롯데리츠 배당수익률: 6.62%를 만드는 현금은 어디서 오나
고배당주 목록에서 롯데리츠 주가 3,955원 옆에 붙은 배당수익률은 6.62%였고, 나는 그 6.62%를 만드는 돈이 어느 표에서 나오는지부터 옮겨 적었다. 2025 사업연도 영업이익은 462억 5,400만 원, 같은 해 이자비용은 273억 5,300만 원이다. 둘을 빼면 189억 100만 원이 남는데 그 해 배당총액은 355억 4,300만 원이었다.
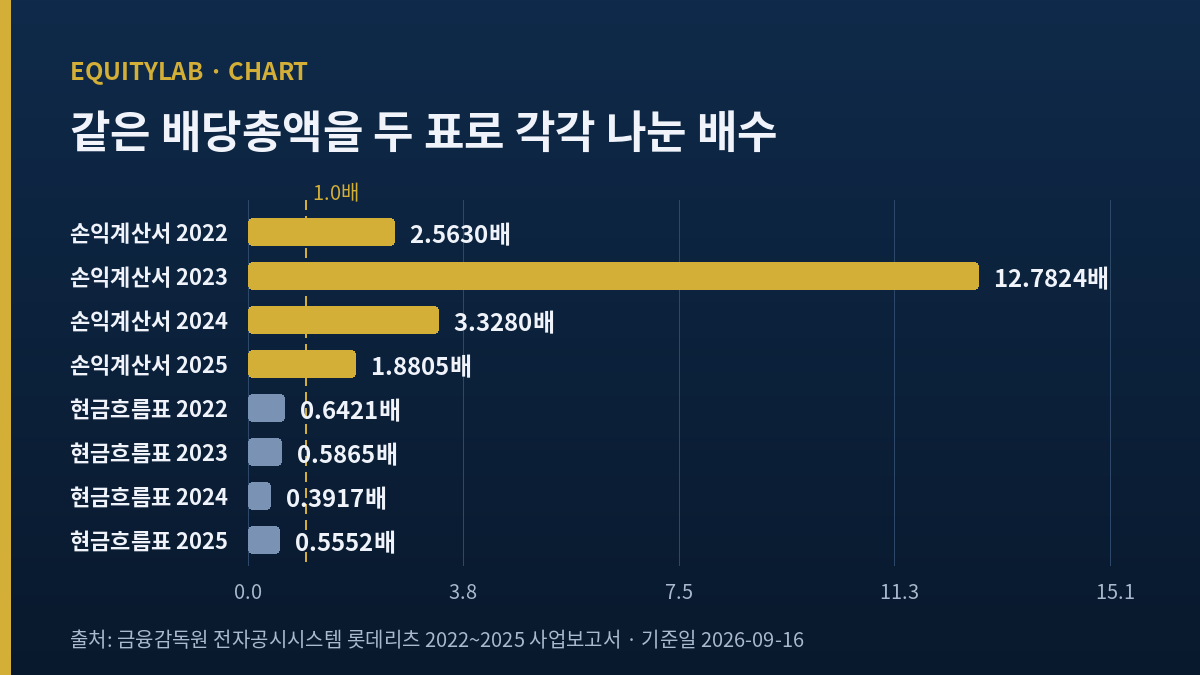
손익계산서만 놓고 보면 166억 4,200만 원이 모자란다. 그런데 같은 해 영업활동현금흐름은 640억 1,700만 원이고, 배당총액은 그 안에서 55.52%를 쓰고 끝난다. 나는 이 구조를 네 해치로 늘려 보았고, 왼쪽 표에서는 네 해 전부 모자라고 오른쪽 표에서는 네 해 전부 남는다는 것을 확인했다. 아래 글은 그 두 열을 어떻게 만들었는지와, 내가 어느 쪽을 믿기로 했는지에 대한 기록이다.
같은 배당을 두 표로 각각 나눠 본 결과
| 사업연도 | 손익계산서로 나눌 때 | 현금흐름표로 나눌 때 |
|---|---|---|
| 2022 | 2.5630배 | 0.6421배 |
| 2023 | 12.7824배 | 0.5865배 |
| 2024 | 3.3280배 | 0.3917배 |
| 2025 | 1.8805배 | 0.5552배 |
왼쪽 열은 배당총액을 「영업이익에서 이자비용을 뺀 값」으로 나눈 것이고, 오른쪽 열은 같은 배당총액을 영업활동현금흐름으로 나눈 것이다. 분자는 네 해 모두 똑같은 한 개다. 왼쪽은 네 해 전부 1을 넘고 오른쪽은 네 해 전부 1 아래다. 같은 배당이 한 표에서는 낼 수 없는 돈이고 다른 표에서는 내고도 남는 돈이다.
목차
롯데리츠 주가 아래에서 내가 먼저 뺀 두 줄
기준가부터 고정한다. 2026년 9월 16일 수요일 종가 3,955원이다. 거래량은 114,186주였고 시장 구분은 정규장 단독, 확정 표시가 붙어 있다. 같은 시각 나는 현재가 화면과 추세 요약과 일별 시세를 각각 열어 세 경로가 모두 3,955원으로 같은 것을 확인했다. 요즘은 이 셋이 갈리는 날이 잦아 매번 세어 보는데 이번에는 갈리지 않았다.
이 종가에 발행주식수를 곱하면 시가총액이 나온다. 발행주식수는 배당총액을 주당배당금으로 나눠 되짚었다. 2025 사업연도 배당총액 355억 4,300만 원을 주당 123원으로 나누면 288,967,480주가 되고, 2024년 338억 900만 원을 117원으로, 2023년 323억 6,500만 원을 112원으로 나눠도 같은 자리에 선다. 세 해가 같은 값을 주므로 이 주식수는 세 해 동안 움직이지 않았다. 3,955원을 곱하면 1조 1,428억 6,600만 원이고 화면의 시가총액 1조 1,429억 원과 붙는다.
그다음이 이 글의 출발점이다. 나는 2025 사업보고서에서 영업이익 462억 5,400만 원과 이자비용 273억 5,300만 원을 나란히 옮겨 적었다. 두 값은 각각 인쇄돼 있지만 둘의 차인 189억 100만 원은 어느 줄에도 인쇄돼 있지 않다. 리츠는 임대료를 받아 이자를 내고 남은 것을 나눠 주는 그릇이라, 나는 그 「남은 것」이 배당을 덮는지를 먼저 보고 싶었다.
임대료가 들어오는 자리와 이자가 나가는 자리
롯데리츠는 롯데그룹이 쓰는 백화점과 마트와 아울렛을 사들여 임대료를 받는 회사다. 2019년 10월에 상장했고 그 뒤로 자산을 계속 늘려 왔다. 최근 편입 자산 쪽으로는 호텔이 붙었는데, 증권사 자료 제목에도 그 이름이 반복해서 등장한다.
자산을 늘리는 방법은 둘뿐이다. 주식을 더 찍거나 돈을 빌리는 것이다. 이 회사는 두 가지를 다 썼다. 주식 쪽은 위에서 되짚은 주식수 역산에 그대로 남아 있다. 2022 사업연도 배당총액 347억 7,700만 원을 주당 143원으로 나누면 243,195,804주가 나오고, 2023년은 288,973,214주다. 한 해 사이에 18.8233% 늘었다. 그 뒤 세 해는 움직이지 않았으니, 최근 여섯 달 안에 주식수를 흔든 사건은 없다.
돈을 빌린 쪽은 이자비용 줄에 남는다. 2022년 205억 3,900만 원이던 이자비용은 2023년 336억 100만 원이 됐다. 한 해에 63.5961% 늘어난 것이다. 그 뒤 2024년 318억 4,700만 원, 2025년 273억 5,300만 원으로 내려왔다. 이 회사가 임대료로 버는 돈 가운데 이자로 나가는 몫은 2022년 35.4610%였다가 2023년 56.5531%까지 올라갔고 2025년에 38.5911%로 돌아왔다.
롯데리츠 주가를 만든 네 해의 영업이익률
여기까지만 보면 이 회사의 손익계산서는 계속 좋아졌다. 영업수익은 2022년 579억 2,000만 원에서 2025년 708억 7,900만 원이 됐고, 영업이익은 341억 800만 원에서 462억 5,400만 원으로 35.61% 늘었다. 영업이익률은 네 해 내내 한 번도 내려가지 않았다.
| 사업연도 | 영업수익 | 영업이익 | 영업이익률 | 이자비용 |
|---|---|---|---|---|
| 2022 | 579억 2,000만 | 341억 800만 | 58.8881% | 205억 3,900만 |
| 2023 | 594억 1,500만 | 361억 3,300만 | 60.8146% | 336억 100만 |
| 2024 | 656억 2,900만 | 420억 600만 | 64.0052% | 318억 4,700만 |
| 2025 | 708억 7,900만 | 462억 5,400만 | 65.2577% | 273억 5,300만 |
이 표를 그대로 읽으면 무슨 말이 되나
매출도 늘고 이익도 늘고 이익률도 네 해 연속 올랐다. 고배당주를 찾는 자리에서 이런 표를 만나면 대개 여기서 멈춘다. 배당을 낼 힘이 늘고 있다고 읽는 것이다. 나도 처음에는 그렇게 읽었고, 그래서 이자비용 줄을 옆에 놓기 전까지는 다음 절을 쓸 생각이 없었다.
그 줄에서 이자를 빼면 단조가 깨진다
영업이익에서 이자비용을 빼고 그 값을 영업수익으로 나눠 보았다. 네 해가 이렇게 나온다.
| 사업연도 | 영업이익 빼기 이자비용 | 영업수익 대비 | 영업이익률 |
|---|---|---|---|
| 2022 | 135억 6,900만 | 23.4271% | 58.8881% |
| 2023 | 25억 3,200만 | 4.2616% | 60.8146% |
| 2024 | 101억 5,900만 | 15.4794% | 64.0052% |
| 2025 | 189억 100만 | 26.6666% | 65.2577% |
오른쪽 열은 58.8881에서 65.2577까지 한 번도 꺾이지 않는다. 가운데 열은 23.4271에서 4.2616으로 떨어졌다가 26.6666으로 돌아온다. 같은 네 해를 같은 두 줄로 보는데 한쪽은 계단이고 한쪽은 골짜기다. 나는 이 대비가 이 회사에서 가장 중요한 모양이라고 본다. 회사가 인쇄한 줄만 따라가면 골짜기가 안 보인다.
2023년이 바닥이다. 그 해 영업이익에서 이자를 빼면 25억 3,200만 원이 남았고, 같은 해 배당총액은 323억 6,500만 원이었다. 남은 돈의 12.7824배를 나눠 준 셈이다. 주당배당금은 2022년 143원에서 2023년 112원으로 깎였지만, 깎고도 그 배수였다.
롯데리츠 주가를 받치는 현금은 손익계산서 밖에 있다
그렇다면 이 회사는 어떻게 배당을 냈나. 답은 현금흐름표에 있다. 영업활동현금흐름은 2022년 541억 5,900만 원, 2023년 551억 8,200만 원, 2024년 863억 2,400만 원, 2025년 640억 1,700만 원이다. 같은 해 배당총액을 이 값으로 나누면 0.6421배, 0.5865배, 0.3917배, 0.5552배가 된다. 네 해 전부 1 아래다.
두 표 사이에 있는 것은 감가상각비다. 건물은 해마다 장부에서 값이 깎이고 그 깎인 값이 영업이익을 낮추지만, 그날 통장에서 나가는 돈은 없다. 2025년으로 보면 영업활동현금흐름 640억 1,700만 원과 영업이익 빼기 이자비용 189억 100만 원의 차이가 451억 1,600만 원이다. 이 451억이 배당을 가능하게 만든다.
그래서 「이 배당이 지속 가능한가」라는 질문은 「건물이 낡는 속도만큼 회사가 무언가를 다시 채워 넣고 있는가」라는 질문으로 바뀐다. 감가상각비는 현금이 나가지 않는 비용이지만, 건물이 실제로 낡지 않는다는 뜻은 아니다.
롯데리츠 주가 옆에 먼저 열어 본 글 넷
같은 형태를 다른 종목에서 본 기록들
이 뺄셈을 처음 해 본 것은 아니다. SK리츠 편에서는 배당이 공시된 순이익보다 크다는 자리를 다뤘는데, 그때는 순이익을 썼고 이번에는 이자비용을 뺀 값을 썼다. 나누는 값을 어느 표에서 가져오느냐로 답이 갈리는 것은 두 회사에서 같다.
이자비용이 영업이익을 갉는 모양 자체는 리츠만의 것이 아니다. 롯데칠성 편에서는 부채가 줄었는데 이자가 줄지 않은 해를 셌다. 임차인 쪽도 한 번 열어 봤다. 롯데쇼핑 편의 배수 두 개는 이 리츠에 임대료를 내는 회사의 사정이라 여기에 그대로 옮기지는 않았지만, 임대료를 내는 쪽이 어떤 상태인지는 임대료를 받는 쪽의 안전판이다.
배당수익률이 높다는 사실만으로 판단하지 않기로 한 기록도 있다. NH투자증권 편이 그것인데, 그때 내가 본 것은 배당의 크기가 아니라 그 배당을 만드는 항목이 매년 같은 항목인가였다. 이번 글의 질문도 그 연장이다.
롯데리츠 주가에 증권사 넷이 매수를 적었다
커버리지는 비어 있지 않다. 2026년에 나온 것만 세어도 NH투자증권 이은상이 7월 13일과 2월 26일에, 삼성증권 이경자와 홍주미가 4월 1일에, 대신증권 이혜진이 3월 13일에, 신영증권 박세라와 권혁이 1월 5일에 각각 자료를 냈다. 다섯 건 전부 투자의견은 매수다. 제목만 훑어도 호텔 편입과 배당 성장이 반복해서 나온다.
컨센서스 화면은 2026년 7월 24일 기준으로 목표가 5,000원, 예상 주당순이익 129원을 적어 두었다. 그 화면이 같이 적은 그날의 주가는 3,575원이었다. 내 기준가 3,955원으로 다시 재면 목표가까지의 거리는 26.4223%다. 추정기관 수는 그 화면에 적혀 있지 않아 옮기지 않았다.
나는 이 매수 의견들과 다투지 않는다. 다섯 자료가 보는 것은 앞으로 편입될 자산이 만들 임대수익이고, 내가 센 것은 이미 지나간 네 해의 뺄셈이다. 같은 회사를 서로 다른 시제로 보고 있는 것이라 둘이 동시에 맞을 수 있다.
화면마다 다른 배당수익률과 내가 확정하지 못한 기간
같은 배당에 네 개의 수익률이 붙어 있다
이 글을 쓰며 연 화면 넷이 배당수익률에 각각 다른 값을 적어 두었다. 6.66%, 6.62%, 6.07%, 2.79%다. 어느 것도 틀리지 않았고 세는 열두 달이 다를 뿐이다. 최근 열두 달 안에 배당락이 지난 두 회차를 더하면 주당 262원이고, 262를 내 기준가 3,955로 나누면 6.6245%가 나온다. 이것이 6.62%의 정체다. 6.66%는 같은 262원을 3,933원대 기준가로 나눈 값이고, 2.79%는 한 회차분 123원만 세어 4,408원대 기준가로 나눈 값이다.
더 성가신 것은 같은 123원이 화면마다 다른 해에 적혀 있다는 점이다. 공시 이력을 사업연도로 세는 화면은 123원을 2025년 자리에 놓고, 배당락일로 세는 화면은 같은 123원을 2026년 3월 24일 자리에 놓는다. 둘 다 맞다. 회사가 한 해를 닫는 시점과 그 배당이 통장에 찍히는 시점이 어긋나 있기 때문이다. 나는 본문 전체에서 사업연도 쪽을 기준으로 삼았고, 그래서 「2025년 배당」이라고 쓴 돈은 2026년에 받은 돈이다.
기간을 확정하지 못해 논지에서 뺀 표 한 장
가장 최근 정기보고서 자리에 재무상태표가 하나 더 있다. 자산 2조 8,831억 6,100만 원, 자본 1조 1,145억 2,500만 원, 부채 1조 7,686억 3,500만 원이다. 2025년 말과 견주면 자산이 2,887억 5,400만 원 늘고 자본은 249억 7,300만 원 줄었으며 부채가 3,137억 2,700만 원 늘었다. 늘어난 자산보다 늘어난 부채가 크다.
그런데 내가 이 표의 기간을 확정하지 못했다. 내가 연 도구는 이 행의 회계기간이 2026년 6월 30일에 끝난다고 적어 두었는데, 같은 행에 붙어 있는 접수번호는 2026년 5월 14일 제출분이다. 제출일이 기간 종료일보다 47일 빠르다. 앞의 네 해 행은 전부 제출일이 기간 종료일보다 뒤에 있어 이런 문제가 없다. 이 한 행만 어긋난다.
그래서 위의 세 값은 적어 두되 이 글의 판단에는 쓰지 않았다. 부채가 3,137억 늘었다는 사실이 「반년 사이」인지 「석 달 사이」인지에 따라 읽는 방식이 달라지는데, 나는 그 기간을 확정하지 못했다. 확인이 안 되면 빈칸으로 두는 편이 그럴듯한 수치보다 낫다.
롯데리츠 주가와 같은 뺄셈을 미국 리츠에 던졌다
이 모양이 이 회사만의 것인지 리츠라는 그릇의 성질인지 가르려면 같은 뺄셈을 다른 곳에 던져 봐야 한다. 나는 미국에서 가장 널리 알려진 리테일 임대 리츠 한 곳을 골랐다. 고르는 기준은 사업 유사성도 규모도 아니었고, 영업이익률과 이자보상배율이 한 화면에 같이 공개돼 있어 같은 뺄셈을 그대로 돌릴 수 있는 곳이었다.
| 항목 | Realty Income (NYSE: O) | 롯데리츠 |
|---|---|---|
| 기준일 | 2026년 9월 16일 | 2026년 9월 16일 |
| 영업이익 빼기 이자비용, 매출 대비 | 26.4313% | 26.6666% |
| 배당총액을 그 값으로 나눌 때 | 1.9161배 | 1.8805배 |
| 배당총액을 영업활동현금흐름으로 나눌 때 | 0.7372배 | 0.5552배 |
붙는 자리와 벌어지는 자리
첫 줄이 소수 첫째 자리까지 붙는다. 26.4313과 26.6666이다. 둘째 줄도 1.9161과 1.8805로 가깝다. 다시 말해 「영업이익에서 이자를 빼면 배당을 못 덮는다」는 것은 이 회사의 흠이 아니라 리츠라는 그릇에서 늘 일어나는 일이다. 벌어지는 것은 셋째 줄이다. 0.7372와 0.5552는 차이가 크고, 이 자리에서는 롯데리츠 쪽이 여유가 있다.
Realty Income 화면값 가운데 내가 직접 재현한 것은 넷이다. 주가 57.15달러에 주식수 945.90백만 주를 곱하면 540억 5,820만 달러로 화면의 540억 6,000만 달러와 맞고, 주당배당금 3.25달러를 주가로 나누면 5.6868%로 화면의 5.69%와 맞으며, 순이익률과 자기자본이익률도 각각 20.9226%와 3.2120%로 화면의 20.90%와 3.22%에 붙는다. 반대로 주가수익비율과 주가순자산비율은 재현되지 않았다. 57.15를 주당순이익 1.37로 나누면 41.7153인데 화면은 42.90이고, 주당순자산 41.80으로 나누면 1.36722인데 화면은 1.40이다. 재현되지 않은 두 값은 이 표에 올리지 않았다.
같은 화면에 배당성향 항목도 있는데 이 글에서는 쓰지 않았다. 그 항목은 순이익을 기준으로 삼는데, 순이익 기준 배당 배수는 최근에 다른 리츠에서 이미 다룬 각도라 여기서 또 꺼내면 같은 글이 된다.
롯데리츠 주가에 대한 내 자리와 반론 다섯
시가총액 1조 1,429억 원은 시장 순위로 200위권이라 내 기준에서는 매수 후보가 아니라 관찰 대상이다. 관찰을 접는 조건은 둘이다. 하나는 「영업이익 빼기 이자비용」이 배당총액을 덮는 해가 나오는 것이고, 다른 하나는 영업활동현금흐름 대비 배당 비율이 0.8을 넘는 해가 나오는 것이다. 앞이 나오면 전제를 다시 세우고, 뒤가 나오면 관찰에서 회피로 옮긴다.
반론 다섯을 「확인할 자료가 있는가」로만 갈랐다
- 리츠에 손익계산서 뺄셈을 들이대는 것 자체가 틀린 잣대다. 확인할 자료 있음. 같은 뺄셈을 미국 리츠에 돌려 26.4313 대 26.6666을 얻었고, 그 결과가 이 반론을 상당 부분 뒷받침한다.
- 감가상각비만큼 실제로 건물이 낡으므로 현금흐름표 쪽이 과대평가다. 확인할 자료 없음. 자산별 잔존 내용연수와 실제 자본적 지출 내역을 내가 확인하지 못했다.
- 편입 예정 자산이 임대수익을 늘려 뺄셈의 결과를 바꾼다. 확인할 자료 있음. 증권사 다섯 건이 그 방향을 적었고 컨센서스 목표가 5,000원이 그 전제 위에 서 있다.
- 임차인이 한 그룹에 몰려 있어 임대료가 흔들리면 두 표가 같이 무너진다. 확인할 자료 부분적으로 있음. 임차인 쪽 상장사의 실적은 볼 수 있지만 개별 임대차계약의 잔여 기간과 조건은 보지 못했다.
- 금리가 내려가면 이자비용이 줄어 왼쪽 열이 저절로 좋아진다. 확인할 자료 있음. 2023년 336억에서 2025년 273억으로 내려온 이력이 이미 그 경로를 보여 준다.
다음에 롯데리츠 주가와 함께 다시 여는 두 줄
이 글은 두 표를 나란히 놓고 한쪽을 고른 기록이다. 나는 현금흐름표 쪽을 믿기로 했다. 리츠가 건물을 담는 그릇이고 건물의 장부가 하락은 그날 통장에서 나가는 돈이 아니므로, 배당을 낼 수 있는지 없는지는 현금이 정한다고 보았다.
그 선택이 틀렸을 때 먼저 깎이는 것이 어디인지를 적어 둔다. 배당이 아니다. 자본이다. 감가상각비만큼 건물이 실제로 낡는데 그만큼을 다시 채워 넣지 않으면, 회사는 배당을 그대로 내면서 자본총계가 해마다 얇아진다. 가장 최근 재무상태표에서 자본이 249억 7,300만 원 줄어 있는 것을 나는 그 방향의 첫 신호로 본다. 다만 그 표의 기간을 확정하지 못해 신호의 크기는 세지 않았다.
그래서 다음에 열 줄은 정해져 있다. 영업활동현금흐름 한 줄과 자본총계 한 줄이다. 앞의 줄이 배당총액을 계속 덮는데 뒤의 줄이 계속 얇아지면, 내가 고른 표가 틀린 것이 아니라 두 표가 서로 다른 것을 재고 있었다는 뜻이 된다. 다음 정기보고서의 법정 제출기한은 2026년 11월 15일이다.
출처
- 금융감독원 전자공시시스템 2022 사업보고서 접수번호 20230302000408, 2023 접수번호 20240306000530, 2024 접수번호 20250312000767, 2025 접수번호 20260310002810. 영업수익, 영업이익, 이자비용, 영업활동현금흐름, 배당총액, 주당배당금 전부 이 네 건에서 옮겼다.
- IRGO 롯데리츠 IR룸 2026년 9월 17일 조회. 증권사 자료 목록과 발간일, 최근 공시 목록.
- 한국경제 컨센서스 2026년 7월 24일 기준 투자의견, 목표가 5,000원, 예상 주당순이익 129원.
- 치킨스탁 롯데리츠 공시 2026년 9월 17일 조회. 2026년 9월 14일 금전배당결정 기재정정, 8월 13일 금전배당결정과 채무증권 발행조건확정, 7월 16일 손익구조 변경.
- Stock Events 롯데리츠 배당 이력 2026년 9월 17일 조회. 배당락일 기준 회차별 주당배당금과 최근 열두 달 합계 262원.
- stockanalysis.com Realty Income 통계 2026년 9월 16일 기준 화면. 주가, 주식수, 영업이익률, 이자보상배율, 영업활동현금흐름, 주당배당금.
- 가격 정본은 2026년 9월 16일 수요일 종가 3,955원이다. 시가총액과 배수는 전부 이 종가로 다시 계산했고, 반올림 과정에서 끝자리가 화면과 한 단위 다를 수 있다.
함께 보면 좋은 글