서진시스템 전환사채 2,000억 중 800억은 차입금을 갚는다
서진시스템 전환사채로 들어오는 2,000억 원 중 기존 채권자에게 바로 돌아가는 금액은 얼마인가?
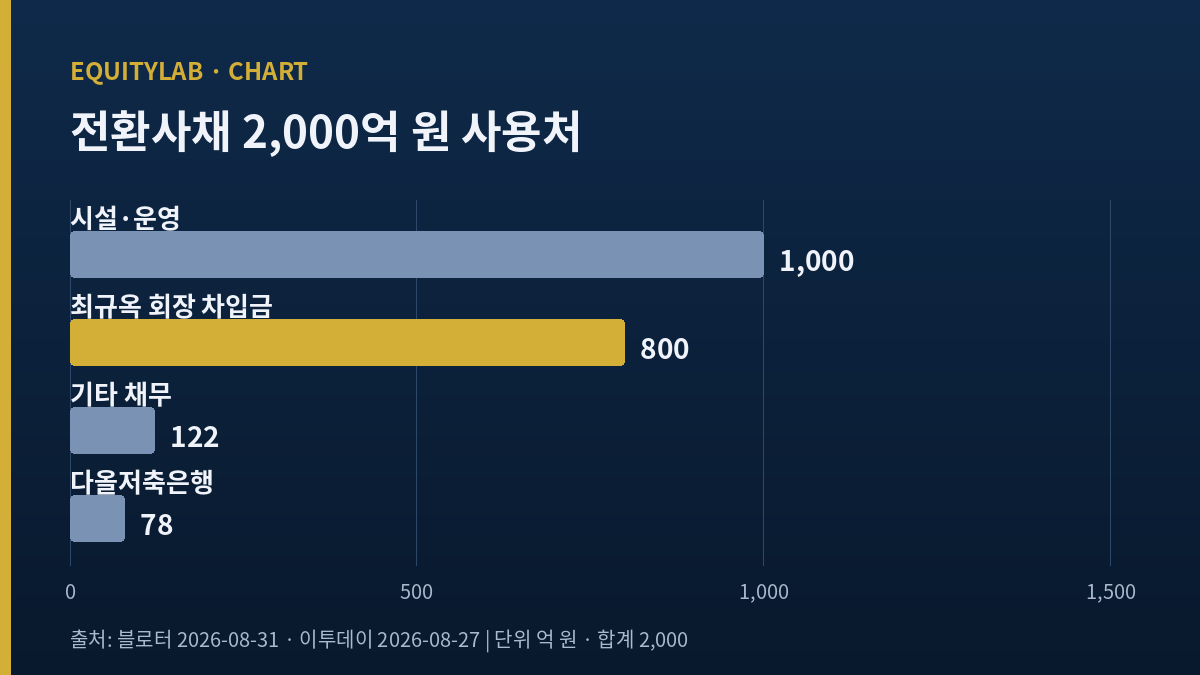
1,000억 원이다. 최규옥 회장 차입금 800억 원, 다올저축은행 78억 원, 기타 122억 원. 나머지 1,000억 원이 미국 공장과 운영자금으로 간다. 나는 이 숫자를 보고 관망을 유지한다.
서진시스템 전환사채 2,000억 원 발행 결정이 2026년 8월 27일(목) 나왔다. 조달액의 정확히 절반인 1,000억 원은 시설이 아니라 기존 빚을 갚는 데 들어가고, 그 1,000억 원 중 800억 원은 오스템임플란트 창업자 최규옥 회장에게서 5~6월에 빌린 돈이다. 넉 달 전인 4월 22일(수)에는 1,800억 원 유상증자가 따로 결정됐으니, 올해 이 회사가 주주와 채권자에게서 새로 받은 돈은 3,800억 원이 된다.
그래서 내가 먼저 던진 질문은 하나였다. 1,800억 원을 받은 지 넉 달 만에 왜 다시 2,000억 원이 필요했나. 답은 너무 쉽게 나온다. 2분기 연결 영업손실, 그리고 베트남 자회사가 낸 세금이다. 너무 쉬운 답이라서 오히려 공시를 날짜순으로 다시 펴 봤다. 순서를 따라가니 이 회사의 현금 사정보다 공시가 늦게 따라온 구간이 먼저 눈에 들어왔다.
목차
서진시스템 전환사채 2,000억 원은 어디로 가나
조달 구조는 처음 계획에서 한 번 바뀌었다. 회사는 영구 전환사채 3,000억 원을 추진했는데 수요가 모이지 않았고, 영구채 1,000억 원과 만기 4년짜리 일반 전환사채 1,000억 원을 섞은 2,000억 원으로 줄였다(이투데이 8월 27일). 회차는 넷이다. 39회 375억 원(영구), 40회 675억 원(일반), 41회 625억 원(영구), 42회 325억 원(일반).
| 사용처 | 금액(억 원) | 비고 |
|---|---|---|
| 미국 ESS·반도체장비 시설, 원재료 | 1,000 | 시설 700 · 원재료 300 |
| 최규옥 회장 차입금 상환 | 800 | 5월 675 · 6월 125, 연 6.5% |
| 다올저축은행 차입금 상환 | 78 | 조건 미확인 |
| 기타 채무 상환 | 122 | 조건 미확인 |
출처: 블로터 2026-08-31 · 이투데이 2026-08-27(회장 차입 시기와 금리) | 합계 2,000억 원
표의 둘째 행이 이 글을 쓰게 만든 숫자다. 최규옥 회장은 오스템임플란트를 2023년에 매각한 뒤 가족법인 네오영을 통해 서진시스템 주식을 사 모아 온 투자자다(인베스트조선 5월 6일). 네오영은 4월 유상증자에도 참여했고, 이번 전환사채 인수 명단에도 들어 있다. 회사 입장에서 보면 주주가 단기로 꿔 준 돈을 다른 투자자의 전환사채 돈으로 갚는 구조다. 금리는 6.5%에서 영구채 표면 2.0%(만기 보장 5.0%)로 내려가니 회사 손익에는 득이다. 대신 주식으로 바뀔 수 있는 채권이 그만큼 늘어난다.
금리 차이를 금액으로 바꿔 보면 크기가 잡힌다. 800억 원에 연 6.5%면 한 해 이자가 52억 원이다. 같은 800억 원을 표면 2.0%로 빌린 셈이 되면 16억 원이다. 차이는 연 36억 원이다(내 계산, 표면이자 2.0%만 적용. 만기 보장 수익률 5.0%로 계산하면 차이는 연 12억 원으로 줄어든다). 2025년 연결 영업이익이 11억 원이었던 회사라는 점을 생각하면 작은 돈은 아니다.
재무상태표로 넓혀 보면 이 2,000억 원이 얼마나 큰지도 보인다. 6월 말 연결 자산은 3조 357억 원, 부채는 2조 441억 원, 자본은 9,915억 원이다(DART 반기보고서, 키움 데이터). 블로터는 같은 시점 단기차입부채를 9,376억 원, 타인을 위한 채무보증 잔액을 6,856억 원으로 집계했다(블로터 8월 31일). 전환사채 2,000억 원은 단기차입부채의 21% 정도다. 만기를 늦추는 데는 쓸모가 있지만 단기 차입 전체를 바꿀 크기는 못 된다.
올해 서진시스템에 들어오고 나간 큰돈 다섯 건
올해 공시와 보도에 나온 큰돈을 날짜순으로 놓으면 다섯 건이다. 각 건의 출처를 붙였고, 확인하지 못한 조건은 확인하지 못했다고 적었다.
2월~5월: 베트남 자회사에 부과된 세금 1,182억 원
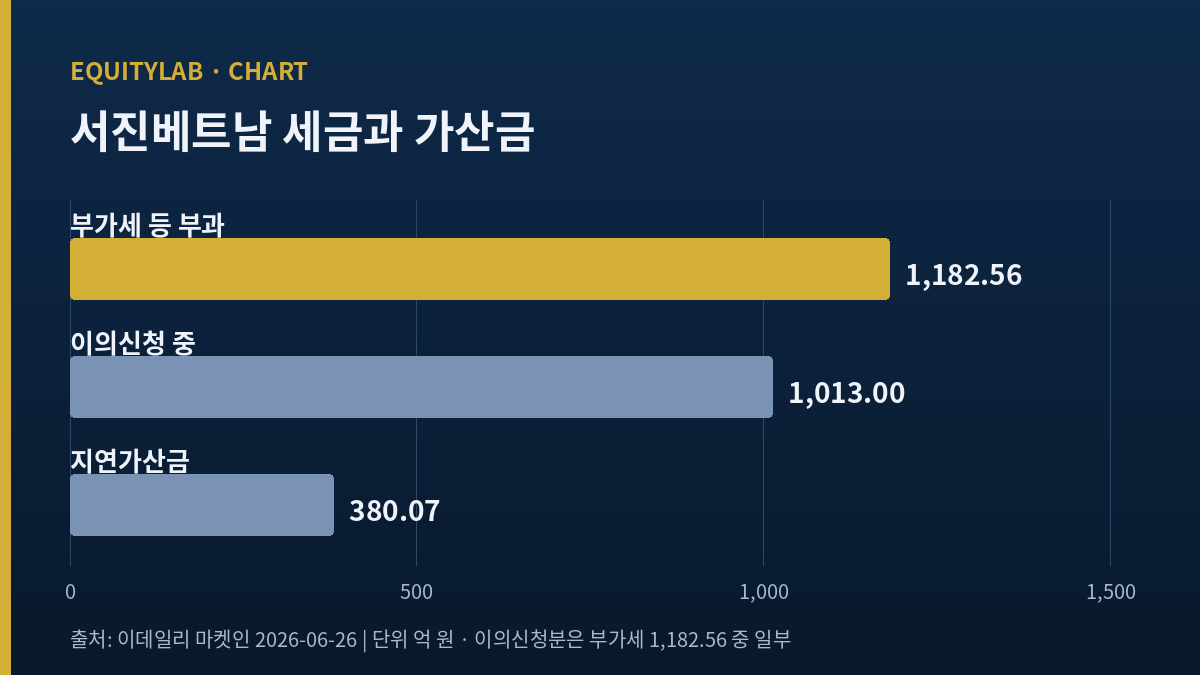
베트남 세관은 2월 6일(금)부터 5월 18일(월)까지 네 차례에 걸쳐 서진베트남에 수입 부가가치세 등 2조 856억 3,500만 동, 원화 약 1,182억 5,600만 원을 부과했다. 회사는 4월 22일(수)부터 5월 20일(수)까지 세 차례로 나눠 냈고, 지연가산금 약 380억 700만 원은 6월 11일(목) 은행 보증서로 막았다(이데일리 마켓인 6월 26일). 두 금액을 더하면 약 1,562억 6,300만 원이다. 부가세 중 약 1,013억 원은 이의신청 중이다.
4월: 제3자배정 유상증자 1,800억 원
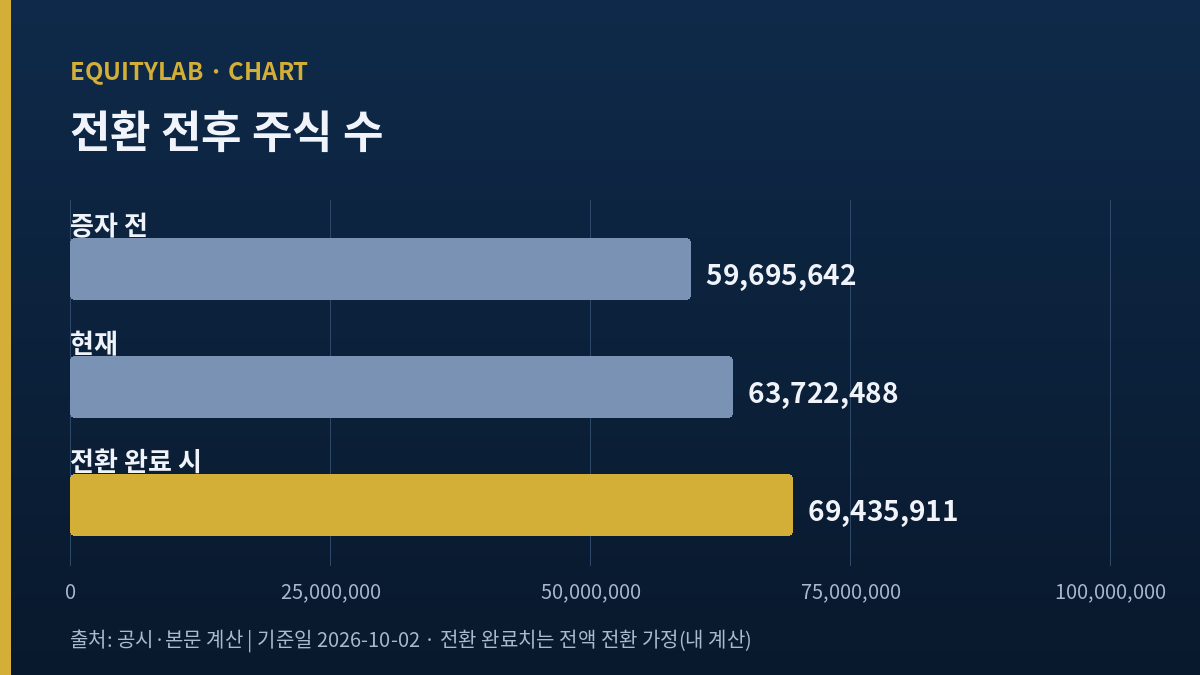
4월 22일(수) 결정. 보통주 4,026,846주를 주당 44,700원에 토러스자산운용과 네오영에 배정했다. 기준주가 49,593원에서 약 10% 할인한 가격이고, 납입일 4월 30일(목), 신주 상장 5월 20일(수), 보호예수 1년이다(인베스팅닷컴 공시 요약). 4,026,846 × 44,700 = 1,800억 1만 6,200원으로 공시 금액과 맞는다. 증자 전 주식 59,695,642주(현재 63,722,488주에서 신주를 뺀 내 계산) 기준으로 6.75% 늘었다.
발행가를 지금 주가와 같이 놓으면 순서가 보인다. 4월 신주는 44,700원에 나갔고, 8월 전환사채의 전환가액은 33,255원과 36,950원이다. 넉 달 뒤에 들어온 돈이 주당 25.60%, 17.34% 더 낮은 가격에 주식을 받을 권리를 얻었다(내 계산). 10월 2일 종가 41,850원은 4월 신주 발행가보다 6.38% 낮다. 먼저 들어온 투자자는 아직 평가손실이고, 나중에 들어온 투자자는 평가이익인 구조다. 짧은 기간에 주식 수가 크게 늘어난 사례는 유니슨 편에서도 따라가 봤다. 그 회사는 매출이 줄어드는 동안 넉 달 새 주식이 16.91% 늘었고, 서진시스템은 매출이 늘어나는 회사라는 점이 다르다.
5~6월: 최규옥 회장에게서 빌린 800억 원
5월에 675억 원, 6월에 125억 원, 연 6.5% 조건이다(이투데이 8월 27일 보도). 유상증자 납입이 4월 30일이었으니, 1,800억 원이 들어온 직후에 다시 단기 차입이 필요했던 셈이다. 같은 시기에 베트남 세금 1,182억 원의 납부가 몰려 있었다. 두 날짜가 겹친다는 점 외에 차입의 직접 사유를 회사가 밝힌 문장은 찾지 못했다.
주주 돈과 회사가 버는 돈의 균형을 따로 따져 본 글로는 대한전선 편이 있다. 거기서는 증자 9,525억 원과 순이익 누계 2,509억 원을 나란히 놓았다. 서진시스템은 아직 순이익 누계로 비교할 처지가 못 된다. 2025년 연결 순손실이 1,024억 원이었다.
8월: 영구 전환사채 1,000억 원, 전환가액 33,255원
39회 375억 원은 표면이자 2.0%, 만기 보장 수익률 5.0%, 만기 2056년 9월 1일, 전환가액 33,255원, 전환 청구는 2027년 9월 1일부터다. 회사는 이자 지급을 선택적으로 미룰 수 있고 2030년 9월부터 조기상환과 금리 상향이 붙는다(CBC뉴스). 41회 625억 원도 같은 전환가액으로 보도됐다. 이자를 미룰 수 있는 영구채라 회계상 자본으로 분류될 여지가 크지만, 분류 결과는 3분기보고서에서 확인할 생각이다.
8월: 일반 전환사채 1,000억 원, 전환가액 36,950원
40회 675억 원과 42회 325억 원이다. 표면이자 0%, 만기 보장 2%, 만기 4년이다. 42회는 헬리오스제10호PE가 받았다. 일반 전환사채의 전환 청구 시작일과 전환가액 조정(리픽싱) 조건은 기사에서 확인하지 못했다. 조건 미확인이라는 점을 그대로 둔다.
서진시스템 전환사채가 모두 주식이 되면
네 회차를 전환가액으로 나누면 늘어날 수 있는 주식이 나온다. 1주 미만은 버렸다.
| 회차 | 금액(억 원) | 전환가액(원) | 전환 주식(주) |
|---|---|---|---|
| 39회(영구) | 375 | 33,255 | 1,127,649 |
| 41회(영구) | 625 | 33,255 | 1,879,416 |
| 40회(일반) | 675 | 36,950 | 1,826,792 |
| 42회(일반) | 325 | 36,950 | 879,566 |
| 합계 | 2,000 | 혼합 | 5,713,423 |
39회 주식 수는 공시값(CBC뉴스), 나머지는 금액 ÷ 전환가액 내 계산 | 전환가액: 머니투데이 더벨 2026-08-25 보도
571만 3,423주는 지금 주식 63,722,488주의 8.97%다. 다 전환되면 주식은 69,435,911주가 된다. 4월 증자 6.75%와 합치면 증자 전 주식 수를 기준으로 59,695,642주가 69,435,911주까지, 16.3% 늘어날 수 있는 셈이다.
그리고 지금 주가는 두 전환가액보다 위에 있다. 10월 2일(금) 종가 41,850원은 33,255원보다 25.8%, 36,950원보다 13.3% 높다. 전환 청구가 열리는 2027년 9월에도 이 관계가 유지되면 채권자는 주식으로 바꿀 동기가 충분하다. 희석이 가정이 아닌 기본 시나리오에 가깝다는 뜻이다.
지분 숫자도 같이 놓아야 한다. 최대주주 전동규 회장과 특수관계인 10명은 13,019,430주, 20.43%를 갖고 있고, 그중 9,740,391주가 담보로 잡혀 있다(9월 21일(월) 보고, 기준일 9월 18일(금), 데이터투자 요약). 보유 주식의 74.8%가 담보다. 주가가 7월 30일 27,900원까지 내려갔을 때 담보 비율이 어떻게 관리됐는지는 공시에서 확인하지 못했다. 9월 보고의 사유는 주식담보대출 만기 연장이었다. 전환이 모두 끝나면 같은 13,019,430주의 비율은 18.75%로 내려간다(내 계산).
공시 순서에서 내가 마음에 걸린 것
세금 부과는 2월에 시작됐다. 유상증자 결정은 4월 22일이다. 그런데 1분기보고서에는 처음에 베트남 세금 내용이 없었다. 회사는 「현 단계에서는 공시 대상 사안에 해당하지 않는 것으로 판단」했다가, 금융감독원이 사실관계를 묻자 6월 26일(금) 보고서를 정정해 세금 내용을 추가했다(이데일리 마켓인 6월 26일). 이데일리는 6월 11일(목) 금융감독원이 미공시 경위를 조사하기 시작했다고 보도했고, 그 보도에는 임원 6명이 5월 4일(월)~6일(수) 49,064주, 약 28억 6,000만 원어치를 팔았다는 내용도 들어 있었다. 조사 결과는 아직 보지 못했다.
나는 여기서 결론을 내리지 않는다. 회사의 주장대로 자회사 이의신청이 진행 중이라 공시 대상이 아니라고 판단했을 수 있다. 다만 일정을 겹쳐 놓으면, 증자 신주를 받은 투자자와 시장이 1,182억 원의 세금을 같은 시점에 알았는지는 기록상 확인되지 않는다. 주가는 5월 28일(목) 종가 80,800원까지 올랐다가 7월 30일(목) 27,900원까지 내려왔다. 그 사이 6월에 세금 보도와 정정이 나왔다.
서진시스템 전환사채를 다르게 보는 근거
내 관찰을 뒤집을 수 있는 근거를 여섯 개 적어 둔다.
- 금리가 내려간다. 6.5% 단기 차입 800억 원을 표면 0~2% 채권으로 바꾸면 연간 이자 부담이 줄어든다. 손익만 보면 합리적인 재조달이다.
- 영구채는 자본이 될 수 있다. 영구채 1,000억 원이 자본으로 분류되면 6월 말 부채비율 206.2%(자본 9,915억 원)가 내려간다. 신용과 차입 조건에 도움이 된다.
- 가까운 외부 투자자가 계속 돈을 넣는다. 네오영이 증자와 전환사채 모두에 들어왔다. 회사를 가장 가까이서 보는 외부 투자자의 선택이다.
- 세금은 돌아올 수 있다. 이의신청 1,013억 원이 일부라도 받아들여지면 현금이 돌아온다. 한국 국세청이 6월 25일 베트남 국세청과 회의에서 부가세 환급 지연 문제를 제기했다는 보도도 있다(머니투데이 더벨 7월 10일).
- 전환은 주가가 오를 때 일어난다. 희석이 실현되는 구간은 주가가 전환가액보다 높은 구간이다. 그때는 기존 주주도 평가이익을 보고 있다.
- 증권사는 여전히 높게 본다. 한경 컨센서스 평균 목표가는 59,643원이고, 유진투자증권은 4월 21일 목표가 7만 원을 유지했다. 이 숫자들이 8월 전환사채를 반영했는지는 확인하지 못했다.
서진시스템 전환사채 이후 내 가설이 깨지는 두 가지
내가 지금 서 있는 곳은 관망이다. 이 판단을 바꿀 조건은 둘이다.
- 3분기보고서(법정 기한 11월 16일(월))에서 영구채 1,000억 원이 자본으로 분류되고, 9월 말 단기차입부채가 6월 말 9,376억 원보다 확실히 줄어 있으면 재무 구조에 대한 내 걱정은 과했다고 인정한다.
- 베트남 이의신청 결과로 환급이 확정되거나, 금융감독원 조사가 제재 없이 끝났다는 공시가 나오면 공시 순서에 대한 내 의심도 내려놓는다.
둘 중 먼저 답이 나오는 것은 3분기보고서다. 날짜가 정해져 있기 때문이다. 베트남 건은 언제 결론이 날지 회사도 밝히지 않았다.
마지막으로 내가 처음에 틀린 부분을 적는다. 4월 증자 공시를 처음 봤을 때 나는 「1,800억 원이면 미국 공장은 끝까지 간다」고 생각했다. 할인율 10%, 기존 주주 배정, 보호예수 1년까지 깔끔해 보였다. 그 판단에는 회사가 그때 이미 두 달 넘게 베트남 세금 부과 통지를 받고 있었고, 바로 그날부터 납부를 시작했다는 사실이 빠져 있었다. 알 수 없었던 사실이라고 변명할 수는 있다. 그래도 증자 한 건만 보고 자금 사정을 판단한 것은 내 실수였다.
그래서 이번에는 들어온 돈과 나간 돈을 같은 표에 놓는 것부터 했다. 3,800억 원이 들어왔고, 그중 1,000억 원은 빚으로 바로 나간다. 다음 공시가 이 비율을 바꿀 때까지 나는 지켜본다.
가격과 지표는 2026년 10월 2일(금) 종가 기준이다. 종가 41,850원은 KRX 정규장 일봉(키움 데이터)이고, 한경 시세 화면은 같은 날 41,500원(통합 시세로 보인다)을 보여 준다. 시가총액 약 2조 6,668억 원은 41,850원 × 63,722,488주로 계산했고 억 원 아래는 반올림했다.
함께 보면 좋은 글