한화 실적: 연결 순이익 중 주주 몫은 열에 하나다
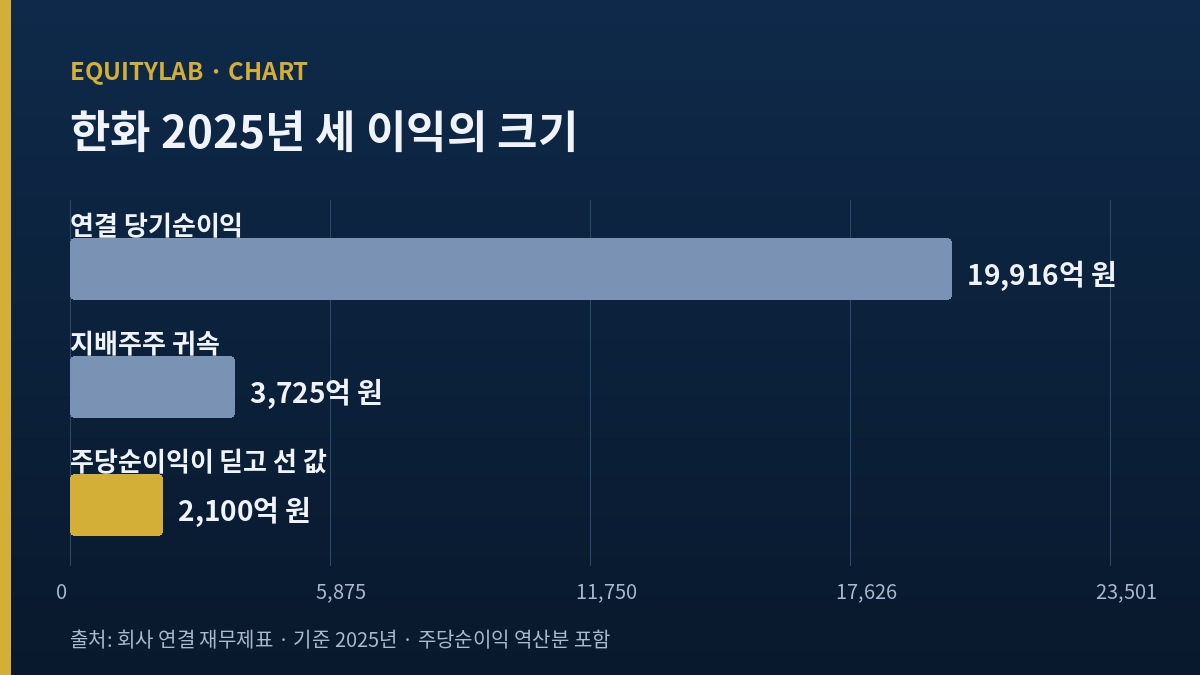
한화 주가는 2026년 9월 15일(화) 종가 137,100원에서 끝났고, 그 값이 세는 이익은 2025년 연결 당기순이익 1조 9,916억 원이 아니라 그 열에 하나쯤인 2,100억 원이다. 나는 이 회사의 연결 손익을 먼저 보고 시작했다가 세 번 다른 숫자를 만났다. 연결 당기순이익 1조 9,916억 원, 그중 지배기업 소유주에게 귀속된 3,725억 원, 그리고 조회 화면의 주당순이익 3,939원에 발행주식수를 곱했을 때 나오는 2,100억 원이다.
세 값은 서로 틀린 값이 아니다. 각각 다른 것을 센다. 첫째는 그룹 전체가 한 해에 번 돈이고, 둘째는 그중 ㈜한화 주주 계정으로 넘어온 돈이며, 셋째는 화면이 주당 수치를 만들 때 실제로 사용한 돈이다. 나는 이 세 줄의 간격이 이 회사를 읽는 일의 절반이라고 본다.
아래는 내가 그 세 줄을 어떻게 따라갔는지에 대한 기록이다.
2025년 연결 실적이 주주 계정에 도착하기까지
연결 당기순이익 1조 9,916억 원
지배기업 소유주 귀속 순이익 3,725억 원 (18.70%)
화면의 주당순이익이 딛고 선 이익 2,100억 원 (10.55%)
목차
한화 주가 137,100원, 내가 본 날은 9월 15일(화)이다
내가 쓰는 값은 2026년 9월 15일(화) 종가 137,100원이다. 직전 거래일인 9월 14일(월) 종가가 143,700원이었으니 하루에 6,600원, 비율로는 4.59%가 빠졌다(역산). 같은 날 시가는 140,600원, 고가는 143,000원, 저가는 136,900원이었다. 종가는 그날 고가의 95.87%다(역산).
발행주식수는 53,328,897주다. 9월 15일(화) 종가에 이 주식수를 곱하면 7조 3,114억 원이 나온다(역산). 내가 여는 화면들이 표시하는 시가총액 76,634억 원은 9월 14일(월) 종가 143,700원에 같은 주식수를 곱한 값이고, 그쪽도 원 단위까지 맞아떨어진다(143,700 × 53,328,897 = 76,633.6억 원, 역산). 즉 화면의 시가총액은 내가 보는 날보다 하루 앞선 값이다.
이 구분이 중요한 이유는 화면의 주가수익비율 36.48배도 9월 14일(월) 종가 위에서 계산된 값이기 때문이다. 내가 쓰는 9월 15일(화) 종가로 다시 나누면 주가수익비율은 34.81배가 된다(137,100 ÷ 3,939, 역산). 이 글 본문에서 배수를 말할 때는 34.81배를 쓰고, 36.48배는 그것이 9월 14일(월) 기준값이라는 사실과 함께만 적는다.
세 화면이 9월 15일(화) 종가를 다르게 적었다
여기서 내가 한 시간을 쓴 일이 있다. 9월 15일(화) 종가를 표시하는 화면이 세 곳이었는데 값이 전부 달랐다. 한 곳은 136,900원, 한 곳은 137,100원, 한 곳은 138,400원이었다. 세 곳 모두 직전 종가를 143,700원으로 깔고 있었으므로 차이는 기준일이 아니라 그날의 종가 자체에서 났다.
나는 일별 시세표의 연속성으로 갈랐다. 콕스톡 일별 시세는 9월 9일(수) 142,000원, 9월 10일(목) 138,600원, 9월 11일(금) 137,300원, 9월 14일(월) 143,700원, 9월 15일(화) 137,100원으로 사슬이 이어지고, 9월 14일(월)의 등락률 4.66%가 직전 값 137,300원에서 정확히 나온다. 한국경제 시세 화면도 「2026.09.15 장마감」이라는 표기와 함께 137,100원을 적었다. 반면 136,900원은 같은 날 저가와 같은 값이었고, 138,400원을 적은 화면은 직전 종가를 141,300원으로 적고 있어 사슬에서 벗어났다. 그래서 137,100원을 쓴다. 이 판정의 근거는 사슬의 연속성이지 어느 한 화면의 권위가 아니다.
연결 순이익 1조 9,916억에서 주주에게 남은 것은 3,725억이다
2025년 연결 실적부터 적는다. 매출액 74조 7,854억 원, 영업이익 4조 1,469억 원, 당기순이익 1조 9,916억 원이다(한국경제 기업재무, 2025년 12월 31일 결산 기준). 영업이익률은 5.55%이고, 내가 직접 나눠도 5.545%가 나온다(역산).
그 아래 줄이 문제다. 지배기업 소유주에게 귀속된 순이익은 3,725억 원이다. 연결 당기순이익의 18.70%다(역산). 나머지 1조 6,191억 원, 즉 81.30%는 비지배지분 쪽으로 잡힌다(역산). 두 값을 더하면 1조 9,916억 원으로 어긋남이 없다.
이 구조는 이 회사가 지주회사라서 생긴다. ㈜한화는 한화에어로스페이스, 한화솔루션, 한화생명, 한화손해보험 같은 상장 자회사를 연결로 끌어안는데, 그 자회사들의 이익 중 ㈜한화 지분율만큼만 주주 계정으로 넘어온다. 삼성증권이 2026년 5월 18일(월) 자료에 적은 한화에어로스페이스, 한화솔루션, 한화생명 지분율은 셋 다 절반에 못 미친다. 과반 지분이 하나도 없으니 연결로는 자회사 손익이 통째로 올라오고, 주주 계정으로는 지분율만큼만 내려온다.
연도별로 보면 이 비율 자체가 흔들린다. 2023년에는 연결 당기순이익 1조 6,355억 원 중 3,805억 원(23.27%), 2024년에는 1조 6,904억 원 중 7,730억 원(45.73%), 2025년에는 1조 9,916억 원 중 3,725억 원(18.70%)이었다(전부 역산). 2024년에서 2025년 사이에 매출은 34.39% 늘고 영업이익은 71.64% 늘었는데, 지배기업 소유주 귀속 순이익은 51.81% 줄었다(역산). 나는 이 방향 차이의 원인을 이번 자료로는 확정하지 못했다. 확정하지 못했다는 사실을 반대편 항목에 적어 둔다.
한화 주가 화면의 EPS가 딛고 선 이익은 2,100억이다
여기서 세 번째 줄이 나온다. 와이즈리포트 화면의 주당순이익은 3,939원이다. 여기에 발행주식수 53,328,897주를 곱하면 2,100억 원이 나온다(역산, 정확히는 2,100.63억 원). 이 값은 2025년 지배기업 소유주 귀속 순이익 3,725억 원도 아니고, 내가 확인한 어떤 12개월 누적 구간의 값과도 맞지 않는다. 2026년 3월 말 기준 직전 4개 분기 누적 지배주주순이익은 4,366억 원이고, 2025년 12월 말 기준은 3,725억 원이다. 2,100억 원은 그 두 값 어느 쪽과도 맞지 않고, 둘보다 작다.
그렇다고 화면이 고장난 것은 아니다. 같은 화면의 주가수익비율 36.48배에 3,939원을 곱하면 143,695원이 나오고, 이는 9월 14일(월) 종가 143,700원과 5원 차이다. 화면 안의 가격과 주당순이익과 배수는 같은 날 위에서 서로 맞물린다. 맞물리지 않는 것은 그 주당순이익이 어느 기간의 이익을 쓴 값인지가 화면에 적혀 있지 않다는 점뿐이다. 나는 2026년 6월 말 기준 12개월 누적일 가능성이 가장 높다고 보지만, 그 값을 직접 확인하지는 못했다.
결과만 적으면 이렇다. 화면의 주당순이익이 딛고 선 이익 2,100억 원은 연결 당기순이익의 10.55%이고, 지배기업 소유주 귀속 순이익의 56.39%다(둘 다 역산). 그래서 나는 이 글의 제목을 그렇게 적었다. 한화 주가가 세는 이익은 그룹이 번 돈의 열에 하나쯤이다.
포워드 쪽도 적어 둔다. 한국경제 컨센서스 화면은 2026년 추정 주당순이익을 7,773원으로 적고 있다(2026년 9월 14일(월) 기준). 9월 15일(화) 종가로 나누면 17.64배다(역산). 다만 이 추정치가 인적분할 이후의 존속법인 기준으로 다시 만들어진 값인지를 나는 확인하지 못했다. 확인하지 못한 채로 17.64배를 논지에 쓰지는 않는다.
주식수는 올해 두 번 줄었고 두 번 다 어긋남이 없다
주당 수치를 쓰려면 위쪽 숫자만큼이나 아래쪽 숫자가 언제 바뀌었는지를 알아야 한다. ㈜한화는 2026년에 발행주식수가 두 번 줄었다.
74,958,735에서 53,328,897까지
첫 번째는 자기주식 소각이다. 회사는 2026년 1월 14일(수) 기업가치 제고 계획을 내면서 보통주 445만 주를 소각하겠다고 밝혔고, EBN 보도에 따르면 소각 전 발행주식총수는 74,958,735주, 소각 비율은 약 5.9%였다. 배당 가능 이익 범위 안에서 하는 소각이라 자본금은 줄지 않는다. 와이즈리포트의 자본금 변동 이력은 2026년 4월 23일(목) 이익 소각으로 4,450,816주가 줄었다고 적고 있다.
두 번째는 인적분할이다. 분할기일은 2026년 8월 1일(토)이고, 변경상장과 신설법인 재상장은 2026년 8월 25일(화)에 이루어졌다. 이때 17,179,022주가 줄었다. 디지털타임스 보도 기준 재상장 첫날 시초가는 100,600원, 종가는 118,100원이었다.
두 감소를 이어 붙이면 이렇게 된다. 74,958,735 − 4,450,816 = 70,507,919, 그리고 70,507,919 − 17,179,022 = 53,328,897. 소각 전 주식수에서 시작해 현재 발행주식수까지 한 주도 남지 않고 맞아떨어진다. 나는 이 두 뺄셈을 직접 해 보고 나서야 지금의 주당 수치를 쓸 마음이 들었다. 연초 대비 감소분은 21,629,838주, 비율로는 28.86%다(역산).
그래서 시계열 비교에는 선을 긋는다. 2025년 이전의 주당순이익이나 주당배당금을 지금의 53,328,897주와 같은 문장에 놓으면 아래쪽 숫자가 서로 달라 비교 자체가 성립하지 않는다. 이 글에서 주당 수치를 쓰는 곳은 현재 주식수 위에서만이고, 과거와 잇는 곳에서는 총액으로 적는다.
한화 주가를 만드는 매출은 절반이 금융업이다
와이즈리포트가 2026년 6월 기준으로 적은 사업 부문별 매출 구성은 금융업 48.93%, 조선업 19.18%, 화약제조업 14.60%, 태양광사업 10.78%, 기타 6.51%다. 다섯 줄을 더하면 합계가 정확히 100.00%가 된다.
| 부문 | 매출 비중 |
|---|---|
| 금융업 | 48.93% |
| 조선업 | 19.18% |
| 화약제조업 | 14.60% |
| 태양광사업 | 10.78% |
| 기타 | 6.51% |
| 합계 | 100.00% |
이 표를 보고 나면 74조 7,854억 원이라는 매출액의 성격이 달라 보인다. 절반 가까이가 보험 계열의 수입이고, 5분의 1이 조선이다. 본체가 직접 하는 화약과 건설, 무역은 이 표에서 화약제조업 14.60%와 기타 6.51% 안쪽에 들어간다. 연결 매출 규모로 이 회사를 제조업체처럼 읽으면 처음부터 어긋난다.
같은 함정을 나는 한화솔루션 편에서 한 번 겪었다. 그때는 방향이 반대였다. 태양광 회사로 알려진 곳의 손익에서 먼저 빼야 할 세액공제 2,140억 원이 있었고, 그것을 빼고 나서야 본업의 크기가 보였다. 이번에 한 일은 빼기가 아니고 나누기이며, 대상도 손익이 아니라 매출 구성이다.
지주회사 구조를 값으로 옮기는 방식은 하나가 아니다. 삼성물산 편에서 나는 보유 상장 지분의 시장가를 시가총액과 견주는 방식을 썼고, 그 글의 결론은 지분가치가 시가총액의 두 배라는 것이었다. 이번 글은 그 방식을 쓰지 않는다. 여기서 보는 것은 시장가가 아니라 연결 손익 안에서 주주 계정으로 내려오는 비율이고, 두 방식은 같은 회사에 대해 서로 다른 답을 낼 수 있다. 어느 쪽이 맞는지를 나는 이 글에서 판정하지 않는다.
지주회사 지표가 양쪽 방향 모두에서 오독을 만든다는 점은 두산 편에서 이미 적었다. 그 글은 가격의 변동 폭을 만든 것이 사업이 아닌 기대였다는 이야기였고, 이 글은 가격이 세는 이익의 크기 이야기다. 소재가 겹치지만 재는 대상이 다르다.
한화 주가에 숫자를 옮겨 적은 세 곳
증권사 세 곳이 낸 금액을 날짜 순으로 줄 세운다. 대신증권은 두 번 나오므로 표는 다섯 줄이 되고, 맨 아래 한 줄에는 증권사 대신 시장 평균을 놓았다. 이 중 원문 자료를 직접 연 것은 두 곳이다.
| 출처 | 날짜 | 금액 |
|---|---|---|
| 대신증권(원문 열람) | 2026년 4월 2일(목) | 130,000원 |
| 삼성증권(원문 열람) | 2026년 5월 18일(월) | 170,000원 |
| 대신증권(2차 기사) | 2026년 8월 25일(화) | 163,000원 |
| 미래에셋증권(2차 기사) | 2026년 8월 25일(화) | 185,000원 |
| 시장 평균(컨센서스) | 2026년 9월 14일(월) | 151,364원 |
한국경제 컨센서스 화면의 평균 151,364원은 9월 15일(화) 종가보다 10.40% 위다(역산). 나는 이 숫자들을 내 것으로 옮겨 적지 않는다. 여기에 적는 이유는 두 곳이 같은 날 숫자를 위로 옮겼다는 사실 자체가 관찰 대상이기 때문이다. 대신증권은 4월의 130,000원에서 163,000원으로, 삼성증권은 150,000원에서 170,000원으로 옮겼다.
이 인용에는 두 가지 흠이 있다. 하나는 삼성증권의 170,000원이 5월 18일(월) 자료의 값인지 8월 하순 자료의 값인지를 기사들이 갈라 적지 않는다는 점이다. 5월 자료 원문에도 「150,000원에서 170,000원으로」라는 문장이 있고, 8월 하순 기사도 같은 문구를 전한다. 둘째는 4월과 5월 자료의 순자산가치 산정이 인적분할 이전 구성 위에서 이루어졌다는 점이다. 5월 자료의 주당 순자산가치 356,112원은 분할 전 주식수를 쓴 값이므로 지금의 주식수와 같은 문장에 놓을 수 없다. 그래서 이 글은 주당 순자산가치를 논지에 쓰지 않는다.
2분기 별도 실적은 줄었고 순이익만 늘었다
본체가 직접 하는 사업은 별도 기준으로 봐야 한다. 서울경제 보도 기준 2026년 2분기 별도 매출은 1조 13억 원으로 전년 동기 대비 11.4% 줄었고, 영업이익은 1,133억 원으로 12.6% 줄었다. 순이익은 510억 원으로, 전년 동기 321억 원 적자에서 흑자로 돌아섰다.
부문별로는 건설이 매출 5,774억 원(-21.7%), 영업이익 584억 원(-29.6%)이고, 글로벌이 매출 3,535억 원(+7.3%), 영업이익 49억 원(-30.0%)이다. 건설 쪽 감소 사유로는 2025년 2분기의 대형 프로젝트 도급 정산에 따른 기저 효과가, 글로벌 쪽 이익 감소 사유로는 암모니아 가격 상승에 따른 질산과 화약의 제조원가 상승이 보도됐다.
두 부문 매출을 더하면 9,309억 원이고 별도 매출 1조 13억 원과는 704억 원 차이가 난다(역산). 이 차이가 어느 부문인지는 보도에 없다. 2026년 8월 1일(토) 분할로 모멘텀 부문이 신설법인 쪽으로 넘어갔기 때문에, 이 2분기 실적 자체가 분할 전 구성 위에서 집계된 값이라는 점도 함께 적어 둔다. 별도 영업이익률은 11.32%다(역산).
한화 주가 기록에서 내가 쓰지 않은 값들
배당 총액과 주당배당금을 서로 곱하거나 나누지 않았다
회사 IR 배당 정보는 2025 사업연도 보통주 주당배당금을 1,100원, 배당금 총액을 987억 원, 배당성향을 26.5%로 적고 있다. 배당성향은 987 ÷ 3,725 = 26.50%로 연결 당기순이익 위에서 정확히 맞는다(역산). 그런데 1,100원에 현재 발행주식수를 곱하면 587억 원이고, 총액 987억 원과 400억 원이 벌어진다. 우선주 포함인지, 소각과 분할 이전 주식수 기준인지를 나는 확정하지 못했다. 그래서 이 글의 다른 곳에서는 주당배당금과 총액을 서로 이어 붙이지 않았다. 시가배당률 0.9%도 어느 날 주가 위에서 나온 값인지 적혀 있지 않아 쓰지 않았다.
52주 고가와 저가를 논지에 넣지 않았다
화면의 52주 최고가는 199,759원, 최저가는 93,277원이다. 고가를 저가로 나누면 2.14배 폭이고, 9월 15일(화) 종가는 고가의 68.63%다(둘 다 역산). 그런데 다른 화면은 같은 항목을 166,400원과 77,700원으로 적는다. 인적분할에 따른 수정주가 반영 여부가 갈리는 것으로 보이는데 어느 쪽이 수정 후인지를 확인하지 못했다. 두 쌍 모두 논지에서 뺐다.
지분율 표를 만들려다 만들지 않았다
지주회사 글이니 상장 자회사 지분율 표를 넣고 싶었다. 그런데 자료마다 값이 갈렸다. 한화솔루션 하나만 해도 서로 다른 세 값이 세 문서에서 나왔고, 한화시스템은 회사 지배구조 도식에서 읽히는 값과 언론이 최대주주 지분율로 적은 값이 어긋난다. 직접 보유와 간접 보유가 도식 위에서 구분되지 않기 때문으로 보인다. 사업보고서의 타법인 출자 현황을 직접 열지 않은 상태에서 표를 만들면 틀린 표가 된다. 본문에는 삼성증권 자료가 다룬 세 회사만 이름으로 남기고 표는 만들지 않았다.
한화 주가에 대한 내 스탠스와 기준점
이유는 하나다. 이 회사의 주당 수치가 딛고 선 이익이 그룹이 번 돈의 열에 하나쯤인데, 그 비율이 연도마다 18.70%에서 45.73% 사이를 오간다. 비율 자체가 이렇게 움직이면 지금의 배수가 무엇을 재는 값인지 내가 말할 수 없다.
내가 기다리는 것은 하나다. 2026년 연간 지배기업 소유주 귀속 순이익이 2025년 3,725억 원의 두 배를 넘으면, 연결 당기순이익과 주주 계정 사이의 간격이 좁혀졌다는 뜻이고 그때는 한 문장으로 말할 수 있다. 부차 조건 둘도 적는다. 첫째, 인적분할 이후의 존속법인 기준으로 다시 만들어진 증권사 추정치가 나오면 컨센서스 주당순이익 7,773원을 쓸 수 있게 된다. 둘째, 기업가치 제고 계획이 약속한 주당배당금 하한 1,000원이 어느 사업연도부터 적용되는지가 공시 원문에서 확정되면 배당 쪽으로 다른 글을 쓸 수 있다.
반대 방향의 조건도 적는다. 더 이코노미 보도는 재상장 첫날 순자산가치 대비 할인율이 약 69%로, 거래정지 직전 한 달 평균 61%보다 오히려 벌어졌다고 적었다. 분할로 사업 구조가 정리되면 할인이 좁혀진다는 전제가 적어도 첫 달에는 반대로 움직였다는 뜻이다. 이 방향이 이어지면 내가 기다리는 이익 쪽 조건이 채워져도 가격은 따라오지 않을 수 있다.
한화 주가를 두고 내가 틀릴 수 있는 스무 가지
- 세 이익 가운데 셋째 값 2,100억 원은 화면에 없던 값이고 내가 만들어 넣었다. 화면은 주당순이익 3,939원이 어느 12개월 위에서 나왔는지 적어 두지 않았고, 나는 그것을 알아내지 못한 채로 주식수를 곱했다. 이 한 줄이 흔들리면 이 글의 절반이 같이 흔들린다.
- 2024년에서 2025년 사이에 매출과 영업이익은 늘었는데 지배기업 소유주 귀속 순이익이 51.81% 줄어든 이유를 확인하지 못했다. 금융 부문의 평가 손익인지 일회성 항목인지 모른다.
- 9월 15일(화) 종가 137,100원은 일별 시세의 연속성으로 고른 값이다. 콕스톡과 한국경제 두 곳이 같은 값을 적었지만 두 화면이 같은 원천을 옮겼다면 일치는 아무것도 증명하지 않는다.
- 화면의 주가수익비율 36.48배는 9월 14일(월) 종가 위의 값이고, 내가 쓴 34.81배는 내 나눗셈이다.
- 시가총액 76,634억 원도 9월 14일(월) 기준이다. 9월 15일(화) 종가로 다시 계산한 7조 3,114억 원은 화면 어디에도 없다.
- 2025년 연결 실적 세 줄은 한국경제 기업재무 화면에서 옮겼고, 사업보고서 원문과 대조하지 않았다.
- 지배기업 소유주 귀속 순이익과 비지배지분 순이익의 합이 연결 당기순이익과 맞는다는 것만 확인했다. 두 값이 어느 자회사에서 얼마씩 왔는지는 보지 않았다.
- 주요 자회사 지분율이 모두 절반에 못 미친다는 서술은 삼성증권의 2026년 5월 18일(월) 자료를 근거로 한 것이고, 그 자료는 인적분할 이전 시점이다.
- 발행주식수 53,328,897주가 자기주식을 포함한 값인지 제외한 값인지 확인하지 않았다. 보유 자기주식 규모도 확인하지 못했다.
- 우선주 발행주식수를 확보하지 못했다. 한화3우B가 별도로 상장돼 있다는 사실만 확인했다.
- 두 번의 주식수 감소가 원 단위로 이어진다는 것은 세 개의 숫자가 맞물린다는 뜻이지, 그 숫자들이 공시 원문과 같다는 뜻은 아니다. 소각 주식수 4,450,816주는 화면값이고 보도의 445만 주와는 다르다.
- 사업 부문별 매출 구성 다섯 줄은 2026년 6월 기준 화면값이고, 다른 화면은 같은 항목을 조선업 없이 네 줄로 적는다.
- 2분기 별도 실적은 보도를 경유해 옮겼다. 부문 합계와 별도 매출의 704억 원 차이가 어디서 나는지 모른다.
- 2분기 실적은 분할 전 구성 위에서 집계됐다. 분할 후 존속법인 기준으로 다시 보면 다른 그림이 나올 수 있다.
- 증권사 세 곳의 금액 가운데 원문 자료를 직접 연 것은 두 곳뿐이고, 삼성증권의 170,000원이 5월 자료인지 8월 자료인지 갈라내지 못했다.
- 컨센서스 추정 주당순이익 7,773원이 분할 후 기준인지 확인하지 못했다.
- 순자산가치 할인율은 자료마다 54.75%에서 69% 사이로 갈린다. 산정 기준이 달라서 생기는 차이이므로 하나의 시계열처럼 읽으면 안 된다.
- 블로터 보도는 2025년 말 별도 기준 시뮬레이션에서 총차입금 4조 7,876억 원 전액이 존속법인에 남고 부채비율이 209.6%에서 274.9%로 오른다고 적었다. 나는 이 시뮬레이션 수치를 본문 논지에 쓰지 않았지만, 쓰지 않았다고 해서 영향이 없는 것은 아니다.
- 파이낸셜뉴스 보도에서 한화투자증권 엄수진 연구원은 인적분할의 결과물이 결국 대주주 지배력 강화에 쓰일 수 있다고 지적했다. 이 견해를 반박할 자료를 나는 갖고 있지 않다.
- 이 글이 연결 손익 안의 비율을 축으로 고른 이유는 그 값을 구할 수 있었기 때문이다. 순자산가치를 축으로 잡거나 자회사별 지분가치를 쌓아 올리는 경로를 골랐다면 다른 결론이 나왔을 텐데, 나는 그 두 경로를 입력값 부족으로 포기했다. 축을 고른 일이 결론을 상당 부분 정했다는 점을 부인하지 않는다.
본문의 가격과 지표는 2026년 9월 15일(화) 종가 기준으로 작성 시점에 확인한 값이다. 이 글은 작성한 날과 게시되는 날이 달라서 실제 시세와 다를 수 있다. 화면 지표 가운데 주가수익비율 36.48배와 시가총액 76,634억 원은 하루 앞선 9월 14일(월) 종가 위에서 계산된 값이며 본문에 그렇게 표시했다. 이 글에는 달러 환산이 없다. 재무 수치 출처는 와이즈리포트 기업정보와 아이알고 공시 목록, 그리고 청년일보 보도를 포함한 본문 링크들이다.
함께 보면 좋은 글