동서 배당: 주당현금흐름 1,291원 중 1,140원을 나눠 준다
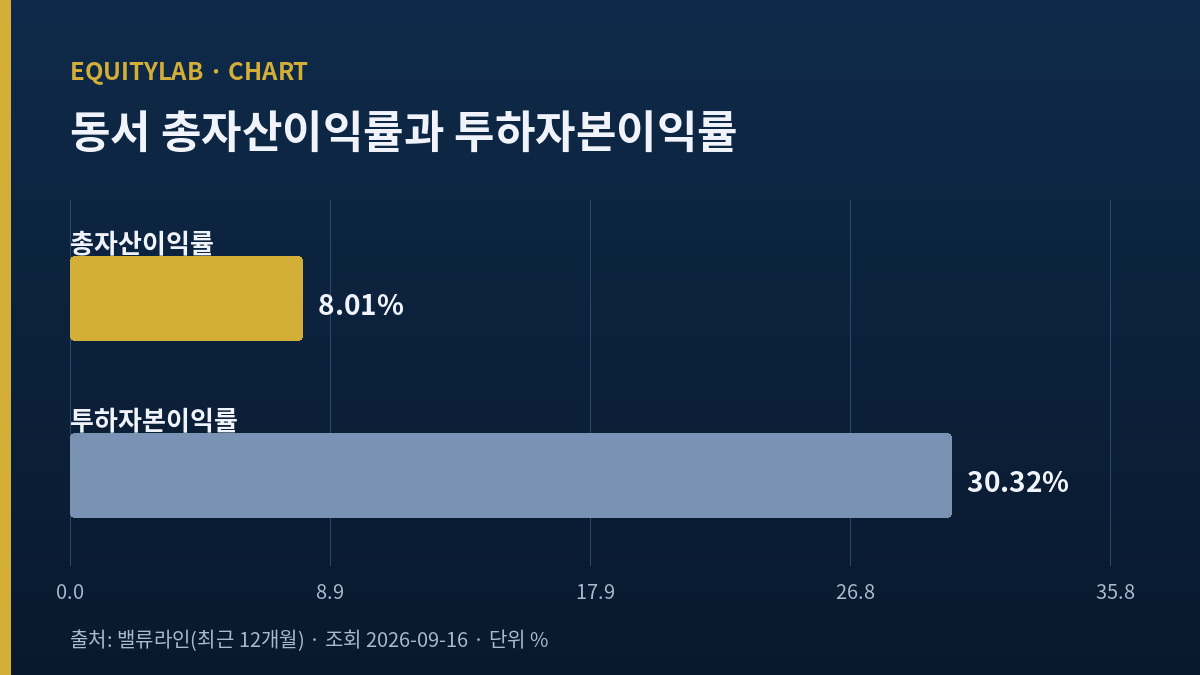
총자산이익률 8.01%. 투하자본이익률 30.32%. 동서 주가를 열기 전에 내가 먼저 나란히 놓은 두 비율이다. 같은 회사의 같은 열두 달을 두고 밸류라인이 함께 적어 둔 값이고, 뒤가 앞의 3.7853배다.
비율 하나가 다른 하나보다 크다는 것 자체는 흔한 일이다. 그런데 이 폭이 말하는 바는 꽤 좁다. 투하자본이익률이 총자산이익률보다 훨씬 크다는 것은, 회사가 실제로 돈을 굴리는 데 쓰고 있는 자본이 회사가 가지고 있는 자산 전체보다 한참 작다는 뜻이다. 쉽게 말해 이 회사 자산의 상당 부분은 영업에 투입되어 있지 않다. 나는 그 지점부터 세어 보기로 했다.
대상은 동서(026960)다. 맥심과 카누를 만드는 동서식품의 절반을 가진 회사이고, 코스피에 있고, 2026년 9월 16일(수) 종가가 25,300원이다.
+ 주가 25,300원 가운데 17,231원(68.11%)은 이미 주당순자산으로 적혀 있다
+ 부채비율 4.08%, 차입금비율 0.09%, 유동비율 1,521.09%
+ 주당현금흐름 1,291원 가운데 1,140원(88.30%)이 배당으로 나간다
목차
동서 주가 25,300원부터 적는다
가격을 먼저 세운다. 나는 2026년 9월 17일(목) 새벽에 이 글을 쓰고 있으므로, 내가 쓸 수 있는 값은 직전 거래일인 2026년 9월 16일(수)의 종가다. 콕스탁 일별 시세가 그날 25,300원, 전일대비 150원 하락, 하락률 0.59%, 거래량 37,921주를 적어 두었다. 한국경제 컨센서스 쪽도 같은 날짜 라벨에 25,300원을 붙여 놓았다.
둘이 맞으니 이대로 쓰면 되겠다고 생각했는데, 같은 종목을 적은 다른 두 곳이 달랐다. 한국경제 시세 쪽은 25,700원에 등락률 0.00%였고, 알파스퀘어는 25,350원에 100원 하락이었다. 25,700원은 콕스탁 열흘 표에서 2026년 9월 3일(목) 줄에 있는 값이고, 25,350원은 그 열흘 어디에도 없다.
열흘을 이어 붙여 봤다
어느 쪽을 믿을지는 열흘치를 이어 붙이면 정해진다. 콕스탁 표에는 등락률의 부호가 빠져 있어서, 나는 앞뒤 종가 차이로 부호를 되살린 뒤 비율을 다시 구했다.
| 날짜 | 종가(원) | 전일대비(원) | 내 재계산(%) |
|---|---|---|---|
| 9월 3일(목) | 25,700 | 해당 없음 | 해당 없음 |
| 9월 4일(금) | 25,450 | -250 | -0.9728 |
| 9월 7일(월) | 25,500 | +50 | +0.1965 |
| 9월 8일(화) | 25,500 | 0 | 0.0000 |
| 9월 9일(수) | 25,600 | +100 | +0.3922 |
| 9월 10일(목) | 25,400 | -200 | -0.7813 |
| 9월 11일(금) | 25,900 | +500 | +1.9685 |
| 9월 14일(월) | 26,050 | +150 | +0.5792 |
| 9월 15일(화) | 25,450 | -600 | -2.3033 |
| 9월 16일(수) | 25,300 | -150 | -0.5894 |
아홉 줄 전부가 콕스탁이 적어 둔 등락률과 소수점 아래 둘째 단위까지 맞았다. 게다가 와이즈리포트가 라벨 2026년 9월 15일(화)에 붙여 둔 25,450원과 하락 600원도 이 표의 그날 줄과 정확히 같다. 서로 다른 두 곳이 같은 열흘을 같은 모양으로 적고 있으니, 나는 2026년 9월 16일(수) 25,300원을 이 글의 가격 기준으로 삼았다. 25,700원과 25,350원은 여기에 기록만 하고 논지에는 쓰지 않는다.
동서 주가가 서 있는 재무상태표는 거의 빚이 없다
이 회사의 재무구조를 나는 이렇게 읽었다. 밸류라인 기준 부채비율 4.08%, 차입금비율 0.09%, 유동비율 1,521.09%, 이자보상배율 482.0배다. 네 값이 같은 방향을 가리킨다. 유동자산이 유동부채의 열다섯 배 남짓이고, 빌린 돈이 자기자본의 천분의 일 수준이며, 영업이익이 이자비용의 사백여든두 배다.
나는 부채비율이 10%대 초반인 회사를 여럿 봤지만 10% 아래는 드물게 본다. 부채비율이 이렇게 낮으면 이자율이 오르든 내리든 이 회사의 손익에 거의 영향이 없다. 반대로 말하면, 남의 돈을 써서 수익을 키우는 경로가 이 회사에는 사실상 닫혀 있다는 뜻이기도 하다. 자기자본이익률 8.41%가 투하자본이익률 30.32%보다 훨씬 낮은 이유의 절반이 여기 있다.
그래서 자산은 어디에 있나
여기서 내가 답을 다 알지 못한다는 것을 먼저 적어 둔다. 총자산이익률 8.01%와 투하자본이익률 30.32%의 3.7853배 차이는 영업에 안 쓰이는 자산이 크다는 것까지만 말해 준다. 그 자산이 현금인지, 관계기업 투자지분인지, 부동산인지는 이 비율만으로 갈라지지 않는다. 나는 반기보고서 원문을 이번 세션에 열지 못했고, 그래서 구성비를 숫자로 적지 않았다.
다만 짐작할 단서는 있다. 이 회사는 파이낸셜투데이 2025년 7월 24일 보도대로 동서식품 지분 50%를 가지고 있고, 나머지 절반은 몬델레즈가 가지고 있다. 비상장 회사의 절반이 관계기업 투자지분으로 재무상태표에 앉아 있다면 총자산은 커지고 투하자본은 커지지 않는다. 비율 두 개가 벌어지는 모양과 맞아떨어진다. 그러나 이건 내 짐작이고, 확인은 사업보고서를 열어야 한다.
동서 주가 25,300원 가운데 17,231원이 주당순자산이다
밸류라인이 2026년 6월 기준으로 적어 둔 주당순자산은 17,231원이다. 내가 정한 기준가 25,300원으로 나누면 68.1067%다. 뒤집어 말하면 주가에서 순자산을 빼고 남는 부분이 8,069원, 31.8933%뿐이다.
이 비율을 나는 싸다는 뜻으로 읽지 않는다. 순자산 대비 주가가 1.4683배라는 것은 식품 업종에서 특별히 낮은 값이 아니고, 무엇보다 순자산의 구성을 내가 방금 확인하지 못했다고 적었기 때문이다. 순자산의 큰 부분이 내가 회계장 자체를 볼 수 없는 비상장 합작사 지분이라면, 그 숫자의 신뢰도는 현금 68.11%와 같을 수 없다.
그래도 이 비율을 세어 두는 까닭은 하나다. 증권사가 이 종목에 붙여 놓은 추정치가 한 건도 없기 때문이다. 앞으로 벌 돈을 남이 세어 준 값이 없을 때, 내가 붙잡을 수 있는 건 이미 세어져 있는 값뿐이다.
동서 주가의 배당은 주당현금흐름 1,291원에서 1,140원을 가져간다
밸류라인 같은 표에 주당현금흐름 1,291원, 주당배당금 1,140원이 함께 적혀 있다. 나눠 보면 88.3036%다. 이 회사가 한 해 동안 만들어 내는 주당 현금의 열 중 여덟 이상이 주주에게 나간다.
기준가 25,300원에 대한 배당수익률은 1,140원을 나눠 4.5059%다. 와이즈리포트가 적어 둔 4.48%는 그쪽 기준가인 2026년 9월 15일(화) 25,450원으로 계산한 값이고, 4.4794%로 재현된다. 같은 배당금인데 어느 날 가격으로 나누느냐에 따라 0.03%포인트가 움직인다.
2025년에 처음 도입된 중간배당
이 배당 제도가 생긴 지 얼마 되지 않았다는 점을 나는 눈여겨봤다. 앞의 파이낸셜투데이 보도에 따르면 동서는 창사 이래 처음으로 중간배당을 도입했고, 2025년 중간배당은 주당 250원, 총액 246억 6,813만 원, 시가배당률 0.8%였다. 배당기준일은 2025년 8월 31일, 지급일은 2025년 9월 19일이다. 같은 보도가 현금배당성향이 2022년 42.9%에서 2024년 55.8%로 올라왔다고 적었고, 치킨스탁은 2025년 실적 기준 배당성향을 77.6%로 적는다.
배당성향이 40%대에서 70%대로 올라오는 동안 주당배당금도 함께 올라왔다. 케이파이브가 정리한 배당 이력을 보면 2018년부터 2021년까지 네 해 내리 주당 700원, 2022년 730원이었다. 지금이 1,140원이니 730원의 1.5616배다.
배당을 받는 주식 수를 거꾸로 세어 봤다
중간배당 총액 246억 6,813만 원을 주당 250원으로 나누면 98,672,520주가 나온다. 이 회사의 발행주식수는 99,700,000주이고 자사주가 1.03%이니, 자사주를 뺀 주식 수는 98,673,090주다. 둘의 차이가 570주다. 소수점 아래 둘째 단위까지만 공시되는 자사주 비율에서 나온 오차 범위 안이고, 나는 이것으로 자사주 규모가 화면 표기대로라는 것을 확인했다.
동서 주가에 증권사 전망이 한 건도 없다
한국경제 컨센서스는 2026년 9월 16일(수) 기준으로 이 종목에 투자의견 Not Rated, 제시 금액 0원, 추정 주당순이익 0.00원을 적어 놓았다. 밸류라인과 알파스퀘어에도 증권사 추정치 항목이 비어 있다. 나는 2026년에 발행된 이 회사 리포트를 이번 조사에서 한 건도 찾지 못했다.
이건 이 회사가 나쁘다는 신호가 아니다. 시가총액이 2조 5,224억 1,000만 원이니 작은 회사도 아니다. 다만 최대주주가 68.18%를 쥐고 있고 자사주가 1.03%, 외국인이 3.74%이며 유동주식비율이 30.04%다. 실제로 오가는 물량이 얇으면 기관 수요가 얇고, 기관 수요가 얇으면 리포트를 쓸 이유가 줄어든다. 2026년 9월 16일(수) 거래량 37,921주는 시가총액 2조 원대 종목치고 아주 적은 편이다.
그래서 나는 이 글에서 앞으로의 숫자를 한 개도 쓰지 않았다. 대신 이미 세어져 있는 것을 세었다. 그게 전망이 없는 종목을 보는 내 방법이다. 오뚜기를 볼 때도 같은 자세였는데, 그때는 4년 내내 같은 배당금이 무엇을 미루고 있는지를 물었다. 이번에는 배당이 오르고 있는 쪽이라 질문이 반대다. 오르는 배당이 어디서 나오는지를 물었고, 답의 8할은 주당현금흐름 1,291원 안에 있었다.
동서 주가를 적은 한 표가 기준가를 두 개 쓴다
밸류라인 표를 옮겨 적다가 한 가지를 발견했다. 그 표의 주가수익비율 16.29배를 주당순이익 1,449원에 곱하면 23,604원이 나온다. 주가순자산비율 1.37배를 주당순자산 17,231원에 곱하면 23,606원이 나온다. 두 값이 2원 차이로 같은 곳을 가리킨다. 그런데 같은 표의 시가총액 2조 5,972억 원을 발행주식수 99,700,000주로 나누면 26,050원이 나온다. 이건 2026년 9월 14일(월) 종가다.
한 표 안에서 비율 계열은 약 23,605원 위에 서 있고 시가총액은 26,050원 위에 서 있다. 둘이 2,445원 떨어져 있다. 23,605원은 내가 이어 붙인 열흘 어디에도 없으니 그보다 앞선 어느 날의 값이다. 나는 그 날짜를 특정하지 못했다.
그래서 처리는 단순했다. 밸류라인 표에 적힌 비율 네 개, 곧 주가수익비율 16.29배와 주가순자산비율 1.37배와 주가매출액비율 4.37배와 주가현금흐름비율 18.28배를 전부 내 논지에서 뺐다. 대신 같은 표의 주당 값들만 가져와 내 기준가 25,300원으로 다시 나눴다. 주가수익비율 17.4603배, 주가순자산비율 1.4683배, 주가현금흐름비율 19.5972배, 주가매출액비율 4.6869배가 내가 구한 값이다.
내가 이번에 쓰지 않은 값들
쓰지 않기로 한 것도 적어 둔다. 첫째, 기업가치 대비 상각전영업이익 비율은 와이즈리포트가 36.05배, 밸류라인이 10.90배로 3.3073배 차이가 난다. 어느 쪽이 무엇을 기업가치로 잡았는지 확인할 수 없어 둘 다 뺐다.
손익 계열은 이 글에 없다
둘째, 매출액과 영업이익과 순이익의 절대 금액, 그리고 영업이익률과 순이익률은 이 글에 한 줄도 넣지 않았다. 아래 반대편 목록에 증감률 세 개만 남겼고 그것이 이 글에 있는 손익 정보의 전부다. 이 회사의 손익 쪽에는 따로 파야 할 이야기가 하나 있는데, 그건 이 글의 축이 아니다. 이 글은 재무상태표와 현금 쪽만 본다. 한 편에 두 축을 겹쳐 놓으면 둘 다 얕아진다.
셋째, 업종 주가수익비율도 쓰지 않았다. 식품 업종 구성 종목을 확인하지 못한 채 배수만 옮기면 무엇과 비교한 것인지 내가 설명할 수 없다.
내가 잘못 읽었던 것
총자산이익률 8.01%를 처음 봤을 때 나는 곧바로 수익성이 평범한 회사라고 생각했다. 코스피 우량주에서 흔히 보는 값이고, 나쁘지도 좋지도 않다. 그렇게 적어 두고 다음 줄로 넘어갔다.
그런데 같은 표의 투하자본이익률이 30.32%였다. 이 숫자를 보고 나서야 앞의 판단이 틀렸다는 것을 알았다. 총자산이익률이 낮았던 이유는 수익성이 낮아서가 아니라, 이 회사가 가진 자산 가운데 돈을 버는 데 실제로 투입된 부분이 작아서였다. 나는 수익성 문제로 읽었는데 그건 자산 구성 문제였다.
이 오독에 이름을 붙이자면 구성 오독이다. 하나의 비율은 위와 아래에 무엇이 들어가느냐로 뜻이 완전히 달라지는데, 나는 결과 값만 보고 위쪽 성격을 단정했다. 교정 습관은 간단하다. 수익성 비율을 볼 때는 반드시 나누는 쪽이 무엇인지를 함께 적는다. 총자산인지 투하자본인지 자기자본인지를 적지 않은 수익성 비율은 나에게 아직 아무 말도 하지 않은 숫자다.
부끄러운 김에 하나 더 적는다. 나는 이 글 앞부분에서 순자산의 구성을 확인하지 못했다고 써 놓고도, 주당순자산이 차지하는 68.11%를 가격의 설명 가능한 부분처럼 다루고 있다. 그 68.11% 안에 내가 회계장을 볼 수 없는 지분이 얼마나 들어 있는지 모르는 채로 말이다. 이 글에서 가장 먼저 반박당할 대목이 여기다.
동서 주가에 대한 내 스탠스와 기준점
관망이다. 시가총액 2조 5,224억 1,000만 원은 코스피 시가총액 100위 밖이고, 나는 100위 밖 종목에 매수 스탠스를 내지 않는다. 그건 이 회사에 대한 평가가 아니라 내 규칙이다.
이 글이 깨지는 조건
그래도 기준점은 적어 둔다. 2026년 사업보고서에서 관계기업 투자지분이 총자산의 큰 부분을 차지한다는 것이 확인되면, 내가 위에서 짐작한 구조가 맞고 주당순자산 17,231원은 절반쯤 남의 회계장에 걸린 값이 된다. 그러면 나는 이 종목의 순자산 대비 비율을 앞으로 쓰지 않는다. 반대로 관계기업 투자지분이 작고 현금성 자산이 크다면, 68.11%는 내가 생각한 것보다 단단한 값이고 배당 88.30%의 재원도 훨씬 잘 설명된다. 그때는 이 종목을 다시 본다. 주당현금흐름 1,291원이 1,140원 아래로 내려오는 해가 오면, 배당은 현금흐름이 아닌 다른 데서 나오는 것이고 나는 그 재원부터 다시 센다.
판정 문서는 2026년 사업보고서와 2026년 3분기 보고서다. 날짜가 아니라 문서로 걸어 둔다.
반대편에 놓아 둔 것들
내 쪽으로 기운 글이 되지 않도록, 이 판단을 흔드는 것들을 모아 둔다.
- 2026년 상반기 영업이익이 전년 동기 대비 14.0% 줄었다(와이즈리포트).
- 같은 기간 순이익도 0.5% 줄었다. 매출만 2.0% 늘었다.
- 증권사 투자의견이 Not Rated다. 내 판단을 검증해 줄 바깥 시각이 없다.
- 유동주식비율이 30.04%다. 얇은 물량에서는 가격이 정보를 잘 반영하지 않는다.
- 2026년 9월 16일(수) 거래량이 37,921주뿐이다.
- 가격을 적은 네 곳 가운데 두 곳이 서로 다른 값을 적고 있었다.
- 밸류라인 한 표 안에서 기준가가 두 개로 갈린다.
- 기업가치 대비 상각전영업이익 비율이 두 곳에서 3.3073배 차이가 난다.
- 주당순자산 17,231원의 구성을 나는 확인하지 못했다.
- 총자산 가운데 영업에 안 쓰이는 부분의 정체를 확인하지 못했다.
- 반기보고서 원문을 이번 세션에 열지 못했다.
- 배당성향이 2025년 실적 기준 77.6%다. 이익이 줄면 배당이 먼저 눌린다.
- 배당성향은 2022년 42.9%에서 빠르게 올라왔다. 올라온 속도만큼 되돌릴 여지도 있다.
- 중간배당은 2025년에 처음 생긴 제도다. 쌓인 이력이 아직 짧다.
- 동서식품 지분은 절반이다. 절반의 주주는 이 회사가 아니다.
- 맥심과 맥스웰 상표권이 합작 상대에게 있다는 서술이 주주경제신문 기사에 있다. 다만 그 기사의 수치는 2021년까지라 나는 최신 상태를 확인하지 못했다.
- 같은 기사가 인스턴트커피 시장이 2017년 1조 200억 원에서 2019년 8,930억 원으로 줄었다고 적는다. 축소되는 시장이다.
- 커피 선물 가격은 트레이딩이코노믹스 기준 2026년 9월 16일(수) 파운드당 279.66달러로 1년 전보다 25.55% 낮지만, 같은 곳이 재고가 27년 최저라고 적는다. 원가는 양쪽으로 열려 있다.
- 52주 최고가 30,950원 대비 지금은 81.7447% 수준이다.
- 52주 최저가 22,350원 대비로는 113.1991%다. 싸다고 말하기 어렵다.
- 이 글의 비율 대부분이 한 곳의 표에서 나왔다. 제공자가 하나다.
여섯 달 뒤에 이 글을 읽으면 무엇이 먼저 낡나
마지막으로 이 글의 유통기한을 적어 둔다. 가장 먼저 낡는 것은 가격이다. 25,300원은 2026년 9월 16일(수) 하루짜리 값이고, 여기서 나온 68.11%와 4.5059%와 1.4683배가 전부 그 하루에 매달려 있다. 다음 거래일이면 셋 다 조금씩 틀린다.
두 번째로 낡는 것은 배당수익률이다. 1,140원은 2025년 실적에 대한 배당이고, 2026년 실적에 대한 배당은 2027년 초에 정해진다. 상반기 영업이익이 14.0% 줄어 있는 상태이므로 이 숫자가 유지된다는 보장이 없다.
세 번째는 이 글의 전제 자체다. 나는 증권사 추정치가 하나도 없다는 것을 출발점으로 삼았는데, 리포트 한 건만 나와도 이 글의 구성 이유가 사라진다. 그때는 내가 세운 비율 대신 남이 세운 추정치를 먼저 읽게 될 것이고, 그게 더 나을 수도 있다.
가장 늦게 낡는 것은 부채비율 4.08%와 유동비율 1,521.09%다. 이런 숫자는 한 해로는 잘 안 움직인다. 여섯 달 뒤에도 이 두 줄만은 비슷하게 남아 있을 것이고, 그래서 나는 이 글의 뼈대를 거기에 걸었다.
본문의 가격과 비율은 2026년 9월 16일(수) 종가 기준으로 작성 시점에 확인한 값이다. 비율은 소수점 아래 넷째 단위에서 반올림한 곳이 있어 합계나 재계산 결과에 오차가 생길 수 있다. 출처는 콕스탁 일별 시세, 한국경제 컨센서스, 와이즈리포트 기업개요, 밸류라인 투자지표, 치킨스탁이며, 화면마다 기준일이 다를 수 있어 본문에 각각의 기준일을 적었다.
참고한 곳: 콕스탁 일별 시세, 한국경제 컨센서스, 와이즈리포트 기업개요, 밸류라인 투자지표, 치킨스탁.
같은 방식으로 배당의 재원을 따라가 본 다른 기록으로는 하이트진로 편이 있다. 그쪽은 배당을 정하는 주체가 회사 바깥에 있다는 이야기였고, 이쪽은 배당의 재원이 회사 바깥에서 올 가능성을 다룬다. 결정 주체와 재원은 다른 문제다.
함께 보면 좋은 글