바이넥스 상반기 실적: 영업적자가 작년 한 해의 네 배
① 바이넥스 주가 6,260원(2026년 9월 17일 목요일 종가)에서 내가 먼저 나눈 것은 시가총액이 아니라 영업손익 두 줄이다. 2026년 상반기 영업손실 181억 2,680만 원을 2025년 연간 영업손실 45억 3,478만 원으로 나누니 3.9973배가 나왔다.
② 같은 반년에 매출은 731억 2,496만 원으로 전년 같은 반년 842억 9,000만 원 대비 13.2477% 줄었다. 파는 것은 줄었는데 남기지 못한 금액은 네 배가 됐다.
③ 나는 관망이다. 매출당 손실이 2024년 수준으로 돌아간 이유를 내가 원가 항목으로 갈라내지 못했고, 갈라내지 못한 채로는 값이 싸다는 말을 못 하겠다.
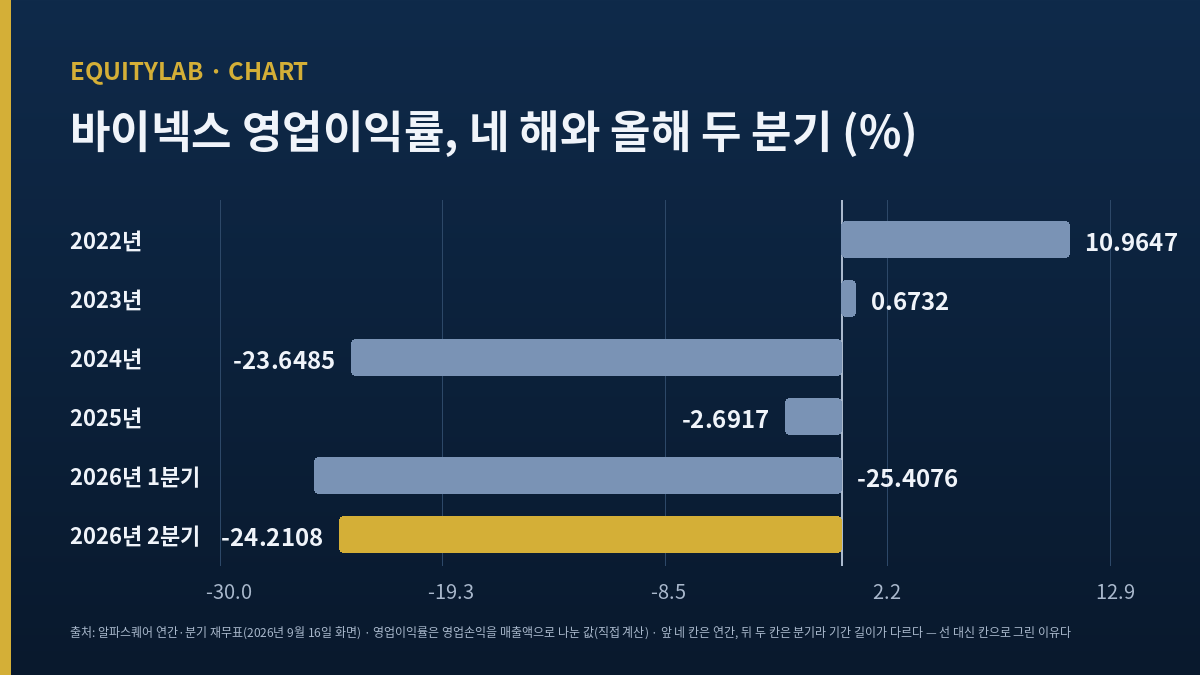
+10.9647 / +0.6732 / -23.6485 / -2.6917. 이 네 숫자는 바이넥스가 2022년부터 2025년까지 매출 100원에서 영업단까지 지켜 낸 금액이다(각 연도 영업이익을 매출액으로 나눈 값, 단위는 퍼센트). 2026년 상반기 값을 같은 셈으로 붙이면 -24.7888이 나온다. 네 해를 지나 다섯 번째 칸에 찍힌 숫자가 2024년 칸과 거의 같아졌다는 뜻이다.
바이넥스 주가를 검색창에 치는 사람이 궁금한 것은 보통 이 회사가 바이오의약품 위탁개발생산을 한다는 설명은 아닐 것이다. 18,860원까지 갔던 값이 6,260원까지 내려온 이유 쪽일 것이다. 나는 그 이유를 주가 화면에서 찾지 못했다. 손익계산서 위에서 찾았고, 찾은 것은 하나였다. 이 회사가 2025년에 사상 최대 매출을 찍고도 영업에서 적자를 냈으며, 2026년 들어 매출이 줄자 그 적자가 곧바로 네 배로 벌어졌다는 것이다.
목차
바이넥스 주가 6,260원이 어느 날짜 위에 서 있는가
먼저 내가 쓰는 가격의 날짜부터 못 박는다. 2026년 9월 17일 목요일 종가 6,260원이다. 전날 6,340원에서 80원 내렸고 등락률은 -1.2618%다. 그날 거래된 보통주는 34,218주였다.
이 한 줄을 확정하는 데 생각보다 시간이 걸렸다. 내가 연 화면 세 곳에서 서로 다른 기준가 다섯 개가 나왔기 때문이다. 콕스탁 일별시세와 치킨스탁 현재가는 6,260원을 보여 줬다. 밸류라인 지면의 주가 표시는 같은 날 16시 55분 기준 6,270원이었다. 그런데 같은 화면의 시가총액 2,072억 원을 상장주식수 32,684,188주로 나누면 6,339.46원이 나온다. 9월 16일 종가 6,340원이다. 치킨스탁의 시가총액 2,053억 원을 같은 주식수로 나누면 6,281.32원이고, 이 값은 열흘 시세 어디에도 없다.
가장 크게 벌어진 것은 밸류라인의 배수 네 줄이었다. 주가수익비율 -8.18에 주당순이익 -895원을 곱하면 7,321원, 주가순자산비율 1.49에 주당순자산 4,926원을 곱하면 7,340원, 주가현금흐름비율 114.35에 주당현금흐름 64원을 곱하면 7,318원, 주가매출액비율 1.52에 주당매출액 4,812원을 곱하면 7,314원이다. 네 값이 7,310원대에 모여 있다. 즉 그 네 줄은 7,300원대 어느 날의 가격 위에서 계산된 값이고, 9월 17일과는 무관하다.
그래서 나는 화면의 그 네 줄을 한 줄도 옮기지 않았다. 대신 같은 지면의 주당 금액만 가져와 6,260원으로 다시 계산했다. 주가순자산은 1.2708, 주가매출액은 1.3009가 된다. 시가총액도 내가 직접 곱했다. 6,260원 곱하기 32,684,188주는 2,046억 300만 원이다(204,603,016,880원). 콕스탁 화면의 2,046억 원과 원 단위까지 같은 방향으로 닫힌다.
바이넥스 주가가 지나온 네 해의 영업이익률
첫 번째 셈: 매출액 말고 매출 100원의 끝을 본다
알파스퀘어가 실은 연간 재무표를 원 단위로 옮겨 적고, 영업이익을 매출액으로 나눴다.
| 기간 | 매출액 | 영업손익 | 영업이익률 |
|---|---|---|---|
| 2022년 | 1,566억 7,703만 | +171억 7,914만 | +10.9647% |
| 2023년 | 1,548억 2,478만 | +10억 4,226만 | +0.6732% |
| 2024년 | 1,300억 5,055만 | -307억 5,500만 | -23.6485% |
| 2025년 | 1,684억 7,491만 | -45억 3,478만 | -2.6917% |
| 2026년 1분기 | 353억 1,542만 | -89억 7,280만 | -25.4076% |
| 2026년 2분기 | 378억 954만 | -91억 5,401만 | -24.2108% |
출처: 알파스퀘어 연간·분기 재무표(2026년 9월 16일 화면) | 영업이익률은 내가 영업손익을 매출액으로 나눈 값
2025년 매출 1,684억 7,491만 원은 2024년 1,300억 5,055만 원보다 29.5457% 많다. 표에 적은 네 해 가운데 가장 큰 금액이다. 그런데 그해에도 영업은 적자였다. 매출이 가장 컸던 해에 매출 100원이 영업단까지 남기지 못한 금액이 2원 69전이라는 뜻이다.
두 번째 셈: 반년이 열두 달을 넘어섰다
2026년 1분기와 2분기 영업손실을 더하면 181억 2,680만 원이다(89억 7,280만 + 91억 5,401만). 이 금액을 2025년 연간 영업손실 45억 3,478만 원으로 나눈 값이 3.9973배다. 반년이 앞선 열두 달을 네 배로 넘어섰다.
같은 반년의 매출은 731억 2,496만 원이다. 전년 같은 반년은 인베스팅닷컴 분기 실적표의 2025년 1분기 397억 9,000만 원과 2분기 445억 원을 더한 842억 9,000만 원이고, 둘을 나누면 13.2477% 감소다. 1분기만 떼어 보면 353억 1,542만 원 대 397억 9,000만 원으로 11.2455% 감소인데, 치킨스탁 화면이 같은 분기에 적어 둔 -11.2%와 소수점 첫째까지 맞는다. 두 화면이 서로 모르는 채로 같은 값을 냈다는 뜻이라 나는 이 대조 값을 받아들였다.
매출은 13.2477% 줄었고, 영업손실은 3.9973배가 됐다. 이 두 숫자의 방향이 같지 않다는 것이 이 편의 전부다.
바이넥스 주가 뒤에 있는 공장 두 곳
매출이 13% 줄었는데 손실이 네 배로 벌어지려면 매출을 따라 줄지 않는 원가가 있어야 한다. 위탁생산업에서 그런 원가는 보통 설비 쪽에 앉는다. 배양조와 정제 라인은 주문이 없어도 감가상각이 붙고, 사람과 공조와 검증은 라인이 돌지 않아도 유지된다.
이 회사의 설비 이야기는 두 곳으로 갈린다. IBK투자증권 정이수 연구원이 2026년 3월 18일에 낸 노트는 2025년 4분기 매출 388억 원과 영업손실 63억 원을 적고, 그 부진을 송도 공장 셧다운 영향으로 설명했다. 같은 노트는 그 셧다운이 상업화 생산에 맞게 라인을 올리기 위한 조치이며 셧다운 주기가 연 1회에서 3년에 1회로 조정될 예정이라고 적었다. 오송 공장에 대해서는 상업화 생산에 맞는 라인 구축을 목표로 2026년 4분기까지 증설이 진행될 것으로 예상한다고 썼다.
나는 이 서술을 그대로 옮기되, 그 노트가 투자의견 Not Rated이고 제시 금액이 없으며 2026년 실적 추정치를 담지 않았다는 사실도 함께 적는다. 리포트에 실린 위탁생산 계약은 4건, 합계 702억 원이었다.
CDMO라는 업종에서 설비 증설이 손익에 어떻게 얹히는지는 규모가 다른 회사에서 이미 본 적이 있다. 나는 그 문제를 가장 큰 위탁생산사의 값을 두고 관망했던 기록에서 한 번 다뤘는데, 그때는 설비가 다 돌아가는 회사의 값이 비싼지가 문제였다. 이번은 반대다. 라인이 다 돌지 않는 동안 그 라인의 비용이 손익계산서 어디에 앉는가가 문제다.
주식 수를 줄이는 것으로 값이 올라오지 않는다는 것도 나는 같은 업종에서 봤다. 주식 15.9%를 없앤 해에 값이 40% 넘게 내린 치과 임플란트 회사를 세어 봤을 때, 값을 끌어내린 것은 나눌 주식 수가 아니라 나눠질 이익 쪽이었다. 바이넥스도 지금은 이익 쪽 문제다.
내가 이번에 쓰지 못한 값들
매출원가와 재고자산을 한 줄도 열지 못했다
이 편의 축이 원가라면 매출원가와 매출총이익을 인쇄하는 것이 맞다. 열지 못했다. 기업모니터는 접속 자체가 로봇 규칙에 막혔고, 나이스비즈인포는 재무 수치를 유료 보고서 뒤에 뒀으며, 밸류라인은 재고자산과 매출원가 항목을 공란으로 뒀다. 회사 홈페이지는 403으로 닫혀 있었다. 그래서 나는 원가를 직접 인쇄하는 대신 영업이익률의 전개만으로 이 편을 썼다. 매출 100원이 영업단까지 못 오는 정도는 볼 수 있지만, 그 금액이 원재료에서 새는지 감가상각에서 새는지 인건비에서 새는지는 이 글에 없다.
인베스팅닷컴의 2026년 2분기 줄은 뺐다
같은 분기 실적표에서 2025년 네 분기는 받아 쓰고 2026년 2분기 줄은 뺐다. 그 화면은 2026년 2분기 매출을 492억 원, 주당순이익을 +7.93원으로 적어 뒀는데, 알파스퀘어의 같은 분기는 매출 378억 954만 원에 순손실 150억 1,877만 원이다. 두 값이 같은 회사의 같은 석 달일 수 없다.
어느 쪽을 받을지는 다른 화면이 갈랐다. 밸류라인이 2026년 6월 기준으로 낸 주당순이익 -895원에 상장주식수를 곱하면 292억 5,235만 원 손실이다. 2025년 3분기와 4분기 주당순이익(-29.37원, -112.59원)에 주식수를 곱한 값과 2026년 1분기, 2분기 순손실을 더하면 292억 8,789만 원이다. 두 경로의 차이가 0.12%다. 알파스퀘어의 2분기 줄을 넣어야 이 셈이 닫히므로, 나는 알파스퀘어를 받고 인베스팅닷컴의 그 한 줄을 뺐다. 2025년 네 분기 줄은 합계가 연간 순손실과 0.59억 원 차이로 닫혀서 그대로 썼다.
확인해서 통과한 것 하나
주식 수는 흔들리지 않았다. 2025년 10월 28일에 알려진 교환사채는 회사가 갖고 있던 주식 836,512주를 교환 대상으로 삼았고, 이 숫자는 상장주식수 32,684,188주의 2.5594%다. 보도가 적은 2.56%와 소수점 둘째까지 맞는다. 교환 대상은 이미 발행된 주식이므로 교환이 일어나도 발행주식총수는 그대로다. 즉 이 글의 주당 값들은 교환사채 때문에 다시 그릴 필요가 없다.
바이넥스 주가 옆에서 누가 주식을 줄였나
2026년 5월 7일 공시에서 삼성자산운용은 보유 주식을 1,700,373주에서 1,366,763주로 줄였다. 333,610주 감소이고, 상장주식수로 나누면 5.2024%에서 4.1817%로 내려간다. 보고 사유는 매매로 인한 변동보고의무 발생이다. 5% 선 아래로 내려간 것이라 그 뒤로는 같은 방식의 공시가 붙지 않는다. 외국인 보유 비중은 9월 16일 화면 기준 7.31%였다.
가동률을 물어야 했는데 나는 시점을 물었다
가동률이라는 낱말을 나는 이 종목 화면에서 한 번도 보지 못했다. 그런데 처음 표를 만들 때 나는 오송 증설과 적자 확대를 한 덩어리로 묶어 읽었다. 공장을 짓느라 돈이 나가서 손실이 커졌다는 그림이었다. 표를 다시 보니 시점이 어긋난다. 증설이 2026년 4분기까지 진행될 것이라는 서술은 2026년 3월에 나왔고, 영업손실이 분기당 90억 원대로 올라선 것은 2026년 1분기다. 게다가 증설 투자는 자산 쪽으로 먼저 들어가고, 손익계산서에는 그 뒤에 감가상각으로 붙는다. 두 사건이 같은 해에 있었다는 이유로 원인과 결과로 붙여 읽은 것이다.
이걸 뭐라 부를지 한참 생각했는데, 결국 내가 한 것은 동시성을 인과로 바꿔치기한 읽기였다. 고치는 습관은 하나만 남겨 둔다. 두 사건을 원인과 결과로 묶기 전에 각각의 날짜를 먼저 적어 보는 것이다. 이번에는 적어 보니 순서가 맞지 않았다.
바이넥스 주가에 대해 내가 보는 경로 셋
내가 가장 무겁게 보는 경로 (45%)
3분기와 4분기 매출이 400억 원대 초반으로 올라오고 분기 영업손실이 50억 원 아래로 좁혀진다. 송도 라인이 다시 돌고 오송 증설이 마무리 단계로 가면 산술적으로 가능한 그림이다. 이 경로에서도 2026년 연간 영업손익은 적자다. 값이 다시 그려지려면 2027년까지 가야 한다.
내가 빗나갈 경로 (35%)
분기 손실이 90억 원대에서 내려오지 않는다. 그러면 2026년 연간 영업손실이 300억 원대가 되고, 2024년 -307억 5,500만 원과 같은 크기가 된다. 매출은 2024년보다 많은데 손실은 같은 해를 되풀이하는 그림이라, 이 경우 문제는 주문량이 아니라 원가 구조 쪽이다. 나는 그 구조를 이번에 못 열었으므로 이 경로를 낮게 볼 근거가 없다.
나머지 (20%)
위로 크게 벌어지는 경우(10%)는 위탁생산 계약이 분기 매출을 한 번에 올려놓는 그림이다. 리포트에 적힌 계약 4건 합계 702억 원이 연 단위로 나뉘어 들어온다고 보면 한 분기에 실릴 금액이 얼마나 되는지 셈이 되는데, 나는 그 계약들의 기간을 확인하지 못해 그 셈을 본문에 넣지 않았다. 아래로 크게 벌어지는 경우(10%)는 증설이 끝난 라인이 주문 없이 감가상각만 붙는 그림이다.
바이넥스 주가에 대한 내 전제가 깨지는 조건
내 전제는 하나다. 매출당 손실이 2026년 1분기와 2분기 수준으로 굳어진 것이 아니라 설비 전환기의 일시적 모양이라는 것. 이 전제는 2026년 3분기 보고서에서 분기 영업손실이 90억 원대에서 내려오지 않고 매출도 380억 원 아래로 머무르는 것으로 확인되면 깨진다. 그때는 이 표를 다시 그리는 선에서 끝나지 않는다. 업종 판단을 다시 해야 한다.
내가 이 글에서 반대편에 세워 둔 것들
- 2026년 상반기 두 분기는 표본이 둘이다. 두 점으로 기울기를 그리는 것은 원래 위험하다.
- 2025년 연간 영업손실 45억 3,478만 원은 4분기 송도 셧다운이 눌러 놓은 값이라, 비교 기준 자체가 이미 낮다.
- 그 셧다운을 라인 업그레이드로 설명한 것은 회사 쪽 서술을 옮긴 리포트이지, 내가 확인한 사실이 아니다.
- 같은 리포트는 투자의견 Not Rated이고 제시 금액이 없다. 방향은 적혀 있어도 크기가 비어 있는 문서다.
- 그 리포트는 2026년 3월 18일 자다. 이 글을 쓰는 시점에서 여섯 달 지난 서술이다.
- 2026년 실적 추정치를 담은 실명 증권사 문서를 나는 한 건도 열지 못했다.
- 인베스팅닷컴에 3분기 추정 매출 530억 원과 추정 주당순이익 74.04원이 걸려 있지만 작성 기관 이름이 없다.
- 그 화면의 2026년 2분기 줄이 다른 경로와 어긋났다는 것은 「내가 이번에 쓰지 못한 값들」에 적어 뒀다. 그 화면의 추정치도 그만큼 무게를 잃는다.
- 영업이익률 여섯 값은 전부 연결 기준인지 별도 기준인지 화면에 라벨이 없었다.
- 매출원가를 못 열었으므로 원가 구조 이야기는 추론이다.
- 재고자산도 못 열었다. 위탁생산에서 재고 회전은 가동률의 대리 지표인데 그 지표가 이 글에 없다.
- 영업활동현금흐름도 못 열었다. 적자의 얼마가 현금으로 나갔는지 나는 모른다.
- 부채비율은 알파스퀘어가 2025년 말 48.37%로, 밸류라인이 2026년 6월 기준 93.75%로 적었다. 기준일이 다르지만 반년에 두 배라 둘 중 하나가 다른 범위일 가능성을 배제하지 못했다.
- 주당순자산도 두 값이다. 밸류라인 4,926원과 치킨스탁 5,730원의 차이가 804원, 큰 값 대비 14.0314%다.
- 그래서 이 글의 주가순자산비율 1.2708도 한쪽 화면 위에서만 성립한다.
- 화면 세 곳이 기준가 다섯 개를 만들어 낸다는 것은 내가 고른 6,260원도 누군가의 화면에서는 틀린 값이라는 뜻이다.
- 52주 최고 18,860원 대비 33.1919%라는 사실은 값이 싸다는 근거가 아니다. 그 사이에 손익이 뒤집혔다.
- 52주 최저 5,500원 대비로는 아직 13.8182% 위다.
- 열흘 동안 6,800원에서 6,260원까지 540원 내렸다. 7.9412%다. 이 정도 폭이면 어느 날 종가를 쓰느냐에 따라 모든 값이 흔들린다.
- 삼성자산운용의 매도는 이유가 공시에 적히지 않는다. 펀드 환매일 수도 있다.
- 교환사채 836,512주는 발행주식수를 늘리지 않지만, 교환이 일어나면 시장에서 실제로 거래되는 주식은 늘어난다.
- 위탁생산 계약 4건 702억 원은 리포트의 표에서 온 숫자이고, 각 계약의 기간과 인식 방식을 나는 확인하지 못했다.
- 이 회사는 위탁생산만 하지 않는다. 자체 의약품 사업이 있고, 두 사업의 손익을 나는 나눠 보지 못했다.
- 코스닥 시가총액 2,046억 원짜리 회사다. 하루 34,218주가 거래되는 종목에서 내 계산이 맞아도 값이 그쪽으로 간다는 보장이 없다.
- 그리고 이 글이 기대는 영업이익률 여섯 값은 전부 한 곳의 화면에서 왔다. 그 화면이 틀리면 이 글 전체가 틀린다.
이 글이 틀렸다면 누가 먼저 알게 되나
이 글의 문장들은 서로 다른 속도로 늙는다. 누가 먼저 그 사실을 알게 되는지 순서대로 적어 둔다.
- 가장 먼저 아는 사람은 회사 회계팀이다. 2026년 3분기 숫자를 나보다 먼저 보고, 매출당 손실이 굳어졌는지 아닌지를 안다. 공시는 11월 16일이 법정 기한이다.
- 다음은 이 회사 물량을 들고 있는 기관이다. 5% 선 위로 다시 올라오거나 아래로 더 내려가는 움직임은 내가 뉴스로 알기 전에 그쪽에서 결정된다.
- 세 번째는 증권사다. 여섯 달 동안 새 문서가 없던 종목에 노트가 한 건이라도 붙으면, 이 글의 커버리지 공백이라는 전제가 그 날로 끝난다.
- 네 번째가 나다. 나는 위 셋이 만든 결과를 화면에서 읽는 사람이고, 그래서 늘 마지막이다.
- 그리고 이 글에서 가장 먼저 무너질 문장은 결론이 아니라 기준가다. 6,260원은 9월 18일 금요일 장이 닫히는 순간 낡는다. 나머지 문장들은 그 뒤에 하나씩 차례를 기다린다.
매출당 손실이 왜 2024년 수준으로 돌아갔는지를 원가 항목으로 갈라내지 못했고, 갈라내지 못한 채로 값이 싸다고 적는 것은 내 일지에서 하지 않기로 한 일이다. 3분기 보고서가 나오면 이 표의 여섯 칸에 일곱 번째 칸을 붙일 생각이다. 너라면 어느 칸부터 열어 보겠는가.
본문의 가격과 지표는 2026년 9월 17일 종가 기준이다. 억 원 단위 금액은 원 단위 공시값을 반올림한 개략값이고, 비율은 내가 원 단위 값으로 직접 나눈 값이다.
참고한 곳: 콕스탁 일별시세 · 알파스퀘어 재무표 · 밸류라인 투자지표 · 치킨스탁 · 인베스팅닷컴 분기 실적표 · 주주경제신문 교환사채 보도 · 디지털투데이 지분 변동 보도
함께 보면 좋은 글