해성디에스 실적: 5년 전 수준의 매출에 이익은 27.9% 적다
| 매출액 | 2021년 6,553.73억 | 2025년 6,533.97억 |
| 매출총이익 | 1,356.55억 | 978.03억 |
| 재고자산 | 886.76억 | 1,323.97억 |
나는 해성디에스 주가를 관망으로 둔다. 세 줄 중 첫 줄만 5년 전 크기로 돌아왔기 때문이다.
메리츠증권 표를 처음 열었을 때 나는 매출액 칸의 653.4를 653억 4,000만 원으로 읽었다. 이 회사의 2025년 매출은 6,533억 9,688만 원이다. 표의 단위는 억이 아닌 십억이었고, 나는 자릿수를 세 칸 통째로 잘못 읽은 채로 20분쯤 더 갔다. 순이익 23.8을 주식수 1,700만 주로 나눠 보고 나서야 걸렸다. 23.8십억 원을 1,700만 주로 나누면 1,400원이고, 같은 표의 EPS 칸에 1,401이 적혀 있었다. 자릿수가 맞는지는 표 안에서 서로 나눠 보면 그 표 안에서 드러난다는 것을 이번에 배웠다. 아래 숫자는 전부 그 대조를 통과시킨 뒤에 옮긴 것이다.
이 회사를 보게 된 계기는 9월 16일(수)이었다. 그날 해성디에스는 5만 7,400원으로 마감해 전 거래일 대비 19.09% 올랐고, 경제지 EBN 집계에서 코스피 상승률 1위였다. 같은 날 디와이덕양 18.52%, LS에코에너지 13.54%, DB하이텍 7.11%가 함께 올랐다. 회사가 그날 낸 공시는 없었다. 반도체 관련주 전반에 매수세가 들어온 흐름에 이 종목이 가장 크게 실렸을 뿐이다. 다음 거래일인 9월 17일(목)에는 5만 4,400원으로 5.23% 내렸다. 이틀치 등락이 회사에서 나온 것이 없다면, 나는 회사에서 나온 숫자를 봐야 한다.
목차
해성디에스 주가가 딛고 선 매출은 5년 전과 같다
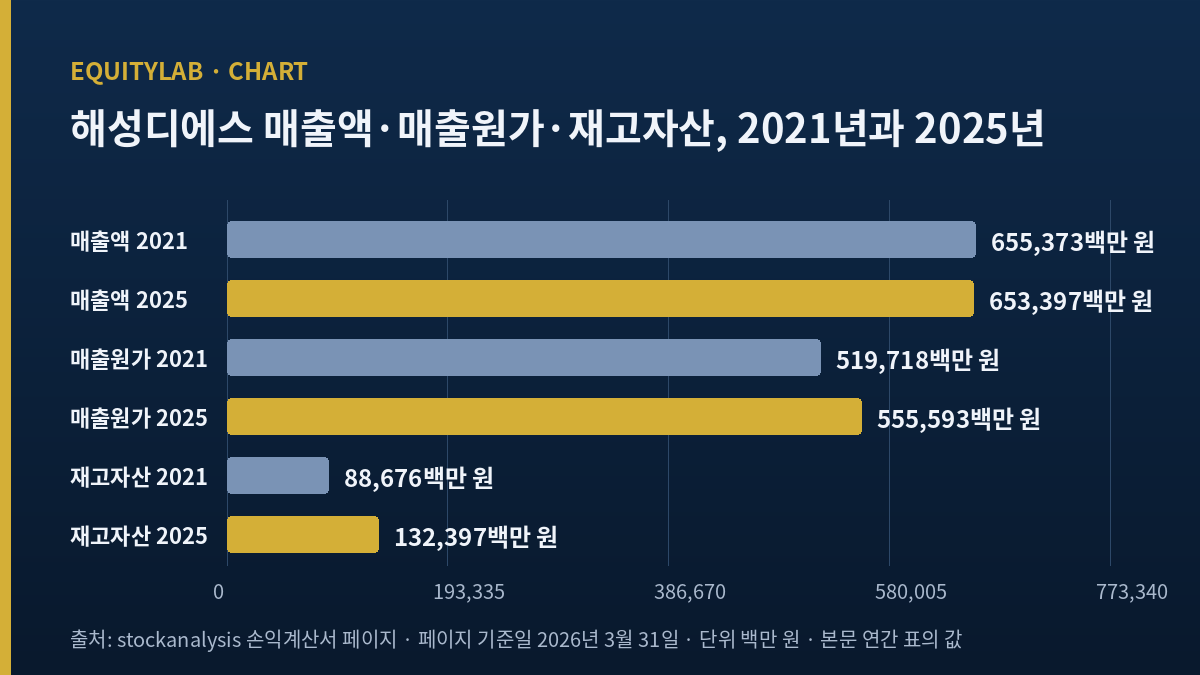
내가 쓰는 연간 숫자는 전부 백만 원 단위로 공표된 값이다. 2021년 매출액 655,373백만 원, 2025년 매출액 653,397백만 원. 두 값의 차이는 1,976백만 원이고 비율로는 0.3015% 감소다. 5년이 지났는데 회사가 판 금액은 사실상 같은 크기다.
같은 두 해의 매출원가는 519,718백만 원과 555,593백만 원이다. 35,875백만 원, 6.9028% 증가다. 매출은 0.3% 줄었는데 원가는 6.9% 늘었으니 그 사이에 낀 매출총이익은 135,655백만 원에서 97,803백만 원으로 내려앉는다. 37,852백만 원, 27.9031% 감소다. 매출원가율로 바꿔 적으면 79.3011%에서 85.0315%로 5.7304%포인트 올랐다.
나는 이 셋을 따로따로 보다가 한 표에 세로로 맞춰 놓고서야 뭘 보고 있는지 알았다. 매출이 그대로라는 말과 이익이 그대로라는 말은 전혀 다른 문장인데, 매출만 보는 요약에서는 두 문장이 구별되지 않는다.
다섯 해를 한 표에 놓으면
| 항목(백만 원) | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 매출액 | 655,373 | 839,358 | 672,245 | 602,994 | 653,397 |
| 매출원가 | 519,718 | 574,126 | 511,524 | 491,557 | 555,593 |
| 매출총이익 | 135,655 | 265,232 | 160,722 | 111,437 | 97,803 |
| 영업이익 | 86,330 | 204,416 | 102,512 | 56,870 | 46,491 |
| 재고자산 | 88,676 | 115,610 | 90,141 | 107,237 | 132,397 |
| 매출총이익률 | 20.70% | 31.60% | 23.91% | 18.48% | 14.97% |
출처: 주가 데이터 사이트 stockanalysis 손익계산서 페이지 · 페이지 기준일 2026년 3월 31일 · 단위 백만 원 · 매출총이익률은 매출총이익을 매출액으로 나눈 값이다(역산)
2022년 한 해만 떼어 놓고 보면 이 회사는 전혀 다른 회사처럼 보인다. 매출총이익률 31.60%에 영업이익 2,044억 원. 그 뒤 세 해 동안 이익률은 23.91%, 18.48%, 14.97%로 한 번도 반등하지 않고 내려왔다. 2025년의 14.97%는 표 안에서 가장 낮은 값이다.
해성디에스 주가의 매출원가가 매출보다 빨리 늘었다
2024년과 2025년 사이만 보면 방향이 더 또렷하다. 매출은 602,994백만 원에서 653,397백만 원으로 8.3588% 늘었고, 매출원가는 491,557백만 원에서 555,593백만 원으로 13.0272% 늘었다. 원가 증가율이 매출 증가율의 1.5585배다. 그래서 매출이 504억 원 늘어난 해에 매출총이익은 111,437백만 원에서 97,803백만 원으로 13,634백만 원 줄었다.
내가 이 문장을 쓰면서 조심하는 지점이 하나 있다. 매출원가에는 감가상각비가 들어간다. 이 회사는 2023년에 창원 공장 증설을 공시했고 그 뒤 3년 동안 설비를 계속 사들였으며, 감가상각비는 그 3년 내내 해마다 늘었다. 새로 지은 설비가 가동에 들어가면 그 설비의 감가상각비가 원가로 내려앉는다. 원가율이 오른 것이 판가가 밀려서인지 상각비가 늘어서인지는 부문별 원가 명세를 열어야 갈리는데, 나는 그 명세를 못 열었다. 그래서 이 글은 원가율이 올랐다는 사실까지만 적고 그 이유를 단정하지 않는다.
매출은 5년 전 크기로 돌아왔는데 매출총이익은 따라오지 않았다. 사라진 378억 원이 어디로 갔는지가 이 회사를 보는 첫 질문이다.
재고는 49.3% 늘었고 회전은 30일 가까이 느려졌다
재고자산은 2021년 88,676백만 원에서 2025년 132,397백만 원이 됐다. 43,721백만 원, 49.3042% 증가다. 매출이 0.3% 줄어든 기간에 재고만 절반 가까이 늘었다.
재고를 매출원가로 나눠 365를 곱하면 재고가 한 바퀴 도는 데 걸리는 날수가 나온다. 2021년은 88,676을 519,718로 나눈 0.170627에 365를 곱해 62.2775일, 2025년은 132,397을 555,593으로 나눈 0.238296에 365를 곱해 86.9790일이다. 24.7015일이 늘었다. 2026년 1분기까지의 12개월 기준으로는 재고 151,098백만 원을 매출원가 597,089백만 원으로 나눠 92.3661일이 된다. 5년 전보다 30.0886일 길다. 세 값 모두 공표된 두 숫자를 나눠 만든 것이라 각각 역산임을 적어 둔다.
재고가 늘어나는 것 자체는 나쁜 신호가 아니다. 2026년 2분기 매출이 2,111억 원으로 전년 동기 대비 34.1% 늘었으니, 그 물량을 대려면 앞단에 재고가 쌓여 있어야 한다. 내가 보는 것은 방향이 아니라 순서다. 재고는 2024년에 이미 107,237백만 원으로 늘어 있었고 매출이 따라 올라온 것은 2026년 상반기다. 재고가 먼저 늘고 매출이 나중에 붙는 순서였다면 그 순서가 다음 분기에도 이어지는지가 확인 대상이다.
같은 부품업의 다른 회사를 볼 때도 나는 같은 순서를 본다. 패키지기판을 만드는 회사 한 곳에서 주가가 오른 것이 순손실의 원인이 됐던 사례를 앞서 적었는데, 그 편은 손익계산서 맨 아래 줄이 영업과 무관하게 흔들린 경우였다. 이번 편은 반대로 맨 위 두 줄만 본다. 이자와 평가손익이 붙기 전 단계에서 이미 벌어진 일이기 때문이다.
해성디에스 주가와 분기 이익의 모양
분기로 내려가면 2025년이 어떤 해였는지가 보인다. 2025년 1분기 매출은 1,375억 원으로 전년 동기 대비 11.2% 줄었고, 영업이익은 4억 원으로 98.3% 줄었으며, 순이익은 6억 원이었다. 이 수치는 2025년 5월 8일자 실적 보도에 적힌 값이다.
연간 순이익 23,821백만 원에서 3분기 14,073백만 원과 4분기 9,605백만 원을 빼면 상반기 순이익은 143백만 원이 남는다. 1분기가 581백만 원이었으니 2분기는 마이너스 438백만 원이다. 이 두 값은 내가 뺀 것이고, 1분기 581백만 원이 보도의 6억 원과 맞는다는 점에서만 확인됐다.
| 분기(원) | 매출액 | 영업이익 | 당기순이익 |
|---|---|---|---|
| 2025년 3분기 | 178,588,544,592 | 16,112,702,890 | 14,073,174,023 |
| 2025년 4분기 | 179,947,449,012 | 21,795,659,839 | 9,605,269,292 |
| 2026년 1분기 | 188,652,143,902 | 10,978,261,787 | 10,826,099,897 |
| 2026년 2분기 | 211,085,611,184 | 24,866,714,290 | 19,079,524,105 |
출처: 알파스퀘어 분기 재무 페이지 · 페이지 기준 시각 2026년 9월 17일 19시 59분 · 단위 원
네 분기 영업이익률을 따로 계산하면 9.0222%, 12.1122%, 5.8193%, 11.7804%다. 2026년 1분기의 5.8193%는 바로 앞 분기의 절반 아래다. 같은 회사의 같은 사업이 두 분기 만에 이익률을 두 배로 벌리고 다시 반으로 줄인다는 뜻이고, 나는 이 진폭을 분기 하나로 판단하지 않는다.
셀사이드 세 곳이 2026년에 적어 둔 숫자
실명 보고서 세 건을 찾았다. 신한투자증권 오강호 연구원은 2026년 8월 11일자 보고서에서 매수 의견을 유지했고, 그 보고서에 붙은 금액은 9만 원이다. 직전 보고서에는 8만 원이 붙어 있었다. 2026년 추정치는 매출 8,789억 원, 영업이익 1,005억 원, 영업이익률 11.4%, 주당순이익 5,259원이다. 3분기는 매출 2,390억 원에 영업이익 337억 원, 4분기는 매출 2,402억 원에 영업이익 309억 원으로 나눠 적었다.
메리츠증권 양승수 연구원은 2026년 4월 13일자 기업 브리프에서 매수 의견을 냈고 적정 금액으로 7만 5,000원을 적었다. 2026년 추정치는 매출 8,158억 원, 영업이익 895억 원, 순이익 702억 원, 주당순이익 4,128원이고, 2027년은 매출 9,271억 원, 영업이익 1,330억 원, 순이익 1,045억 원, 주당순이익 6,144원이다. KB증권 김선봉 연구원은 2026년 2월 24일자 자료에서 투자의견을 내지 않은 채 2026년 매출 7,843억 원과 영업이익 1,089억 원을 적었다.
세 곳의 2026년 매출 추정은 7,843억 원에서 8,789억 원 사이에, 영업이익 추정은 895억 원에서 1,089억 원 사이에 있다. 나는 이 폭을 근거로 쓰지 않는다. 폭이 좁든 넓든 그것은 남들의 숫자이고, 내가 확인할 수 있는 것은 이미 공표된 상반기뿐이다. 이익 숫자가 이자 아래로 내려간 분기를 세어 본 다른 편에서도 같은 선을 그었다. 추정된 값은 세는 대상이 아니고, 이미 적혀 나온 값만 센다.
1년 전 다섯 곳은 반대쪽으로 틀렸다
2025년 5월 8일자 자료에는 같은 회사를 두고 다섯 곳이 그해 연간 실적을 적어 둔 것이 남아 있다. DB증권 조현지 연구원 매출 5,980억 원에 영업이익 280억 원, BNK투자증권 이민희 연구원 5,760억 원에 240억 원, 메리츠증권 양승수 연구원 5,980억 원에 369억 원, 삼성증권 임은영 연구원 6,020억 원에 311억 원, 유진투자증권 박종선 연구원 6,087억 원에 344억 원이다.
실제 2025년 매출은 6,533.97억 원, 영업이익은 464.91억 원이었다. 매출은 다섯 추정 중 가장 높은 6,087억 원보다 7.3430% 위였고, 영업이익은 가장 높은 369억 원보다 25.9919% 위였다. 다섯 곳이 전부 아래쪽으로 틀렸다.
같은 자료에서 그 시점의 투자의견도 볼 수 있다. DB증권은 연내 두 자릿수 수익성으로의 회귀가 요원해 보인다고 적었고, 메리츠증권은 두 사업부문 모두 단기간 내 수익성 회복을 주도하기 어렵다고 적었으며, 삼성증권은 신공장 감가상각비가 연간 70억 원 발생한다고 적었다. 그때 주가는 2만 원대였다. 나는 이 대목을 셀사이드를 깎는 근거로 쓰지 않는다. 오히려 그 반대다. 같은 회사에 붙은 숫자는 방향이 바뀌는 순간에 가장 크게 틀리고, 그 방향은 아래에서 위로도 위에서 아래로도 바뀐다.
그래서 내가 셀사이드에서 가져오는 것
가져오는 것은 부문 구분이다. 금액 쪽은 두고 온다. 2026년 2분기 매출 2,111억 원은 리드프레임 1,640억 원과 패키지기판 471억 원으로 나뉜다. 두 값을 더하면 2,111억 원으로 총액과 맞는다. 2024년 기준 비중이 리드프레임 72%에 패키지기판 28%였으니, 2분기에는 리드프레임 77.6883%, 패키지기판 22.3117%로 리드프레임 쪽이 더 무거워졌다. 이 비중은 내가 직접 갈라 본 값이다.
해성디에스 주가에 붙은 값 중 내가 안 쓴 것들
주당순이익이 두 값으로 나온다
한 곳은 주당순이익 1,401.2238원에 주가수익비율 39.75배를 적고, 다른 곳은 주당순이익 2,547원에 21.28배를 적는다. 앞쪽은 2025년 연간 순이익 23,821백만 원을 1,700만 주로 나눈 값이고 뒤쪽은 직전 네 분기 합을 나눈 값이다. 어느 쪽도 틀리지 않았고 두 값이 가리키는 기간만 다르다. 나는 둘 다 논지에 쓰지 않았다.
밑에 깔린 가격이 다른 배수
메리츠 표의 주가수익비율 세 값을 각 연도 주당순이익에 곱하면 5만 5,760원, 5만 4,902원, 5만 4,682원이 나온다. 세 값이 5만 5,000원 안팎에 모이는데 내가 쓰는 9월 17일 종가는 5만 4,400원이다. 시가총액 9,248억 원을 1,700만 주로 나누면 정확히 5만 4,400원이라 종가 쪽은 닫힌다. 보고서의 배수는 그 보고서 기준일의 가격 위에 서 있는 것이라 내 기준일과 섞을 수 없다. 그래서 배수 세 값을 통째로 뺐다.
52주 저점 두 값
한 곳은 52주 최저가를 2만 2,750원으로, 다른 곳은 2만 5,150원으로 적는다. 2,400원 차이다. 52주 최고가는 두 곳이 10만 8,500원으로 같다. 저점이 갈리므로 저점 대비 상승률은 이 글에 없다. 최고가 대비로는 5만 4,400원이 10만 8,500원의 절반을 조금 밑돈다. 정확히는 49.8618% 아래다.
해성디에스 주가를 관망으로 두는 이유
내 기대가 깨지는 쪽의 이야기를 먼저 적는다. 아래는 이 글의 논지를 반박하거나 약화시키는 항목이다.
- 내가 쓴 방식, 즉 2021년과 2025년을 양 끝으로 놓고 비교하는 셈법 자체가 자의적이다. 2022년을 기준으로 잡으면 매출도 이익도 크게 줄어든 것으로 보이고, 2024년을 기준으로 잡으면 매출도 이익률도 회복 중인 것으로 보인다.
- 매출총이익이 줄어든 원인이 감가상각비 쪽이라면, 그 상각비는 이미 지출이 끝난 설비에서 나오는 회계상 비용이지 앞으로 나갈 현금이 아니다.
- 2026년 상반기 매출 3,997억 원은 2025년 상반기 2,949억 원보다 35.5682% 많다. 내가 본 다섯 해 추세가 올해 끊겼을 가능성이 있다.
- 2026년 2분기 영업이익 249억 원은 전년 동기 대비 202.2% 증가다. 이 정도 증가폭이면 원가율 논의 자체가 한 분기 만에 낡을 수 있다.
- 리드프레임 부문이 2026년 2분기에 분기 기준 최고치를 냈다는 회사 설명이 있다.
- 회사는 메모리 사이클 지속과 유럽 전기차 보조금 확대를 리드프레임 수요 근거로 들었다.
- 창원 신공장 일부 라인이 하반기부터 가동에 들어간다.
- DDR5 양산이 본격화되는 구간이다.
- 패키지기판 설비가 2025년 상반기 30%대에서 돌다가 2026년 70%대를 넘을 것이라는 추정이 있다.
- 국내 고객사 온양 공장 승인이 통과됐고 중국 쑤저우 승인이 뒤따를 것이라는 서술이 있다.
- 내가 쓴 재고회전일수는 기말 재고만 쓴 값이다. 평균 재고로 계산하면 다른 값이 나온다.
- 재고 증가가 증설된 생산능력을 채우기 위한 선행 투입일 수 있다.
- 세 곳 중 두 곳이 2026년 영업이익을 1,000억 원 안팎으로 본다.
- 한 곳은 2027년 영업이익을 1,330억 원으로 본다. 그 값이 맞으면 2022년 최고치 2,044억 원의 65.0634%까지 올라온다.
- 2023년에 세운 증설 계획은 총 3,880억 원 규모였고 생산능력 20% 증가를 목표로 했다.
- 2023년 상반기 리드프레임 글로벌 매출 순위에서 이 회사는 2위였다. 회사는 2027년 1위를 목표로 내걸었다.
- 9월 16일의 19.09% 상승이 회사 공시 없이 나왔다는 것은, 이 종목이 업황 신호에 크게 반응한다는 뜻도 된다.
- 같은 날 코스피 반도체 관련주 여럿이 함께 올랐다. 업종 흐름이 계속되면 개별 재무 지표보다 그쪽이 먼저 값을 매긴다.
- 주가가 52주 최고가의 절반 아래라는 것은 이미 기대가 깎였다는 뜻일 수도 있다.
- 2025년 5월에 다섯 곳이 전부 아래로 틀렸다는 사실은, 지금 세 곳이 위로 틀렸을 가능성만큼이나 또 아래로 틀렸을 가능성도 열어 둔다.
- 나는 부문별 원가 명세를 열지 못했다. 그래서 원가율 상승의 원인을 판가로도 상각비로도 확정하지 못했다.
- 내가 쓴 연간 다섯 해 숫자는 전부 한 출처에서 왔다. 원공시와 한 줄씩 대조하지 않았다.
- 분기 숫자는 다른 출처에서 왔고, 두 출처의 12개월 합산 구간이 서로 다르다는 것을 확인하고도 나는 둘을 계속 함께 썼다.
- 이 글은 손익계산서 위쪽 세 줄만 본다. 현금 쪽과 부채 쪽은 한 줄도 보지 않았고, 그쪽을 보면 결론이 달라질 수 있다.
해성디에스 주가에 대한 내 기준점
나는 이 회사를 관망으로 둔다. 코스피 시가총액 순위가 943개 종목 중 229위라 내 기본값이 관망이기도 하지만, 이번에는 그 기본값 위에 확인하고 싶은 항목이 따로 있다.
내 전제가 확인되는 조건과 깨지는 조건을 함께 적는다. 판정 문서는 2026년 3분기 보고서의 손익계산서와 재고자산 주석이다.
- 3분기 누적 매출총이익률이 2025년 연간 14.97%를 넘어서면, 원가율 상승이 한 해로 끝난 일이었다는 쪽이 맞는다.
- 3분기 말 재고자산이 2026년 1분기 말 151,098백만 원보다 줄고 같은 분기 매출이 늘어 있으면, 재고가 먼저 늘고 매출이 붙는 순서가 확인된 것이다.
- 3분기 재고회전일수가 92일 아래로 내려오면 2021년 방향으로 되돌아온 것이고, 100일을 넘으면 내 논지가 오히려 강해진다.
- 부문별 원가가 주석에 나뉘어 나오면 판가와 상각비 중 무엇이 원가율을 올렸는지 그 주석에서 갈린다.
- 3분기 영업이익이 신한투자증권이 적은 337억 원 근처에서 나오면 셀사이드가 이번에는 맞춘 것이고, 나는 다음 편에서 그 사실부터 적는다.
- 위 다섯 가지가 전부 좋은 쪽으로 나와도 나는 첫 분기에 판단을 바꾸지 않는다. 한 분기로는 5년치 표의 기울기가 바뀌지 않기 때문이다.
이 글을 쓰지 않았다면 내가 몰랐을 것
이 글을 쓰기 전에 나는 이 회사를 2026년 상반기 실적이 크게 좋아진 반도체 부품주로만 알고 있었다. 2분기 영업이익 249억 원에 202.2% 증가라는 문장은 어디에서나 볼 수 있다. 그 문장을 다섯 해 표 위에 얹어 보기 전까지, 나는 2025년 매출이 2021년과 같은 크기라는 것도, 그 사이 매출총이익만 27.9% 사라졌다는 것도 몰랐다.
더 정확히 말하면 나는 그것을 이미 알고 있다고 착각하고 있었다. 매출이 그대로라는 말과 이익이 그대로라는 말을 머릿속에서 한 문장으로 묶어 두고 있었기 때문이다. 이번에 갈린 것은 회사에 대한 판단이 아니라 그 두 문장이 다른 문장이라는 사실이다. 해성디에스 주가를 다시 볼 때 나는 분기 실적 헤드라인보다 매출원가 줄을 먼저 열 것이다.
본문의 가격과 지표는 2026년 9월 17일 종가 기준이다. 비율과 일수는 본문에 적은 값끼리 나눈 개략값이며 반올림해 표기했다.
함께 보면 좋은 글
- LX하우시스 차입금: 다섯 해 갚은 빚이 시가총액보다 크다
- 계룡건설 재무제표: 18개월 새 재고자산이 매출채권을 앞질렀다
- 삼성전기 주가 전망: MLCC 사이클이 가격 국면으로 넘어갔다