포스코스틸리온 재무구조: 유동비율은 오르고 두 항목은 줄었다
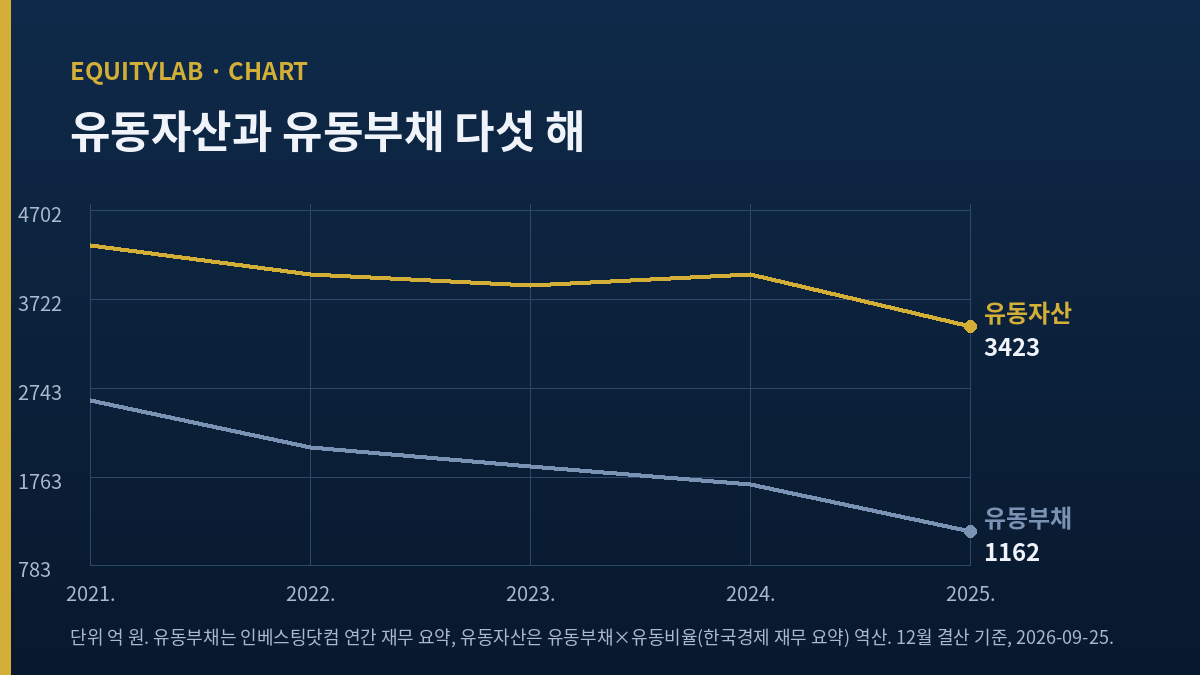
포스코스틸리온 주가는 2026년 9월 23일 4,510원에 끝났다. 다섯 해 유동비율이 165.34%에서 294.43%로 올랐는데, 그 안의 두 항목은 함께 줄었다. 유동자산은 4,322.79억 원에서 3,422.60억 원으로, 유동부채는 2,614.49억 원에서 1,162.45억 원으로 내려갔다. 아래가 더 빨리 줄어서 위아래를 나눈 결과만 커졌다. 나는 이 회사가 튼튼해진 것인지 작아진 것인지 공표된 줄로 가르지 못했고, 그래서 관망한다.
유동비율 294.43%는 짧은 자산이 짧은 빚의 2.94배라는 뜻이다. 철강 계열에서 흔한 숫자가 아니다. 그런데 그 나눗셈 위아래에 놓인 두 항목은 다섯 해 동안 둘 다 줄었다.
유동부채는 2021년 2,614.49억 원에서 2025년 1,162.45억 원으로 55.54% 내려갔고, 유동자산은 4,322.79억 원에서 3,422.60억 원으로 20.82% 내려갔다. 둘 다 작아졌는데 유동부채가 두 배 반 빠르게 작아져서, 나눈 결과는 165.34%에서 294.43%로 올랐다. 한 줄만 보면 이 회사가 커진 것처럼 보인다. 두 항목을 따로 보면 둘 다 작아졌다.
이 글은 그 차이를 다섯 해 재무상태표로 따라간 기록이다. 나는 이 회사의 안전함이 반복 가능한 것인지에 답을 내지 못했다. 답을 못 낸 이유까지 적어 둔다.
목차
다섯 해 재무상태표부터 본 포스코스틸리온 주가
먼저 내가 본 세 줄을 그대로 둔다. 인베스팅닷컴의 연간 재무 요약이 자산총계와 유동부채와 자본총계를 다섯 해 나란히 싣는다. 단위는 억 원으로 옮겼다.
| 항목 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 자산총계 | 5,864.33 | 5,545.42 | 5,521.86 | 5,568.04 | 5,073.25 |
| 유동부채 | 2,614.49 | 2,088.44 | 1,886.19 | 1,678.48 | 1,162.45 |
| 자본총계 | 3,224.22 | 3,431.81 | 3,601.49 | 3,853.00 | 3,873.07 |
| 총부채 (역산) | 2,640.11 | 2,113.61 | 1,920.37 | 1,715.04 | 1,200.18 |
| 비유동부채 (역산) | 25.62 | 25.17 | 34.18 | 36.56 | 37.73 |
| 유동비율 | 165.34% | 191.60% | 205.67% | 238.15% | 294.43% |
| 유동자산 (역산) | 4,322.79 | 4,001.45 | 3,879.33 | 3,997.31 | 3,422.60 |
출처: 자산총계·유동부채·자본총계는 인베스팅닷컴 연간 재무 요약, 유동비율은 한국경제 재무 요약. 총부채·비유동부채·유동자산 세 줄은 내 역산이다. 각 연도는 12월 결산 기준이고 금액은 억 원 단위로 반올림했다. 유동자산은 유동부채에 유동비율을 곱해 만들었고, 곱할 때는 반올림 전 숫자를 썼다. 표에 적은 숫자로 곱하면 2021년만 끝에서 0.01 크게 나온다.
자산총계는 다섯 해 동안 5,864.33억 원에서 5,073.25억 원으로 13.49% 줄었다. 자본총계는 3,224.22억 원에서 3,873.07억 원으로 20.12% 늘었다. 방향이 반대다. 그 사이에서 총부채가 2,640.11억 원에서 1,200.18억 원으로 54.54% 줄었다.
유동비율 294.43%를 만든 두 항목, 포스코스틸리온 주가의 바닥
이 절에서 내가 한 일은 곱셈 하나다. 유동비율을 싣는 표는 있어도 그 위에 놓인 유동자산을 한 줄로 싣는 표는 없었다. 그래서 만들었고, 만든 것을 논지에 쓰기 전에 두 가지를 맞춰 봤다.
유동자산 행은 어느 표에도 없다
내가 확인한 국내 표 가운데 유동자산을 한 줄로 싣는 것은 없었다. 한국경제 재무 요약은 유동비율까지만 싣고 그 위아래 항목을 싣지 않는다. 인베스팅닷컴은 유동부채와 자산총계를 싣고 유동자산을 싣지 않는다. 그래서 나는 곱셈을 했다. 유동부채에 유동비율을 곱하면 유동자산이 나온다.
다섯 해를 그렇게 만들면 4,322.79 / 4,001.45 / 3,879.33 / 3,997.31 / 3,422.60억 원이다. 이 다섯 줄은 내가 만든 것이고, 공시에서 그대로 옮긴 것이 아니다. 만든 줄이니 두 가지를 맞춰 봤다. 첫째로 다섯 해 모두 자산총계보다 작았다. 둘째로 자산총계에서 빼면 나머지가 1,541.54 / 1,543.97 / 1,642.53 / 1,570.73 / 1,650.64억 원으로, 설비가 중심인 회사에 어울리는 평평한 모양이 나왔다. 두 조건이 다 맞았으므로 이 곱셈을 논지에 썼다.
내가 얻은 결론은 단순하다. 유동비율이 올라간 동력은 위가 아니라 아래에 있었다. 유동자산은 900.19억 원 줄었고 유동부채는 1,452.04억 원 줄었다. 줄어든 금액으로만 봐도 아래가 1.61배 더 많이 줄었고, 줄어든 폭으로 보면 20.82%와 55.54%로 2.67배 차이다.
빚의 만기 구성으로 본 포스코스틸리온 주가
유동비율이 높다는 사실만으로는 안전을 말할 수 없다. 갚아야 할 시점이 언제인지가 함께 있어야 한다. 그래서 총부채를 만기로 갈라 봤고, 갈라 보니 둘 중 하나가 거의 비어 있었다.
비유동부채가 총부채의 3.14%다
총부채에서 유동부채를 빼면 비유동부채가 남는다. 다섯 해를 그렇게 만들면 25.62 / 25.17 / 34.18 / 36.56 / 37.73억 원이다. 총부채에서 차지하는 비중은 0.97 / 1.19 / 1.78 / 2.13 / 3.14%다. 다섯 해 모두 5%를 넘지 않았고, 2021년에는 1%도 되지 않았다.
이 회사의 빚은 거의 전부 1년 안에 갚아야 하는 돈이다. 장기 차입으로 시간을 사 둔 부분이 사실상 없다. 그런 구조에서 유동비율 294.43%는 중요해진다. 만기가 짧을 때 유동비율이 낮으면 바로 위험이고, 유동비율이 세 배에 가까우면 짧은 만기가 문제되지 않는다. 이 회사는 후자다.
그런데 방향을 뒤집어 보면 같은 사실이 다르게 읽힌다. 유동부채를 1,452.04억 원 줄이면서도 비유동부채는 12.11억 원만 늘렸다. 짧은 빚을 긴 빚으로 바꿔 놓지 않고 그냥 갚았다. 갚을 돈이 어디서 왔는지가 다음 물음이 된다.
자산이 791억 줄고 빚이 1,452억 줄 수 있었던 까닭
앞의 두 절이 만든 숫자들이 서로 어긋나지 않는지 확인할 차례다. 재무상태표는 원래 양변이 같아야 하고, 내가 만든 줄이 그 안에 섞여 있으니 그 성질을 대조에 쓸 수 있다.
네 변동이 한 줄로 닫힌다
자산총계는 791.08억 원 줄었다. 유동부채는 1,452.04억 원 줄었다. 앞이 뒤보다 작은데 어떻게 가능한가. 나머지 두 항목이 채운다. 비유동부채가 12.11억 원 늘고 자본총계가 648.85억 원 늘었다. 셋을 더하면 정확히 791.08억 원 감소가 된다.
같은 감소를 자산 항목으로 갈라도 닫힌다. 유동자산 900.19억 원 감소에 비유동자산 109.11억 원 증가를 더하면 791.08억 원 감소다. 두 방식이 같은 숫자에 닿았으므로 내가 만든 다섯 줄이 서로 어긋나지 않는다는 확인이 된다.
여기서 내가 본 그림은 이렇다. 이 회사는 짧은 자산을 900억 원어치 내주면서 짧은 빚을 1,452억 원 갚았고, 차이는 자본이 649억 원 늘어 메웠다. 비유동자산 항목은 109억 원 늘었을 뿐이어서 거의 움직이지 않았다. 나는 이 다섯 해를 몸집을 줄이면서 빚을 정리한 기간으로 본다. 다만 그 판단이 어디서 흔들리는지는 아래에 따로 적었다.
이 회사만 그런 것은 아니다. 같은 철강 계열에서 2분기 영업이익이 컨센서스를 밑돌았는데 주가가 오른 회사를 앞서 본 적이 있는데, 그 편의 물음은 어느 설비가 그 분기를 끌었나였다. 이 편의 물음은 설비 대신 만기 구성에 있다.
누적 순이익 2,011.98억과 포스코스틸리온 주가
자본이 648.85억 원 늘었다는 사실 옆에 나는 다른 숫자를 놓아 본다. 같은 다섯 해 당기순이익을 더하면 1,024.17 + 227.11 + 247.66 + 342.61 + 170.43 = 2,011.98억 원이다. 번 돈의 32.25%만 자본에 남았다.
남지 않은 1,363.13억 원이 어디로 갔는지를 나는 다 설명하지 못한다. 배당으로 나간 금액은 아래 절에 적었고, 그것만으로는 절반도 안 된다. 나머지를 가르려면 자본변동표가 필요한데 전자공시 원문은 이 작업 환경에서 열리지 않았다. 확인하지 못한 것을 확인한 것처럼 적지 않겠다.
2021년만 두 표가 어긋난다
내가 만든 총부채를 자본총계로 나누면 부채비율이 나온다. 한국경제가 싣는 부채비율과 맞춰 보면 2022년부터 2025년까지 네 해는 소수 둘째까지 같다. 2021년만 내 계산 81.8836%와 실린 81.88%가 0.0036%p 어긋나는데 이건 반올림이다.
그런데 2021년은 다른 데서도 어긋난다. 영업이익이 인베스팅닷컴에서 1,430.60억 원, 한국경제에서 1,432.79억 원으로 2.19억 원 다르다. 다른 네 해는 두 출처가 원 단위까지 같다. 다섯 해 가운데 2021년 한 해만 두 곳이 다른 숫자를 들고 있다는 뜻이고, 나는 그 차이가 재작성 때문인지 집계 시점 때문인지 가르지 못했다. 그래서 2021년 영업이익 금액은 논지에 쓰지 않고 부채비율 대조에만 썼다.
발행주식 6,000만 주와 포스코스틸리온 주가의 주주 구성
회사가 싣는 주식 정보를 2026년 6월 30일 기준으로 옮긴다. 발행주식총수는 보통주 6,000만 주, 액면가 500원, 자본금 300억 원이다. 500원에 6,000만 주를 곱하면 정확히 300억 원이므로 셋이 서로 맞는다. 자기주식은 9만 4,100주여서 발행 주식의 0.16%다.
주주는 포스코 3,412만 주 56.87%, 국민연금 35만 7,218주 0.60%, 기관 159만 37주 2.65%, 그 밖 2,393만 2,745주 39.88%다. 네 주식수를 더하면 정확히 6,000만 주이고, 백분율 합은 100.00이 된다. 내 나눗셈으로는 마지막 항목이 39.89%인데 회사가 39.88%로 적었고 이건 반올림이다.
이 절을 넣은 이유는 하나다. 주식수가 확정되면 시가총액도 확정된다. 9월 23일 종가 4,510원에 6,000만 주를 곱하면 2,706억 원이다. 이 숫자를 아래에서 다시 쓴다.
주식수가 확정돼도 손익계산서가 확정되지는 않는다. 같은 철강 계열에서 매출은 4년 전을 넘었는데 영업이익은 절반이던 강관 회사를 본 적이 있는데, 그 편은 손익계산서 안에서 답을 찾다 절반만 닫았다. 이 편은 재무상태표 안에서 찾았고 역시 절반만 닫았다. 두 번 다 절반이었다는 사실을 적어 둔다.
내가 쓰지 않은 숫자들
여기 적는 숫자들은 내가 보긴 했지만 논지에 넣지 않은 것들이다. 넣지 않은 이유를 함께 적어 둔다. 봤는데 안 썼다는 사실 자체가 다음에 이 회사를 다시 열 때 쓸 재료가 된다.
주당순자산이 세 집계에서 갈린다
치킨스탁은 주당순자산 6,391원과 주가순자산배수 0.71배를 싣는다. 4,510을 6,391로 나누면 0.7057이니 자기 셈에는 맞다. 한국경제와 알파스퀘어는 2025년 주가순자산배수를 0.62배로 싣는다. 둘 다 같은 회사의 같은 해를 말하는데 숫자가 다르다.
나는 6,391원이 무엇을 나눈 결과인지 따라가 봤다. 6,391에 6,000만 주를 곱하면 3,834.60억 원이고 자본총계 3,873.07억 원보다 38.47억 원 적다. 차이가 자본총계의 0.99%여서 지배주주지분만 쓴 결과로 보인다. 그럴듯한 설명이지만 확정하지는 못했다. 그래서 주당순자산과 그 배수는 이 글의 논지에서 통째로 뺐다. 주가가 주당순자산보다 싸다는 서술도 쓰지 않는다.
배당 한 줄이 열 배로 실렸다
인베스팅닷컴 배당 이력은 2026년 3월 30일 기준 주당 108.50원, 지급일 4월 24일로 적는다. 108.50원에 6,000만 주를 곱하면 65.10억 원이고, 자기주식을 뺀 5,990만 5,900주로 곱하면 65.00억 원이다. 언론이 적은 총액 65억 원과 맞는다. 종가 4,510원으로 나누면 배당수익률은 2.41%다.
그런데 한 집계는 배당수익률을 23.79%로, 3년 누적 배당금을 4,860원으로 싣는다. 실제 3년 누적은 161.50 + 216.00 + 108.50 = 486.00원이다. 정확히 10배다. 배당수익률 23.79%도 주당 1,085원을 4,560원으로 나눈 결과와 소수 둘째까지 같다. 열 배로 커진 숫자가 그대로 앉아 있는 셈이다. 나는 이 오류를 반대편 항목으로만 적고 논지에는 넣지 않았다. 배당 크기를 축으로 세운 글을 직전 며칠 안에 두 편 썼기 때문이다.
시가총액도 세 값으로 갈린다. 2,706억 원은 종가에 발행주식총수를 곱한 결과이고, 2,701.76억 원은 자기주식을 뺀 주식수로 곱한 결과이고, 2,736억 원은 4,560원이라는 다른 가격에 6,000만 주를 곱한 결과다. 세 값의 출처가 다 확인됐으므로 나는 첫 번째를 쓴다.
내가 포스코스틸리온 주가에 걸 수 없는 것 열두 가지
아래 열두 가지가 내 그림이 틀릴 수 있는 지점이다. 순서는 크기 순이 아니다.
- 유동자산 다섯 줄은 내 곱셈이다. 유동비율이 소수 둘째에서 반올림된 숫자라면 유동자산도 그만큼 흔들린다.
- 비유동부채 다섯 줄도 내 뺄셈이다. 인베스팅닷컴이 총부채를 따로 싣지 않아 자산에서 자본을 빼서 만들었다.
- 유동비율이 오른 것과 회사가 튼튼해진 것은 같은 말이 아니다. 두 항목이 함께 줄었다면 몸집이 작아진 결과일 수도 있다.
- 같은 다섯 해 매출은 줄었다. 재무상태표가 좋아지는 동안 손익계산서는 반대로 갔고, 나는 이 편에서 손익계산서를 논지에 쓰지 않았다. 그 선택이 틀렸다면 이 글의 절반이 틀린다.
- 자기자본이익률은 35.90%에서 4.70%로 내려갔다. 자본이 늘고 순이익이 줄었으니 당연한 결과인데, 그 당연함이 이 회사를 좋게 만들지는 않는다.
- 번 돈 2,011.98억 원 가운데 자본에 남은 것이 32.25%뿐인 이유를 나는 다 설명하지 못했다.
- 2021년만 두 출처가 영업이익을 다르게 싣는다. 그 해가 다섯 해 가운데 가장 큰 해여서 기준 연도를 2021년으로 잡은 모든 비교가 그만큼 약해진다.
- 주당순자산이 세 집계에서 갈리고 나는 그 갈림을 확정하지 못했다.
- 한 집계의 배당 관련 숫자에 열 배로 부풀려진 오류가 있다. 같은 집계의 다른 숫자도 같은 의심을 받아야 한다.
- 시가총액이 세 값으로 갈린다. 종가와 주식수 가운데 무엇을 쓰느냐로 1.27%까지 벌어진다.
- 업종 라벨이 세 출처에서 1차 철강, 철강, 비철금속으로 갈린다. 업종 순위나 업종에 견준 배수를 쓰려면 먼저 이걸 정해야 하고 나는 정하지 못했다.
- 모회사 포스코가 56.87%를 들고 있고 이 회사는 그 모회사에서 소재를 받아 표면을 처리한다. 소재 가격이 어떻게 정해지는지는 특수관계자 주석을 봐야 하고 그 문서를 열지 못했다.
내 판단이 깨지는 조건 여섯 가지, 포스코스틸리온 주가 기준
내 그림은 짧은 자산으로 짧은 빚을 갚아 온 다섯 해라는 것이다. 아래 여섯 가지가 그 그림을 되돌린다. 괄호 안 숫자는 내가 매긴 가중치이고 계산 결과가 아니다.
- 유동부채가 다시 1,600억 원대로 올라가면 (25)
- 유동자산이 3,000억 원 밑으로 내려가 유동비율이 250% 아래로 돌아오면 (23)
- 비유동부채가 총부채의 10%를 넘어 장기 차입으로 갈아타기 시작하면 (18)
- 비유동자산이 한 해에 300억 원 넘게 늘어 설비로 돈이 크게 나가면 (14)
- 자본총계가 줄어들기 시작하면 (13)
- 2021년 두 출처 불일치가 재작성 때문임이 드러나 다섯 해 표를 다시 짜야 하면 (7)
가중치 여섯을 더하면 100이다. 나는 첫 두 가지를 나란히 놓는다. 위아래가 함께 줄어 온 회사에서는 어느 항목이 먼저 그치느냐가 똑같이 중요하기 때문이다.
다시 열 값 하나를 정해 두고 끝낸다
다섯 해를 따라가 보니 유동비율 한 줄은 좋아졌는데 그 줄을 만든 두 항목은 둘 다 작아져 있었고, 좋아짐과 작아짐을 공표된 줄로 가를 수 없었다.
그래서 결론을 다시 여는 조건을 내가 만들 수 있는 숫자 하나로 못 박아 둔다. 2026년 3분기 재무상태표에서 유동부채에 유동비율을 곱해 유동자산을 만들고, 그 결과가 2025년 12월의 3,422.60억 원보다 크면 그때는 유동자산도 함께 커진 것이므로 내 그림을 다시 짠다. 이 조건은 누가 따로 계산해 주기를 기다릴 필요가 없다. 두 항목 다 이미 공개되는 곳에 실리고, 곱셈은 내가 한다.
내가 고치는 습관 하나
만기라는 것을 나는 위험 신호로만 봤다. 짧은 빚이 많으면 나쁘고 긴 빚으로 바꿔 두면 낫다는 식이었다. 이 회사에서 그 습관이 한 번 걸렸다. 비유동부채가 총부채의 0.97%였던 2021년보다 3.14%가 된 2025년이 더 안전한가. 숫자만 보면 장기 비중이 늘었으니 개선처럼 보이는데, 실제로 벌어진 일은 짧은 빚 1,452억 원을 갚아 없앤 것이었다. 비중이 오른 이유가 장기 차입이 늘어난 것인지 전체가 줄어든 것인지를 보지 않으면 방향을 거꾸로 본다. 고쳐 적어 둔다. 앞으로 만기 구성을 볼 때는 비중을 먼저 보지 않고 두 금액을 먼저 본다.
다음에 내가 이 회사를 다시 열 때 확인할 숫자는 하나다. 2026년 3분기 유동자산 3,422.60억 원. 그 위면 다시 보고 그 아래면 관망을 이어 간다.
본문의 가격과 주식수는 2026년 9월 23일 종가 기준이다. 추석으로 9월 24일과 25일 증시가 열리지 않았고 다음 거래일은 9월 28일이다. 금액은 억 원 단위로 반올림한 개략값이며, 총부채·비유동부채·유동자산·유동비율 파생 계산은 모두 역산임을 본문에 밝혔다. 주주 구성은 2026년 6월 30일 기준이다. 참고 출처: 콕스톡 종목 요약, 회사 주식 정보, 보고서 목록, 배당 이력.