롯데지주 배당금: 2025년 잉여현금은 지급액의 절반이었다
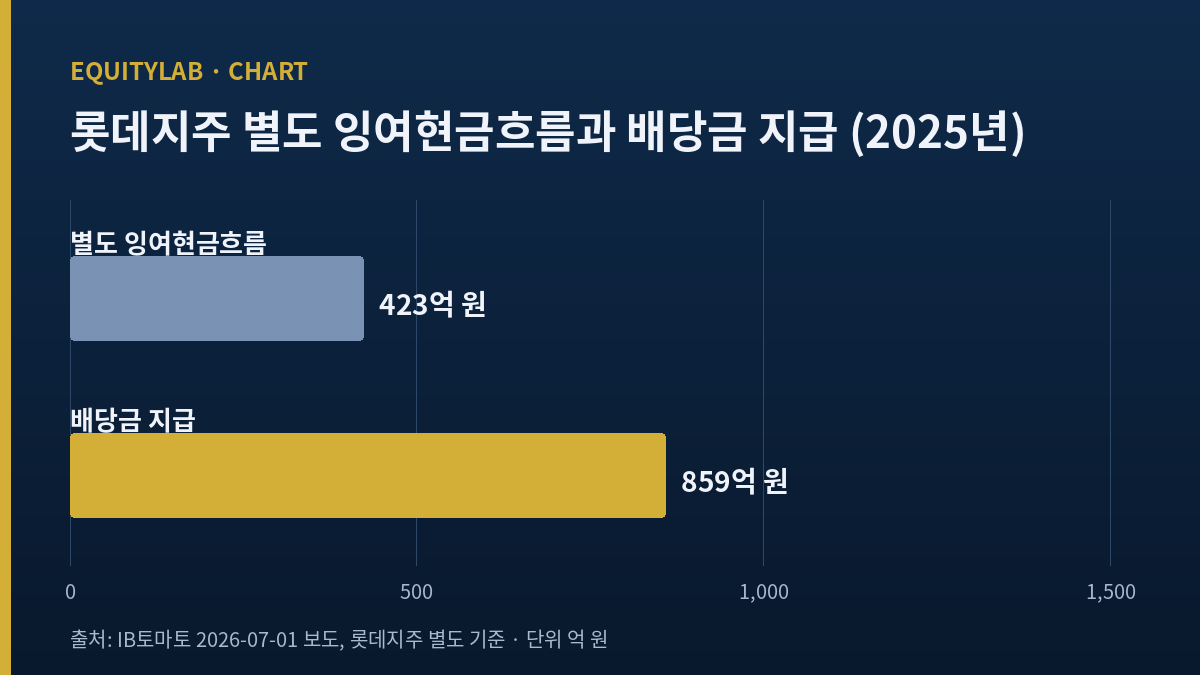
| 2025년 별도 잉여현금흐름 | 423억 원 |
| 2025년 별도 배당금 지급 | 859억 원 |
| 2026년 6월말 별도 순차입금 | 약 3조 6,000억 원 |
주당 1,250원은 지켜지고 있지만, 그 돈의 절반가량은 영업에서 남긴 현금 밖에서 나왔다. 나는 사지 않고 지켜본다. 11월 16일(월) 3분기보고서의 1~9월 별도 순이익이 내 첫 확인 지점이다.
롯데지주 배당금은 2025년 결산 기준 보통주 1주당 1,250원이다. 2026년 10월 16일(금) 종가 22,100원으로 나누면 배당수익률은 5.66%(계산)다. 같은 2025년, 연결 지배주주 순손실은 6,476억 원이었다. 그리고 IB토마토가 7월 1일(수) 정리한 별도 숫자를 보면 이 회사가 그해 영업에서 남긴 잉여현금은 423억 원, 주주에게 지급한 배당금은 859억 원이었다.
고배당주 표를 넘기다 이 세 숫자를 한 화면에 놓고 나는 한동안 다음 장으로 못 넘어갔다. 순손실 6,476억 원짜리 회사가 5%대 배당을 주고, 그해 내준 배당의 절반만 현금으로 벌었다. 나머지는 어디서 왔나. 이 글은 그 질문 하나를 끝까지 따라간 기록이다.
목차
롯데지주 배당금은 연결 손익에서 정해지지 않는다
먼저 오해 하나를 걷어 낸다. 롯데지주 연결 재무제표에는 롯데웰푸드, 롯데칠성음료, 코리아세븐 같은 종속회사의 매출과 손실이 다 합쳐진다. 2024년 지배주주 순손실 1조 188억 원, 2025년 6,476억 원이 그 합계다(DART 사업보고서, LUXRIX 집계). 하지만 배당은 지주회사 법인 하나의 재무제표, 즉 별도 기준 이익에서 나간다.
회사가 내건 숫자도 별도 기준이다. SK증권 최관순 연구원은 9월 3일(목) 보고서에서 롯데지주의 주주환원 정책을 「별도 순이익의 35% 이상을 배당과 자기주식 소각으로 돌려준다」로 정리했다(이투데이 보도). 2024년 11월 기업가치 제고 계획에서 밝힌 2024~2026년 목표가 이것이다. 그러니 연결 적자는 배당을 깎을 근거가 못 된다. 실제로 연결 지배주주 순손실이 6,476억 원이던 2025년에도 주당 배당은 1,200원에서 1,250원으로 올랐다.
나는 여기까지는 회사 설명을 그대로 받아들인다. 내가 걸린 것은 그다음이다. 별도 순이익이 배당의 기준이라면, 그 순이익이 현금으로 들어왔는지를 봐야 한다.
롯데지주 배당금 859억 원과 잉여현금 423억 원
IB토마토 김규리 기자의 7월 1일 기사에 따르면 롯데지주의 2025년 별도 잉여현금흐름은 423억 원, 같은 해 배당금 지급은 859억 원이다. 잉여현금이 지급액의 49.2%(계산)였다. 같은 기사는 2025년 외부 자금 조달을 4,400억 원으로 적었다.
모자란 436억 원은 차입금이 채웠다
지주회사가 쓰는 현금은 배당만이 아니다. 같은 기사와 8월 24일(월) IB토마토 도시은 기자의 후속 기사를 합치면, 롯데바이오로직스에 2025년 1,680억 원, 2026년 4월 912억 원, 8월 1,550억 원을 출자했다. 롯데글로벌로지스 주주 간 약정 이행에 약 1,800억 원이 더 나갔다. 별도 순차입금은 2020년 말 1조 8,000억 원에서 2026년 6월말 약 3조 6,000억 원이 됐고, 이중레버리지 비율은 167.4%, 단기성 차입금은 2조 3,893억 원으로 전체 차입금의 62.7%다. 6월말 현금성자산은 1,597억 원이었다.
배당 859억 원에서 잉여현금 423억 원을 빼면 436억 원(계산)이다. 차입 3조 6,000억 원에 비하면 작은 돈이다. 그래서 이 차이가 배당을 위협한다고 단정할 생각은 없다. 다만 배당이 「번 돈에서 나가는 돈」으로 완결되지 않는다는 사실은 남는다. 나는 이 회사의 배당을 이익 분배라기보다 차입 구조 안에서 관리되는 지출로 본다.
들어오는 배당은 줄었다
지주회사의 별도 현금은 대부분 자회사가 보내는 배당이다. IB토마토 7월 1일 기사는 롯데케미칼에서 받은 배당을 2023년 307억 원, 2024년 487억 원, 2025년 162억 원으로 적었다. 1년 새 66.7%(계산) 줄었다. 배당을 보내는 회사가 하반기 흑자를 기대받지 못하는 상태면, 받아서 다시 나눠 주는 지주의 배당은 차입의 도움을 더 받게 된다. 롯데케미칼 주가가 왜 증권사마다 그렇게 다르게 매겨졌는지는 롯데케미칼 증권사 네 곳의 평가 차이를 PBR 배수로 분해한 글에 따로 정리했다. 그 글을 쓸 때 네 곳 모두 하반기 손실을 예상했다.
자기주식 소각이 롯데지주 배당금 총액에 하는 일
여기서 내가 처음에 잘못 짚은 대목이 있다. 3월 31일(화) 롯데지주는 보통주 5,245,461주를 소각했다. 3월 6일(금) 종가로 약 1,663억 원어치다(뉴시스·비즈한국). 나는 이 뉴스를 보고 「소각으로 주식이 줄었으니 1주당 배당 여력이 커졌다」고 생각했다. 계산해 보니 틀렸다.
자기주식에는 원래 배당이 나가지 않는다. 소각된 524만 주는 소각 전에도 배당을 한 푼도 받지 않았다. 그러니 소각은 배당 총액을 1원도 줄이지 않는다. 반대 방향은 성립한다. 롯데지주는 2025년 6월 자기주식 5,245,461주를 롯데물산에 팔았다(아시아경제 영문판 국정감사 보도). 그 주식은 그때부터 배당을 받는 주식이 됐고, 1,250원을 곱하면 연 65.6억 원(계산)이 배당 총액에 더해진다. IB토마토 7월 1일 기사는 회사가 2026년에 자기주식 3.7%를 재무구조 개선 등에 활용하는 방안을 검토 중이라고 적었다. 그만큼 팔리면 약 369만 주, 연 46.1억 원(계산)이 다시 더해진다.
상법 개정이 이 계산에 기한을 붙였다. 비즈한국 3월 24일 기사에 따르면 개정 상법은 3월 6일 시행됐고, 회사가 가진 자기주식은 원칙적으로 소각해야 하며 주주총회 승인을 받은 계획이 있을 때만 보유·처분할 수 있다. 롯데지주는 3월 24일(화) 주주총회에 이 승인 절차를 정관에 넣는 안건을 올렸다. 국민연금(6.4%)은 반대 의사를 밝혔고, 신동빈 회장 등 특수관계인 지분이 43.5%라 통과가 예상됐다(가결 여부는 주총 결과 원문을 대조하지 못했다). 남은 자기주식은 SK증권 기준 23.7%, 10월 16일 종가로 약 5,220억 원(계산)이다. 이 주식이 소각되면 배당 총액은 그대로이고, 매각되면 늘어난다.
2026년 배당 총액과 35% 정책을 다시 계산했다
2025년 결산 배당 1,250원의 기준일은 3월 31일, 소각일과 같은 날이다. 소각 뒤 상장 보통주 99,663,776주에서 자기주식 23.7%를 빼면 배당을 받는 보통주는 약 7,604만 주이고, 1,250원을 곱하면 약 950억 원(계산, 우선주 제외)이다. 2025년 지급액 859억 원보다 약 92억 원 많다. 2025년 6월 롯데물산 매각분과 주당 50원 인상이 함께 들어간 결과로 보인다.
35% 정책에 이 숫자를 넣어 봤다. 2026년 주주환원은 배당 약 950억 원과 3월 소각 약 1,663억 원을 더해 약 2,613억 원이다. 이 금액이 별도 순이익의 35%와 같아지는 지점은 약 7,466억 원(계산)이다. 2026년 별도 순이익이 이보다 적으면 1,250원은 정책 하한을 넘긴다. SK증권이 전한 1~6월 별도 순이익은 1,952억 원(전년보다 179.6% 증가)이다. 정책은 배당을 더 올리라고 압박하지 않는다. 다만 소각액을 1,432억 원으로 적은 IB토마토 기사도 있어(평가 기준 차이로 보인다, 원공시 미대조) 이 지점은 약 6,807억 원까지 내려갈 수 있다.
그리고 1~6월 별도 순이익 1,952억 원에는 SK증권 설명대로 투자주식 손상차손 환입이 들어 있다. 손상 환입은 회계상 이익이지 들어온 현금이 아니다. 배당의 기준인 이익은 늘었는데, 그 증가분 중 현금이 아닌 부분이 섞여 있다는 뜻이다. 이 비율은 공개된 숫자로 확인하지 못했다.
계열사 하나에서 비슷한 장면을 본 적이 있다. 롯데쇼핑의 PER과 PBR을 나눠 지배주주 ROE 0.34%를 구한 글에서도 자본에 비해 이익이 아주 얇은 구조가 나왔다. 그룹 계열사 여럿이 같은 모양인지, 두 회사만 우연히 닮은 것인지는 아직 판단하지 않았다.
롯데지주 배당금과 연결 실적 5년치
배당과 연결 손익을 나란히 놓으면 둘이 따로 움직인 것이 한눈에 보인다.
| 연도 | 주당 배당(보통주) | 연결 영업이익 | 연결 지배주주 순이익 |
|---|---|---|---|
| 2022 | 1,500원 | 4,898억 원 | 1,708억 원 |
| 2023 | 1,500원 | 4,937억 원 | -154억 원 |
| 2024 | 1,200원 | 3,405억 원 | -1조 188억 원 |
| 2025 | 1,250원 | 2,394억 원 | -6,476억 원 |
| 2026년 1~6월 | 미결정(중간배당 없음) | 1,751억 원 | 421억 원 |
출처: DART 사업보고서·반기보고서(LUXRIX 집계, 연결), 주당 배당은 DART 배당 공시. 2025년 결산 배당 결정 2026년 2월 9일(월), 우선주 1,300원. 가격은 2026년 10월 16일 종가 기준이다.
2024년은 지배주주 순손실이 1조 원을 넘었는데 배당은 1,200원이었다. 연결 영업이익은 2023년 4,937억 원에서 2년 연속 줄어 2025년 2,394억 원, 영업이익 비율 1.54%까지 내려왔다. 2026년 1~6월은 1,751억 원으로 반등했고 지배주주 순이익도 421억 원 흑자다. 4~6월만 보면 연결 영업이익 1,290억 원, 지배주주 순이익 356억 원이다.
나는 이 표를 「연결이 좋아지면 배당이 오른다」는 근거로 쓰지 않는다. 표가 보여 주는 것은 정반대다. 연결이 나빠도 배당은 거의 그대로였다. 롯데지주 배당금을 결정한 것은 지주 법인의 현금과 차입 여력이었고, 그 여력의 상한은 신용등급이 정한다. 나이스신용평가는 장기신용등급을 AA-에서 A+로 낮췄다(허프포스트코리아 7월 3일 보도).
내 판단과 반대 방향의 근거 셋
- 주가가 이미 이 걱정을 반영했다. SK증권 최관순 연구원은 9월 3일 보고서에서 순자산가치 할인율 29.5%(2024년 이후 평균 21.1%), PBR 0.3배를 들어 「높은 배당수익률이 주가 하방을 지지한다」고 봤고 매수 의견과 목표가 3만 3,000원을 유지했다. 10월 16일 종가 22,100원은 250일 최고가 38,600원보다 42.7% 낮다.
- 받는 배당이 회복될 수 있다. 롯데웰푸드 4~6월 영업이익은 647억 원으로 88.5% 늘었고(아시아경제 8월 10일 보도), 코리아세븐은 4~6월 영업이익 41억 원으로 2023년 7~9월 이후 처음 흑자를 냈다(이투데이 9월 3일). 자회사 이익이 배당으로 올라오면 지주의 별도 잉여현금도 늘어난다.
- 1~6월 별도 순이익이 이미 크다. 1,952억 원은 2026년 예상 배당 약 950억 원의 2배가 넘는다(계산). 손상 환입이 섞여 있어도, 그 크기를 다 빼야 배당을 못 덮는다고 말할 수 있다.
셋 다 근거가 있다. 특히 1번은 내가 반박하기 어렵다. 할인율 29.5%가 평균보다 8.4%p(계산) 넓다면, 배당을 걱정하는 사람은 이미 주가에 그 걱정을 반영해 판 셈이다. 그런데도 내가 사지 않는 이유는 흥국증권 박종렬 연구원이 5월 21일 목표가를 4만 4,000원에서 3만 3,000원으로 내리며 쓴 문장에 있다(인베스팅닷컴 보도). 그는 2026년 연결 영업이익을 4,017억 원으로 보면서도 「과다한 순이자비용」이 순이익 개선을 제한한다고 했다. 할인은 넓지만, 그 할인을 좁힐 이익이 이자에서 새고 있다.
롯데지주 배당금이 갈 수 있는 세 방향
내가 보는 가장 가능성 높은 그림(50%)은 2026년 결산 배당이 1,250원 근처에서 유지되는 것이다. 정책 하한은 이미 넘었고, 회사는 배당 수준을 바꿀 이유가 없다. 이때 배당 총액은 약 950억 원이고, 별도 잉여현금이 그 아래면 차이는 다시 차입으로 메워진다.
두 번째(30%)는 자기주식 일부 매각과 함께 배당이 소폭 오르는 그림이다. 3.7%가 팔리면 총액이 46억 원가량 늘고, 주당 배당까지 오르면 그 이상이다. 주주에게는 좋은 소식이지만 지주 현금 부담은 커진다.
세 번째(20%)는 신용등급 압박으로 배당이 줄어드는 그림이다. 2024년에 1,500원에서 1,200원으로 이미 한 번 내린 전례가 있다. 롯데케미칼에서 받는 배당이 162억 원 아래로 더 내려가고 바이오 출자가 계속되면 가능성이 커진다.
롯데지주 배당금에 대한 내 가설이 깨지는 조건
- 11월 16일(월) 3분기보고서: 1~9월 별도 잉여현금흐름이 배당 예상액 950억 원을 넘으면, 「배당의 절반을 차입이 메운다」는 내 판단은 2026년에는 틀린다.
- 별도 순차입금: 6월말 약 3조 6,000억 원이 연말에 줄어들면 배당과 출자를 함께 감당할 여력이 생긴 것이다.
- 롯데케미칼 배당: 2026년 결산에서 2024년 수준(487억 원)으로 돌아오면 들어오는 현금의 크기가 달라진다.
- 자기주식 처분 공시: 3.7% 매각이 실행되면 총액이 늘어나는 방향이라 판단을 다시 짠다.
- 2027년 2월 결산 배당 결정: 1,250원보다 낮게 나오면 반대로 내 걱정이 맞았다는 뜻이고, 그때도 나는 매수하지 않는다.
가장 먼저 답이 나오는 것은 11월 16일이다. 그 숫자가 좋게 나오면 나머지 넷의 비중을 낮춰 보겠다. 나쁘게 나오면 2027년 2월까지 기다릴 이유가 없어진다.
나는 배당수익률 5.66%를 사지 않는다
롯데지주 배당금 1,250원은 2026년에도 나올 가능성이 높다고 본다. 내가 사지 않는 이유는 배당이 끊길까 봐서가 아니다. 그 배당이 영업으로 번 현금에서 완결되지 않고, 3조 원대 순차입금을 굴리는 구조 안에서 관리된다는 점 때문이다. 5.66%라는 수익률은 주가가 42.7% 빠진 결과이기도 하다.
시총 100위 밖 종목이라 나는 관망으로 둔다. 11월 16일 1~9월 별도 현금흐름이 나오면 이 기록을 고쳐 쓴다.
본문의 가격·지표는 2026년 10월 16일(금) 종가 기준이다. 배당 총액·비율 등 「계산」 표기 숫자는 공시와 보도 수치로 직접 계산했다.