파두 주가 전망은 영업이익보다 금융비용 795억에서 갈린다
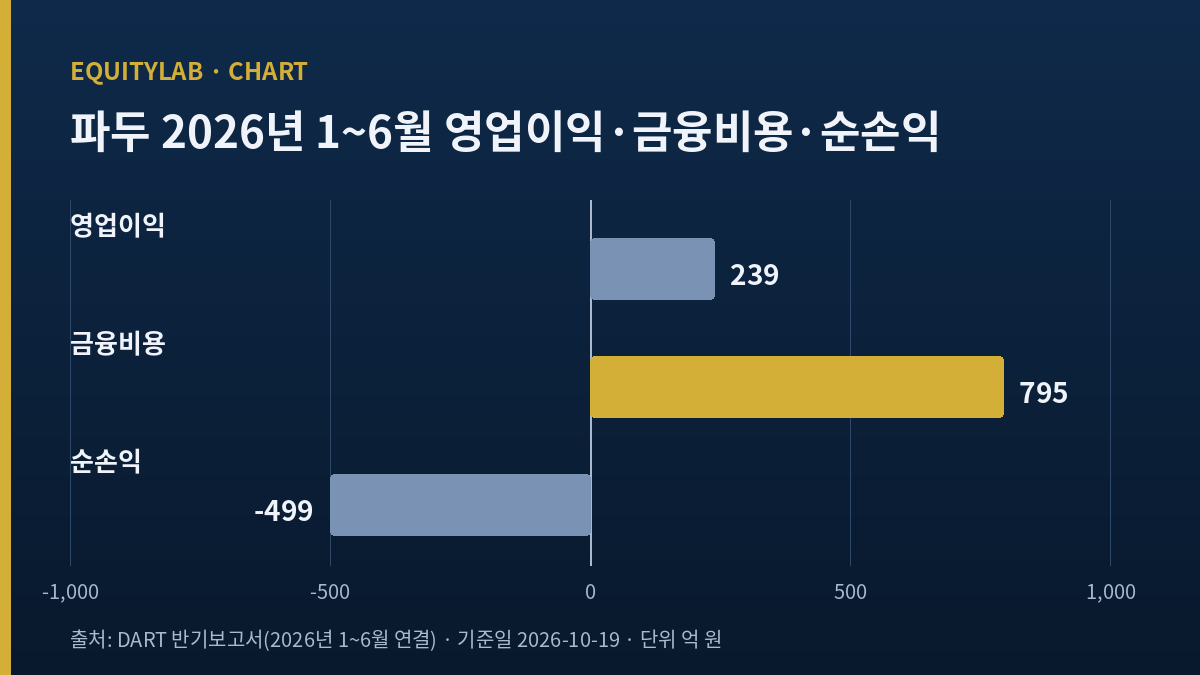
영업이익 +239억 → 금융비용 795억 → 순손실 -499억 (2026년 1~6월, 연결)
파두 주가 전망을 영업이익 흐름만으로 세우면 반쯤 빈 그림이 된다. 4~6월 금융비용 782억 원의 상당 부분은 주가에 연동된 평가 손실로 보이고, 그 크기는 주가가 오를 때 커지고 내릴 때 줄어든다. 나는 시총 100위 밖 종목이라 관망으로 두고, 11월 16일(월) 1~9월 보고서의 금융비용 주석과 자본변동표부터 본다.
덧붙임(10월 20일): 파두는 10월 19일(월) 7~9월 연결 잠정실적을 공시했다. 매출 1,436억 원, 영업이익 363억 원으로 4~6월보다 각각 96%, 124% 늘었다(이투데이·한국경제 10월 19일 보도). 잠정 공시에는 순이익이 없다. 그래서 내가 이 종목에서 붙든 금융비용과 순손익의 방향은 11월 16일(월) 3분기보고서에서 다시 확인한다. 영업이익 쪽 문턱은 넘었고, 내가 기다리는 숫자는 아직 남아 있다.
파두 주가 전망을 두고 다들 수주 공시를 센다. 2026년 들어 SSD 컨트롤러 공급계약 공시가 줄지어 나왔고, 1~3월과 4~6월 두 구간 연속 영업이익이 났다. 상장 직후 매출 급감으로 신뢰를 잃었던 회사가 숫자로 돌아왔다는 이야기가 시장의 중심 줄거리다.
그런데 반기보고서 숫자를 엑셀에 옮겨 적다가 커서가 오래 머문 곳은 영업이익 바로 밑이었다. 1~6월 연결 영업이익은 239억 원인데, 같은 구간 순손익은 -499억 원이다(DART 반기보고서, LUXRIX 재무 시계열로 확인). 둘 사이를 금융비용 795억 원이 메우고 있다. 2025년 한 해 금융비용이 153억 원이었으니 반년 만에 다섯 배가 넘게 불었다(계산).
그래서 이번에는 질문을 하나로 좁혔다. 이 795억 원은 회사가 실제로 잃은 돈인가, 주가가 만든 평가상의 숫자인가. 답에 따라 7~9월 순이익이 크게 흔들리고, 그 흔들림을 실적 악화로 오해할지 말지가 정해진다.
목차
파두 주가 전망, 영업이익 239억 아래에 깔린 795억
먼저 구간을 나눠 본다. 1~3월은 매출, 영업이익 77억 원, 순이익 102억 원이 모두 같은 방향이었다. 금융비용은 13억 원에 그쳤다. 4~6월에는 매출이 더 늘고 영업이익이 162억 원으로 본업이 더 좋아졌는데 순손익은 -601억 원으로 뒤집혔다. 금융비용이 782억 원으로 뛰었기 때문이다(LUXRIX가 DART 누적 수치에서 구간을 뺀 결과).
영업이익이 매출의 22% 수준(계산)까지 올라온 구간에 순손실이 가장 컸다는 사실이 이 글의 출발점이다. 본업 숫자만 보면 반등이 분명하고, 아래 숫자만 보면 손실이 커지는 회사처럼 보인다. 같은 회사의 같은 4~6월이 두 얼굴로 찍혔다.
회사는 7월 31일(금) 「파생상품거래손실발생」 공시를 냈다(DART 접수 기준). 공시 본문의 금액과 대상 증권은 원문을 열지 못해 확인하지 못했다. 다만 이 회사가 안고 있는 파생상품으로 공개된 것은 아래의 전환사채 전환권이 대표적이고, 주가가 크게 오른 구간과 손실 구간이 겹친다.
파두 주가 전망과 전환사채 111만 주
파두는 2025년 5월 제피러스 성장형 아이티 전문 주식회사를 상대로 119억 9,000만 원 규모 사모 전환사채를 발행했다. 전환가액은 1만 735원, 전환 시 주식은 111만 6,907주다(디지털투데이 2025-05-22). 자금은 6세대 컨트롤러 개발에 쓰겠다고 했다. 2026년 6월 30일(화) 정정 공시에서는 만기이자율이 2.5%에서 0%로, 만기가 2030년에서 2035년으로 바뀌었다(DART 기재정정 2026-06-30).
전환가가 1만 원대인데 주가가 4만~12만 원을 오가면, 그 차이만큼 회사 부채에 잡힌 전환권 평가액이 커진다. 회계상 이 증가분이 금융비용으로 잡힌다. 크기를 가늠해 보려고 단순하게 곱해 봤다. 3월 31일(화) 종가 4만 5,950원에서 6월 30일(화) 종가 8만 7,500원까지 4만 1,550원이 올랐고, 여기에 111만 6,907주를 곱하면 약 464억 원이다(계산, 내재가치 변동만 본 근사이며 실제 평가는 옵션 모형을 쓴다).
782억 원 가운데 이 근사치로 설명되는 건 6할 정도다. 나머지 약 318억 원(계산)이 무엇인지는 반기보고서 금융비용 주석을 직접 봐야 한다. 이 부분은 내가 확인하지 못한 채로 남겨 둔다.
전환권 평가 손익이 주가를 따라 움직이는 구조는 다른 반도체 종목에서도 본 적이 있다. 교환사채 교환가와 종가 차이를 따져 봤던 에스앤에스텍 주가 전망 기록이 같은 계열의 문제였다. 그때도 주가가 손익을 흔들었다.
같은 반도체 장비 계열에서 설비투자와 현금을 맞세워 본 기록도 있다. 유진테크의 864억 원 증설을 영업현금 1.3년 치와 견준 전망이다. 손익 항목은 다르지만, 숫자 하나가 다음 분기를 가를 거라는 구도는 같다.
7~9월에는 방향이 거꾸로 설 수 있다
6월 30일(화) 8만 7,500원이던 주가는 9월 말 8만 1,700원, 10월 16일(금) 5만 7,200원까지 내려왔다(KRX 종가, LUXRIX 일봉). 전환사채가 아직 남아 있다면 9월 말 종가가 6월 말보다 낮으니 7~9월에는 평가 손실이 아니라 평가 이익 방향이 된다. 10월 16일(금) 종가로 다시 곱하면 6월 말보다 약 338억 원 작다(계산). 그러면 7~9월 순이익이 영업이익보다 크게 찍히는 일도 생긴다. 나는 그 숫자를 「흑자가 커졌다」로 받지 않기로 했다. 주가가 만든 숫자는 주가가 되돌린다.
순손실 601억 원인데 자본은 304억 원 늘었다
내가 이번 글에서 가장 오래 붙잡은 숫자는 사실 금융비용이 아니다. 3월 말 연결 자본총계 341억 원이 6월 말 645억 원으로 304억 원 늘었다. 같은 4~6월 순손실이 601억 원이었으니, 손실을 메우고도 자본을 키운 다른 유입이 약 906억 원 있었다는 뜻이다(계산).
| 항목 (연결, 억 원) | 2026년 3월 말 | 2026년 6월 말 | 변동 |
|---|---|---|---|
| 자본총계 | 341.0 | 645.2 | +304.2 |
| 부채총계 | 1,114.4 | 1,294.7 | +180.3 |
| 부채비율 | 326.8% | 200.7% | -126.1%p |
| 4~6월 순손익 | 해당 없음 | -601.3 | 해당 없음 |
| 순손익 밖 자본 유입(계산) | 해당 없음 | 약 905.5 | 해당 없음 |
출처: DART 1분기·반기보고서(LUXRIX 재무 시계열 경유) | 마지막 행은 자본 변동에서 순손익을 뺀 계산 결과
내가 세운 가설은 하나다. 4~6월 안에 전환 청구가 있었다면, 부채로 잡혀 있던 전환권 평가액과 사채 잔액이 자본으로 옮겨 간다. 6월 말 종가로 111만 6,907주를 환산하면 약 977억 원(계산)이라 크기는 얼추 맞는다. 부채비율이 326.8%에서 200.7%로 떨어진 것도 이 그림과 어긋나지 않는다.
하지만 이건 크기가 맞는다는 것뿐이다. 주식매수선택권 행사나 다른 자본 거래가 섞였을 수도 있다. 6월 11일 주식매수선택권 부여 신고도 있었다. 상장주식수는 10월 16일 기준 5,011만 1,027주(키움)인데, 2025년 말 주식수와 대조하지 못해 전환 여부를 주식수로 확정하지 못했다. 자본변동표 원문이 이 질문의 답이다.
재고와 단기 차입도 같은 4~6월에 늘었다
자본만 움직인 게 아니다. 재고자산은 3월 말 464억 원에서 6월 말 711억 원으로 247억 원(53%, 계산) 늘었다. 각 구간 매출로 나눈 재고일수는 71일에서 88일로 길어졌다(LUXRIX 산출). 하반기 출하를 앞두고 낸드와 컨트롤러를 미리 쌓아 둔 것이라면 매출의 선행 신호이고, 출하가 밀린다면 운전자본 부담이다. 둘 중 무엇인지는 7~9월 매출이 답한다.
쌓인 재고의 상당 부분이 낸드라면 이 문제는 결국 낸드 제조사 사정과 엮인다. 고객사 가운데 하나일 수 있는 회사의 영업 밖 손익을 따로 봤던 SK하이닉스 전망 기록에서 정리했듯, 낸드 제조사의 이익 구성이 바뀌면 컨트롤러 발주 일정도 같이 흔들린다.
8월 12일(수)에는 단기차입금 증가결정 공시가 나왔다(DART 접수 기준). 차입 규모는 공시 원문을 열지 못해 적지 않는다. 다만 영업현금이 들어오는 구간에 단기 차입을 늘렸다는 사실은, 재고를 쌓는 속도가 현금 유입보다 빨랐다는 뜻으로 받아들인다.
파두 주가 전망에 남은 법정 변수
숫자만 볼 수 없는 이유가 하나 더 있다. 검찰은 2025년 12월 18일 상장 과정의 매출 누락 혐의로 파두 법인과 경영진 3명을 자본시장법 위반으로 불구속 기소했다. 상장 당시 제시한 연간 매출 예상치는 1,202억 원이었는데, 상장 직후인 2023년 4~6월 실제 매출은 5,900만 원이었다(한국경제 2025-12-18).
주식은 2025년 12월 19일부터 거래가 정지됐다가, 거래소가 상장 적격성 실질심사 대상에서 제외하면서 2026년 2월 3일(화) 재개됐다. 재개 첫날 기준가는 2만 1,250원이었고 창업주 이지효 대표는 사임해 남이현 단독 대표 체제가 됐다(한국경제 2026-02-03). 재판은 진행 중이고, 나는 이후 공판 결과를 확인하지 못했다.
2월 3일 기준가에서 5월 22일(금) 고점 12만 8,300원까지 여섯 배가 됐고, 지금은 그 고점의 45% 수준이다(계산). 이 가격 변동의 폭 자체가 전환사채 평가 손익을 키운 연료였다는 점에서, 법정 변수와 금융비용은 따로 떨어진 이야기가 아니다.
셀사이드 두 곳이 본 파두 주가 전망
향후 추정은 두 곳에서 확인했다. 유진투자증권 손인준 연구원은 9월 23일(수) 보고서에서 2026년 영업이익 998억 원, 2027년 2,374억 원을 제시했다(이코노믹리뷰 2026-10-02 경유). 1~6월 239억 원을 빼면 7~12월에 759억 원(계산)이 더 나와야 하는 그림이다.
신한투자증권 허성규 연구원은 10월 16일(금) 매수 의견을 유지하면서 목표가를 13만 원에서 10만 원으로 낮췄다. 낸드플래시 조달 문제를 반영해 2027년 영업이익 추정을 2,158억 원에서 1,824억 원으로 내렸고, 해외 경쟁사 12개월 선행 PER이 36.4배에서 25.7배로 떨어진 점을 이유로 들었다(파이낸셜뉴스 2026-10-16 보도). 두 보고서 모두 원문 PDF는 열지 못했고 기사로만 확인했다.
내가 주목한 건 두 곳 모두 영업이익을 말한다는 점이다. 순이익과 EPS 추정은 기사에 없었다. 전환권 평가 손익이 주가를 따라 수백억 원씩 오가는 회사에서 PER은 의미가 약하다. LUXRIX 화면의 키움 PER이 0으로 찍히고 PBR이 146.9배로 나오는 것도 같은 이유로 판단에 쓰지 않았다.
내 생각과 반대 방향의 근거 둘
첫째, 금융비용은 현금이 나가지 않은 손실일 가능성이 크다. 1~6월 영업활동 현금흐름은 181억 원 플러스였고 2025년 한 해는 -37억 원이었다(DART, LUXRIX 경유). 현금으로 보면 회사는 지금이 상장 뒤 가장 좋다. 금융비용을 크게 보는 내 시각이 회계 착시에 과하게 반응하는 것일 수 있다.
둘째, 전환이 끝났다면 이 문제는 이미 지나간 일이다. 4~6월 자본 증가가 전환 때문이라면 7~9월부터는 전환권 평가 손익이 거의 사라지고, 순이익이 영업이익을 따라가기 시작한다. 그 경우 내가 이 글에서 세운 질문은 한 번의 보고서로 해소된다.
파두 주가 전망이 바뀌는 네 지점
도착 순서대로 적는다.
① 7~9월 잠정실적 공시. 7월 20일(월)에 4~6월 잠정치를 냈으니 10월 하순에 나올 가능성이 높다. 영업이익이 유진 355억 원, 신한 317억 원 추정 근처면 본업 가설은 유지된다. 200억 원 아래면 하반기 759억 원 그림을 지운다.
② 11월 16일(월) 1~9월 보고서의 금융비용 주석. 7~9월 금융비용 또는 금융수익에 파생상품 평가 항목이 얼마나 남았는지. 남았다면 전환사채가 아직 있다는 뜻이다.
③ 같은 보고서의 자본변동표. 4~6월 자본 906억 원 유입의 정체. 전환이면 내 가설이 맞고, 다른 거래면 주식수 희석 경로를 다시 그린다.
④ 재판 진행. 법인에 대한 판결이 나오면 금액과 무관하게 수주 상대방의 반응을 본다. 공급계약 공시가 끊기면 다른 숫자보다 먼저 이 신호를 크게 친다.
전개를 둘로 나누고 순서는 하나로 둔다
가장 그럴듯한 전개는 7~9월 영업이익이 300억 원대로 나오고, 순이익은 주가 하락 덕에 영업이익보다 크게 찍히는 경우다. 이때 시장은 「흑자 확대」로 반응하겠지만 나는 영업이익만 기록한다. 덜 그럴듯하지만 무시 못 할 전개는 낸드 조달 문제로 매출 인식이 10~12월 이후로 밀리고, 금융비용 주석에 다른 파생 항목이 드러나는 경우다. 이때는 주가가 2월 재개 직후 구간으로 다시 내려갈 근거가 생긴다.
어떤 전개든 내가 할 일은 같다. 순이익 숫자를 보고 판단하지 않고, 영업이익과 현금흐름, 그리고 자본변동표를 순서대로 본다. 순서가 정해져 있으면 숫자가 요란하게 나와도 덜 흔들린다.
솔직히 처음 반기 숫자를 봤을 때 나는 「흑자 전환한 회사가 왜 적자냐」로 받아들였고, 회사가 뭔가를 숨긴다고 의심했다. 상장 논란의 기억이 그렇게 만들었다. 다시 따져 보니 숫자는 공시된 대로였고, 내 해석이 옛 사건에 끌려갔던 것이다. 그래서 이번 기록은 의심을 접고, 아직 확인하지 못한 두 가지(금융비용 318억 원의 정체, 자본 906억 원의 정체)만 남겼다. 이 종목은 사지 않고 지켜보는 상태로 두고, 11월 16일 보고서를 기다린다.
본문의 주가·시가총액은 2026년 10월 16일(금) 종가 기준이다(KRX 5만 7,200원 × 상장주식 5,011만 1,027주 = 약 2조 8,664억 원). 재무 수치는 억 원 미만을 반올림한 개략 수치다.