서울보증보험 주가 전망: 배당이 오르려면 순이익 4,000억
서울보증보험 주가는 2월 20일(금) 종가 6만 2,000원에서 10월 7일(수) 4만 2,700원까지 31.1% 내려왔는데, 그 사이 발표된 1~6월 연결 순이익은 1,235억 원으로 1년 전 848억 원보다 45.6% 많았다. 그런데 주주가 받는 돈은 주당 2,865원에서 변하지 않았고, 회사가 공개한 환원 규칙을 그대로 따라가 보면 순이익이 4,000억 원을 넘기 전에는 움직일 계산도 나오지 않는다. 이익은 올랐고 배당은 그대로이고 가격은 빠졌다. 세 가지가 한 화면에 같이 놓여 있는 것이 이상해서, 나는 이 회사의 환원 약속을 문장 단위로 다시 풀어 봤다.
- 지금 있는 곳: 2025년 연결 순이익 2,684억 원. 환원은 하한 2,000억 원이 정하고, 주당 2,865원이다.
- 첫 문턱: 순이익 4,000억 원. 이 위에서야 「순이익의 50% 이상」 규칙이 2,000억 원 하한을 앞지른다.
- 회사 목표: 2030년 자기자본이익률 10%. 지금 자본으로 치면 순이익 약 5,011억 원, 50%만 돌려도 주당 약 3,588원(역산).
나는 서울보증보험 주가를 지켜보며, 7~9월 순이익이 첫 문턱에 얼마나 다가서는지부터 확인한다.
목차
서울보증보험 주가와 1~6월 이익이 반대로 간 이유
먼저 이익부터 확인했다. 8월 14일(금)에 나온 반기보고서 기준으로 1~6월 연결 순이익은 1,234.9억 원이고, 1년 전 같은 기간은 847.96억 원이다(DART 연결, luxrix 재무 조회). 증가율 45.6%는 내가 직접 나눈 결과다. 회사 발표를 옮긴 딜사이트 9월 14일 기사는 1,224억 원과 843억 원, 증가율 45.2%를 적었는데, 연결과 별도의 차이로 보이고 방향과 크기는 같다.
첫째 원인: 주택·부동산 보증 손해율이 117.6%에서 69.4%로
내가 가장 크게 보는 변화는 손해율이다. 딜사이트 9월 14일 기사에 따르면 주택·부동산 보증의 원수경과손해율이 2025년 1~6월 117.6%에서 2026년 1~6월 69.4%로 48.2%포인트 떨어졌다. 받은 보험료보다 내준 보험금이 많던 상품이 1년 만에 보험료의 7할 아래로 내려온 것이다. 같은 기사에서 보험수익은 1조 1,982억 원으로 9.9% 늘었고 보험서비스비용은 1조 297억 원으로 0.8% 늘었다. 수익이 열 배 넘게 빨리 늘었으니 차이가 이익으로 떨어졌다.
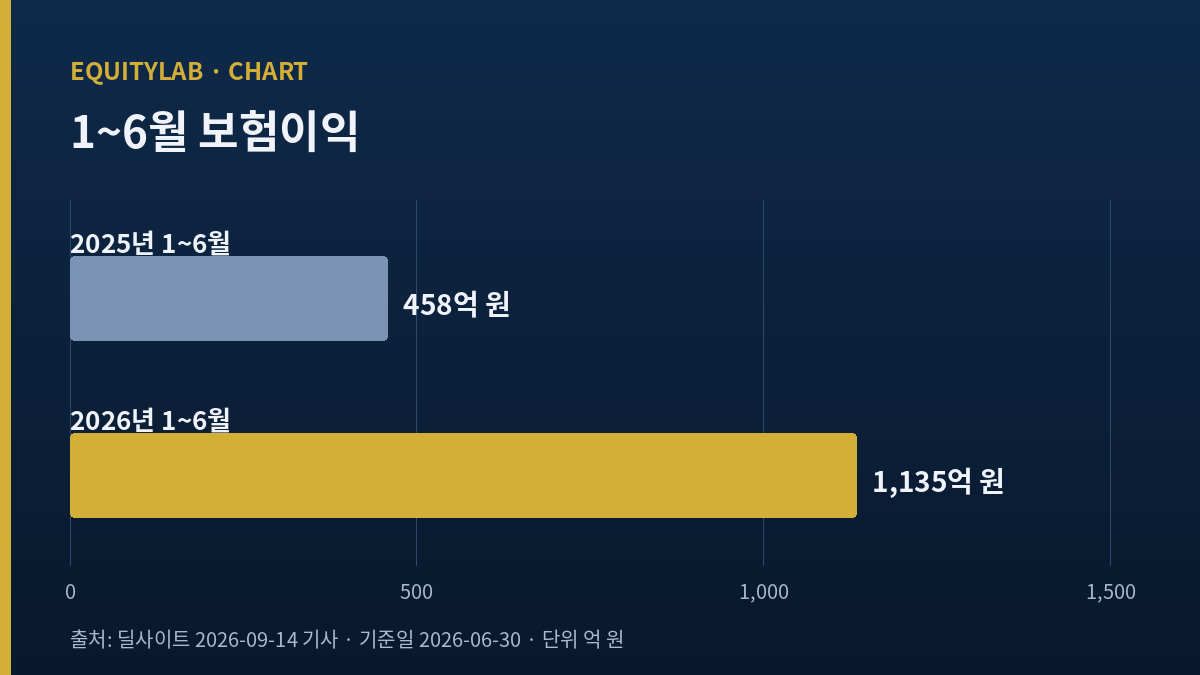
그 결과 1~6월 보험이익은 1,135억 원으로 1년 전 458억 원보다 147.8% 많아졌다. 나는 이 보험이익 증가 677억 원이 순이익 증가 387억 원보다 크다는 점을 눈여겨봤다(둘 다 직접 계산, 보험이익은 회사 발표 기준이고 순이익은 연결 기준이라 기준이 섞여 있다). 본업이 나아진 폭이 순이익에 다 실리지는 않았다는 뜻인데, 그 차이가 어느 항목으로 빠졌는지는 이번에 확인하지 못했다.
둘째 원인: 구상으로 되찾은 돈이 16.7% 늘었다
보증보험은 보험금을 먼저 내준 뒤 채무자에게서 돌려받는 구조라, 회수 실적이 손해율만큼 중요하다고 나는 본다. 1~6월 구상원리금은 4,827억 원으로 1년 전 4,138억 원보다 16.7% 늘었다(같은 딜사이트 기사). 보험금이 덜 나가고 돌려받는 돈이 더 들어온 두 흐름이 같은 반년에 겹쳤다.
그런데 4~6월 보험이익은 1~3월보다 작았다
여기서 한 번 속도를 늦췄다. LS증권 전배승 연구원의 5월 26일 브리프는 1~3월 보험손익을 625억 원으로 적었다. 반기 1,135억 원에서 이 625억 원을 빼면 4~6월은 510억 원이다(직접 계산). 반년 전체로는 좋아졌지만 4~6월은 1~3월보다 115억 원 작았다. 같은 브리프는 1~3월 실적 안에 주택·부동산 관련 정산보험료를 받은 효과가 들어 있다고 적었다. 1~3월이 한 번 부풀려진 구간이라면, 4~6월의 510억 원이 실력에 더 가깝다고 보는 편이 안전하다.
이 회사의 보험이익은 원래 흔들림이 큰 편이다. 딜사이트 2월 3일 기사는 연간 보험손익을 2023년 3,817억 원, 2024년 1,462억 원으로 적었다. 1년 사이에 62%가 사라졌다. 2025년에는 1~3월 27억 원, 4~6월 431억 원, 7~9월 553억 원으로 세 구간의 크기가 몇 배씩 달랐다. 그러니 2026년 1~6월의 1,135억 원도 한 해의 실력이라기보다 손해율이 좋은 국면 하나를 찍은 장면으로 보는 편이 맞다고 나는 생각한다. 2023년 수준으로 돌아가면 순이익 4,000억 원도 먼 이야기가 아니지만, 2024년 수준으로 돌아가면 하한 2,000억 원조차 순이익보다 클 수 있다.
그렇다면 가격은 왜 빠졌나. 이익과 주가가 반대로 움직인 데에는 대주주 지분 매각이라는 다른 이유가 겹쳐 있다는 분석이 많다. 다만 이 글에서는 이익과 배당의 연결만 따로 떼어 본다. 이익이 늘었는데 배당이 그대로라면, 이익만 보고 산 사람에게 돌아오는 것이 없기 때문이다.
서울보증보험 주가 전망의 열쇠: 2,000억 원 하한과 50% 규칙
배당이 그대로인 이유는 회사가 스스로 정한 환원 규칙에 있다. 2025년 10월 1일 공개된 SGI서울보증 기업가치 제고 계획은 2025~2027 회계연도에 주주환원금액 연 2,000억 원을 보장하고, 주주환원율은 50% 이상을 목표로 한다고 적었다. 환원은 배당과 자사주 매입·소각을 더한 금액이다.
같은 보험업에서 반년 이익이 한 해치를 넘은 사례로는 코리안리 상반기 실적을 다룬 기록이 있다. 그 글은 이익의 기간을 맞춰 보는 데 집중했고, 여기서는 늘어난 이익이 주주에게 넘어가는 규칙을 본다는 점에서 질문이 다르다. 정부 지분이 큰 금융사가 첫 분기배당을 낸 뒤 시장이 배당 총액의 증가를 기다렸던 경우는 기업은행 분기배당을 지켜본 글에 남겨 두었다.
두 규칙이 같이 있으면 실제 환원액은 둘 중 큰 금액이 된다고 나는 해석했다. 2,000억 원과 「순이익의 50%」가 만나는 지점은 순이익 4,000억 원이다. 그 아래에서는 순이익이 얼마든 2,000억 원 하한이 이기고, 발행주식 69,821,598주로 나누면 주당 약 2,864원이 된다(역산). 실제 2025년 결산 배당 2,865원은 이 계산과 1원 차이로 맞는다.
| 연간 순이익 가정 | 순이익의 50% | 환원액(큰 금액) | 전액 배당 시 주당 |
|---|---|---|---|
| 2,684억 원 (2025년 실적) | 1,342억 원 | 2,000억 원 | 약 2,864원 |
| 3,071억 원 (내 가정 A) | 1,536억 원 | 2,000억 원 | 약 2,864원 |
| 4,000억 원 (문턱) | 2,000억 원 | 2,000억 원 | 약 2,864원 |
| 5,000억 원 (가정 B) | 2,500억 원 | 2,500억 원 | 약 3,581원 |
출처: SGI서울보증 기업가치 제고 계획(2025-10-01), DART 연결 순이익(luxrix 재무 조회). 주당 금액은 환원액 ÷ 69,821,598주로 직접 나눈 결과이며, 자사주 매입이 섞이면 배당은 이보다 작아진다. 가정 A는 2026년 1~6월 1,235억 원에 2025년 7~12월 1,836억 원(역산)을 더한 것이다.
표를 만들어 놓고 보니 두 번째 줄이 가장 불편했다. 가정 A는 7~12월이 2025년과 같다고 두고 2026년 순이익을 3,071억 원으로 잡은 것인데, 그래도 문턱까지 929억 원이 모자란다. 게다가 2025년 7~12월 1,836억 원 안에는 10~12월 1,218억 원(역산)이 들어 있고, LS증권 브리프는 10~12월에 손실부담계약비용 등 대규모 환입이 있었다고 적었다. 반복된다고 장담할 수 없는 이익이 가정 A를 받치고 있다는 얘기다.
지금 자본으로 문턱을 바꿔 말하면 더 또렷해진다. 6월 말 지배주주 자본은 5조 109억 원이고, 순이익 4,000억 원은 그 자본의 약 8.0%다(직접 계산). 1~6월 순이익을 두 배로 늘려 1년으로 치면 약 4.9%가 나온다(직접 계산). 회사가 2030년에 닿겠다는 10%와 지금 사이에서, 배당을 움직이는 첫 문턱은 그 중간쯤에 서 있다.
그 사이 회사는 형식을 바꿨다. 8월 11일(화) 현금배당 결정 공시로 4~6월분 분기배당 주당 430원을 처음 결정했고(기준일 8월 26일, 지급 9월 10일), 이 돈은 약 300억 원이다(직접 계산). 연 2,000억 원 하한을 그대로 지킨다면 남은 약 1,700억 원이 7~9월분 배당과 결산 배당, 또는 자사주 매입으로 나와야 한다. 분기배당은 돈이 들어오는 시기를 나눴을 뿐, 연간 금액을 늘리겠다는 약속은 공시 어디에도 없었다.
서울보증보험 주가를 보는 증권사 두 곳과 반대편
실명 셀사이드는 두 곳을 찾았다. 하나는 iM증권의 6월 11일 리포트다. 목표가 5만 6,000원, 투자의견 매수를 냈고, 근거로 「안정적인 배당 확대 가능성」을 들며 자기자본비용 6.75%와 배당 영구성장률 1.6%를 썼다(stockhub 요약 기준이고, 원문 PDF는 내가 직접 펼치지 못했다). 다른 하나는 LS증권 전배승 연구원의 5월 26일 기업이슈 브리프로, 투자의견 없이 2026년 예상 배당수익률 6.3%를 제시했다. 당시 주가 4만 5,600원에 최소 배당 2,865원을 놓은 계산이다. 두 곳 모두 2026년 순이익 추정치를 수치로 공개하지 않았고, 나는 이 공백을 그대로 둔다.
지금 가격으로 다시 나누면 배당수익률은 6.71%다(2,865 ÷ 42,700, 직접 계산). 주가순자산비율은 6월 말 지배주주 자본 기준 약 0.60배다(직접 계산). 이것만 보면 싸 보이는 조합이고, iM증권의 목표가도 그 그림 위에 서 있다.
자본 여력도 넉넉하다. 딜사이트 7월 22일 기사에 따르면 1~3월 말 지급여력비율은 395.1%로 당국 권고 130%의 세 배를 넘었고, 회사 계획은 2030년까지 320% 이상을 지키는 것이다. 돌려줄 힘이 없어서 2,000억 원에 묶인 회사로 보기는 어렵다는 뜻이다. 그런데 내 결론과 반대 방향의 근거도 분명하다.
- 2,000억 원은 바닥으로 정한 금액이고, 회사는 자사주 매입·소각도 환원에 넣겠다고 했다. 이익이 문턱 아래여도 회사가 하한보다 더 돌려줄 수 있다. 이 경우 내 표의 맨 위 세 줄은 틀린 계산이 된다.
- 손해율 개선이 일회성이 아닐 수 있다. LS증권 브리프는 2024~2025년을 손해율 상승 사이클의 마무리로 보고, 언더라이팅 강화와 요율 조정 효과가 쌓이며 개선이 이어진다고 봤다.
- 배당이 그대로여도 6.71%라는 수익률 자체가 가격을 받친다. 배당만 보고 들고 가는 사람에게 문턱은 덜 중요하다.
- 투자 수익에 여유가 남아 있다. 딜사이트 7월 22일 기사는 2025년 운용자산이익률을 2.53%로, 손해보험 업계 평균 3.5%보다 낮게 적었다. 회사가 국공채를 줄이고 회사채·수익증권을 늘리는 중이라, 이 차이가 좁혀지면 보증 영업과 별개로 순이익이 오를 수 있다(딜사이트 7월 22일 기사).
네 가지 모두 내 계산을 흔들 수 있는 이야기다. 나는 특히 첫째를 크게 본다. 회사가 하한 이상을 자사주로 채우기 시작하면 배당 표는 의미를 잃고, 그때는 자사주 소각 공시가 새 문턱이 된다.
처음 이 종목을 볼 때 내가 놓친 것
여름에 고배당주를 한 표에 모으면서 나는 서울보증보험을 「배당수익률 6%대에 이익이 느는 회사」 한 줄로 적어 두었다. 이익이 늘면 배당도 따라 늘 거라는 생각이 그 한 줄에 숨어 있었다. 이번에 환원 계획 원문을 다시 열고서야, 하한 2,000억 원과 50% 규칙이 만나는 순이익이 4,000억 원이라는 계산을 처음 해 봤다. 당시 표에는 환원 규칙이라는 항목 자체가 없었다. 그 표는 지금도 「고배당_여름」이라는 파일로 노트북에 남아 있다. 이익이 배당으로 흘러가는 길목을 확인하지 않은 채 이익만 본 것이 내 실수였다.
서울보증보험 주가에 대해 내가 그리는 세 가지 전개
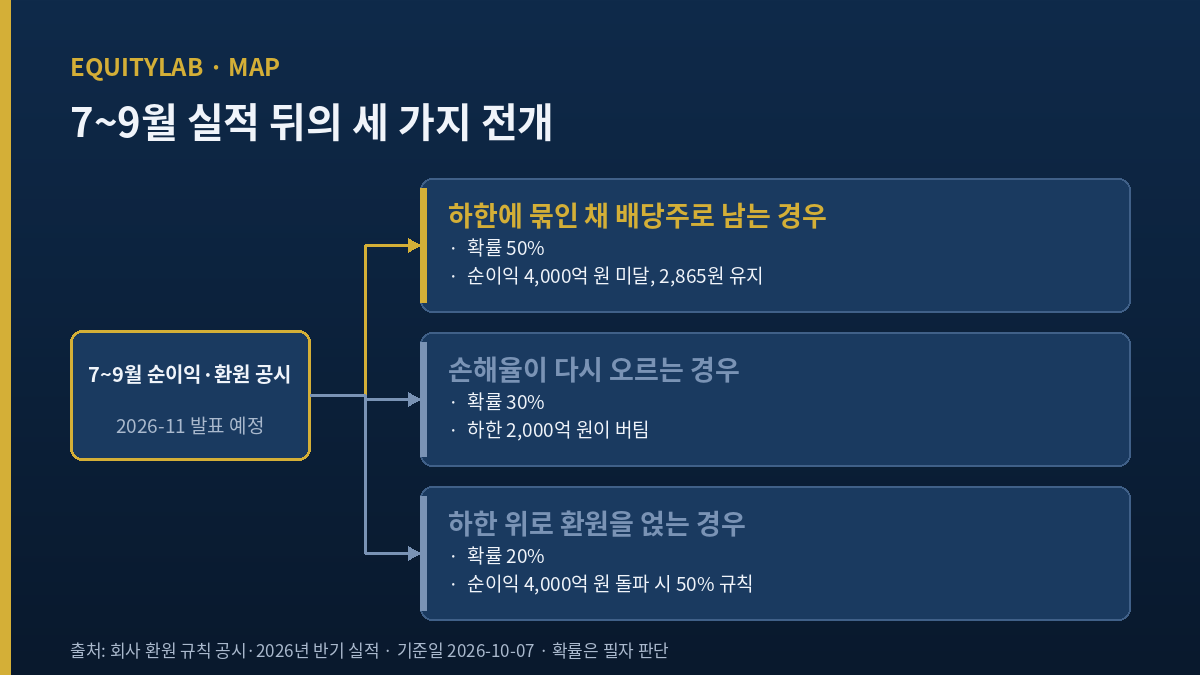
하한에 묶인 채 배당주로 남는 경우 (확률 50%)
7~9월 손해율이 1~6월 수준을 지키되 순이익은 연 3,000억 원 안팎에 머문다. 환원은 2,000억 원 하한 그대로, 주당 배당도 2,865원 근처다. 가격은 배당수익률 6~7%를 오가는 범위에서 움직인다고 나는 본다. 가장 데이터에 가까운 그림이다.
손해율이 다시 오르는 경우 (확률 30%)
iM증권이 짚은 「경기 민감성에 따른 이익 변동성」이 현실이 된다. 경기가 꺾이면 보증 사고가 늘고 손해율이 다시 올라간다. 이때도 하한 덕분에 2,000억 원은 2027 회계연도까지 지켜지겠지만, 순이익의 50%가 하한보다 한참 아래라는 사실이 시장에 다시 드러나고, 2028년 이후 하한이 사라진 뒤의 배당이 불확실해진다.
하한 위로 환원을 얹는 경우 (확률 20%)
회사가 순이익과 상관없이 자사주 매입·소각을 하한에 더한다. 반대편 첫째 근거가 맞아떨어지는 그림이다. 이 경우 내 문턱 계산은 쓸모가 줄고, 판단 기준은 소각 공시의 크기로 옮겨 간다.
내 판단을 바꿀 기준점 다섯
- 11월 16일(월) 3분기보고서의 1~9월 연결 순이익. 2025년 같은 기간 1,466억 원(DART 연결 누적)보다 얼마나 앞서는지가 가정 A를 확인해 준다.
- 같은 보고서의 주택·부동산 보증 손해율. 69.4%에서 80%를 넘어서면 첫째 원인이 풀렸다고 본다.
- 7~9월분 배당 결정 금액. 430원보다 크면 회사가 하한 위를 생각한다는 신호다.
- 자사주 매입·소각 공시. 한 건이라도 나오면 반대편 첫째 근거를 사실로 받아들이고 이 글의 문턱 계산을 다시 쓴다.
- 2027년 초 결산 배당. 2025~2027 약속의 마지막 해를 앞두고 2028년 이후 환원 방침을 밝히는지 본다.
시간상 맨 앞은 11월 16일 보고서다. 손해율과 순이익이 같은 방향을 가리키면 나머지 넷은 그 결과를 확인하는 순서로 따라온다고 나는 본다.
정리하면 나는 서울보증보험 주가를 관망한다. 이익은 좋아졌지만 그 이익이 배당으로 넘어오는 길목에 순이익 4,000억 원이라는 문턱이 있고, 내 가정 A로 치면 지금은 그 문턱의 4분의 3 근처에 서 있다. 7~9월 실적이 그 거리를 줄이는지, 아니면 회사가 자사주로 길을 돌아가는지를 먼저 확인하겠다.
본문의 가격·시가총액은 2026년 10월 7일 한국거래소 정규장 종가 기준이다(종가 4만 2,700원 × 발행주식 69,821,598주 = 시가총액 약 2조 9,814억 원, 반올림한 개략 수치). 재무 수치는 DART 연결 기준이며, 「역산」·「직접 계산」 표시는 공시·기사 숫자로 내가 계산한 결과다.