유진테크 주가 전망: 864억 증설은 영업현금 1.3년 치다
☑ 확인함: 호법 증설 864억 원은 2025년 영업현금 664.8억 원의 1.3년 치다.
☐ 확인 못 함: 4~6월 순이익 659.6억 원 중 영업이익 182.2억 원을 넘는 477.4억 원의 원인.
☐ 기다림: 11월 16일(월) 3분기보고서. 그 전까지 나는 관망한다.
유진테크 주가 전망을 다시 세우면서 세 숫자를 한 줄에 적었다. 9월 9일(수) 이사회가 정한 호법공장 증설 864억 원, 2025년 한 해 설비투자 133.9억 원, 그리고 2026년 4~6월 연결 순이익 659.6억 원이다. 증설 금액은 직전 해 설비투자의 6.5배지만 같은 해 영업현금 664.8억 원으로 나누면 1.3년 치라, 회사가 감당 못 할 크기는 아니다(계산).
이상한 건 셋째 숫자다. 같은 4~6월 영업이익은 182.2억 원이었다. 순이익이 영업이익의 3.6배로 나온 구간은 내가 2023년부터 정리한 유진테크 숫자에서 처음이다. 공장을 짓는 돈은 영업에서 나오는데, 시장이 보는 주당순이익은 영업 밖에서 크게 불어났다. 이 글은 그 둘을 떼어 놓고 본다.
목차
유진테크 주가 전망의 출발점: 864억 원 증설의 크기
공시 내용은 간단하다. 기존 호법공장 부지 안에 공장을 새로 짓고 클린룸·유틸리티·생산 부대시설을 들인다. 투자 금액은 864억 원, 자기자본의 17.57%이고, 2026년 10월 1일(목)부터 2028년 1월 15일까지 집행한다. 목적은 반도체 장비 생산능력 확대다(이데일리 영문판 9월 9일 보도). 864억 원을 17.57%로 나누면 약 4,917억 원인데, 2025년 말 연결 자본총계 4,913.9억 원과 거의 같다(역산). 회사가 2025년 말 자본을 기준으로 비율을 낸 것으로 보인다.
이 회사의 설비투자 이력을 옮겨 보면 크기가 실감 난다. DART 사업보고서 기준 설비투자는 2022년 74.3억 원, 2023년 117.7억 원, 2024년 91.2억 원, 2025년 133.9억 원이었다. 4년을 다 더해도 417.0억 원이다(계산). 이번 한 건이 그 합의 2배를 넘는다.
이 결정을 다르게 보는 방법도 있다. 2022~2025년 잉여현금(영업현금 − 설비투자)을 더하면 315.2억, 359.3억, 523.9억, 530.9억 원으로 합계 1,729.2억 원이다(계산). 같은 4년 결산 배당은 주당 270원, 200원, 230원, 230원이었고, 지금 주식 수로 곱해 가늠하면 약 213억 원이다. 번 현금의 12% 정도만 주주에게 돌려주고 나머지는 회사 안에 쌓아 둔 셈인데, 이번 864억 원은 그 누적분의 절반을 한 번에 쓰는 결정이다. 그동안 배당을 짜게 준 이유를 회사가 처음으로 숫자로 보여 준 것으로 나는 받아들인다. 다만 그만큼 이 투자가 실패했을 때 주주가 돌려받을 현금도 줄어든다.
반대로 영업현금을 놓고 보면 무리한 금액은 아니다. 2025년 영업현금은 664.8억 원, 2026년 1~6월만 721.6억 원이었다. 1~6월 숫자 중 614.1억 원이 4~6월에 들어왔는데, 이 큰 유입이 영업 밖 이익과 같은 사건인지는 반기보고서 주석을 열어 보지 못해 확인하지 못했다. 집행 기간이 15개월 반이니, 1~6월 수준의 현금이 이어진다면 외부 차입 없이 지을 수 있다. 이어지지 않는다면 차입이나 보유 현금이 들어가야 하고, 그 금액은 3분기보고서 현금흐름표에서 처음 보인다.
재무상태표의 다른 항목도 같이 봤다. 6월 말 부채비율은 17.93%(부채 1,036.0억 원 ÷ 자본 5,776.1억 원, 계산)로 2025년 말 18.16%와 거의 같다. 빚을 끌어와 공장을 짓기 시작한 흔적은 아직 없다. 눈에 띄는 건 재고자산이다. 2025년 말 914.4억 원에서 6월 말 1,075.2억 원으로 17.6% 늘었다(계산). 장비 회사의 재고는 출하를 앞둔 장비와 부품이라 주문이 늘 때 같이 늘어나는 게 보통이지만, 생산능력을 키우기 전에 이미 재고가 쌓이고 있다는 점은 유진테크 주가 전망에서 따로 확인할 대목이다. 7~9월에 재고가 매출로 넘어가는지가 3분기보고서의 또 하나의 질문이 된다. 같은 증착 장비 업종이라도 주성엔지니어링은 수주잔고가 질문이었는데(주성엔지니어링 태양광 수주잔고 0원), 유진테크는 잔고가 아니라 현금이 무엇에 쓰이는지가 먼저다.
유진테크 주가 전망에 걸린 증권사 숫자와 주가 흐름
실명 리포트 둘을 확인했다. DB증권 서승연 연구원은 5월 14일(목) 적정 가격을 11만 원에서 17만 3,000원으로 올려 제시했고, 근거로 삼성전자 P4·P5, SK하이닉스 M15X·Y1, 마이크론 ID1 증설을 들었다(뉴스핌 리포트 브리핑). 한국투자증권 채민숙 연구원은 5월 18일(월) 10만 8,000원에서 13만 7,000원으로 올렸다(뉴스핌). 두 기사 모두 자동 생성 요약이라 원 리포트는 열어 보지 못했고, 증설 발표 뒤 갱신본도 찾지 못했다.
주가는 그사이 크게 흔들렸다. 7월 1일(수) 장중 231,500원, 종가 206,500원으로 250일 고가를 찍은 뒤 7월 30일(목) 88,600원까지 내려왔고, 10월 1일(목) 185,900원으로 돌아갔다가 10월 15일(목) 하루에 16.6% 빠져 124,400원이 됐다. 10월 16일 종가 129,300원은 7월 1일 종가보다 37.4% 낮다(계산). 7월의 급락은 이 회사 하나의 일이 아니었다. 같은 장비 업종의 피에스케이는 4~6월 영업이익이 증권사 추정과 0.1%밖에 차이 나지 않았는데도 7월에 주가가 크게 빠졌다(피에스케이 2분기 영업이익과 7월 주가). 두 증권사 숫자 사이에 지금 주가가 있다. 유진테크 주가 전망을 이 두 리포트에 기대어 세우기 어려운 이유는, 둘 다 4~6월 숫자와 9월 증설 발표 전에 나왔기 때문이다.
유진테크 주가 전망과 4~6월 순이익 659.6억 원
화면의 PER이 두 개인 이유
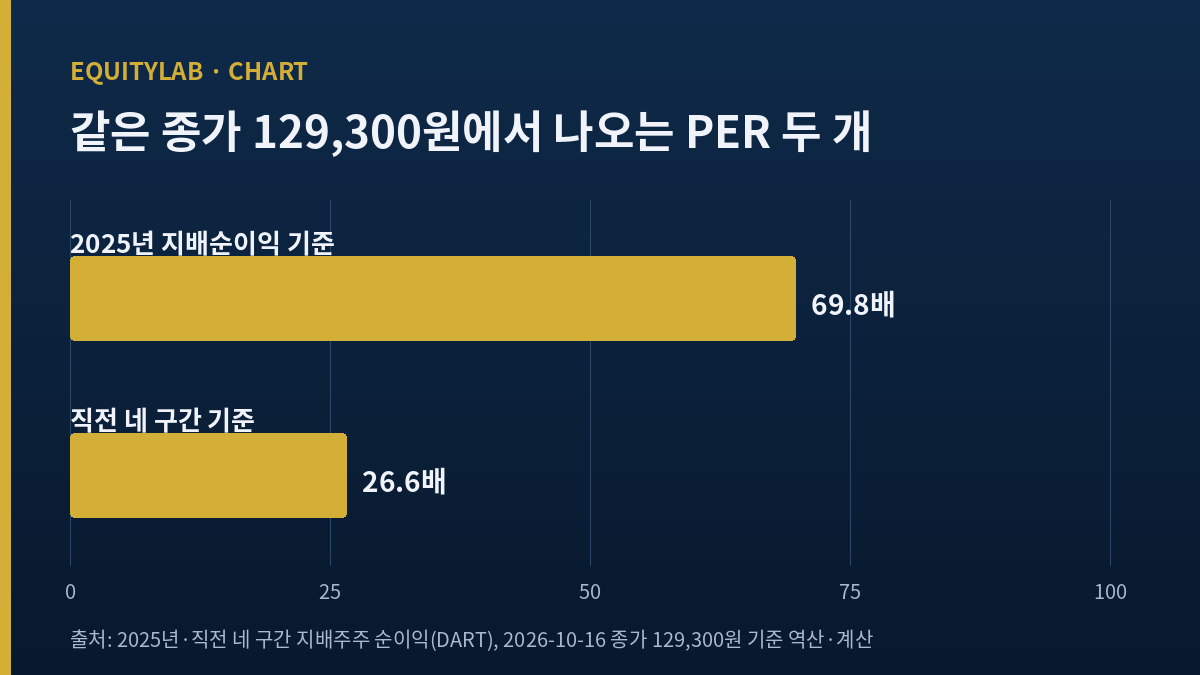
키움 화면의 PER은 10월 16일(금) 종가 129,300원에서 69.73배다. 2025년 지배주주 순이익 424.6억 원을 주식 22,916,042주로 나누면 주당 1,853원이고, 종가를 그 숫자로 나누면 69.8배가 나온다(역산). 반면 직전 네 구간(2025년 7~9월부터 2026년 4~6월까지) 지배주주 순이익을 더하면 1,112.5억 원, 주당 4,855원이라 PER은 26.6배다(계산). 같은 날 같은 종가인데 2.6배 차이가 난다.
차이를 만든 건 거의 4~6월 한 구간이다. 그 구간 지배주주 순이익 652.5억 원이 네 구간 합의 58.7%를 차지한다(계산). 영업이익 182.2억 원과 순이익 659.6억 원의 차이 477.4억 원은 세금 효과까지 섞인 숫자라 정확한 영업 밖 이익 금액은 아니다. 다만 방향은 분명하다. 해외 실적 집계(Investing.com)는 4~6월 주당순이익을 예상 961.98원, 실제 2,847.26원으로 적었고, 같은 구간 매출은 예상보다 1.9% 적었다. 매출은 조금 못 미쳤는데 이익만 세 배가 된 것이다.
나는 원인을 확인하지 못했다. 반기보고서 연결 주석에서 금융수익·기타수익·관계기업 손익 중 어디에 잡혔는지 봐야 하는데, 이번에는 그 원문을 열어 보지 못했다. 그래서 이 글의 판단에는 26.6배를 쓰지 않는다. 일회성인지 반복되는 수익인지 모르는 숫자로 배수를 낮춰 잡으면, 그게 틀렸을 때 내 판단 전체가 같이 틀린다.
자본이 늘어난 이유도 같은 곳에 있다
지배주주 자본은 2025년 말 4,595.3억 원에서 2026년 6월 말 5,435.0억 원으로 839.7억 원 늘었다. 같은 1~6월 지배주주 순이익이 870.0억 원이니, 배당 52억 원 안팎과 자기주식 변동을 빼면 증가분 거의 전부가 이익에서 왔다(계산). 시가총액 2조 9,630억 원(종가 × 주식 수, 계산)을 6월 말 지배주주 자본으로 나누면 PBR 5.45배, 2025년 말 자본으로 나누면 6.45배다. 이 1배 차이의 상당 부분도 4~6월의 영업 밖 이익이 만든 것이다.
공장은 영업이 번 현금으로 짓고, 화면의 배수는 영업 밖 이익으로 낮아졌다. 두 숫자를 같은 근거로 쓰면 안 된다.
유진테크 자기주식과 주주 구성
자기주식은 소각보다 보상에 쓰인다
4월 29일(수) 공시 기준 회사가 가진 자기주식은 294,895주, 발행주식의 1.29%였다. 그날 임원 1명에게 근속 조건 성과 보상으로 3,500주를 주기로 했고(디지털투데이 보도), 7월 6일(월)에는 임원 15명의 주식매수선택권 행사분으로 42,782주를 주당 31,760원에 넘기기로 했다. 두 건을 빼면 248,613주, 1.08%가 남는다(계산, 실제 교부 시점은 미확인).
눈여겨본 건 행사 가격이다. 31,760원은 10월 16일 종가의 4분의 1이 안 된다. 행사 금액은 13.6억 원(계산)이고 회사로 들어오는 현금이라 불리하지는 않지만, 소각에 쓰일 수 있었던 주식이 보상으로 나간다는 점은 기록해 둔다. 주주 환원의 크기로 보면 이 회사의 질문은 배당보다 자기주식에 있다.
외국계 운용사 두 곳이 각각 6%대
2025년 말 최대주주 엄평용 회장 지분은 34.58%, 특수관계인을 합하면 36.14%다(지분 현황 집계). 대량보유 보고 기준으로는 캐피털리서치앤매니지먼트가 6월 9일(화) 6.54%, JP모간자산운용(아시아퍼시픽)이 4월 28일(화) 6.48%를 보고했다. 삼성자산운용은 10월 7일(수) 약식 보고를 다시 냈는데 비율 원문은 열람하지 못했다. 외국인 보유 비율은 10월 16일 34.64%다(키움 데이터).
연결 자회사 이지티엠은 지분 48.42%로 연결돼 있어 6월 말 비지배지분이 341.1억 원이다. 증설은 유진테크 본체의 호법공장이라 이 비지배 구조와는 별개로 본다.
유진테크 주가 전망과 반대로 가는 근거
- 증설 자체가 수요 확신의 증거일 수 있다. 장비 회사가 2028년 1월까지 생산능력을 늘린다는 건 고객사 주문 가시성이 있다는 뜻이고, DB증권이 든 D램 제조사 세 곳의 증설 일정과도 맞는다.
- 4~6월 영업 밖 이익이 현금으로 들어온 처분 이익이라면, 증설 재원이 오히려 넉넉해진다. 같은 구간 영업현금 614.1억 원이 그 가능성을 배제하지 않는다.
- 주가는 이미 7월 1일 종가보다 37.4% 낮다. 내가 26.6배를 버리고 69.8배로 보수적으로 잡는 사이, 시장은 다른 숫자로 먼저 움직일 수 있다.
- 자기주식 248,613주는 1.08%에 불과하다. 소각하든 보상에 쓰든 주당 가치에 주는 영향이 작아, 내가 이 대목을 크게 보는 것 자체가 과할 수 있다.
유진테크 주가 전망: 세 가지 전개와 확인 날짜
전개는 셋으로 나눠 본다. 확률은 붙이지 않는다.
- 영업 밖 이익이 반복되는 수익으로 확인되는 경우. 26.6배를 근거로 쓸 수 있게 되고, 증설과 이익이 같은 방향을 가리킨다.
- 일회성 이익으로 확인되고 영업현금이 1~6월 수준을 유지하는 경우. 배수는 69.8배 근처에서 보고, 증설은 자체 현금으로 감당된다.
- 일회성 이익이고 영업현금도 줄어드는 경우. 864억 원 중 일부가 차입이나 보유 현금에서 나가고, 높은 배수만 남는다.
확인할 순서
- 11월 16일(월) 3분기보고서 법정 기한: 4~6월 영업 밖 이익의 계정과 7~9월에 비슷한 이익이 또 있는지.
- 같은 보고서 현금흐름표: 1~9월 영업현금이 2025년 연간 664.8억 원을 넘는지, 유형자산 취득이 10월 착공분을 반영하기 시작했는지.
- 2028년 1월 15일 집행 종료 시점까지 투자 금액·기간 정정 공시 여부. 금액이 늘면 그 증분을 다시 영업현금으로 나눠 본다.
첫 번째 확인에서 원인이 반복되는 수익으로 나오면 나는 이 글의 배수 판단을 다시 쓴다. 그 전까지는 관망한다.
돌아보면 처음 이 회사를 볼 때 나는 순이익 숫자를 먼저 봤다. 주당순이익 2,847원을 보고 배수가 싸졌다고 생각했는데, 영업이익을 옆에 놓자 그 생각이 오래 버티지 못했다. 증설 864억 원이라는 큰 숫자도 처음엔 부담으로 보였지만 영업현금으로 나누니 오히려 담담한 크기였다. 두 숫자 모두 첫인상과 반대로 갔다. 그래서 이번에는 원인을 확인하기 전까지 판단을 미뤄 두기로 한다.
본문의 주가·시가총액·PER은 2026년 10월 16일(금) 한국거래소 종가 기준이다. 재무 수치는 DART 연결재무제표(2025년 사업보고서, 2026년 반기보고서) 기준이며, (계산)·(역산) 표시는 내가 직접 나눈 결과다.