피에스케이 목표가: 2분기 영업이익은 추정과 0.1% 차이였다
4~6월 영업이익 502.6억 원, 하나증권 6월 추정 502억 원과 0.1% 차이
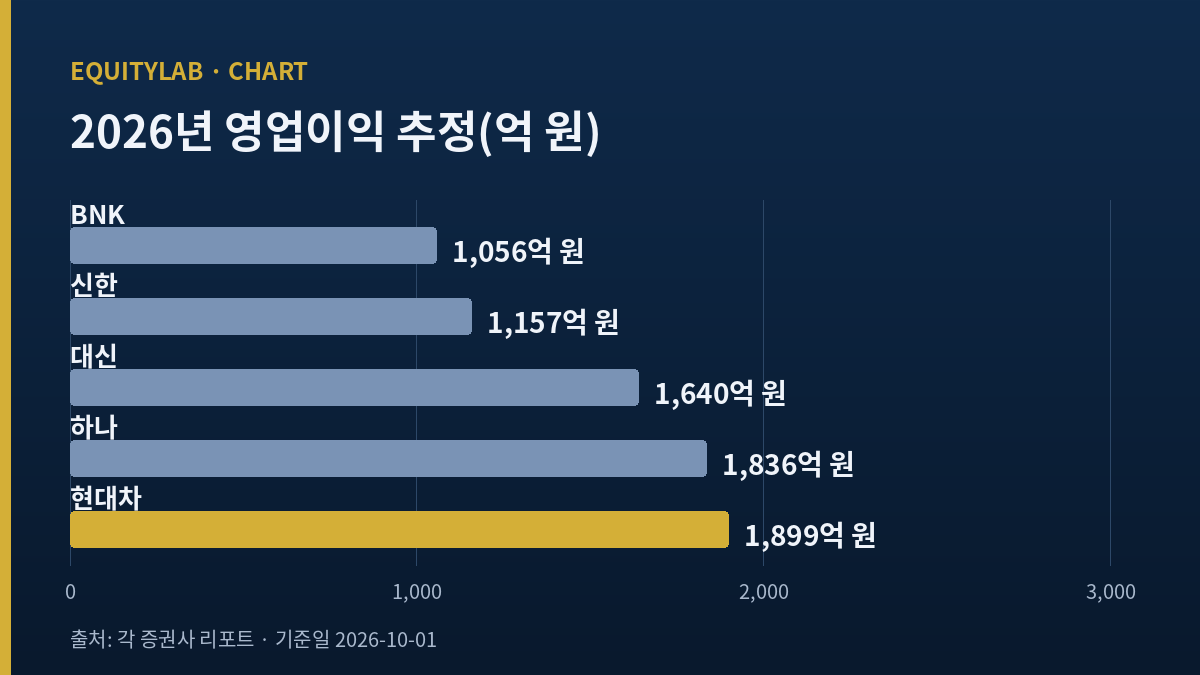
2026년 영업이익 추정 1,056억~1,157억 원(3월)에서 1,899억 원(6월)으로
10월 1일 종가 161,900원, 화면 평균 목표가 196,000원
8월 반기보고서 제출 뒤 실명 증권사의 새 연간 추정
7~9월 수주와 고객별 매출
하반기 영업이익이 상반기보다 작다는 추정이 어디서 나왔는지
피에스케이 목표가를 처음 따로 적어 둔 것은 올해 3월이었다. 그때 증권사들의 2026년 영업이익 추정은 1,056억~1,157억 원에 모여 있었고, 6월에는 1,899억 원까지 올라갔다. 실제 4~6월 영업이익 502.6억 원은 6월 5일(금) 하나증권 김록호 연구원이 낸 추정 502억 원과 0.1% 차이였다.
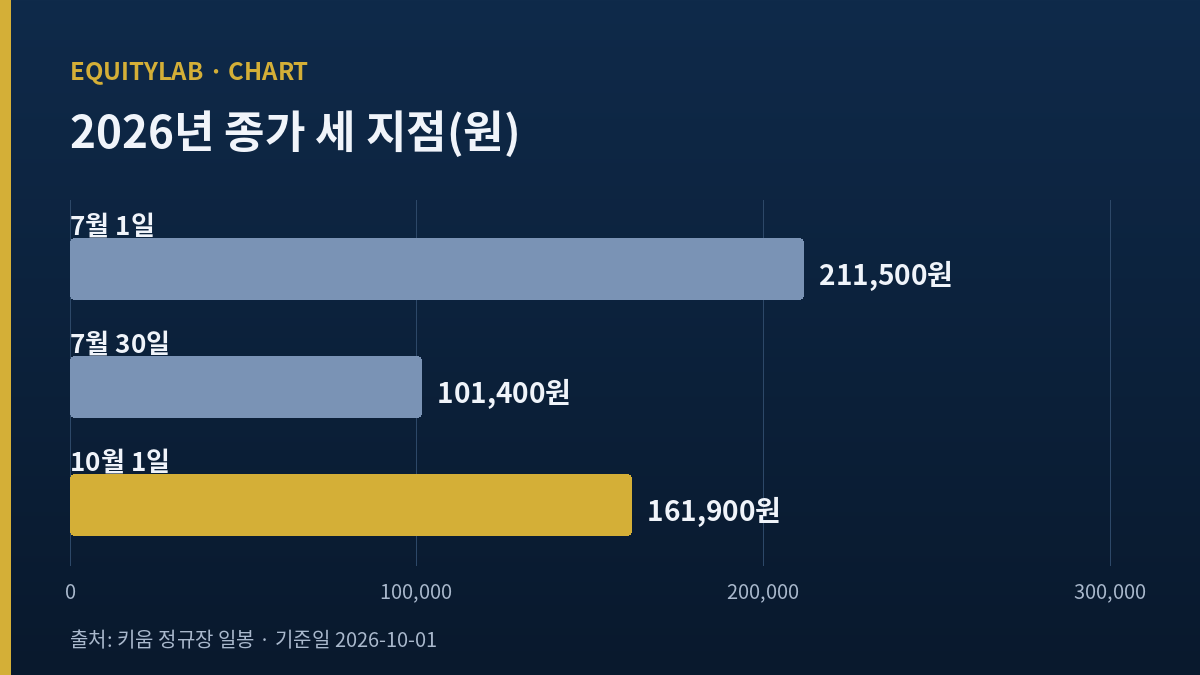
숫자가 이렇게 맞았는데 주가는 7월 1일(수) 종가 211,500원에서 7월 30일(목) 101,400원까지 52.1% 빠졌다. 이 하락은 내가 찾은 이익 추정이 하나도 내려가지 않은 구간에서 일어났다. 이 글은 목표가가 무엇을 따라 움직였는지 내가 직접 맞춰 본 기록이다.
목차
피에스케이 목표가는 3월부터 어디까지 올라왔나
피에스케이(319660, 코스닥)는 반도체 전공정에서 감광액을 걷어내는 드라이 스트립 장비가 주력인 회사다. 대신증권 류형근 연구원은 4월 2일(목) 커버리지를 시작하며 이 장비의 글로벌 점유율 1위를 근거로 들었고, 중화권 경쟁사가 미국 제재 명단에 오른 뒤 중국 밖 고객에서 점유율이 내려가고 있다고 적었다. 이 회사의 이야기는 결국 고객사의 설비 투자 크기에 달려 있다.
3월: 영업이익 1,056억~1,157억 원, 목표가 7만~12만 원
데일리인베스트가 3월 19일(목) 정리한 표를 보면 신한투자증권은 2026년 영업이익 1,157억 원, DS투자증권 1,071억 원, BNK투자증권 1,056억 원을 적었다. 목표가는 BNK 7만 원부터 한국투자증권 12만 원까지 벌어져 있었다. 같은 기사는 한국거래소가 3월 6일(금) 투자경고종목 지정을 예고했다고 전했다. 1년 상승률이 200%를 넘었다는 이유였다.
4월: 대신증권 1,640억 원, 목표가 13만 원
대신증권 커버리지 개시 보고서는 2026년 매출 6,030억 원, 영업이익 1,640억 원을 제시했다. 3월 표의 가장 높은 숫자보다 41.7% 위다. 목표가는 13만 원이었고 당시 주가는 86,400원이었다.
6월: 1,836억~1,899억 원, 그리고 7월의 28만 원
6월 5일 하나증권은 2026년 영업이익을 1,836억 원(전년보다 107% 증가)으로 올렸다. 6월 12일(금) 현대차증권은 매출 6,758억 원, 영업이익 1,899억 원에 목표가 194,000원으로 커버리지를 시작했다. 그 기사 시점의 증권사 평균 목표가는 145,000원이었다. 7월 7일(화)에는 KB증권 이창민 연구원이 목표가 28만 원을 냈다.
세 보고서를 이어 붙이면 이렇게 된다. 영업이익 추정은 3월 가장 낮은 1,056억 원에서 6월 1,899억 원으로 1.80배가 됐다. 목표가의 최고치는 12만 원에서 28만 원으로 2.33배가 됐다. 추정 이익보다 목표가가 더 빨리 올랐다.
4~6월 숫자를 추정 옆에 놓아 보니
8월 14일(금) 제출된 반기보고서의 연결 손익에서 4~6월만 떼어 내면 매출 1,674.7억 원, 영업이익 502.6억 원이다. 전년 같은 기간 매출 1,084.5억 원보다 54.4% 늘었다. 1~3월은 매출 1,565.9억 원, 영업이익 471.8억 원이었으니 두 기간 연속 영업이익률이 30%를 넘었다(30.1%, 30.0%). 2025년 연간은 19.4%였다.
한 해 전의 모습과 견주면 변화가 더 분명하다. 2025년 네 기간의 영업이익은 226.3억, 205.6억, 234.0억, 219.0억 원으로 200억 원대 초반에서 거의 움직이지 않았다. 매출은 1,019.6억 원에서 1,426.7억 원까지 늘었는데 이익은 따라오지 않았다. 10~12월 매출이 1,426.7억 원이었을 때도 영업이익은 219.0억 원이었다. 그런데 2026년 1~3월에는 매출이 9.8% 더 늘어난 1,565.9억 원에서 영업이익이 471.8억 원으로 2.15배가 됐고, 4~6월에 그 수준이 유지됐다. 매출 증가만으로는 설명되지 않는 변화다. 제품 구성이나 비용에서 무엇이 바뀌었는지는 내가 확인하지 못했다.
| 4~6월 | 매출(억 원) | 영업이익(억 원) | 실제와 차이(영업이익) |
|---|---|---|---|
| 하나증권 추정(6월 5일) | 1,622 | 502 | 실제가 0.1% 위 |
| 현대차증권 추정(6월 12일) | 1,680 | 511 | 실제가 1.6% 아래 |
| 회사 실제(반기보고서) | 1,674.7 | 502.6 | 해당 없음 |
| 전년 같은 기간 실제 | 1,084.5 | 205.6 | 해당 없음 |
출처: 하나증권(리드경제 6월 5일 보도), 현대차증권(뉴스핌 6월 12일 보도), DART 2026년 반기보고서 연결 손익(1~6월 누적에서 1~3월을 뺀 단일 기간, 내 계산). 차이는 반올림한 개략치.
3월 추정이 얼마나 낮았는지는 상반기 숫자만으로 드러난다. 1~6월 영업이익 974.4억 원은 BNK의 연간 추정 1,056억 원의 92.3%, 신한의 1,157억 원의 84.2%다. 반년 만에 3월에 적힌 한 해치 추정을 거의 다 채운 것이다. 그러니 4월과 6월의 상향은 앞서 나간 예측이라기보다 실적을 뒤따라간 수정에 가까웠다고 나는 본다. 6월 이후의 추정도 같은 식으로 뒤따라가야 할지는 하반기 숫자가 보여 준다.
나는 이 표를 오래 들여다봤다. 추정이 이 정도로 들어맞는 종목은 드물다. 같은 반도체 업종에서 내가 써 둔 하나마이크론은 증권사 추정이 두 번 연속 반대 방향으로 크게 빗나간 사례였다. 피에스케이는 그 반대편 끝에 있다. 추정이 맞았다는 것은 회사가 고객 투자 일정을 비교적 투명하게 보여 주고 있다는 뜻으로 받아들인다.
다만 이익률 30%대는 한 해 전에는 없던 숫자다. 영업이익이 다섯 기간 연속 늘어나는 동안 이익률은 두 기간 내려온 솔브레인처럼, 이익과 이익률은 따로 움직일 수 있다. 2023년 연간 영업이익률은 15.4%였다.
피에스케이 목표가와 7월의 52% 하락
7월 1일 종가 211,500원은 내가 확인한 일봉 가운데 가장 높은 종가였다. 그 뒤 4주 동안 주가는 101,400원까지 내려갔다. 7월 20일(월)에는 장중 12.85% 빠진 170,300원에 거래됐는데, 기사가 든 이유는 D램·낸드 업황 고점 논란(이른바 반도체 피크아웃)과 미국 반도체주 약세였다. 회사 실적 이야기는 그 이유 목록에 없었다.
그리고 7월 31일(금) 주가는 장 초반 24.56% 뛰었고 129,600원에 마감했다. 이투데이 보도에 따르면 전날 미국 필라델피아 반도체지수가 8.19% 오르고 마이크론이 18.36% 올랐다. 10월 1일(목)에도 마이크론 실적 발표 뒤 9.02% 올라 161,900원으로 마감했다. 나는 이 종목의 하루 움직임이 회사보다 미국 반도체주에 더 가깝게 붙어 있다고 판단한다.
내가 찾은 추정 이익은 3월부터 6월까지 한 번도 내려가지 않았다. 7월의 52%는 그 숫자 밖에서 일어났다.
10월 1일 증권 정보 화면의 평균 목표가는 196,000원이다. 종가 161,900원보다 21.1% 위다. KB의 28만 원은 그보다 73.0% 위에 있다. 목표가 숫자들이 서로 이만큼 떨어져 있다는 사실 자체가, 이 회사를 보는 눈이 아직 하나로 모이지 않았다는 신호로 본다.
피에스케이 목표가가 깔고 있는 하반기 숫자
여기서 내가 따로 계산해 본 것이 있다. 현대차증권의 연간 영업이익 1,899억 원에서 상반기 실제 974.4억 원을 빼면 하반기에 남는 것은 924.6억 원이다. 7~9월과 10~12월로 똑같이 나누면 한 기간에 462.3억 원으로, 4~6월 실제 502.6억 원보다 8.0% 작다. 6월에 나온 가장 높은 추정조차 하반기를 상반기보다 낮게 깔고 있는 셈이다.
화면의 추정 주당순이익 5,596원도 같은 방향이다. 여기에 주식 수 28,966,646주를 곱하면 순이익 약 1,621억 원이고, 상반기 지배주주 순이익 849.7억 원을 빼면 하반기 771억 원이 남는다(내 계산). 상반기보다 9.2% 적다. 이 추정 주당순이익이 어느 해 기준인지는 화면에 적혀 있지 않아 확정하지 못했다.
두 가지로 해석할 수 있다. 하나는 증권사들이 6월 이후 추정을 다시 올리지 않았을 뿐이라는 것, 다른 하나는 하반기 고객 투자가 실제로 쉬어 간다는 것이다. 8월 반기보고서 제출 뒤 실명 증권사의 새 연간 추정을 나는 찾지 못했다. 그래서 이 차이를 어느 해석으로도 확정하지 않는다.
밸류에이션 화면도 세 가지 숫자를 보여 준다. 키움 화면 PER 59.71배는 2025년 주당순이익 2,712원을 쓴다. 직전 네 개 기간 순이익으로 구한 주당순이익 4,313원(중앙이코노미뉴스 10월 1일 화면)을 쓰면 161,900원은 37.5배다. 추정 주당순이익 5,596원이면 28.9배다. 나는 판단에 37.5배를 쓴다. 이미 확정된 이익이기 때문이다.
사실 3월에 투자경고 예고가 붙었을 때 나는 이 종목을 과열로 분류하고 보는 일을 그만뒀다. 그때 주가는 8만 원 근처였다. 1년 상승률 200%라는 조건 하나로 판단을 끝낸 것이고, 그 사이 회사의 2026년 이익 추정이 3월에서 6월 사이 1.8배가 됐다는 것을 나는 확인하지 않았다. 가격이 많이 올랐다는 사실과 이익이 얼마나 바뀌었는지는 따로 봐야 했다. 그 뒤 주가는 7월 1일까지 211,500원으로 올랐으니, 과열 판단을 내린 가격에서도 두 배가 넘게 더 간 셈이다. 지금 이 글을 관망으로 마무리하면서도 그때와 같은 실수를 하고 있지 않은지 스스로 묻게 된다.
하반기를 가를 고객 투자 일정
증권사들이 이 회사의 하반기를 어떻게 설명했는지 모아 보면 같은 고객사가 반복해서 나온다. 한국투자증권은 3월 16일 상반기는 삼성전자와 마이크론의 전환 투자, 하반기는 삼성전자와 SK하이닉스의 신규 공장 투자가 이끈다고 봤다. 하나증권은 6월 5일 삼성전자 국내 D램·낸드 증설, 마이크론 장비 투자 확대, 인텔 파운드리 투자 재개, 중국 CXMT 증설을 함께 들었다. KB증권은 주요 고객사 공장들이 2027년부터 문을 연다고 적었다.
나는 이것을 세 개의 흐름으로 나눠 본다. 첫째, 신규 공장 장비 발주가 하반기에 앞당겨지면 7~9월 영업이익은 500억 원을 넘기고 연간 추정은 다시 올라간다. 둘째, 상반기 전환 투자가 끝나고 신규 공장 발주가 2027년으로 넘어가면 하반기 이익은 내가 계산한 462억 원 안팎에 머문다. 이 경우 추정은 맞고 목표가는 더 오르기 어렵다. 셋째, 중국 고객 투자가 규제로 끊기거나 D램 가격이 꺾여 고객이 발주를 늦추면 매출은 1,500억 원 아래로 내려간다.
세 흐름 가운데 어느 것이 맞을지는 지금 정하지 않는다. 다만 지금 주가 161,900원은 첫째 흐름에 가까운 가격이라고 본다. 확정 이익 기준 37.5배는 하반기가 상반기보다 작다는 그림과 잘 맞지 않는다.
피에스케이 목표가를 반박하는 다섯 가지
- 하반기를 낮게 깐 추정은 보수적일 뿐이다. KB증권은 7월 7일 3년 매출 연평균 27%, 영업이익 34% 성장을 제시했고 고객사 새 공장들이 2027년부터 가동된다고 적었다. 이 시각이면 내가 계산한 하반기 숫자는 의미가 작다.
- 추정이 맞았다는 것은 지난 일이다. 3월 이후 연간 추정이 1.8배가 됐다는 것은 반대로 3월의 추정이 크게 틀렸다는 뜻이기도 하다. 다음 수정이 아래로 가지 말라는 법은 없다.
- 고객이 몇 곳에 몰려 있다. 데일리인베스트가 정리한 2025년 고객 구성은 삼성전자 25%, 마이크론 25%, SK하이닉스 15%, 미국 파운드리 15%, 중국과 기타 20%다. 한두 고객이 투자를 미루면 매출이 바로 흔들린다.
- 점유율 근거가 제재에 기대고 있다. 한국투자증권 채민숙 연구원(3월 16일)과 대신증권 모두 미·중 갈등으로 경쟁사 점유율을 가져온다고 봤다. 제재 환경이 바뀌면 이 근거가 약해진다.
- 7월은 다시 올 수 있다. 미국 반도체지수가 8% 넘게 뛴 다음 날 이 주가는 장 초반 24.56% 올랐다. 내려갈 때도 같은 폭으로 움직일 수 있다. 목표가와 무관하게 52% 하락을 한 번 더 견딜 수 있느냐는 질문이 남는다.
피에스케이 목표가 196,000원 앞에서 내가 정한 기준점
나는 지켜본다. 이익 추정이 맞는 회사라는 점은 높게 산다. 그러나 확정 이익 기준 37.5배에, 추정조차 하반기 둔화를 깔고 있는 지금 가격을 쫓을 이유는 찾지 못했다. 다음 숫자를 보고 다시 판단한다.
- 11월 16일(월) 3분기보고서의 7~9월 영업이익이 462억 원 위인가. 그 위라면 하반기 추정이 낮았다는 해석에 힘이 실린다.
- 7~9월 매출이 1,600억 원 아래로 내려가는가. 그렇다면 고객 투자 쉼표가 숫자로 나타난 것으로 본다.
- 반기보고서 제출 뒤 실명 증권사 두 곳 이상이 연간 영업이익을 1,899억 원 위로 올리는가.
- 주가가 7월 30일 종가 101,400원 아래로 다시 내려가는가. 그 경우 이 종목의 변동을 내가 감당할 수 있는지부터 다시 따진다.
이 중 가장 먼저 답이 나오는 것은 11월의 3분기보고서다. 그 숫자가 462억 원을 넘으면 나머지 셋은 조금 가볍게 봐도 된다고 생각한다. 반대로 매출 1,600억 원 아래와 101,400원 아래가 같은 달에 겹치면, 나는 이 회사를 한동안 목록에서 내린다.
추정은 맞혔고 가격은 흔들렸다. 그 둘을 한 문장으로 묶지 않는 것이 이번 기록에서 내가 얻은 것이다.
본문의 주가와 시가총액은 2026년 10월 1일(목) 종가 기준이다. 종가 161,900원은 키움 정규장 일봉과 치킨스탁 종목 화면이 같다. 시가총액은 161,900원에 주식 수 28,966,646주를 곱한 약 4조 6,897억 원이다. 증권사 추정치는 각 보고서 날짜의 숫자이고, 비율은 반올림한 개략치다. 고객 구성은 데일리인베스트 3월 19일 기사를 따랐다.
함께 보면 좋은 글