솔브레인 실적: 다섯 분기 연속 증익에도 마진은 꺾였다
「이익 바닥은 지났다」를 세 번의 공시 시점에 각각 놓아 봤다
2025년 8월 14일 반기보고서까지 알 수 있던 최신 단일분기는 2025년 2분기다. 영업이익 202억 원, 이익률 8.81%. 이 시점에 저 문장은 판단할 근거가 없다.
2025년 11월 14일 3분기보고서까지 알 수 있던 최신 분기는 2025년 3분기다. 영업이익 344억 원, 이익률 14.26%. 한 분기가 올라왔을 뿐이라 저 문장은 아직 이르다.
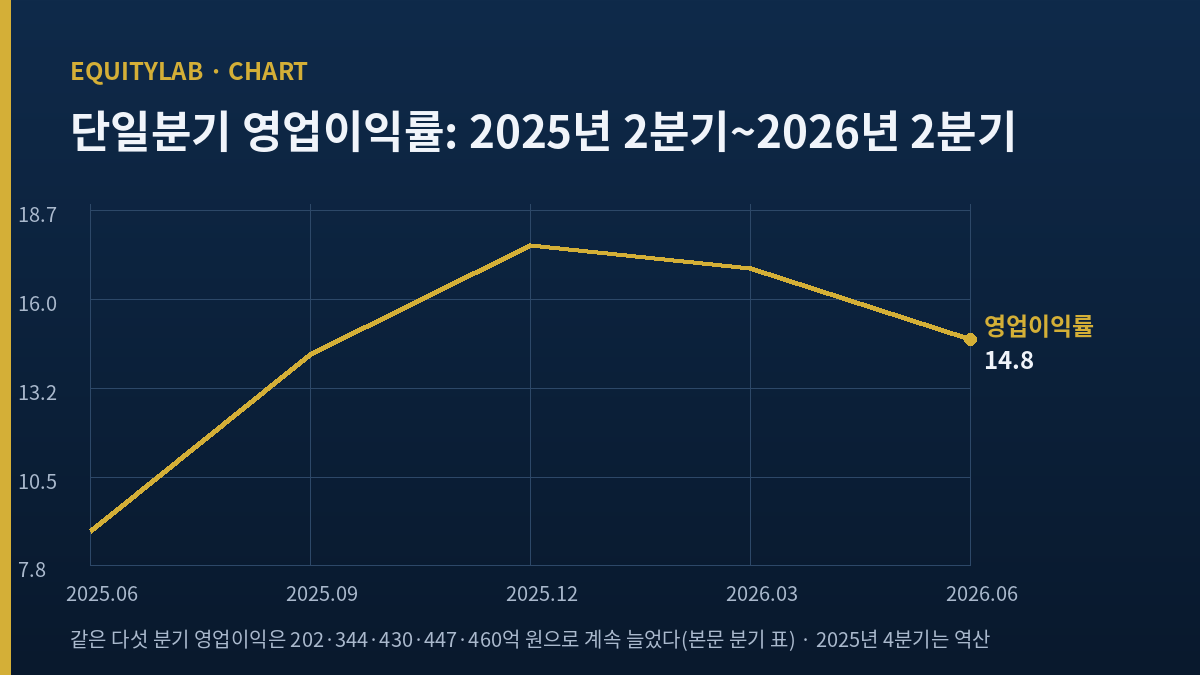
2026년 8월 14일(금) 반기보고서까지 오면 다섯 분기가 쌓인다. 202억에서 460억으로 연속 상승이다. 그런데 같은 다섯 칸의 이익률은 8.81%에서 17.64%로 올랐다가 14.75%로 내려왔다.
기준일은 2026년 9월 8일(화) 종가 32만 5,500원.
솔브레인의 영업이익은 2025년에 1,679억 원에서 1,336억 원으로 20.43% 줄었다. 이 문장은 연간 표에서만 참이다.
같은 회사, 같은 계정을 분기로 펴면 다른 문장이 나온다. 나는 이 글을 「작년이 바닥이고 올해가 회복」이라는 문장으로 시작하려다가, 분기 열 칸을 세워 놓고 그 문장을 지웠다. 바닥은 작년이 아니라 재작년 2분기였고, 회복은 이미 다섯 분기째 진행 중이며, 그런데도 이익률은 마지막 두 분기에 내려왔다. 세 문장이 전부 같은 자료에서 나온다. 어느 것을 보게 되느냐는 표를 어떻게 접느냐가 정한다.
목차
솔브레인 주가 옆에 놓인 연간 행 하나
먼저 화면이 주는 대로 적는다. 키움 데이터 기준 2026년 9월 8일(화) 종가는 32만 5,500원이고 상장주식수는 7,778,495주다. 곱하면 2조 5,319억 원으로 화면의 시가총액 25,319억 원과 정확히 같다. 액면 500원을 곱하면 38억 8,924만 7,500원이 나와 화면 자본금 39억 원과도 맞는다. 나는 이 두 검산이 닫히는 것을 먼저 확인하고 나머지를 읽는다.
연간 손익은 전자공시 기준으로 아래와 같다. 2022년 행은 매출 1조 909억 원까지만 적재돼 있고 영업이익 칸이 비어 있어 표에서 뺐다. 없는 값을 채워 넣지 않는다.
| 기간 | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2023년 | 8,440억 원 | 1,335억 원 | 15.82% |
| 2024년 | 8,634억 원 | 1,679억 원 | 19.45% |
| 2025년 | 9,234억 원 | 1,336억 원 | 14.47% |
| 2026년 상반기 | 5,758억 원 | 907억 원 | 15.76% |
전자공시 연결 기준. 영업이익률은 영업이익을 매출로 나눈 역산값이다. 2026년 상반기는 6월 30일(화)까지의 누적이다.
이 표만 놓고 보면 이야기는 단순하다. 2024년에 19.45%였던 영업이익률이 2025년에 14.47%로 내려왔고, 2026년 상반기에 15.76%로 조금 올라왔다. 지표 화면의 전년 대비 영업이익 변화율 필드는 이 표의 두 줄만 읽어 마이너스 20.43%를 인쇄한다. 그 값은 틀리지 않았다. 다만 그 값이 가리키는 시점은 화면을 여는 시점이 아니라 2025년 12월 31일이다.
분기로 펴면 솔브레인 주가가 딛는 바닥이 다른 해로 간다
전자공시의 분기 유량 항목은 누적값이라 그대로 쓰면 안 된다. 나는 각 분기 누적에서 직전 분기 누적을 빼 단일분기를 만들었고, 4분기는 연간에서 3분기 누적을 뺀 역산값을 썼다.
| 분기 | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2025년 2분기 | 2,288억 원 | 202억 원 | 8.81% |
| 2025년 3분기 | 2,411억 원 | 344억 원 | 14.26% |
| 2025년 4분기 (역산) | 2,440억 원 | 430억 원 | 17.64% |
| 2026년 1분기 | 2,638억 원 | 447억 원 | 16.94% |
| 2026년 2분기 | 3,120억 원 | 460억 원 | 14.75% |
단일분기는 누적 차감으로 만든 값이고 2025년 4분기는 연간에서 3분기 누적을 뺀 역산값이다. 영업이익률도 전부 역산이다.
바닥은 2025년 2분기다
202억 원이다. 그 앞 다섯 칸을 더 세워 보면 2024년 1분기 460억, 2분기 458억, 3분기 397억, 4분기 364억이고 2025년 1분기가 360억이다. 여섯 칸이 이어서 내려온 끝자리가 202억이었다. 그리고 그 뒤로 344억, 430억, 447억, 460억이다. 다섯 칸 연속으로 올라왔다.
연간 표에서는 이 형태가 보이지 않는다. 2025년 한 해를 한 줄로 접으면 1,336억이라는 값 하나만 남고, 그 안에서 202억과 430억이 같은 해에 있었다는 사실은 사라진다. 나는 이것을 화면의 결함이라고 부르지 않는다. 연간 행은 원래 그러라고 만든 행이다. 다만 그 행을 읽고 나오는 판단이 「이 회사는 작년에 부진했다」에서 멈춘다면, 그 판단은 여덟 달 낡은 자료를 지금의 상태로 옮겨 놓은 것이다.
같은 표를 이익률로 세우면 정점은 이미 지나 있다
여기서 방향이 갈린다. 금액은 다섯 칸 연속으로 올랐지만 이익률은 그렇지 않다. 8.81%에서 14.26%, 17.64%까지 올라갔다가 16.94%, 14.75%로 두 칸을 내려왔다. 2026년 2분기 이익률 14.75%는 2025년 4분기 17.64%보다 2.89%포인트 낮고, 2025년 3분기 14.26%보다 겨우 0.49%포인트 높다.
이유는 표 안에 있다. 매출이 더 빨리 늘었다. 2025년 4분기 2,440억 원에서 2026년 2분기 3,120억 원까지 두 분기에 680억 원이 붙는 동안 영업이익은 430억에서 460억으로 30억 원이 붙었다. 늘어난 매출 680억 원 가운데 영업 단계에서 남은 몫이 4.41%다. 회사가 전체에서 남기는 14.75%보다 한참 낮다.
이 계산이 하지 않는 것 세 가지
첫째, 나는 왜 늘어난 매출의 남는 몫이 낮은지 문서로 확인하지 못했다. 원재료 가격이라는 설명은 셀사이드 쪽에 있지만 그것을 회사 공시로 확인하지는 못했다. 설명을 지어내지 않고 계산 결과만 적어 둔다.
둘째, 2025년 4분기는 역산값이다. 연간에서 3분기 누적을 뺀 값이라 연말 조정이 통째로 그 한 칸에 실린다. 정점이 그 칸에 찍힌 것이 실제 분기 실력인지 결산 효과인지 나는 가르지 못한다.
셋째, 매출과 영업이익은 연결 기준이고 자회사 구성이 이 기간에 고정돼 있었는지 확인하지 못했다. 실제로 이 회사 재무제표의 비지배지분 잔액은 2025년 말 558억 원에서 2026년 6월 말 1,622억 원으로 늘었다. 그 변동의 원인을 나는 특정하지 못했고, 그래서 지배주주와 비지배 몫을 가르는 계산은 이 글에서 하지 않았다.
셋 중 어느 것도 다섯 칸이 올랐다는 사실과 두 칸이 내려왔다는 사실을 뒤집지는 못한다고 본다. 다만 그 두 사실의 크기는 흔든다.
솔브레인 주가가 딛고 있는 2026년 상반기 숫자
상반기 누적으로 보면 매출 5,758억 원, 영업이익 907억 원이다. 2025년 상반기 4,383억 원과 562억 원에서 각각 31.37%와 61.37% 늘었다. 2분기 한 칸만 놓고 전년 같은 분기와 견주면 매출은 2,288억 원에서 3,120억 원으로 36.34% 늘었고 영업이익은 202억 원에서 460억 원으로 128.17% 늘었다.
부문별로는 트레이드프레스 집계 기준 2026년 2분기 반도체 재료가 2,673억 원, 디스플레이 소재가 232억 원이다. 반도체 재료만으로 분기 매출의 85.68%다. 이 회사를 반도체 소재 회사로 읽어도 되는지 묻는다면 매출 구성은 그렇다고 답한다. 다만 두 값을 더하면 2,905억 원이라 분기 매출 3,120억 원과 215억 원이 남는다. 나머지 부문이 무엇인지 그 집계는 밝히지 않았고 나도 확인하지 못했다.
재고자산은 2024년 말 910억 원에서 2026년 6월 말 1,567억 원이 됐다. 같은 화면이 계산해 주는 재고자산회전일수는 2024년 3분기 31.8일에서 2026년 2분기 45.7일이다. 매출이 늘면서 재고도 같이 늘었는데, 재고가 매출보다 조금 더 빨리 늘었다는 뜻이다. 나는 이것을 경고로 읽지 않고 다음 분기에 한 번 더 볼 칸으로 표시해 둔다.
솔브레인 주가에 붙은 32배는 어느 이익으로 나눈 값인가
화면의 주가수익배수는 32.03배다. 나는 이 배수의 분모를 특정해 봤다. 2025년 지배주주 순이익 791억 원을 7,778,495주로 나누면 주당 10,163원이고, 화면의 주당순이익 10,164원과 1원 차이다. 32만 5,500원을 10,163원으로 나누면 32.03배가 그대로 나온다. 즉 이 배수의 분모는 연결 순이익 840억 원이 아니라 지배주주 순이익 791억 원이다.
배당성향도 같은 분모로 닫힌다. 주당배당금 2,350원을 10,163원으로 나누면 23.12%이고 화면의 23.1%와 맞는다. 같은 화면이 함께 인쇄하는 원본 배당성향 53.2는 어떤 분모로도 재현되지 않아 쓰지 않았다.
주당순자산은 배제했다. 화면값 138,715원은 2025년 지배지분 기준 135,729원, 연결 기준 142,904원, 2026년 6월 말 지배지분 기준 147,759원, 연결 기준 168,614원 어느 것과도 맞지 않는다. 어느 시점 어느 자본으로 만든 값인지 내가 특정하지 못했으므로 주가순자산배수는 이 글의 논지에서 뺐다. 확인 실패로 빈칸을 남기는 편이 그럴듯한 값을 적는 것보다 낫다고 본다.
같은 이유로 이자보상배율 4.32배도 뺐다. 분모로 잡힌 2026년 상반기 금융비용 210억 원을 6월 말 부채총계 2,884억 원으로 나누면 반년에 7.3%가 되는데, 부채비율이 21.99%인 회사의 이자율로 보기 어렵다. 순수 이자비용이 아니라 파생평가손실이나 외환차손이 섞인 금융비용 전체일 가능성이 크고, 나는 그 구성을 확인하지 못했다.
셀사이드 두 곳이 넉 달 사이에 다르게 적었다
실명으로 확인되는 두 곳이 있다. 대신증권 류형근은 2026년 5월 28일(목) 자료에서 매수 의견에 목표가 53만 원을 적었다. 초산계 식각액의 미국 테일러 공장 초도 매출과 유리기판 파일럿 라인이 근거다. 같은 자료가 무수불산 가격 상승에 따른 식각액 수익성 둔화를 위험 요인으로 함께 적었고, 그 영향을 2026년 1분기 말에서 2분기까지의 일시적인 것으로 봤다.
메리츠증권 김동관은 2026년 8월 18일(화) 보도로 확인되는 자료에서 매수 의견에 목표가 45만 원을 적었다. 직전 43만 원에서 올린 값이다. 고객사 신규 D램 팹 가동과 시안 낸드 전환 투자 완료에 따른 출하 증가, 그리고 주요 제품 가격 인상 협의를 근거로 3분기 영업이익 548억 원, 4분기 559억 원을 제시했다.
두 값을 평균하지 않는다. 5월의 53만 원과 8월의 45만 원은 기관도 시점도 다른 별개의 값이고, 그 8만 원의 간격 자체가 이 종목의 추정 오차를 보여주는 재료다. 다만 한 가지는 눈에 남는다. 5월의 53만 원은 250거래일 안에서 이 종목이 장중에 닿았던 최고가와 같은 숫자다.
자사주 120억 원이 적은 수량은 7월 30일의 가격이다
2026년 7월 31일(금) 공시로 자기주식 취득 신탁계약이 있다. 금액 120억 원, 기간은 2026년 7월 31일부터 2027년 2월 1일(월)까지, 위탁은 NH투자증권이다. 공시에 적힌 취득 예정 주식수는 보통주 53,452주이고 기존 자기주식은 119,910주로 1.54%다.
나는 이 53,452주가 어디서 나온 수인지 나눠 봤다. 120억 원을 53,452주로 나누면 224,500원이고, 그 값은 공시 직전 거래일인 2026년 7월 30일(목) 종가와 정확히 같다. 검산하면 53,452주 곱하기 224,500원은 119억 9,997만 4,000원이다. 즉 공시의 수량은 계약이 보장하는 수량이 아니라 그날 가격이 남긴 흔적이다.
9월 8일(화) 종가 32만 5,500원으로 같은 120억 원을 다시 나누면 36,866주가 된다. 두 수의 차는 16,586주다. 발행주식총수로 보면 0.687%에서 0.474%로 바뀐다. 신탁계약이 끝나는 2027년 2월까지 주가가 어디에 있느냐에 따라 회사가 실제로 사들이는 지분은 이 사이 어딘가가 된다. 나는 자사주 발표를 지분율로 환산해 읽는 습관이 있는데, 이 종목에서는 그 환산이 가격에 따라 3분의 1 가까이 흔들린다.
한 가지 어긋남을 남겨 둔다. 이 공시의 발행주식총수는 7,778,566주인데 지표 화면의 상장주식수는 7,778,495주다. 71주 차이고 나는 어느 쪽이 어느 시점 기준인지 가르지 못했다. 시가총액 검산이 닫힌 쪽은 화면값이라 본문 계산에는 화면값을 썼고, 공시를 인용한 문단에서는 공시값을 그대로 적었다.
솔브레인 주가를 반대로 보게 하는 것 여섯
이 글이 만든 값이 좋아 보이는 쪽으로 기울지 않도록 반대편을 세워 둔다.
- 이익률은 두 분기 내려왔다. 17.64%에서 16.94%, 14.75%다. 금액이 늘었다는 사실과 이 사실은 같은 표 안에 함께 있다.
- 매출은 아직 2022년을 넘지 못했다. 2022년 1조 909억 원이 여전히 연간 최고이고 2025년 9,234억 원은 그보다 1,675억 원 낮다. 2026년 상반기 5,758억 원을 두 배로 늘려 잡으면 1조 1,516억 원이라 그때 넘어선다.
- 자기자본이익률 7.7%는 화면 체크리스트에서 미달로 잡힌다. 일곱 항목 중 다섯을 통과해 71점인데 떨어진 둘이 자기자본이익률과 주가수익배수다.
- 주가수익배수 32.03배는 지나간 해의 이익으로 나눈 값이다. 진행 중인 해의 이익으로 나누면 다른 값이 나오지만, 나는 아직 확정되지 않은 분모로 배수를 다시 만들지 않는다.
- 원재료 위험은 셀사이드 자료 안에 명시돼 있다. 무수불산 가격 상승이 식각액 수익성을 누른다는 서술이고, 일시적이라는 판단은 그 자료의 판단이지 확인된 사실이 아니다.
- 주가는 250거래일 고점에서 한참 아래다. 종가 기준 최고는 2026년 3월 6일(금) 50만 1,000원이고 9월 8일(화) 종가는 그보다 35.03% 낮다. 같은 기간 종가 기준 최저는 2025년 9월 3일 20만 2,000원이라 저점 대비로는 61.14% 높다.
마지막 항목에는 도구 이야기가 하나 붙는다. 지표 화면이 주는 250일 고저는 53만 원과 20만 원이고 그 산출근거 필드는 수정종가 기준이라고 적혀 있다. 그런데 시계열 250칸을 직접 세면 종가 기준 최고는 50만 1,000원, 최저는 20만 2,000원이다. 53만 원과 20만 원은 각각 2026년 1월 30일(금)과 2025년 9월 3일의 장중값이다. 라벨은 종가라고 적혀 있는데 값은 장중이다. 낙폭도 화면 기준 38.58%와 종가 기준 35.03%로 3.55%포인트 갈린다. 나는 시계열로 직접 센 쪽을 본문에 썼다.
참고로 이 자리에서 같은 계열을 다르게 읽은 기록이 둘 있다. 하나는 두 분기 만에 이익률이 되돌아온 화학소재 회사를 본 편이고, 다른 하나는 연간 추정치가 하반기에 요구하는 배수를 역산한 편이다. 이 편은 그 둘과 달리 추정치를 쓰지 않고 확정된 열 칸만 썼다.
솔브레인 주가에 대한 내 자리와 기준점
시가총액 25,319억 원으로 국내 100위 밖이라 나는 이 종목에 매매 스탠스를 내지 않는다.
이 글을 시작할 때 나는 「2025년이 바닥이고 2026년이 회복」이라고 적어 둔 메모를 들고 있었다. 화면의 마이너스 20.43%와 상반기 61.37%를 나란히 본 결과였고, 그 두 값만 보면 그 문장은 맞다. 분기 열 칸을 세운 뒤에 나는 그 메모를 두 번 고쳤다. 처음에는 「바닥은 2025년 2분기」로 고쳤고, 이익률 열을 따로 세운 뒤에 다시 「금액의 바닥과 이익률의 정점이 같은 표 안에 다른 자리에 있다」로 고쳤다. 두 번째 수정이 이 글의 전부다.
그래서 내가 남기는 것은 결론이 아니라 두 개의 조건이다. 폐기 조건은 2026년 3분기 단일분기 영업이익률이 14.75%보다 더 내려가는 것이다. 그러면 이익률 하락은 두 분기짜리 요철이 아니라 방향이 된다. 확정 조건은 같은 분기 영업이익 금액이 460억 원을 넘어 여섯 칸 연속이 되는 동시에 이익률이 14.75% 위로 올라오는 것이다. 둘 중 하나만 성립하면 나는 이 표를 한 분기 더 들고 있게 된다. 확인 시점은 2026년 11월 16일(월) 이후다.
함께 보면 좋은 글