산일전기 주가 전망: 2대주주 매도 단가보다 45% 높다
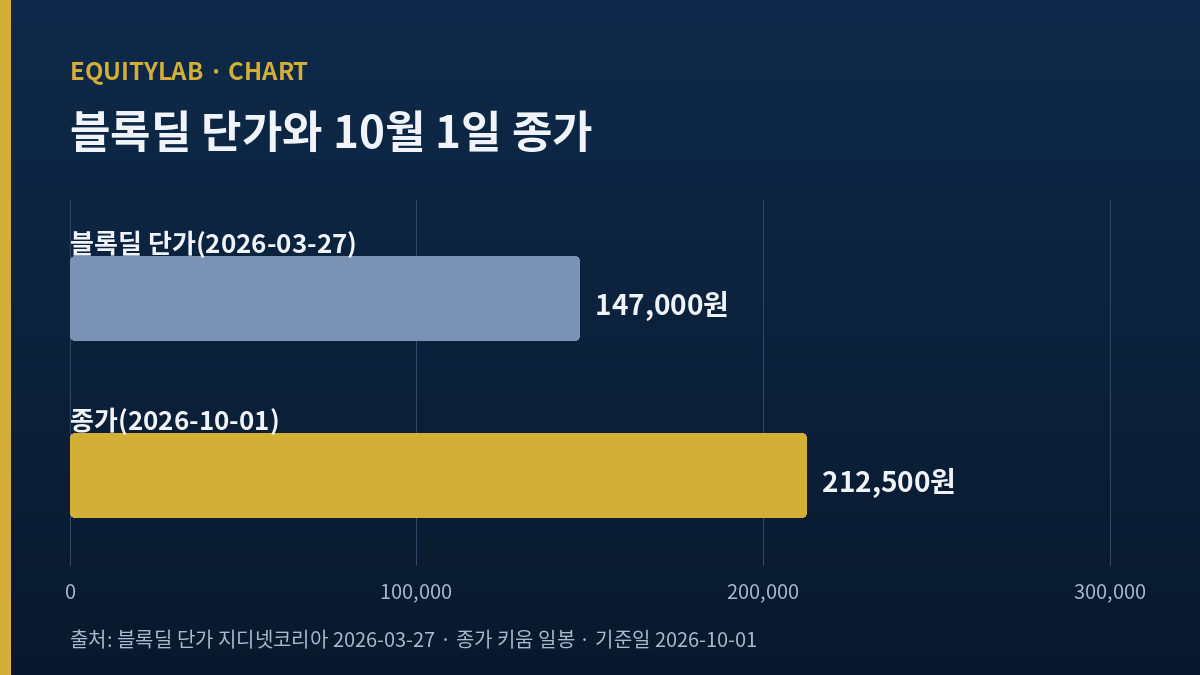
147,000원
(2026년 3월 27일)
10월 1일 종가
212,500원
(그 단가보다 44.6% 위)
이익은 해마다 크게 늘었지만, 지금 가격에는 3월에 대량으로 풀린 물량을 산 기관의 평가이익 44.6%가 함께 얹혀 있다. 11월 16일(월) 3분기보고서까지 관망한다.
산일전기 주가 전망을 새로 짜면서 내가 먼저 던진 질문은 하나였다. 2026년 3월 27일(금) 박동석 대표의 배우자가 305만 4,520주를 주당 147,000원에 블록딜로 넘겼는데, 그 물량을 받아 간 글로벌 기관은 반년 뒤 지금 무엇을 들고 있나. 10월 1일(목) 종가 212,500원으로 계산하면 그 주식의 평가액은 약 6,491억 원이고, 매입가 4,490억 원보다 약 2,001억 원(44.6%) 많다(내 계산).
답이 너무 쉽게 나와서 오히려 찜찜했다. 이익이 났다는 사실보다, 그 이익이 언제든 다시 시장에 나올 수 있는 물량 위에 있다는 사실이 더 크게 다가왔기 때문이다. 그래서 이번 일지는 실적보다 먼저 지분과 주식수부터 확인한다.
목차
산일전기 주가 전망을 블록딜 날부터 다시 잡는 이유
블록딜 직전 거래일인 3월 26일(목) 종가는 168,600원이었다. 매도 단가 147,000원은 그 종가보다 12.8% 낮았고(역산), 거래 당일 종가는 149,300원까지 밀렸다(재경일보 보도와 키움 일봉 일치). 이후 주가는 4월 2일(목) 132,500원까지 내려갔다가 5월 4일(월) 장중 341,000원, 종가 333,500원을 찍었다. 그 뒤 7월 30일(목) 120,800원까지 다시 미끄러졌고, 지금은 212,500원이다.
저점에서 고점까지 2.5배, 고점에서 다음 저점까지 마이너스 63.8%, 그 저점에서 지금까지 플러스 75.9%다(모두 키움 일봉 종가로 직접 계산). 반년 안에 이런 폭으로 움직인 종목에서 「적정 가격」을 한 숫자로 말하는 건 의미가 적다. 나는 그 대신 이 회사 주식을 대량으로 가진 사람들이 어디에 서 있는지를 출발점으로 삼았다. 블록딜 단가 147,000원은 그중 가장 크고, 가장 뚜렷한 기준이다.
지금 가격은 3월에 풀린 물량 305만 주가 모두 평가이익 상태인 가격이다. 그 사실 자체가 나쁜 신호는 아니지만, 매도 대기 물량이 어디에 쌓여 있는지는 알려 준다.
블록딜 뒤 산일전기 지분 구조: 55.04%에서 45.07%로
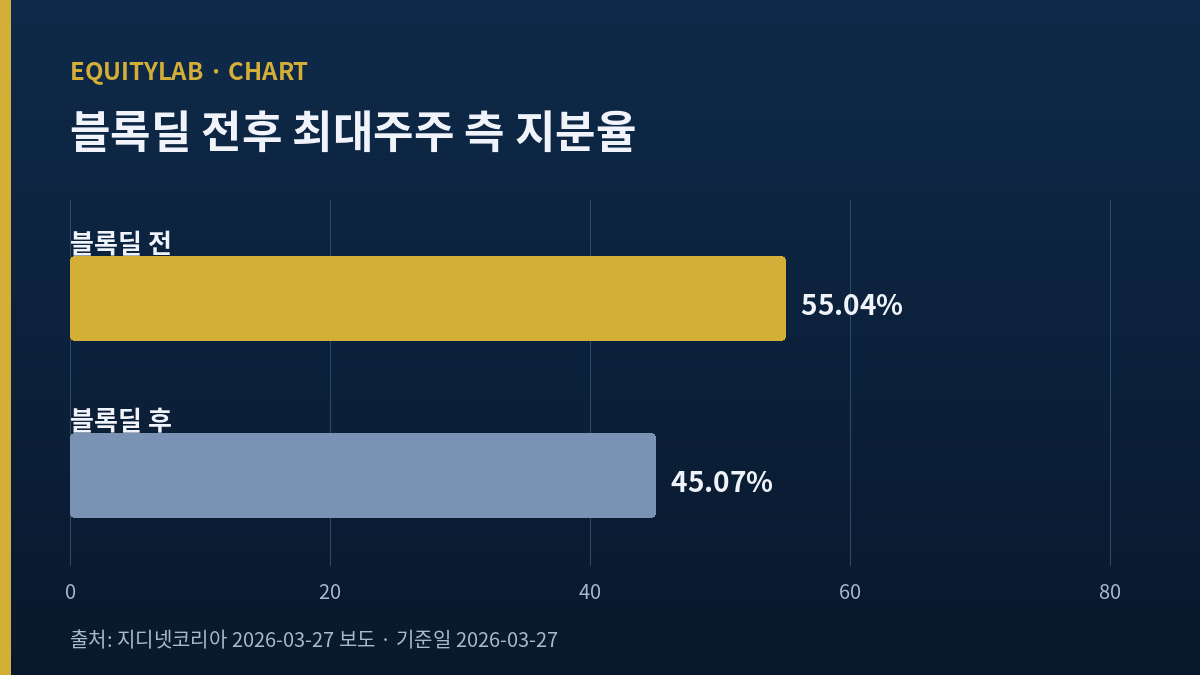
지디넷코리아 3월 27일 보도에 따르면 2대주주 강은숙 씨(박동석 대표 배우자)는 보유 지분 19.06% 가운데 9.98%를 팔아 9.09%를 남겼다. 박동석 대표의 지분 35.82%는 그대로였고, 특수관계인을 합친 최대주주 측 지분은 55.04%에서 45.07%로 줄었다. 매수자는 「유럽계 국부펀드를 포함한 글로벌 투자기관」이었고, 회사는 거래 목적을 유동주식수 증대로 설명했다(지디넷코리아).
이 매도는 갑작스러운 일이 아니었다. 비즈워치는 2월 20일 기사에서 이미 3월 예정인 10% 매도를 적었다. 한국M&A경제신문은 시장 일부가 2023년 자회사 정리, 2024년 상장, 이번 매도를 하나의 지배구조 개편으로 묶어 본다고 전했다. 회사는 「향후 지분 이전에 정해진 바 없다」고 답했다(한국M&A경제신문). 비즈워치는 세 자녀(박혜수, 박혜성, 박혜준)가 각기 다른 사업 영역에서 일하는 구조를 다뤘지만, 세 사람이 산일전기 지분을 얼마씩 가졌는지는 내가 찾은 기사에 없었다.
지분율을 지금 가격에 곱해 보면 그림이 선명해진다. 시가총액 약 6조 5,116억 원(212,500원 × 30,642,925주) 가운데 박동석 대표 35.82%는 약 2조 3,325억 원, 최대주주 측 45.07%는 약 2조 9,348억 원이다. 나머지 54.93%가 시장에서 거래될 수 있는 물량이고, 키움 화면의 외국인 보유 비율은 17.18%다. 상장 직후 최대주주 측이 절반을 넘게 쥐고 있던 시절과는 다른 주식이 됐다.
여기서 내가 하나 확인하지 못한 것이 있다. 지디넷이 305만 4,520주를 9.98%로 적었으니 당시 발행주식수는 약 3,060만 6천 주였다(역산). 지금 키움 화면의 주식수는 30,642,925주로 그보다 약 3만 6천 주 많고, 밸류라인 재무상태표의 자본금도 2025년 말 152.2억 원에서 6월 말 153.0억 원으로 늘었다. 신주가 어떤 사유로 나왔는지(주식매수선택권 행사 등)는 공시 원문으로 확인하지 못했다. 규모는 주식수의 0.1%대라 지표를 흔들 정도는 아니지만, 나는 이 차이를 열어 둔 채로 쓴다.
산일전기 주가 전망의 근거: 이익은 실제로 늘었다
지분 이야기만 하면 이 회사를 절반만 보는 셈이다. 실적은 숫자로 확인된다. 2026년 1~6월 연결 매출은 3,145억 원, 영업이익은 1,175억 원으로 둘 다 전년 같은 기간보다 40% 안팎 늘었고, 영업이익률은 37.4%다(DART 반기보고서 연결 기준 · 8월 7일 실적 공시는 한국경제TV 보도). 2025년 연간으로는 매출 5,019억 원, 영업이익 1,786억 원이었다.
이 정도 이익률은 같은 업종의 대형사와 비교하면 유난히 높다. 이 부분은 LS일렉트릭 일지에서 초고압 비중과 이익률의 관계로 따로 다뤘는데, 산일전기는 특수변압기 한 품목에 집중한 회사라 출발점이 다르다. 수주도 이어졌다. 8월 20일(목)에는 미국 태양광 프로젝트용 리액터 512억 원 공급계약을 공시했는데, 공시상 매출액의 10.20%에 해당하는 단일 계약이다(이투데이 보도). 이익이 늘 때 주식수가 그 이익을 얼마나 나눠 갖는지는 일진전기 일지에서 따로 짚었다. 그 회사는 2024년 2월 증자 탓에 순이익이 세 배가 되는 동안 주당이익은 덜 늘었다. 산일전기는 앞서 본 대로 주식수가 거의 그대로라, 이익 증가가 주당이익으로 거의 고스란히 넘어온다.
3공장 692억 원은 회사 돈으로 짓는다
8월 26일(수) 공시된 유형자산 양수 결정은 지배구조 일지에서 빠뜨릴 수 없는 대목이다. 회사는 경기도 안산의 토지와 건물을 신양금속공업에서 692억 5천만 원에 사들이기로 했고, 이는 자산총액의 10.15%다. 대금은 계약금 10%(8월 26일), 중도금 30%(10월 20일(화)), 잔금 60%(2027년 2월 19일)로 나눠 내고, 재원은 자기자금이다(치킨스탁 공시 원문). 10.15%로 역산한 자산총액은 약 6,823억 원으로, 2025년 말 연결 자산총계 6,819.5억 원과 거의 같다.
6월 말 현금및현금성자산 951.0억 원과 단기금융상품 174.7억 원을 합치면 1,125.7억 원이다(밸류라인). 남은 대금 623억 원은 이 범위 안에 있다. 증자나 차입 없이 공장을 늘린다는 점은 기존 주주 입장에서 반가운 일이다. 다만 2025년 말 같은 합계가 1,430.2억 원이었으니 반년 사이 304.5억 원 줄었고, 같은 기간 영업현금흐름은 900.5억 원이었다. 배당 약 383억 원(주당 1,250원 × 현 주식수)과 설비투자 82억 원을 빼도 설명되지 않는 금액이 남는데, 그 행방은 반기보고서 원문을 열어 보지 못해 확인하지 못했다.
재무 구조 자체는 단단하다. 6월 말 부채총계는 944.3억 원으로 자본총계 6,633.4억 원의 14.2%이고, 이익잉여금은 2025년 말 2,840.8억 원에서 3,465.9억 원으로 반년 새 625.1억 원 늘었다(밸류라인). 공장을 회사 돈으로 사는 결정은 이 숫자들 위에서 나왔다. KB증권 리포트를 다룬 CBC뉴스에 따르면 회사는 3공장까지 더해 2028년 최대 1조 2천억 원 규모의 생산능력을 목표로 하는데(CBC뉴스), 2025년 연간 매출 5,019억 원의 2.4배다. 주주 입장에서 이 계획은 희석 없는 성장이라는 점에서 좋고, 그 대가로 배당에 쓸 현금이 한동안 공장으로 간다는 점에서 아쉽다.
여기서 하나 짚을 대목이 있다. 조선비즈는 6월 18일 기사에서 한 회계사의 말을 빌려 매출채권이 3년 사이 4배로 늘어 경기 둔화 때 위기 요인이 될 수 있다고 적었다. 그런데 밸류라인의 재무상태표를 보면 매출채권은 2024년 말 953.8억 원, 2025년 말 1,320.2억 원, 2026년 6월 말 1,202.4억 원이다. 마지막 반년에는 매출이 38% 넘게 늘었는데도 채권은 117.8억 원 줄었다. 나는 이 경고를 버리지는 않되, 지금 시점의 근거로는 약하다고 본다. 회수가 오히려 빨라진 흔적이 숫자에 있기 때문이다.
셀사이드는 이익 추정을 올리면서 목표가는 내렸다
증권사 숫자는 두 방향을 함께 보여 준다. LS증권 성종화 연구원은 9월 초 2026년 매출 6,847억 원, 영업이익 2,559억 원을 제시하며 목표가를 25만 원에서 29만 원으로 올렸다(이투데이). IBK투자증권 김태현 연구원은 2분기 실적 발표 뒤 7~12월 매출 3,742억 원, 영업이익 1,334억 원을 전망했다. 반면 신한투자증권은 8월 11일(화) 올해 영업이익 전망을 2,480억 원에서 2,525억 원으로 올리면서도 목표가는 37만 원에서 31만 원으로 내렸다. 적용 PER을 45배에서 35배로 낮췄기 때문이다(서울경제).
나는 이 마지막 조정이 이 종목의 현재를 가장 잘 설명한다고 본다. 이익 추정은 오르는데 같은 이익에 매기는 배수가 내려간다. 10월 1일 시가총액을 직전 네 개 기간(2025년 7월~2026년 6월) 순이익 합계 1,803억 원으로 나누면 약 36배다(내 계산). 키움 화면의 PER 43.34배는 2025년 연간 순이익 기준이라 더 높게 나온다. 어느 숫자를 쓰든, 이 가격은 이익이 지금 속도로 계속 늘어난다는 전제 위에 서 있다. 주가순자산배수는 6월 말 자본총계 6,633.4억 원으로 나누면 9.8배다.
산일전기 주가 전망 세 가지 경로와 내 확률
경로 1 (확률 45%): 수주가 매출로 넘어오고, 배수는 그대로. 전년 같은 시점보다 3분의 1가량 불어난 6월 말 수주잔고(IBK투자증권 집계)가 하반기 매출로 들어오고, 7~12월 실적이 IBK 전망에 근접한다. 이 경우 연간 영업이익은 2,500억 원대가 되고, 지금의 약 36배가 유지되면 주가는 현 수준에서 크게 벗어나지 않는다. 내가 가장 그럴듯하게 보는 흐름이다.
경로 2 (확률 35%): 이익은 늘지만 배수가 계속 내려간다. 신한이 한 것처럼 시장이 업종 전체의 배수를 낮추면, 이익이 늘어도 주가는 정체하거나 밀린다. 이때 블록딜 단가 147,000원은 지금 가격보다 30.8% 아래에 있는 숫자가 되는데(역산), 3월에 받아 간 기관 입장에서는 아직 손실이 아닌 가격이라 매도 압력이 오래 이어질 수 있다.
경로 3 (확률 20%): 3공장과 데이터센터 수주가 이익 전망 자체를 끌어올린다. KB증권은 8월 31일(월) 블룸에너지향 수주와 3공장으로 2028년 생산능력이 크게 늘어난다고 보고 목표가 30만 원을 제시했다. 2027년 이익 추정이 올라가면 지금 배수로도 주가가 위로 열린다. 다만 3공장 생산 개시가 2028년이라, 이 시나리오의 근거가 숫자로 확인되는 시점은 멀다.
산일전기 주가 전망을 깨는 조건과 반대편
내 관망 판단에 맞서는 시각을 먼저 적는다.
- 블록딜 물량은 장기 보유 성격의 국부펀드가 받았다. 그렇다면 평가이익이 있다고 바로 시장에 나온다고 보기 어렵다. 실제로 주가는 4월 2일 저점 132,500원에서 5월 4일 333,500원까지 올랐고, 지금도 블록딜 단가보다 높은 곳에 있다.
- 최대주주 측 45.07%는 여전히 크다. 유통 주식이 늘어난 것이 오히려 기관 편입과 유동성에 도움이 됐다는 해석도 가능하다.
- 회사는 3월 26일(목) 기업가치 제고 계획에서 2030년까지 배당성향 30%를 목표로 제시했다(재경일보). 2025년 배당성향은 약 25.7%였다(배당총액 약 383억 원 ÷ 순이익 1,489억 원). 주당 배당금도 2024년 420원에서 2025년 1,250원으로 뛰었다(DART 배당 공시). 직전 네 개 기간 순이익 1,803억 원에 30%를 곱하면 약 541억 원, 주당 약 1,765원이 된다(가정 예시이지 회사 계획치가 아니다). 그래도 10월 1일 종가로 나눈 수익률은 약 0.83%에 그친다. 주주환원의 방향은 분명하지만, 이 가격에서 배당이 주가를 지지해 줄 크기는 아직 아니다.
- 8월의 리액터 512억 원처럼 한 건이 연 매출의 10%를 넘는 계약이 이어지고 있다. 일감이 매출보다 빨리 쌓이는 동안에는 지분 변동보다 실적이 주가를 끌 가능성이 크다.
반대로 내 가설이 틀렸다고 인정할 조건은 세 가지다.
- 11월 16일(월) 3분기보고서에서 7~9월 영업이익률이 35%를 밑돌지 않고, 같은 시기에 최대주주 측 지분 추가 매도나 매각 사전공시가 없다면, 나는 지분 관련 우려를 과하게 잡은 것이다.
- 10월 20일(화) 중도금 납입 뒤에도 차입금이 늘지 않고 현금 합계가 500억 원 이상 남는다면, 3공장 자금 부담에 대한 내 걱정은 접는다.
- 세 자녀의 지분 이전이나 증여 공시가 나오면 그때는 지배구조 판단 자체를 다시 쓴다. 방향이 무엇이든 이 일지의 전제가 바뀐다.
산일전기 주가 전망을 다시 펼칠 날
내 결론은 단순하다. 이 회사의 이익은 진짜로 늘었고, 지분 구조도 바뀌었다. 그런데 지금 가격은 그 두 가지 사실 위에 「이익이 이 속도로 계속 간다」는 기대까지 얹은 가격이다. 나는 그 기대를 숫자로 다시 확인할 기회가 11월 중순에 온다고 보고, 그 전에는 관망한다.
사실 3월 블록딜 소식을 처음 봤을 때 나는 이것을 단순한 오너 일가의 현금화로 넘겼다. 주가가 장중 13% 빠진 날 차트만 보고 「대주주가 고점을 알려 줬다」고 생각했는데, 그 뒤 두 배 넘게 오른 것을 보면 그날의 판단은 틀렸다. 대주주의 매도는 가격 신호가 아니라 지분 구조의 변화였고, 나는 그 차이를 반년이 지나서야 이렇게 정리한다.
다음에 볼 숫자는 셋이다. 10월 20일(화) 중도금 지급 공시 여부, 11월 16일(월) 보고서의 7~9월 영업이익률과 수주잔고, 그리고 최대주주 측 지분 변동 공시다. 이 셋이 같은 방향을 가리킬 때 나는 이 종목을 다시 저울에 올린다.
본문의 가격과 지표는 2026년 10월 1일(목) 정규장 종가 기준이다. 그날 종가는 212,500원(키움 일봉, 톱스타뉴스 애프터마켓 기사의 전일 종가와 일치. 재경일보는 213,000원으로 적었다)이다. 시가총액은 이 종가에 주식수 30,642,925주를 곱한 개략값이며, 실적은 DART 연결 기준이다.
함께 보면 좋은 글