동국제약 실적 전망: 하반기 영업이익률 11.94%가 필요하다
- 올해 전망이 맞는다면, 동국제약 주가 뒤의 하반기 영업이익률은 11.9412%가 된다. 내가 지난 다섯 해에서 찾은 최고치는 2022년 11.1753%다.
- 상반기가 이미 끝났다면, 그 기간의 실측 영업이익률은 10.4726%다. 전망이 요구하는 값과 1.4685%p 떨어져 있다.
- 내가 틀렸다면, 3분기 영업이익률이 11% 위로 올라온다. 그 한 숫자가 이 기록의 전제를 세우거나 무너뜨린다.
먼저 아직 일어나지 않은 숫자 하나를 적어 둔다. 11.9412%다. 이 회사의 2026년 연간 전망치를 그대로 받아들이고 이미 공표된 상반기 실적을 빼면, 남은 반년에 필요한 영업이익률이 그 값이 된다. 내가 만든 수치이고 계산 과정은 아래에 다 적는다.
그다음에 이미 일어난 숫자를 적는다. 이 회사가 2021년부터 2025년까지 기록한 영업이익률 다섯 개 가운데 가장 높은 것은 11.1753%다. 다섯 해 중 가장 좋았던 해보다 0.7659%p 높은 반년이 지금 진행 중이라는 이야기가 된다. 그것이 불가능하다는 말은 아니다. 다만 나는 전망치를 근거로 쓰기 전에 그 전망치가 무엇을 전제하는지 먼저 알고 싶었다.
기준은 2026년 9월 18일 정규장 종가 20,650원이다. 상장주식수 45,230,420주를 곱하면 시가총액 934,008,173,000원, 9,340.08억 원이다. 52주 구간은 16,260 ~ 31,250원이고 지금은 최고가보다 33.9200% 아래, 최저가의 1.2700배에 있다. 코스닥 상장이고 외국인 보유는 10.49%다.
목차
내가 먼저 본 것은 동국제약 주가가 아니라 다섯 해의 매출 줄이다
나는 이 회사를 이름으로만 알고 있었다. 인사돌과 마데카솔은 약국에서 본 적이 있고, 마데카크림 광고는 여러 번 지나쳤다. 그런데 지표를 열어 보기 전까지 이 회사가 코스닥에 있다는 것도, 연매출이 9천억 원을 넘었다는 것도 몰랐다. 그래서 가격을 보기 전에 다섯 해의 손익을 먼저 펼쳤다.
결과는 단순했다. 2021년부터 2025년까지 매출이 줄어든 해가 없다. 증가율은 11.3522%, 10.4810%, 11.1043%, 14.1249%로 네 번 모두 10%를 넘는다. 마지막 해가 가장 컸다. 2021년 5,941.93억 원에서 2025년 9,268.84억 원으로, 다섯 해에 55.9904% 커졌다.
영업이익도 같이 늘었다. 632.19억 원에서 965.54억 원으로 52.7294% 늘었다. 순이익은 503.45억 원에서 660.20억 원으로 31.1352% 늘었다. 세 숫자를 나란히 적으면 증가폭이 55.9904% → 52.7294% → 31.1352%로 두 번 깎인다. 매출이 가장 많이 늘고, 영업이익이 그보다 덜 늘고, 순이익이 가장 덜 늘었다.
다섯 해 연속 늘어난 매출과 2021년 아래의 영업이익률
증가폭이 깎이면 비율에 흔적이 남는다. 나는 매출과 영업이익을 직접 나눠 다섯 개의 영업이익률을 만들었다.
| 연도 | 매출액(억 원) | 영업이익(억 원) | 영업이익률(역산) | 순이익률(역산) |
|---|---|---|---|---|
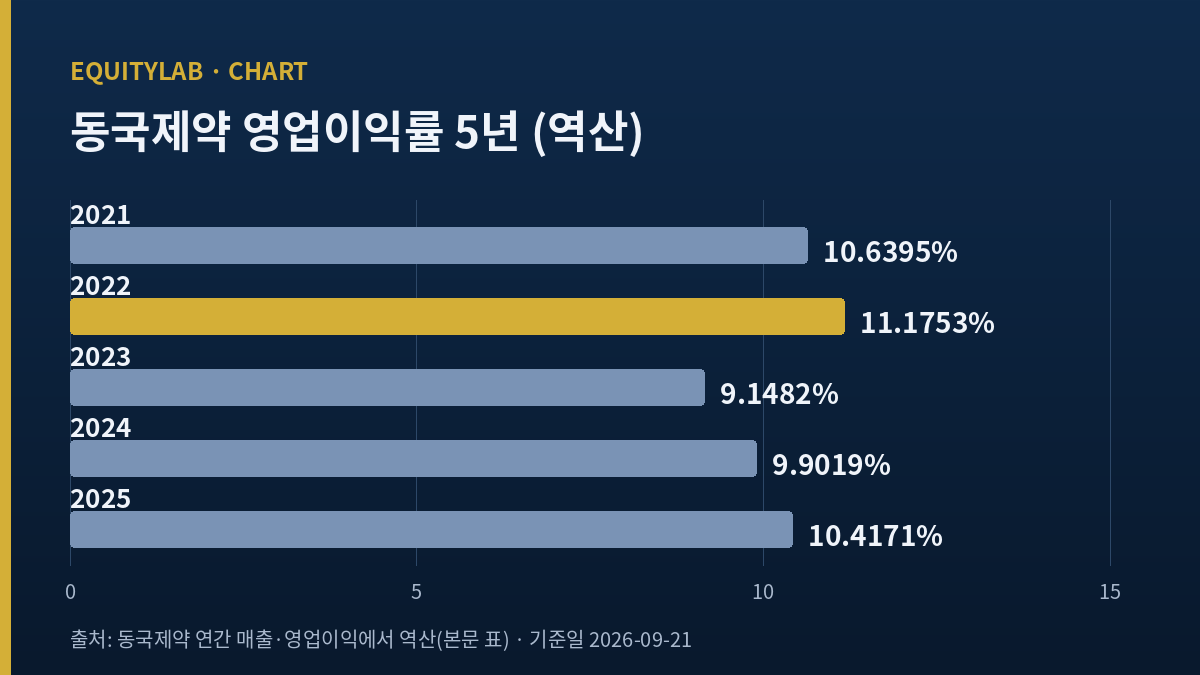
| 2021 | 5,941.93 | 632.19 | 10.6395% | 8.4729% |
| 2022 | 6,616.47 | 739.41 | 11.1753% | 7.9946% |
| 2023 | 7,309.94 | 668.73 | 9.1482% | 6.4535% |
| 2024 | 8,121.66 | 804.20 | 9.9019% | 7.5377% |
| 2025 | 9,268.84 | 965.54 | 10.4171% | 7.1228% |
매출액·영업이익 출처: 한국경제 기업재무 요약(백만 원 단위 인쇄값을 억 원으로 옮겼다). 두 비율은 그 표의 매출액·영업이익·당기순이익으로 내가 나눈 역산값이다.
2022년이 가장 좋았고 2023년에 9.1482%까지 내려왔다가 다시 올라왔다. 2025년 10.4171%는 회복이지만 2021년 10.6395%에는 0.2224%p 모자란다. 매출이 55.9904% 커진 다섯 해를 지나고도 영업이익률은 출발점 아래에 있다. 순이익률은 8.4729%에서 7.1228%로 1.3500%p 내려갔다.
2023년 한 해만 영업이익이 줄었다
다섯 해 가운데 영업이익이 뒤로 간 해는 2023년 하나다. 739.41억 원에서 668.73억 원으로 9.5590% 줄었다. 그 해 매출은 11.1043% 늘었다. 같은 해에 위는 늘고 아래는 줄었다는 뜻이고, 그 뒤 두 해는 20.2578%와 20.0622%로 다시 붙었다. 나는 2023년에 무엇이 비용으로 들어갔는지 확인하지 못했다. 원가를 갈라 놓은 문서를 열지 못했고, 그래서 이 기록은 그 해의 원인을 적지 못하고 사건만 적는다.
매출과 영업이익과 순이익의 증가율이 두 번 깎인다
다섯 해를 한 덩어리로 보면 증가폭 세 개가 계단처럼 내려온다. 이 회사는 파는 것을 늘리는 데는 성공했고, 늘어난 매출에서 같은 비율을 남기는 데는 아직 이르지 못했다. 이것을 흠으로 적을 생각은 없다. 제약과 화장품이 섞인 회사에서 성장을 이끈 것이 마진이 낮은 갈래일 수 있고, 그렇다면 비율이 눌리는 것은 구조의 결과다.
실제로 성장은 한 갈래에서 나왔다. 2026년 1분기에 헬스케어 갈래의 화장품 매출은 571억 원에서 763억 원으로 33.6252% 늘었고, 화장품이 그 갈래 매출의 76.2%를 차지했다(뉴스핌이 옮긴 LS증권 2026년 5월 18일 리포트). 두 숫자를 나누면 1분기 헬스케어 매출은 약 1,001.31억 원이 된다(역산). 전문의약품은 2분기에 10.5%, 상반기 누적으로 9.4% 늘었다(회사 발표를 옮긴 2026년 8월 14일 언론 보도). 두 갈래의 증가율은 세 배 넘게 벌어져 있다. 다만 앞의 값은 1분기이고 뒤의 값은 상반기 누계라 기간이 서로 다르다는 것도 같이 적어 둔다.
올해 전망이 동국제약 주가에 요구하는 하반기 영업이익률
여기서 처음 적은 11.9412%가 나온다. 한국IR협의회 기업리서치센터는 2026년 5월 11일 보고서에서 올해 연결 매출 1조 333억 원, 영업이익 1,159억 원을 내놓았다(약사공론 보도). 각각 2025년 대비 11.4810%, 20.0365% 늘어난 값이고 그 안에 들어 있는 영업이익률은 11.2165%다.
그리고 상반기는 이미 끝났다. 회사는 2026년 8월 14일 연결 기준 상반기 매출 5,099억 원, 영업이익 534억 원, 순이익 436억 원을 발표했다(한국경제 2026년 8월 14일). 매출은 11.5%, 영업이익은 12.6%, 순이익은 20.9% 늘었고 상반기 매출은 사상 최대다. 이 실적에서 나오는 상반기 영업이익률은 10.4726%다.
연간 전망에서 실측 상반기를 빼면 남은 반년이 떨어진다. 매출 5,234억 원, 영업이익 625억 원, 영업이익률 11.9412%다. 이 세 숫자는 전망치도 실적도 아니고 둘의 차이이며, 내가 뺀 값이다.
이 회사가 반년 단위로 11.9412%를 낸 적이 있는지 나는 알지 못한다. 반기 손익을 다섯 해 전부 모으지 못했기 때문이다. 다만 연간 기준으로는 다섯 해 최고치가 11.1753%이고, 2026년 상반기 실측은 10.4726%다. 전망이 옳으려면 하반기가 상반기보다 1.4685%p 좋아야 한다. 같은 회사의 다른 편을 보면 회사가 한 일과 가격이 간 방향이 갈리는 경우가 있는데, 나는 그런 편을 덴티움 주가 기록에서 한 번 적었다. 여기서는 갈리는 것이 가격이 아니라 계획과 실측이다.
2026년 상반기 숫자를 동국제약 주가와 나란히 놓으면
상반기만 따로 보면 나쁘지 않다. 영업이익률 10.4726%는 2025년 연간 10.4171%보다 0.0556%p 위다. 매출은 사상 최대이고 순이익 증가율 20.9%가 영업이익 증가율 12.6%보다 크다. 다섯 해 동안 아래로 깎이던 계단이 이 반년에는 거꾸로 섰다.
그런데 순이익은 내가 바로 쓰지 못했다. 같은 상반기를 두고 LS증권은 1분기 지배주주 순이익을 249억 원으로 적었고, 지표 제공처는 1분기 순이익을 263억 원으로 인쇄한다. 두 값은 서로 다른 것을 재는 값일 수 있고, 어느 값이 회사가 공시한 어느 항인지 나는 원문에서 확인하지 못했다. 이익의 임자가 누구인지 따로 갈라 본 적은 있는데, 그때 쓴 방식은 한국콜마 주가 기록에 적어 두었다. 이번에는 그만큼 갈라 볼 원문을 못 열었으므로 순이익은 회사 발표 총액 하나만 쓴다.
분기로 갈라 본 영업이익률, 1분기와 2분기
상반기 하나로는 방향을 못 본다. 그래서 분기로 갈랐다. 1분기 매출 2,510억 원, 영업이익 273억 원은 지표 제공처가 인쇄한 값이다. 상반기 총액에서 1분기를 빼면 2분기 매출 2,589억 원, 영업이익 261억 원이 나온다(역산).
| 구간 | 매출액(억 원) | 영업이익(억 원) | 영업이익률 |
|---|---|---|---|
| 2026년 1분기(인쇄값) | 2,510 | 273 | 10.8765% |
| 2026년 2분기(역산) | 2,589 | 261 | 10.0811% |
| 2026년 상반기(발표값) | 5,099 | 534 | 10.4726% |
| 하반기 내재값(전망에서 뺀 값) | 5,234 | 625 | 11.9412% |
1분기 인쇄값 출처: 치킨스탁 실적. 상반기 발표값 출처: 한국경제 2026년 8월 14일. 2분기와 하반기 내재값은 뺄셈으로 만든 역산값이다.
2분기 영업이익률은 1분기보다 0.7954%p 낮다. 방향만 놓고 보면 하반기에 11.9412%가 되려면 2분기 대비 1.8600%p가 더 붙어야 한다. 분기 하나의 움직임으로 반년을 예단할 생각은 없다. 다만 나는 전망치를 근거로 인용하는 대신 그것이 요구하는 조건으로 바꿔 놓고 보기로 했고, 그렇게 보면 지금까지의 실측은 그 조건을 향해 가고 있지 않다. 분기 숫자 하나를 먼저 놓고 본 편은 HLB 주가 기록에도 있다.
화장품이 끌어올린 매출과 동국제약 주가의 거리
회사가 스스로 내세운 동력은 분명하다. 마데카크림은 2026년 6월까지 누적 9,900만 개가 팔렸고, 건강기능식품 마이핏은 출시 이후 누적 470억 원을 기록했다. 2026년 7월 초에는 스페인 파에스 파르마와 전립선비대증 복합제 유레스코정의 중남미 13개국 라이선스·공급 계약을 맺었다. 10년간 최대 390억 원 규모이고 개발·판매 단계에 따라 최대 200만 유로가 더해진다(더퍼블릭 보도).
나는 이 계약에서 크기보다 기간이 먼저 눈에 들어왔다. 390억 원을 10년으로 나누면 한 해 39억 원이고, 2025년 매출 9,268.84억 원의 0.4208%다. 좋은 소식이지만 올해 하반기의 1.4685%p를 메울 크기는 아니다. 계약 원문은 못 봤고 보도만 읽었다는 사실도 여기 남긴다.
곱셈 한 번을 건너뛸 뻔했다
이 기록을 쓰기 전에 나는 이 회사의 시가총액을 9,521억 원으로 알고 있었다. 예전에 적어 둔 값이었고 가격 기준일도 같았기에 그대로 옮기려 했다. 그런데 상장주식수 45,230,420주에 20,650원을 다시 곱해 보니 9,340.08억 원이 나왔다. 181억 원, 1.9% 차이다. 순위를 바꾸지는 않았지만 본문에 그대로 들어갔다면 틀린 숫자가 됐다. 교정 습관 하나가 남았다. 물려받은 값은 그 값을 만든 곱셈을 한 번 다시 해 본다. 기준일이 같다는 사실은 값이 같다는 보증이 아니다.
동국제약 주가 전망을 묻는 자리에서 내가 보는 값은 하나다
여기까지 세어 온 것을 동국제약 주가 전망이라는 말로 다시 묶으면, 내가 보고 있는 값은 하나로 줄어든다. 3분기 영업이익률이다. 올해 연간 전망치를 그대로 받아들이고 이미 공표된 상반기를 빼면 남은 반년에 필요한 영업이익률이 11.9412%로 나오는데, 내가 지난 다섯 해에서 찾은 최고치는 2022년의 11.1753%다. 전망이 요구하는 값이 이 회사가 다섯 해 동안 한 번도 찍지 못한 자리에 서 있다는 뜻이다.
상반기 실측은 10.4726%였다. 전망이 요구하는 값과 1.4685%p 떨어져 있다. 그래서 내가 이 회사의 전망을 두고 적을 수 있는 말은 가격이 어디로 간다는 쪽이 아니라, 그 1.4685%p가 하반기 안에 메워지는지 아닌지라는 쪽이다. 메워지면 전망은 선다. 안 메워지면 전망치가 먼저 내려오고, 가격이 그 숫자를 따라간다.
그래서 기준점도 숫자 하나로 적어 둔다. 3분기 영업이익률이 11% 위로 올라오면 내가 위에서 세운 전제는 깨진다. 2026년 9월 18일 종가 20,650원과 시가총액 9,340억 원은 이 전제가 아직 판정되기 전의 값이고, 판정은 3분기 보고서에서 난다. 그때까지 내가 보는 경로는 아래 네 갈래다.
내가 보는 경로 네 갈래
전망보다 낮게 착지한다 (42%)
하반기 영업이익률이 10.5%에서 11% 사이에 들어온다. 하반기 매출이 전망대로 5,234억 원이라면 연간 영업이익은 1,083.57억 원에서 1,109.74억 원 사이가 된다(역산). 전망 대비 미달이지만 다섯 해 흐름과는 가장 잘 맞는다. 이 경우 연간 영업이익률은 2022년 최고치를 넘지 못한다.
전망이 맞는다 (35%)
하반기 영업이익률이 11.9412% 근처로 올라온다. 화장품 갈래의 증가율이 1분기 수준을 유지하고 원가가 눌리지 않아야 한다. 이 경우 회사는 다섯 해 최고 수준의 반년을 만든 셈이 되고, 나는 전제를 다시 세워야 한다.
2분기 흐름이 이어진다 (17%)
하반기 영업이익률이 10% 안팎에 머문다. 연간 영업이익률이 2025년보다 낮아지고, 매출 증가와 비율 하락이 다시 같이 나타난다. 다섯 해 계단이 한 걸음 더 내려가는 경로다.
둘 중 하나가 크게 흔들린다 (6%)
화장품 갈래가 꺾이거나, 반대로 해외 계약이 예상보다 빨리 매출로 잡힌다. 어느 쪽이든 내가 위에서 만든 비율 계산의 전제가 통째로 바뀐다.
확률은 내 개인 의견을 표시한 값이고 계산으로 나온 값이 아니다.
내 전제가 깨지는 조건 넷, 동국제약 주가와 함께
- 3분기 영업이익률이 11.5% 위로 올라온다. 그러면 하반기 11.9412%가 손에 닿는 범위가 되고, 내가 「다섯 해 최고보다 높다」로 잡은 전제가 약해진다. 법정 기한은 2026년 11월 16일이다.
- 3분기 보고서에 2023년과 2026년 2분기의 원가 분해가 실린다. 비율이 눌린 원인이 일회성으로 확인되면 이 기록의 읽기는 바뀐다.
- 헬스케어 갈래의 증가율이 20%대 아래로 내려온다. 매출 증가를 이끄는 갈래가 꺾이면 전망의 매출부터 무너진다.
- 회사가 연간 전망을 스스로 낮춰 공표한다. 그 순간 내가 뺄셈으로 만든 11.9412%는 근거 없는 숫자가 된다.
반대편에 세워 둔 스무 항목
- 다섯 해 매출이 한 번도 줄지 않았다. 이것만으로도 많은 회사보다 낫다.
- 2026년 상반기 매출은 사상 최대이고 영업이익률도 2025년 연간보다 위다.
- 상반기 순이익 증가율 20.9%가 영업이익 증가율 12.6%보다 크다.
- LS증권 정홍식 연구원이 2026년 5월 18일 리포트에 쓴 금액은 4만 원이다. 2026년 4월 28일의 4만 5천 원에서 11.1% 내린 값이다. 나는 이 금액을 내 계산 어디에도 넣지 않았다.
- 같은 기관의 1년 사이 기록은 2025년 8월 13일 2만 3천 원에서 2026년 4월 2일 4만 5천 원까지 벌어져 있다. 바깥에서 본 값의 폭이 그만큼 크다.
- 한국IR협의회 전망의 갈래 셋을 더하면 8,091억 원으로, 전망 총액 1조 333억 원의 78.3025%다. 남은 2,242억 원이 어디 붙는지 나는 확정하지 못했다.
- 전망 자체가 2026년 5월 11일 시점의 것이다. 상반기 실적이 나오기 전에 쓰인 값이다.
- 내가 만든 11.9412%는 전망이 수정되지 않았다는 가정 위에 서 있다. 수정 공시 여부를 나는 찾아보지 않았다.
- 2분기 영업이익 261억 원은 뺄셈으로 만든 값이다. 회사가 따로 공표한 분기 값이 아니다.
- 1분기 인쇄값 2,510억 원과 273억 원이 연결 기준인지 나는 원문에서 확인하지 못했다.
- 화장품 갈래 33.6252%는 한 분기의 값이다. 상반기 전체 증가율은 따로 못 구했다.
- 마데카크림 누적 9,900만 개는 판매 개수이고 금액이 아니다.
- 유레스코정 390억 원은 10년간의 최대치이고 확정 금액이 아니다.
- 배당은 2025년 결산 기준 주당 200원이고, 20,650원에서 0.9685%다. 배당성향은 인쇄값 13.7%다.
- 52주 최고가 대비 33.9200% 아래라는 것은 지난 1년 어느 시점의 시장이 지금보다 훨씬 높은 값을 매겼다는 뜻이기도 하다.
- 코스닥 전체 1,820개 종목 가운데 시가총액 84위라는 인쇄값을 봤지만, 그 순위의 산정 기준은 확인하지 않았다.
- 내가 쓴 다섯 해 손익은 한 곳의 요약표에서 왔다. 사업보고서 원문과 한 줄씩 맞춰 보지는 않았다.
- 같은 요약표의 순이익률 인쇄값 다섯 개는 그 표의 당기순이익으로 다시 나눠도 재현되지 않았다. 아래 절에 따로 적는다.
- 이 기록은 원가를 열지 못한 상태로 비율만 다룬다. 비율이 왜 그렇게 움직였는지는 답하지 못한다.
- 가장 약한 대목은 여기다. 나는 전망치 하나를 조건으로 바꿔 놓고 그 조건이 어렵다고 적었는데, 그 전망치를 만든 사람은 내가 못 본 자료를 봤을 가능성이 있다.
내가 동국제약 주가를 두고 쓰지 않기로 한 값들
한 표 안에서 재현되지 않은 순이익률
내가 쓴 요약표에는 순이익률이 8.91%, 8.28%, 6.69%, 7.68%, 7.98%로 인쇄돼 있다. 같은 표의 당기순이익을 같은 표의 매출액으로 나누면 8.4729%, 7.9946%, 6.4535%, 7.5377%, 7.1228%가 나온다. 다섯 해 모두 다르다. 같은 요약표가 인쇄한 부채비율 세 값은 내가 재무상태표로 다시 계산한 값과 소수 둘째 단위까지 맞았으므로 요약표 전체가 틀린 것은 아니다. 인쇄된 순이익률이 다른 정의의 이익을 쓰고 있을 가능성이 크지만, 원문을 열지 않은 상태에서 그것을 사실로 적을 수는 없다. 그래서 본문 표에는 내 역산값만 넣고 인쇄값은 여기에만 적어 둔다.
주식수를 흔드는 사건은 없었다
자본금은 2023년 12월부터 2026년 6월까지 네 시점 모두 226.1억 원으로 같다. 액면가 500원에 상장주식수 45,230,420주를 곱하면 226.1521억 원이므로 인쇄값과 맞는다. 지난 여섯 달 사이 유상증자, 무상증자, 액면분할, 자기주식 소각 어느 것도 찾지 못했다. 그래서 이 기록의 주당 숫자들은 같은 기준 위에 있다.
비교하지 않기로 한 회사
같은 업종으로 묶이면서 일반의약품 브랜드 하나로 먼저 알려진 회사로 동화약품(000020, 유가증권시장)이 있다. 이름과 종목코드와 상장 시장만 적는다. 두 회사의 매출 구성과 회계 기준을 맞춰 보지 않았으므로 어떤 숫자도 나란히 놓지 않았다.
확인해서 통과한 것 하나
지표 제공처 세 곳의 표시 가격이 20,650원, 21,200원, 20,800원으로 갈렸다. 정규장 종가라는 말이 붙은 값은 하나였고, 다른 제공처의 시가총액 인쇄값 9,340억 원을 상장주식수로 나누어도 20,650원이 나왔다. 두 근거가 같은 값을 가리켜서 이 기준가를 확정했다.
지금 내 입장
시가총액 9,340.08억 원은 전체 시장 100위 밖이고, 나는 그 구간을 기본적으로 관망으로 둔다. 이 회사의 경우에는 관망의 이유가 하나 더 있다. 내가 본 것은 비율의 움직임이고, 그 움직임의 원인을 설명해 줄 문서를 열지 못했다.
이 기록을 쓰기 전에 내가 갖고 있던 한 문장은 이랬다. 「화장품이 잘 팔리는 제약회사면 이익률이 올라갔을 것이다.」 다 쓰고 나서 그 문장은 남지 않았다. 매출은 다섯 해 연속 늘었는데 영업이익률은 출발점 아래였고, 상반기에 조금 올라온 것도 2021년을 넘지는 못했다. 대신 다른 문장이 하나 생겼다. 「전망치는 근거가 아니라 조건이다.」 인용하기 전에 뺄셈을 한 번 해 보면 그 전망이 무엇을 요구하는지 보인다.
이 기록에서 가장 짧게 쓴 문단은 2023년을 다룬 것이다. 영업이익이 한 해만 줄었다는 사실 하나로 끝냈고 더 늘리지 않았다. 원인을 적을 수 있는 자료가 내게 없었기 때문이고, 없는 것을 길게 쓰면 길이만 늘고 기록은 나빠진다. 다음에 그 문단이 길어져 있다면 3분기 보고서를 읽은 뒤일 것이다.
본문의 가격과 지표는 2026년 9월 18일 종가 기준이다. 억 원 단위 금액은 원 단위 인쇄값을 옮기며 반올림한 개략값이고, 비율은 소수 넷째 단위까지 내가 직접 나눈 값이다. 재무상태표와 상장주식수는 밸류라인, 가격과 배당 지표는 치킨스탁에서 옮겼다.
함께 보면 좋은 글