에이비엘바이오 주가 전망은 자본 13배와 현금 8분기에 걸렸다
에이비엘바이오 주가 전망은, 11월 16일(월) 3분기보고서에서 9월 말 현금이 3월 말 1,867억 원보다 500억 원 넘게 줄어 있고 7~9월 매출에 단계별 기술료가 보이지 않는다면, 자본의 13배인 시가총액을 받칠 근거가 하나 더 줄어드는 방향으로 기운다.
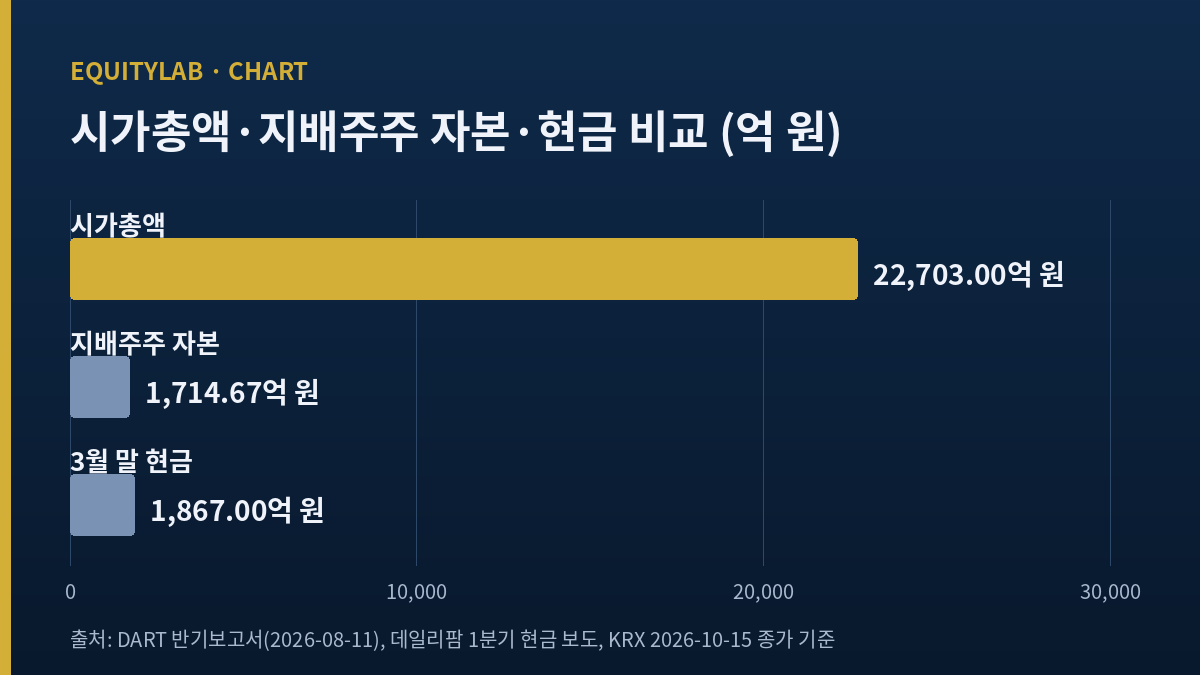
에이비엘바이오 주가 전망을 묻는다면, 나는 먼저 이렇게 되묻고 싶다. 10월 15일(목) 종가 40,550원에 상장주식 55,987,463주를 곱한 시가총액 약 2조 2,703억 원은 무엇을 사는 가격인가. 내가 반기보고서 숫자로 확인한 답은 두 개다. 6월 말 지배주주 자본 1,714.67억 원의 13.2배이고(계산), 3월 말 현금및현금성자산 1,867억 원은 4~6월 영업현금 유출 234.15억 원 속도로 약 8개 분기를 버틸 금액이다(계산).
질문을 하나 더 얹으면, 1월 29일(목) 종가 245,500원에서 83.5% 내려온 지금 이 배수가 싸냐는 것이다. 답이 너무 쉬워 보여서 오히려 의심했다. 주가가 6분의 1이 됐으니 싸다고 말하고 싶어지는데, 그 사이 회사의 자본과 현금은 6분의 1이 된 적이 없다. 줄어든 것은 시장이 파이프라인에 붙여 주던 기대치였고, 그 기대치는 한 해 안에 세 번 꺾였다.
목차
에이비엘바이오 주가 전망의 출발점, 자본과 현금
내가 이 회사를 숫자로 다시 세울 때 쓴 것은 DART에 올라온 연결 재무제표다. 지배주주 자본은 2025년 말 1,547.19억 원, 3월 말 1,806.28억 원, 6월 말 1,714.67억 원이었다. 1~3월에 순손실이 144.78억 원 났는데도 자본이 259.09억 원 늘었으니, 이익 밖에서 약 403.87억 원이 들어왔다는 뜻이다(역산). 일라이 릴리를 상대로 결의한 220억 원 제3자배정 증자(스마트투데이 2025년 11월 14일 보도)가 그 안에 들어 있을 가능성이 크지만, 나머지 구성은 반기보고서 주석을 열지 못해 확인하지 못했다.
| 항목 | 2025년 말 | 2026년 3월 말 | 2026년 6월 말 |
|---|---|---|---|
| 지배주주 자본 | 1,547.19억 | 1,806.28억 | 1,714.67억 |
| 부채 총계 | 1,242.36억 | 1,147.86억 | 997.82억 |
| 그 구간 지배주주 순손실 | 378.07억(연간) | 144.78억 | 147.19억 |
| 그 구간 영업현금흐름 | -412.54억(연간) | +328.42억 | -234.15억 |
| 시가총액 ÷ 지배주주 자본 | 해당 없음 | 해당 없음 | 13.2배(10월 15일 종가) |
출처: DART 2025년 사업보고서(2026-03-12)·1분기보고서(2026-05-08)·반기보고서(2026-08-11) 연결 기준, 키움 데이터 정리. 4~6월 숫자는 반기 누적에서 1~3월을 뺀 숫자. 가격은 2026년 10월 15일 KRX 정규장 종가 40,550원 기준이다.
표에서 내가 가장 오래 본 줄은 영업현금흐름이다. 1~3월의 +328.42억 원은 릴리 계약금 4,000만 달러(약 585억 원, 데일리팜 보도)가 들어온 시기와 겹치고, 그 계약금이 빠진 4~6월에는 다시 -234.15억 원으로 돌아갔다. 2025년 7~9월은 -275.63억 원, 10~12월은 -236.25억 원이었으니(키움 데이터 단일 구간 환산), 계약금이 없는 구간의 유출 속도는 230억~280억 원 사이에서 크게 벗어나지 않았다.
현금이 버티는 구간을 세 가지 속도로 계산하면
그래서 나는 3월 말 현금및현금성자산 1,867억 원(1분기보고서 기준, 데일리팜 같은 기사)을 234.15억 원으로 나눠 약 8.0이라는 숫자를 얻었다. 단기금융상품과 투자 활동 유출은 넣지 않은 계산이라 실제 버틸 수 있는 구간 수는 이보다 길 수도 짧을 수도 있다. 다만 시가총액이 자본의 13배라는 사실과 나란히 놓으면, 이 회사 가격의 대부분은 지금 확보한 돈보다 앞으로 받을 기술료에 걸려 있다는 점이 분명해진다.
속도를 하나로 정하기 어려워서 세 가지로 나눠 봤다. 4~6월 영업현금 유출 234.15억 원이 이어지면 약 8.0개 구간, 2025년 7~9월의 275.63억 원 속도면 약 6.8개 구간이다. 가장 보수적인 경우는 매출이 0원이 되고 4~6월 비용이 그대로 나가는 경우인데, 그 구간 매출 197.04억 원과 영업손실 168.10억 원을 더한 비용 365.14억 원으로 나누면 약 5.1개 구간이다(모두 계산, 감가상각 등 현금이 나가지 않는 비용 포함이라 실제보다 짧게 잡힌다). 새 계약금이 없다는 전제에서 가장 짧으면 2027년 4~6월, 가장 길면 2028년 1~3월 무렵에 현금및현금성자산이 바닥난다는 계산이고(계산), 두 끝의 차이는 약 3개 구간이다.
| 유출 속도 가정 | 한 구간 유출 | 1,867억 원이 버티는 구간 |
|---|---|---|
| 2026년 4~6월 영업현금흐름 | 234.15억 | 약 8.0 |
| 2025년 7~9월 영업현금흐름 | 275.63억 | 약 6.8 |
| 매출 0원, 4~6월 비용 그대로 | 365.14억 | 약 5.1 |
계산: 3월 말 현금및현금성자산 ÷ 한 구간 유출. 단기금융상품·투자 활동·새 계약금은 넣지 않았다.
화면에 뜨는 주가순자산비율 14.22배와 내 13.2배가 다른 이유도 짚어 둔다. 화면의 주당 순자산 2,807원에 상장주식을 곱하면 약 1,571.6억 원으로(계산), 6월 말 지배주주 자본 1,714.67억 원보다 작다. 화면이 반기 숫자를 아직 반영하지 않았을 가능성이 크다고 보고, 본문에는 반기보고서 숫자로 직접 나눈 13.2배만 쓴다.
매출이 아직 들쭉날쭉한 바이오에서 현금 계산이 임상 뉴스보다 먼저 주가를 설명한 경우를 나는 한 번 기록한 적이 있다. 보로노이 주가 전망을 주가수익스왑 정산액으로 따진 기록이다. 그 회사는 정산 날짜가 정해져 있었고, 에이비엘바이오에는 그 날짜 대신 기술료가 언제 들어오느냐는 질문이 있다.
최대주주 담보가 에이비엘바이오 주가 전망에 얹는 것
지배구조에서 내가 확인한 사실은 두 가지다. 최대주주 이상훈 대표는 13,738,134주, 24.54%를 갖고 있고, 그중 3,972,535주(발행주식의 7.10%)에 주식담보대출과 주식 차입·대여 계약이 걸려 있다. 8월 4일(화) 대량보유 보고에서 특별관계자 장내 매수로 9,938주가 늘었고, 9월 4일(금) 보고는 지분 변동 없이 담보대출 계약 연장만 알렸다(치킨스탁 공시 요약, 원문 DART).
담보 주식의 시장가치는 9,752억 원에서 1,611억 원으로
계약에 묶인 3,972,535주에 1월 29일 종가 245,500원을 곱하면 약 9,752.57억 원, 10월 15일 종가 40,550원을 곱하면 약 1,610.86억 원이다(계산). 대표 보유분의 28.9%가 계약에 걸려 있는 셈이고, 이 비율은 9월 보고에서도 그대로였다. 대출 금액과 담보 유지 비율은 내가 본 요약에 나오지 않았다. 그래서 반대매매 가능성을 숫자로 말할 수는 없고, 말하지 않겠다.
주식 수도 확인했다. 2026년 들어 주식 수를 움직인 공시는 2월 11일(수) 주식매수선택권 행사, 3월 27일(금)과 8월 26일(수) 주식매수선택권 부여(8월 31일 기재정정), 그리고 릴리 대상 제3자배정 증자 정정 두 건(1월 9일·16일)이다. 회사는 릴리 증자가 전체 발행주식의 1%에 못 미친다고 설명했고, 선택권 주식 수는 원문을 열지 못해 적지 않는다. 지금 상장주식 55,987,463주는 이 변동이 반영된 숫자이고, 행사되지 않은 선택권이 남아 있다면 주당 자본은 그만큼 더 낮아진다.
같은 문제를 다른 종목에서 본 적이 있다. 휴젤 최대주주가 7,650억 원을 2029년 만기로 빌린 구조는 보유 주식 전부가 담보였고 만기가 공시돼 있었다. 에이비엘바이오는 담보 비중이 대표 지분의 3할 미만이라 부담은 덜하지만, 만기와 금액을 모른다는 점에서 확인할 것이 더 많다.
9월 15일 압수수색이 남긴 것
9월 15일(화) 주가조작 근절 합동대응단이 서울 강남구 본사와 직원 주거지 등을 압수수색했다(비즈워치 9월 16일). 직원 등 10여 명이 글로벌 제약사와의 기술이전 계약 정보가 공개되기 전 주식을 사서 오른 뒤 팔았다는 의혹이고, SBS Biz는 부당이득을 10억 원대로, 대표 가족 명의 차명 계좌 여부도 들여다볼 전망이라고 전했다. 회사는 「사실관계가 명확하게 확인될 수 있도록 성실하고 투명하게 협조할 것」이라고 밝혔다.
주가는 그날 64,900원에서 59,300원으로 8.6% 내렸고, 10월 15일까지 누적으로는 9월 14일 종가보다 37.5% 낮아졌다(KRX 일봉, 계산). 수사 결과가 나오기 전에 이 사건의 금액 크기를 판단할 근거는 없다. 내가 이 대목을 지배구조 항목에 넣은 이유는 금액보다 시점 때문이다. 기술료를 받아야 가치가 증명되는 회사가, 계약 정보의 관리 문제로 수사를 받는 중에 다음 계약 협상을 해야 한다.
기대치가 한 해에 세 번 꺾인 순서
83.5% 하락을 한 덩어리로 보면 원인이 흐려진다. 나는 공시와 보도를 날짜순으로 붙였다.
| 날짜 | 사건 | 당일 반응 |
|---|---|---|
| 1월 29일(목) | 사노피가 실적 발표에서 ABL301을 우선순위 조정 대상으로 분류(계약 해지는 아니라는 회사 설명) | 다음 날 장 초반 약 15% 하락(아시아경제) |
| 4월 27일(월, 현지) | 파트너 컴퍼스테라퓨틱스가 ABL001 임상에서 일부 핵심 지표 미충족 발표 | -19.28%(헤럴드경제) |
| 9월 15일(화) | 합동대응단 압수수색 | -8.6%(KRX 일봉, 계산) |
| 10월 15일(목) | 특정 공시 없음, 하락 지속 | -5.92%, 250일 최저 종가 |
출처: 아시아경제 1월 30일, 헤럴드경제 4월 28일, 비즈워치 9월 16일, KRX 일봉(키움 데이터). 10월 15일 등락률은 전일 종가 43,100원 기준 계산.
세 사건은 성격이 다르다. 1월은 파트너의 개발 순서, 4월은 파트너의 임상 결과, 9월은 회사 내부의 정보 관리 문제다. 앞의 둘은 단계별 기술료가 들어올 시점을 뒤로 미는 사건이고, 셋째는 시장이 이 회사 공시를 받아들이는 태도를 바꾸는 사건이다. 내가 자본과 현금을 먼저 본 이유가 여기 있다. 기대치가 꺾일 때 남는 바닥은 결국 재무상태표다.
에이비엘바이오 주가 전망을 바꿀 반대 근거와 판단 지점
위 계산은 이 회사를 지나치게 비관적으로 보이게 만들 수 있다. 내 결론에 맞서는 근거 둘을 그대로 적어 둔다.
계약 두 건은 해지되지 않았다
첫째, 2025년 4월 글락소스미스클라인과 약 4조 원, 11월 일라이 릴리와 약 3조 8,000억 원 규모로 공시한 그랩바디B 계약은 지금도 살아 있다(SBS Biz 9월 16일 정리). 릴리 계약의 총액은 26억 200만 달러, 반환 의무 없는 계약금은 4,000만 달러로 총액의 1.5% 수준이다(데일리팜). 나머지 98.5%가 단계별로 들어올 수 있다는 점이 강세 측 논리의 뼈대이고, 사노피 건이 나왔을 때도 키움증권 허혜민 연구원은 2월 2일 보고서에서 BBB 셔틀 플랫폼까지 우려할 상황은 아니라고 봤다.
증권사 숫자는 지금 가격보다 한참 위에 있다
둘째, 실명 증권사 추정은 지금 주가보다 훨씬 높은 가치를 가리킨다. 키움증권은 2월 2일 목표가 24만 원을 바꾸지 않은 채 2026년 매출 931억 원, 영업이익 -312억 원, 2027년 매출 1,582억 원, 영업이익 50억 원을 제시했다. 다올투자증권은 6월 2일자로 표시된 보고서에서 ABL001 생존 지표 미달을 반영해 목표가를 24만 원으로 낮추면서 2026년 매출이 50.5% 줄어든다고 봤다(스톡허브 요약). 다만 두 보고서 모두 9월 압수수색 전에 나왔고, 그 뒤 실명 리포트는 내가 찾지 못했다. 지금 가격 40,550원과 24만 원 사이의 거리는 증권사 숫자가 낡았다는 뜻일 수도, 시장이 과하게 내려갔다는 뜻일 수도 있다.
이 반대 근거를 놓고도 내가 지금 쓰는 판단 지점은 여섯 개다.
- 11월 16일(월) 3분기보고서: 9월 말 현금 잔액. 3월 말 1,867억 원보다 500억 원 넘게 줄었다면 4~6월 속도(두 구간 합 약 468억 원, 계산)보다 유출이 빨라진 것이다.
- 같은 보고서의 7~9월 매출: 0원에 가까우면 계약금 인식이 끝났다는 뜻이고, 단계별 기술료가 들어왔다면 이 숫자가 먼저 보여 준다.
- 최대주주 담보 계약: 다음 대량보유 보고에서 계약 주식 3,972,535주가 늘어나는지. 담보가 늘면 주가 하락의 압력이 대표 지분으로 옮겨 온다.
- 합동대응단 수사 결과: 대표 본인이나 가족 계좌가 거론되는지. 직원 개인 거래로 정리되는지에 따라 지배구조 할인의 크기가 달라진다.
- 사노피의 ABL301 후속 발표: 2상 진입 일정이 다시 잡히는지.
- 2027년 3월 사업보고서: 2026년 연간 매출이 키움 추정 931억 원과 다올 추정(2025년 793.49억 원의 절반 수준, 계산상 약 393억 원) 가운데 어디에 가까운지.
이 여섯 개 가운데 가장 먼저 답이 나오는 것은 11월 16일 보고서다. 그 숫자가 이 기록의 첫 문단을 다시 쓰게 만들 가능성이 가장 크다.
에이비엘바이오 주가 전망을 한 문장으로 줄이면 이렇다. 이 회사의 시가총액은 자본의 13배이고, 그 차이는 두 빅파마가 앞으로 낼 단계별 기술료에 대한 기대다. 그 기대를 확인시켜 줄 첫 돈이 들어오기 전까지, 시장은 현금 잔액이 줄어드는 속도를 하락 이유로 쓸 것이라고 나는 본다.
처음에는 83.5%라는 낙폭 자체가 충분한 근거처럼 보였는데, 자본과 현금을 표로 옮기고 나서 그 생각을 접었다. 낙폭은 기대치가 얼마나 높았는지를 보여 줄 뿐이고, 지금 가격이 무엇으로 받쳐지는지는 알려 주지 않는다. 내 기록에서 이 종목은 11월 16일에 9월 말 현금과 7~9월 매출을 확인한 뒤 다시 계산할 대상이다.
기준: 본문의 가격·시가총액은 2026년 10월 15일 KRX 정규장 종가 기준이다(40,550원 × 상장주식 55,987,463주, 키움 데이터). 재무 숫자는 DART 연결 기준이고 단일 구간 숫자는 누적에서 앞 구간을 뺀 숫자다. 비율과 배수는 소수점 아래 첫째까지 반올림한 개략치다.