케이뱅크 3분기 실적: 하반기 811억 원은 가능한 숫자인가
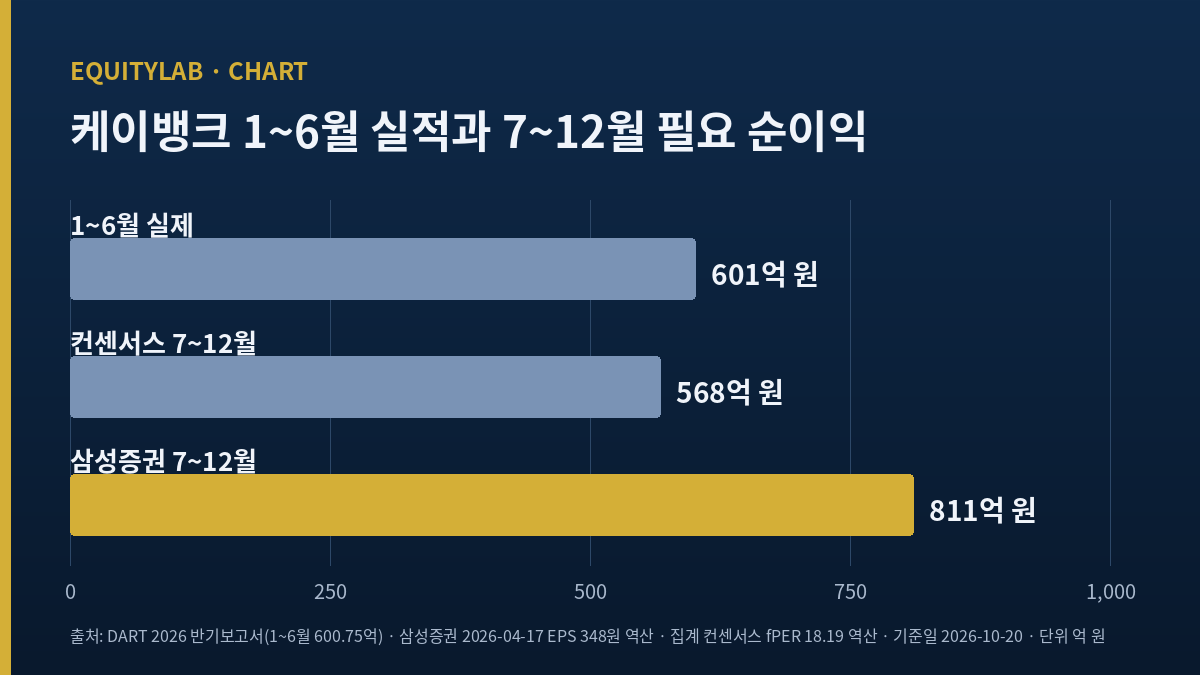
케이뱅크 3분기 실적이 나오기 전에 나는 숫자 세 개만 따로 적어 두었다. 1~6월 순이익 601억 원, 삼성증권이 4월 17일 첫 보고서에 적은 2026년 주당순이익 348원, 그리고 그 둘을 맞대면 남는 7~12월 필요 순이익 811억 원이다. 두 구간으로 나누면 한 구간에 약 406억 원으로, 4~6월 순이익 269억 원의 1.5배다.
601억 원
811억 원
406억 vs 269억
나는 케이뱅크를 아직 한 주도 담지 않았다. 7~9월 순이익이 300억 원을 넘는지부터 보고, 넘지 못하면 연간 추정이 내려오는 것을 확인한 뒤 다시 판단한다.
7월 30일 상반기 실적이 나왔을 때 기사 제목은 대부분 순이익 감소였다. 그날 나는 지하철에서 휴대폰으로 숫자를 넘기다 내릴 역을 하나 지나쳤다. 1~6월 순이익이 전년보다 28.6% 줄었다는데, 증권사 연간 추정은 그대로 남아 있었다. 그렇다면 남은 두 구간이 얼마를 벌어야 그 추정이 맞는가. 질문은 단순한데, 계산해 보니 답이 생각보다 컸다.
목차
케이뱅크 3분기 실적 앞에 놓인 상반기 숫자
케이뱅크는 2026년 3월 5일 유가증권시장에 상장한 인터넷전문은행이다. 10월 19일(월) 종가는 5,240원이고 상장주식 405,695,151주를 곱하면 시가총액은 약 2조 1,258억 원이다. 아래 표는 회사가 DART에 낸 정기보고서의 별도 순이익을 구간별로 다시 나눈 것이다.
| 구간 | 2025년 순이익 | 2026년 순이익 |
|---|---|---|
| 1~3월 | 160.58억 | 332.06억 |
| 4~6월 | 681.90억 | 268.69억 |
| 7~9월 | 191.83억 | 발표 전 |
| 10~12월 | 91.78억(역산) | 발표 전 |
| 연간 | 1,126.09억 | 1~6월 600.75억 |
출처: 케이뱅크 2025년 사업보고서·2026년 1~3월 보고서·반기보고서(DART, 별도). 4~6월·7~9월은 누계에서 직전 누계를 뺀 숫자, 10~12월은 연간에서 1~9월 누계를 뺀 역산. 단위 억 원.
2025년의 모양이 특이하다. 4~6월 한 구간이 연간 순이익의 60%를 냈고, 하반기 두 구간은 합쳐 283.61억 원에 그쳤다(계산). 2026년은 반대로 1~3월이 가장 컸고 4~6월이 줄었다. 그래서 「전년보다 60.6% 감소」라는 4~6월 비교는 2025년 4~6월이 이례적으로 컸다는 사실을 먼저 놓고 봐야 한다.
이자이익은 늘고 비이자이익이 빠졌다
이코노미스트 7월 30일 보도에 따르면 1~6월 이자이익은 2,530억 원으로 전년보다 414억 원(19.5%) 늘었다. 개인사업자 대출 잔액이 1조 6,000억 원에서 3조 3,000억 원으로 두 배 넘게 커졌고, 누적 순이자마진은 1.38%에서 1.59%로 올랐다. 본업의 이자 장사는 좋아졌다는 뜻이다.
빠진 곳은 비이자이익이다. 733억 원에서 233억 원으로 500억 원(68.2%)이 줄었고, 같은 기사는 주된 원인을 채권매각이익 축소로 적었다. 이자이익 증가 414억 원으로 비이자이익 감소 500억 원을 다 메우지 못해 그 차이만 86억 원이다(계산). 같은 기사는 대손비용이 413억 원에서 513억 원으로 24.2% 늘었다고 적었으니 여기서 100억 원이 더 빠진다. 순이익 감소 241억 원 가운데 나머지는 판관비·법인세처럼 이 기사가 다루지 않은 항목에서 나왔다.
여기서 내 판단을 한 번 고쳐야 했다. 처음 발표를 봤을 때 나는 4~6월 급감을 대손비용 탓으로 짐작했다. 개인사업자 대출을 빠르게 늘린 은행에서 흔히 보는 순서였기 때문이다. 비이자이익 숫자를 다시 열고 나서야 감소의 큰 덩어리가 전년 4~6월에 있던 채권 매각 이익이 사라진 결과라는 걸 알았다. 대손비용은 늘긴 했지만 주범은 아니었다.
연체율은 아직 버티고 있다
같은 보도에서 연체율은 0.59%에서 0.60%로, 고정이하여신비율은 0.51%에서 0.59%로 움직였다. 개인사업자 부문 연체율은 0.93%에서 0.51%로 오히려 내려왔다. 대출이 두 배로 늘어나는 동안 연체가 폭발하지 않았다는 점은 인정한다. 다만 개인사업자 대출은 잔액이 늘어난 지 1년 안팎인 대출이 많아 부실이 숫자로 드러나는 데 시간이 걸린다는 점도 같이 적어 둔다.
비슷한 구조의 고민은 같은 업종의 다른 회사에서도 봤다. 성장률이 둔해지자 높은 배수가 흔들렸던 카카오뱅크 실적 점검 기록에서도, 대출 성장의 질과 수수료 수익이 실적 발표 때마다 다시 확인 대상이었다. 케이뱅크는 그 질문을 더 작은 이익 규모에서 받는다.
케이뱅크 3분기 실적이 넘어야 할 문턱 둘
증권사 전망은 아직 얇다. 실명과 숫자가 함께 잡히는 보고서는 삼성증권 김재우 연구원의 4월 17일 커버리지 개시 보고서 하나다. 투자의견은 매수, 9,000원을 걸었고 2026년 주당순이익 348원, 2027년 505원을 적었다. 나는 이 보고서 원문을 열어 본 뒤 숫자를 옮겼다.
348원에 상장주식 수를 곱하면 2026년 순이익은 약 1,412억 원이다(역산). 1~6월 600.75억 원을 빼면 7~12월에 811억 원이 필요하고, 두 구간에 고르게 나누면 한 구간 약 406억 원이다. 2025년 하반기 두 구간의 합이 283.61억 원이었으니, 이 전망은 전년 하반기의 2.9배를 요구한다(계산).
두 번째 문턱은 집계 컨센서스다. 증권사 3곳 평균 목표가 7,200원과 선행 PER 18.19배를 보여 주는 집계 화면이 있는데, 증권사별 추정치는 공개되지 않아 증권사명을 대지 못한다. 5,240원을 18.19로 나누면 주당순이익 약 288원, 순이익으로 약 1,168억 원이다(역산). 이 전망대로라면 7~12월 필요액은 약 568억 원, 구간 평균 284억 원으로 4~6월과 거의 같다.
삼성증권 추정: 7~12월 811억 원, 구간 평균 약 406억 원(4~6월의 1.51배)
집계 컨센서스: 7~12월 약 568억 원, 구간 평균 약 284억 원(4~6월의 1.06배)
두 전망의 차이 243억 원이 7~9월과 10~12월 두 구간 안에서 드러난다(모두 직접 계산).
삼성증권 보고서는 4~6월 실적이 나오기 전인 4월에 나왔다. 그래서 348원이 지금도 유지되는지는 확인하지 못했다. 다만 나는 연간 추정이 바뀌지 않은 채 남아 있는 상태를 시장의 기대치로 보고, 7~9월 숫자가 그 기대에 얼마나 다가가는지를 재기로 했다.
PER을 계산하기 전에 이익이 다음 구간에도 나오는지부터 따로 본다. 반복되지 않을 수 있는 이익이 한 구간에 몰렸던 회사는 증권업에도 있었다. 4~6월 이익이 수수료보다 시장 운용 결과에서 더 많이 나왔던 신영증권 하락 이유 기록에서처럼, 시장은 반복되지 않을 이익을 할인한다. 케이뱅크의 2025년 4~6월이 그 경우였고, 2026년에는 그 반대 효과가 비교 숫자를 끌어내렸다.
케이뱅크 3분기 실적 숫자가 바꾸는 PER
같은 5,240원도 어느 이익으로 나누느냐에 따라 전혀 다른 종목처럼 보인다. 직전 1년 순이익은 2025년 하반기 283.61억 원과 2026년 상반기 600.75억 원을 더한 884.36억 원이고, 주당 약 218원이라 PER은 약 24배다(계산). 컨센서스대로면 약 18배, 삼성증권 2026년 추정이면 약 15배, 2027년 추정 505원이면 약 10배까지 내려간다.
| 나눈 이익 | 주당순이익 | 5,240원 기준 PER |
|---|---|---|
| 직전 1년 실적(2025년 7월~2026년 6월) | 약 218원 | 약 24.0배 |
| 집계 컨센서스(역산) | 약 288원 | 18.19배 |
| 삼성증권 2026년 추정 | 348원 | 약 15.1배 |
| 삼성증권 2027년 추정 | 505원 | 약 10.4배 |
출처: DART 별도 순이익, 삼성증권 2026-04-17 보고서. 주당순이익은 순이익 ÷ 405,695,151주, PER은 5,240원 ÷ 주당순이익(직접 계산).
자본 숫자도 같이 본다. 6월 말 별도 자본총계는 2조 4,408.77억 원이고 주당 약 6,017원이라, 5,240원은 그 0.87배다(계산). 상장 때 들어온 자본 덕분에 자본비율 여유는 생겼지만, 그 자본으로 낸 이익은 1~6월 연환산으로 자기자본의 5% 안팎이다. 자본이 늘어난 만큼 이익이 따라오지 않으면 낮은 PBR은 그대로 남는다.
케이뱅크 3분기 실적과 덩치에 못 미치는 이익
삼성증권 추정이 왜 하반기에 몰려 있는지는 덩치와 이익의 차이에서 짐작할 수 있다. 뉴스웨이 4월 20일 기사는 케이뱅크의 자산·여신·수신 규모가 카카오뱅크의 40% 안팎인데 순이익은 23.4% 수준이라고 적었다. 덩치 1원당 이익이 카카오뱅크의 약 58%라는 뜻이고(23.4 ÷ 40, 계산), 삼성증권은 이 차이가 순이자마진과 대손비용 안정, 규모의 경제로 좁혀진다고 봤다.
나는 그 논리 자체에는 동의한다. 다만 좁혀지는 속도가 문제다. 1~6월 순이익을 두 배로 늘려 연환산하면 1,201.5억 원이고, 6월 말 자본 2조 4,408.77억 원으로 나누면 약 4.9%다(계산). 삼성증권이 목표 PBR 1.4배를 정당화하려면 이 숫자가 몇 년 안에 두 배 가까이 올라야 하는데, 하반기 811억 원은 그 첫 해의 개선분을 한꺼번에 요구한다. 7~9월 한 구간으로는 방향만 확인할 수 있고, 속도는 10~12월까지 봐야 안다.
7~9월 순이익을 세 구간으로 나눠 본 전개
4~6월 수준에 머무는 경우 (확률 45%)
7~9월 순이익이 250억~300억 원이면 컨센서스 전망은 살아 있고 삼성증권 전망은 10~12월에 500억 원 넘게 몰려야 한다. 나는 이 구간을 가장 높게 본다. 이자이익 증가는 이어지지만 대손비용도 같이 늘고, 채권 매각 이익 같은 일회성은 크지 않다고 가정했다.
1~3월 수준으로 돌아가는 경우 (확률 35%)
300억 원을 넘어 330억 원대에 닿으면 2025년 하반기와는 다른 회사가 됐다고 인정해야 한다. 순이자마진 상승이 하반기에도 유지되고 대출 증가가 이어지는 그림이다. 이 경우 연간 1,300억 원 안팎이 보이고, 나는 매수 검토로 돌아선다.
250억 원 아래로 내려가는 경우 (확률 20%)
대손비용이 이자이익 증가를 먹기 시작했다는 신호다. 두 연간 추정이 동시에 내려오고, 직전 1년 PER 24배가 오히려 싸지 않은 숫자가 된다. 가능성은 낮게 보지만 개인사업자 대출 증가 속도를 생각하면 지울 수 없다.
케이뱅크 3분기 실적을 낙관할 근거도 있다
내 관망 판단과 반대 방향의 근거도 셋 적어 둔다.
첫째, 이자이익 19.5% 증가는 일회성이 아니다. 대출 잔액이 늘고 마진이 올라서 생긴 숫자라 다음 구간에도 이어질 가능성이 높다. 삼성증권이 본업 성장에 비해 우려가 과도하다고 본 근거가 바로 이것이다.
둘째, 2025년 4~6월의 높은 기저가 사라진다. 7~9월 비교 대상은 191.83억 원이라, 같은 구간 순이익이 2026년 4~6월 수준만 돼도 전년보다 40% 가까이 늘었다는 제목이 나온다(계산). 실적 발표 날에는 그런 비교가 먼저 퍼진다.
셋째, 연체 지표가 아직 나빠지지 않았다. 개인사업자 연체율이 1년 사이 0.93%에서 0.51%로 내려온 것은 성장과 건전성을 같이 챙겼다는 뜻일 수 있다. 시사저널e 5월 6일 기사가 꼽은 위험 세 가지(보호예수 해제, 예치금 조달 비용, 소호대출 지속성) 가운데 마지막이 아직은 숫자로 확인되지 않았다.
케이뱅크 3분기 실적 발표 뒤 확인할 순서
회사는 10월 15일 결산실적 공시 예고를 냈다. 상반기 때는 7월 15일 예고 뒤 7월 30일에 실적을 냈으니, 이번에도 10월 말 전후가 유력하다(날짜는 원문 공시로 확인 필요). 내가 볼 순서는 셋이다.
- 7~9월 순이익이 300억 원을 넘는가. 넘지 못하면 삼성증권 전망은 10~12월 한 구간에 500억 원대를 요구하게 되고, 나는 그 가능성을 낮게 본다.
- 비이자이익이 4~6월보다 늘었다면 그 출처가 수수료인지 채권 매각인지. 채권 매각이면 다음 구간에 반복된다고 가정하지 않는다.
- 11월 16일(월) 3분기보고서에서 대손비용과 연체율. 연체율이 0.60%를 넘어 올라가기 시작하면, 순이익이 늘었어도 이자이익 증가의 질을 다시 따진다.
세 가지 가운데 첫 번째가 가장 먼저 답을 준다. 첫 번째가 통과하면 두 번째와 세 번째의 비중을 낮추고, 첫 번째가 미달이면 나머지 둘이 좋아도 연간 추정 하향을 먼저 기다린다.
정리하면 나는 지금 이 종목을 두 전망 사이의 간격으로 본다. 컨센서스는 4~6월을 반복하면 되는 길이고, 삼성증권 추정은 1.5배를 요구하는 길이다. 7~9월 숫자 하나가 그 간격의 어디에 떨어지는지 확인하는 것이 다음 일이고, 그 전에는 담지 않는다.
주가와 시가총액은 2026년 10월 19일(월) 종가 기준(5,240원, 상장주식 405,695,151주)이다. PER·PBR·필요 순이익은 그 종가와 DART 별도 재무제표 숫자로 직접 나눈 개략값이고, 증권사 추정은 보고서 발간일 기준이다.