미스토홀딩스 실적: 1~6월 영업이익이 2025년 연간을 넘었다
숫자 하나에서 숫자 하나로
4,748억 원 (2025년 연간 영업이익) → 4,889억 원 (2026년 1~6월 영업이익)
내 판단: 미스토홀딩스 실적은 6개월 만에 전년 한 해를 넘었다. 그래도 나는 이 화살표를 연간 두 배의 신호로 받지 않는다. 4~6월에 한 번만 들어온 돈이 있었고, 10~12월은 두 해 연속 영업적자였다.
미스토홀딩스 실적에서 내가 가장 먼저 확인한 사실은 단순하다. 2026년 1~6월 연결 영업이익이 4,889억 원으로, 2025년 열두 달 동안 번 4,748억 원보다 141억 원 많았다(전자공시 반기보고서 기준, 내 계산). 숫자만 보면 연간 이익이 두 배 가까이 될 것처럼 보이는데, 주가는 반기보고서가 나온 뒤인 8월 18일(화) 4만 3,500원에서 10월 13일(화) 3만 7,900원까지 12.9% 내려왔다.
이 회사를 다룬 증권사 보고서가 가장 자주 붙드는 질문은 국내 휠라 매출이 언제 돌아오느냐다. 나는 그 질문을 뒤로 돌리고, 이 회사 이익의 대부분을 내는 미국 골프 자회사 아쿠쉬네트(타이틀리스트·풋조이)의 4~6월 숫자를 한 줄씩 떼어 봤다. 거기에 이번 서프라이즈의 출처가 두 가지로 적혀 있었다.
목차
미스토홀딩스 실적을 분기로 나눠 놓으면
연결 숫자는 전자공시 원문을 LUXRIX가 단일 구간으로 풀어 둔 값을 썼고, 4~6월 수치는 회사 반기보고서와 맞췄다. 단위는 억 원이다.
| 구간 | 매출 | 영업이익 | 영업이익 비율 |
|---|---|---|---|
| 2025년 1~3월 | 12,375 | 1,627 | 13.1% |
| 2025년 4~6월 | 12,277 | 1,819 | 14.8% |
| 2025년 7~9월 | 10,882 | 1,319 | 12.1% |
| 2025년 10~12월 | 9,152 | -16 | -0.2% |
| 2026년 1~3월 | 12,890 | 1,937 | 15.0% |
| 2026년 4~6월 | 14,312 | 2,952 | 20.6% |
출처: 전자공시 분기·반기·사업보고서(연결), LUXRIX 단일 구간 환산. 10~12월은 연간에서 1~9월 누적을 뺀 수치. 영업이익 비율은 직접 나눈 수치. 기준일 2026년 10월 13일 조회.
4~6월 매출은 1조 4,312억 원으로 한 해 전보다 16.6%, 영업이익은 2,952억 원으로 62.3% 늘었다. 영업이익 비율 20.6%는 이 표의 여섯 구간 가운데 유일하게 20%를 넘는다. 1~3월 1,937억 원과 더한 1~6월 합계가 4,889억 원이고, 한 해 전 1~6월 3,446억 원보다 41.9% 많다(전자공시 2026년 반기보고서).
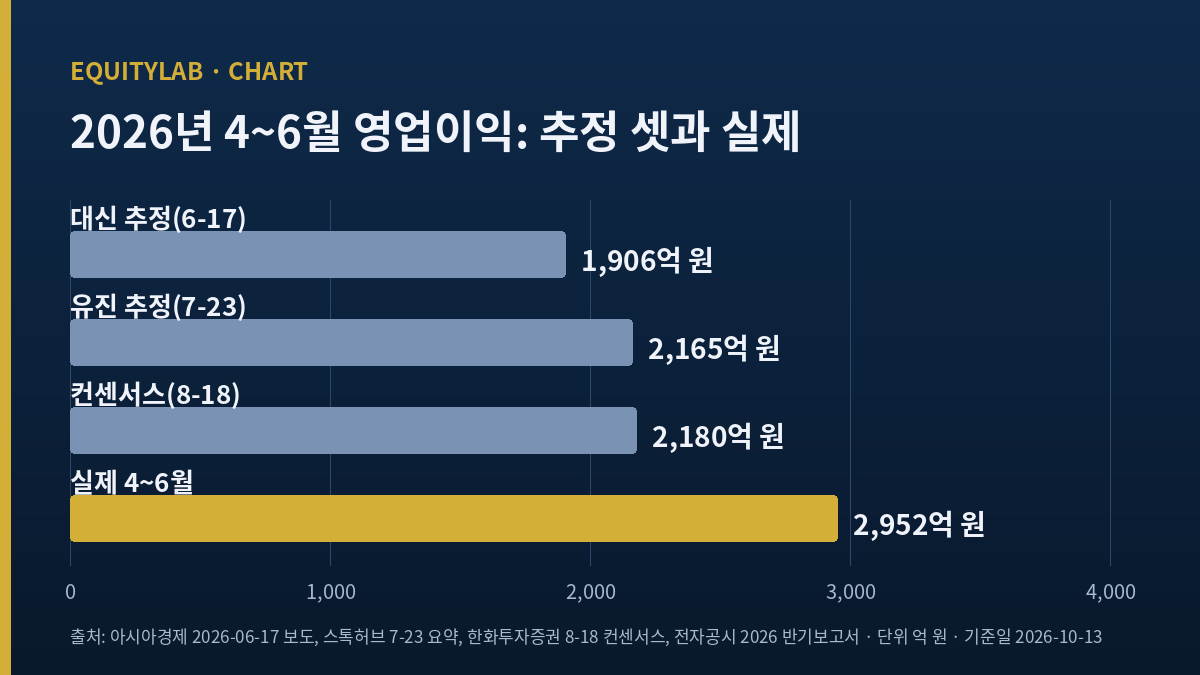
시장 예상과의 거리도 컸다. 한화투자증권이 8월 18일(화) 정리한 4~6월 영업이익 컨센서스는 2,180억 원이었고, 실제는 그보다 35.4% 많았다(스톡허브 요약, 비율은 내 계산). 그 전에 나온 개별 추정도 비슷한 높이였다. 대신증권 유정현 연구원은 6월 17일(수) 1,906억 원, 유진투자증권은 7월 23일(목) 2,165억 원을 봤다(아시아경제 6월 17일 보도, 스톡허브 7월 23일 요약). 개별 추정 가운데 가장 높았던 유진투자증권 숫자보다도 787억 원이 더 나왔다.
휠라를 거느린 미스토 부문은 364억 원
아쿠쉬네트를 뺀 미스토 부문의 4~6월 영업이익은 364억 원으로 한 해 전보다 7% 늘었다(한화투자증권 집계). 유진투자증권은 이 부문이 105억 원에 그칠 것으로 봤으니, 예상보다 세 배 넘게 나왔다. 그래도 연결 2,952억 원에서 이 부문을 빼면 나머지가 약 2,588억 원이다(직접 뺀 수치, 연결 조정 포함). 이번 4~6월 이익의 88% 가까이가 아쿠쉬네트에서 왔다는 뜻이고, 그래서 나는 서프라이즈의 원인을 미국 자회사의 실적 발표문에서 찾았다.
4~6월 서프라이즈 안에 들어 있던 두 가지
아쿠쉬네트는 8월 6일(목) 4~6월 매출 8억 2,000만 달러(전년보다 13.8% 증가), 조정 EBITDA 2억 860만 달러(45.8% 증가)를 발표했다(아쿠쉬네트 4~6월 실적 발표문). 성장률만 보면 탄탄한 분기다. 문제는 그 안의 구성이다.
같은 발표문의 1~6월 누적과 함께 놓으면 성장이 어디에 몰렸는지가 드러난다. 1~6월 매출은 15억 7,290만 달러로 10.5%, 조정 EBITDA는 3억 5,310만 달러로 25.2% 늘었다. 여기서 4~6월을 빼면 1~3월 매출은 약 7억 5,290만 달러로 7.1%, 조정 EBITDA는 약 1억 4,450만 달러로 4.0% 늘었다(발표문의 누적 증가율로 2025년 숫자를 되짚은 역산). 1~3월 이익 증가가 4%였던 회사가 4~6월에는 46%를 냈다. 그 차이를 설명하는 재료가 아래 두 가지다.
두 가지로 들어가기 전에 하나만 짚는다. 아쿠쉬네트의 달러 숫자는 원화로 바뀌어 미스토홀딩스 연결에 들어간다. 해외 사업의 원화 환산이 실적 방향을 바꿀 수 있다는 점은 F&F 중국 매출을 위안화로 다시 계산한 글에서 다룬 적이 있다. 이 회사도 해외 이익 비중이 80%를 넘는다고 대신증권이 6월에 짚었으니, 원화가 강해지는 구간에서는 같은 달러 이익이 작게 찍힌다는 점까지 함께 둔다.
관세 환급이라는 한 번짜리 이익
발표문은 4~6월에 IEEPA(국제긴급경제권한법) 관세 환급으로 약 3,800만 달러의 이익이 생겼고, 이는 성과급 영향을 뺀 순액이라고 적었다. 10월 13일 한국은행 매매기준율 1,335.8원으로 바꾸면 약 508억 원이다(직접 환산한 개략치). 미스토홀딩스 연결 4~6월 영업이익 2,952억 원의 17% 정도에 해당한다.
이 환급이 미스토홀딩스 연결 영업이익에 정확히 얼마로 들어갔는지는 확인하지 못했다. 아쿠쉬네트는 미국 회계 기준으로 조정 EBITDA와 순이익에 반영했다고만 밝혔고, 원화 환산 시점의 환율도 다르다. 그래서 나는 508억 원을 정확한 차감액이 아닌 크기의 감으로만 쓴다. 이 금액을 통째로 빼도 4~6월 영업이익은 약 2,444억 원으로 한 해 전보다 34% 많고, 컨센서스 2,180억 원도 넘는다(내 계산). 아쿠쉬네트 자체 숫자로 해도 방향은 같다. 조정 EBITDA 2억 860만 달러에서 3,800만 달러를 빼면 약 1억 7,060만 달러이고, 2025년 4~6월 1억 4,310만 달러보다 19% 많다(내 계산). 발표 증가율 45.8%가 환급을 빼면 절반 아래로 내려오지만, 1~3월의 4%보다는 여전히 훨씬 높다. 그 남은 차이를 채운 것이 다음 항목의 출시 시점이다. 정리하면 환급이 서프라이즈의 전부는 아니었다는 것, 그리고 반복을 기대할 수 없는 금액이 이익의 6분의 1쯤 섞여 있었다는 것, 둘 다 사실이다.
하나 더 걸리는 대목이 있다. 아쿠쉬네트가 연간 전망에 넣은 관세 순환급은 약 3,000만 달러다. 4~6월 한 분기에 들어온 3,800만 달러보다 작다. 남은 구간에 일부가 되돌려질 수 있다는 뜻으로 보이지만, 회사가 그 차이를 어떻게 설명했는지는 찾지 못했다. 이 부분은 7~9월 발표에서 다시 확인할 숫자로 남겨 둔다.
같은 시기 미국 경쟁사의 처리 방식은 달랐다. 캘러웨이 골프는 4~6월 회계상 매출총이익에 관세 환급 약 1,080만 달러가 들어갔다고 밝히면서, 이를 반복되지 않는 이익으로 보고 조정 실적에서는 뺐다(SGB 8월 4일 보도). 아쿠쉬네트는 환급을 조정 EBITDA 안에 넣었다. 두 회사 중 어느 방식이 옳은지를 가리려는 게 아니다. 미스토홀딩스 연결 숫자를 받아 쓰는 나로서는, 4~6월 서프라이즈의 일부가 같은 업종의 다른 회사라면 조정 실적에서 따로 빼 두었을 종류의 돈이라는 점을 기록해 둘 필요가 있다. 같은 시기 골프 업종의 다른 숫자가 궁금하면 골프존의 매장 수와 매출이 반대로 움직인 기록을 같이 보면 된다. 같은 2026년 상반기에 골프 장비와 골프 시설의 매출이 서로 다른 방향이었다는 점이 이 회사 숫자를 판단하는 데 참고가 된다.
골프 클럽 출시가 앞당겨진 효과
두 번째는 품목별 표에 있었다. 4~6월 골프 클럽 매출이 2억 7,200만 달러로 42.0% 늘었고, 골프공은 2억 7,390만 달러로 4.5% 늘었다. 풋조이 의류는 3.1% 성장에 그쳤다. 매출 증가분 약 9,950만 달러(직접 뺀 수치) 대부분이 클럽에서 나왔다.
한화투자증권은 이 대목을 아쿠쉬네트의 제품 조기 출시로 설명했다. 신제품이 평소보다 일찍 매장에 깔리면 원래 7~9월에 잡힐 매출 일부가 4~6월로 넘어온다. 나는 이 효과가 얼마인지 금액으로 나눠 낼 근거를 갖고 있지 않다. 다만 클럽 매출이 공보다 열 배 가까운 속도로 늘어난 분기를 앞으로의 기본 속도로 쓰지 않겠다는 것만은 분명히 해 둔다.
이 두 가지를 따로 떼어 놓고 보면, 미스토홀딩스 실적의 4~6월은 체력과 시점이 섞인 분기였다.
10~12월이 적자로 끝나는 계절성
이 회사의 1년은 앞부분에 이익이 몰린다. 표에서 보듯 2025년 10~12월 영업이익은 16억 원 적자였고, 2024년 10~12월은 360억 원 적자였다. 나는 그 이유를 골프 시즌이 끝나는 겨울에 아쿠쉬네트 매출이 줄어도 고정비는 그대로 남는 구조로 본다. 2025년 연간 4,748억 원 가운데 1~6월이 3,446억 원으로 73%를 차지했다(내 계산).
그러니 「1~6월이 연간을 넘었다」는 문장은 이 회사에서 다른 업종만큼 극적인 뜻이 아니다. 2025년에도 1~6월은 연간의 4분의 3에 가까웠다. 2024년에도 같은 장면이 있었다. 2024년 1~6월 영업이익은 3,034억 원으로, 2023년 연간 3,035억 원과 1억 원 차이였다(전자공시 기준, 직접 비교). 그해 연간 영업이익은 3,608억 원으로 끝났다. 1~6월이 전년 연간에 닿았다고 그해가 두 배가 된 적은 없었다. 2026년 1~6월이 2025년 연간을 넘은 것은 분명 좋은 숫자지만, 그 차이 141억 원은 4~6월 관세 환급 개략치 508억 원보다 작다. 환급을 빼면 1~6월은 2025년 연간에 조금 못 미친다는 계산도 나온다. 나는 이 대목에서 처음의 인상을 한 번 고쳤다. 화살표가 넘은 높이 141억 원보다 한 번짜리 돈이 더 컸다.
내 결론과 부딪치는 근거, 미스토홀딩스 실적의 다른 해석
내 판단은 「1~6월 숫자를 연간으로 늘려 잡지 않는다」에 가깝다. 이 판단을 흔드는 근거도 두 가지 적어 둔다.
아쿠쉬네트는 연간 전망을 올렸다
아쿠쉬네트는 8월 6일 연간 매출 전망을 26억 5,000만~26억 7,500만 달러, 조정 EBITDA를 4억 5,000만~4억 7,000만 달러로 제시하면서 기존 전망을 끌어올렸다(숫자는 실적 발표문, 상향 사실은 SGI Europe 보도). 조기 출시 효과가 남은 구간을 크게 깎을 거라면 전망을 올릴 이유가 약하다. 회사가 하반기를 생각보다 단단하게 본다는 신호로 받을 수 있고, 이 경우 내 판단은 지나치게 조심스럽다.
10~12월 적자 폭이 줄어드는 중이다
10~12월 영업적자는 2024년 360억 원에서 2025년 16억 원으로 줄었다. 한 번 더 줄면 이 회사의 계절성 자체가 약해진다. 증권사들도 낙관적이다. 한화투자증권은 7월 22일 목표가를 6만 8,000원에서 7만 8,000원으로 올렸고, 대신증권은 9월 8일(화) 12개월 선행 PER 11배를 적용해 6만 원을 제시했으며, 유진투자증권은 5만 5,000원을 유지했다(스톡허브 대신증권 요약). 대신증권의 6만 원을 11배로 나누면 선행 주당순이익은 약 5,450원이다(역산). LUXRIX 화면의 주당순이익 3,745원(키움 기준, 산정 구간 미확인)보다 46% 높다. 세 곳 모두 3만 7,900원보다 45% 이상 위에 있다. 이 차이가 내 신중함보다 정확할 가능성을 나는 부정하지 않는다.
다만 증권사 목표가와 화면 PER이 기대는 이익에도 4~6월 환급이 들어 있을 수 있다는 점은 같이 적는다. 2025년 7~9월부터 2026년 4~6월까지 네 구간의 영업이익 합은 6,192억 원이고, 환급 개략치 508억 원은 그 8% 정도다(내 계산). 증권사 추정과 LUXRIX 화면 PER 10.08배가 어느 구간의 이익을 출발점으로 썼는지는 확인하지 못했다. 그 출발점에 4~6월이 들어 있다면, 이 8%만큼은 다음 해에 반복되지 않을 수 있다는 점까지 감안하고 배수를 본다.
판단을 바꿀 지점과 미스토홀딩스 실적 일정
나는 이 종목의 2026년을 세 가지 숫자로 확인할 생각이다.
- 7~9월 영업이익이 1,319억 원을 넘는가. 2025년 같은 구간 숫자다. 조기 출시로 매출이 당겨졌다면 이 구간이 가장 먼저 약해진다. 넘으면 내 조심스러움이 틀렸을 가능성이 커진다. 비교 대상도 만만하지 않다. 2025년 7~9월 1,319억 원은 2024년 같은 구간 934억 원보다 41% 많았던 높은 출발점이다. 3분기보고서 법정 기한은 11월 16일(월)이고, 잠정실적이 그보다 먼저 나올 수 있다.
- 아쿠쉬네트가 연간 관세 순환급 약 3,000만 달러를 바꾸는가. 4~6월 3,800만 달러와의 차이가 되돌림인지, 단순한 보수 추정인지가 여기서 갈린다.
- 2026년 10~12월이 흑자로 끝나는가. 2년 연속 적자였던 구간이다. 흑자가 나오면 계절성을 근거로 한 내 판단은 힘을 잃는다. 이 숫자는 2027년 2월 잠정실적에서 나온다(2025년분 잠정실적은 2026년 2월 4일에 공시됐다).
세 숫자 가운데 첫 번째가 가장 빨리 답을 준다. 7~9월이 버티면 두 번째와 세 번째를 기다릴 이유가 줄고, 7~9월이 꺾이면 나머지 둘은 그 꺾임이 일시적인지를 가리는 용도로만 남는다.
정리하면, 미스토홀딩스 실적은 4~6월에 크게 좋아졌고, 나는 그 좋아진 폭의 일부가 다시 오지 않는 돈과 당겨진 매출이라는 점을 기록해 둔다. 6개월이 한 해를 넘었다는 화살표는 맞는 숫자다. 다만 그 화살표를 내 판단의 근거로 쓰는 것은 7~9월 숫자를 본 다음이다.
가격과 지표는 2026년 10월 13일(화) 한국거래소 종가 기준(3만 7,900원)이고, 달러 금액은 같은 날 한국은행 매매기준율 1,335.8원으로 바꾼 개략치다.