셀트리온제약 주가 전망: 늘어난 매출의 79%는 위탁생산이었다
셀트리온제약 주가 전망을 다시 적으려고 8월 4일(화) 잠정실적 보도를 펼쳤을 때, 내 눈이 먼저 간 숫자는 영업이익 193억 원보다 위탁생산 매출 497억 원이었다. 4~6월 매출은 1년 전보다 220억 원 늘었고, 그중 173억 원(78.6%, 계산)이 위탁생산(CMO)에서 나왔다. 같은 시기에 주가는 2월 24일(화) 종가 75,700원에서 10월 13일(화) 종가 37,550원으로 50.4% 내려왔다.
나는 이 회사를 오래 셀트리온 바이오시밀러를 국내 병원에 파는 판매 회사 정도로 생각해 왔다. 간 질환 약 고덱스가 버티고, 모회사 제품을 받아 파는 구조라고만 기억하고 있었다. 이번에 4~6월 매출을 사업별로 다시 옮겨 적어 보니 그 기억은 지금 숫자와 맞지 않았다. 늘어난 매출의 대부분은 판매보다 생산에서 왔다.
497억 원 (4~6월 위탁생산 매출) · 78.6% (매출 증가분 중 위탁생산 비중, 계산) · 38.9배 (직전 네 개 분기 순이익 기준 PER, 계산)
지금 내 입장: 이익 구조가 바뀐 것은 숫자로 확인했다. 그 변화가 7~9월과 10~12월에도 이어지는지 보기 전에는 사지 않고 지켜본다.
목차
셀트리온제약 주가 전망의 바탕: 4~6월 매출을 세 사업으로 나누면
회사가 8월 4일 내놓은 잠정 숫자는 별도 기준 매출 1,533억 원(+16.8%), 영업이익 193억 원(+24.4%), 순이익 137억 원(+23.7%)이다. 딜사이트(방태식 기자, 8월 4일 보도)와 머니투데이(김도윤 기자, 같은 날)가 회사 설명을 사업별로 옮겼다. 두 보도의 사업별 금액은 서로 같고, 세 사업을 더하면 1,533억 원으로 정확히 닫힌다.
| 사업 (별도 기준) | 2026년 4~6월 | 2025년 4~6월 | 증가액 | 증가율 |
|---|---|---|---|---|
| 케미컬 | 670억 원 | 약 664억 원(역산) | 약 6억 원 | 약 0.9% |
| 바이오(바이오시밀러 국내 판매) | 366억 원 | 약 325억 원(역산) | 41억 원 | 12.5% |
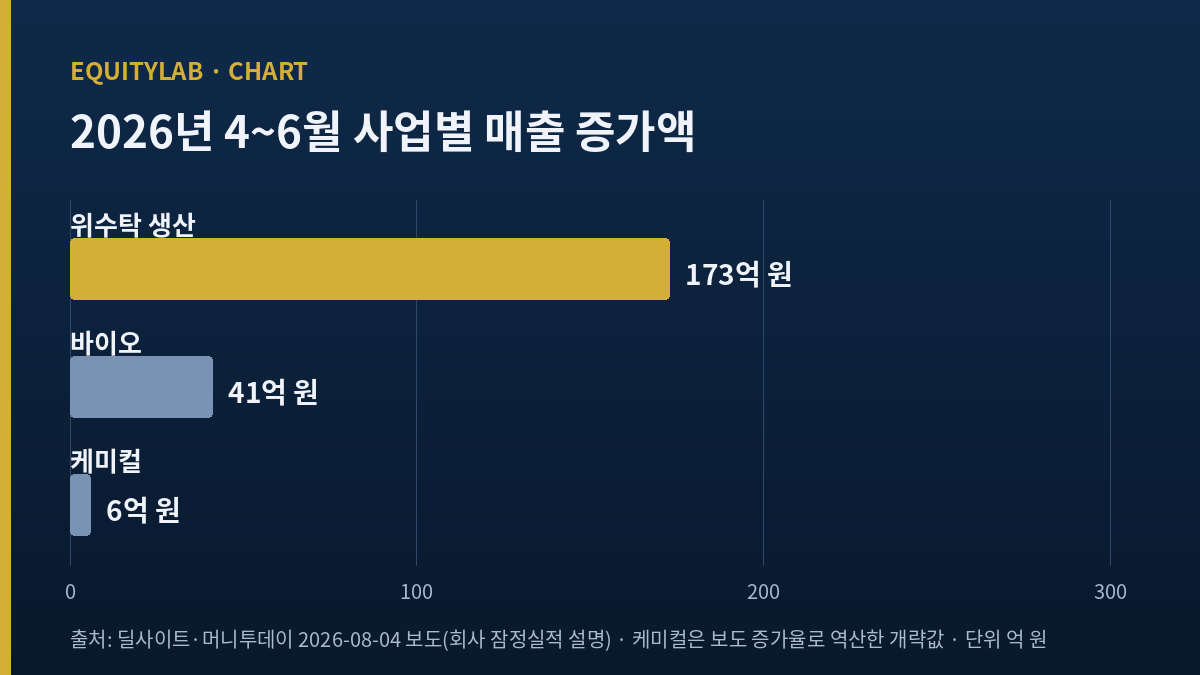
| 위수탁 생산(CMO) | 497억 원 | 약 324억 원(역산) | 173억 원 | 53.4% |
| 합계 | 1,533억 원 | 1,313억 원 | 220억 원 | 16.8% |
출처: 딜사이트·머니투데이 2026년 8월 4일 보도(회사 잠정실적 설명), 2025년 4~6월 합계는 DART 반기보고서(LUXRIX 재무 시계열). 1년 전 사업별 금액은 보도된 증가액·증가율로 거꾸로 뺀 개략치다.
늘어난 220억 원의 출처
표를 만들고 나서 내가 가장 오래 본 것은 마지막 두 열이다. 매출 증가액 220억 원을 사업별로 쪼개면 위탁생산 173억 원, 바이오 41억 원, 케미컬 약 6억 원이다. 위탁생산 하나가 늘어난 매출의 78.6%를 만들었다. 매출 비중으로 보면 위탁생산은 4~6월 매출의 32.4%(계산)인데, 성장에서 차지한 비중은 그 두 배를 넘는다.
영업이익도 같은 방향이다. 4~6월 영업이익은 1년 전 155억 원에서 193억 원으로 38억 원 늘었고, 매출에 대한 영업이익 비율은 11.8%에서 12.6%로 올라갔다(둘 다 계산). 회사는 사업별 영업이익을 따로 내지 않는다. 그래서 늘어난 이익 38억 원이 어느 사업에서 왔는지는 내가 확인할 수 없다. 다만 매출 증가가 한 사업에 몰려 있는데 전체 이익 비율이 올랐다면, 그 사업의 수익성이 회사 평균보다 낮지는 않다고 추정하는 것까지는 무리가 없다고 본다.
케미컬 합계 6억 원 증가에 숨은 감소
케미컬은 겉으로 보면 그대로다. 그런데 같은 보도에 따르면 고덱스는 177억 원으로 1년 전보다 16억 원(+10.1%) 늘었고, 고혈압·고지혈증 복합제 암로젯은 86억 원으로 3억 원(+4.2%) 늘었다. 두 품목만 19억 원이 늘었는데 케미컬 합계는 약 6억 원 늘었다. 그렇다면 나머지 케미컬 품목은 합쳐서 약 13억 원 줄었다는 계산이 나온다(역산). 당뇨약 네시나·액토스는 「처방이 꾸준했다」는 설명만 있고 금액이 없어서, 어떤 품목이 줄었는지는 특정하지 못했다.
이 대목이 내게는 중요하다. 셀트리온제약을 오래 받쳐 온 것은 케미컬 매출이었는데, 4~6월 숫자로는 그 사업이 회사 성장에 거의 보태지 못했다. 바이오 매출도 램시마 115억 원(+19.2%), 트룩시마 43억 원(+20.7%), 베그젤마 40억 원, 유플라이마 24억 원, 옴리클로 12억 원(+206.5%)으로 고르게 늘었지만 증가액은 41억 원이다. 회사의 성장 엔진이 생산으로 옮겨 갔다고 보는 근거가 여기 있다.
1~3월과 4~6월의 증가율을 나란히 놓으면 두 사업의 속도가 엇갈린다. 회사 보도문 기준으로 바이오 매출은 1~3월 334억 원(+60.1%)에서 4~6월 366억 원(+12.5%)으로 금액은 늘었지만 1년 전보다 늘어난 속도는 크게 느려졌다. 같은 기간 위수탁 생산은 336억 원(+22%)에서 497억 원(+53.4%)으로 오히려 빨라졌다. 바이오시밀러 신제품 처방이 1~3월에 한꺼번에 반영되고 4~6월에는 그 효과가 1년 전 숫자와 겹치기 시작한 것으로 나는 본다. 이 해석이 맞다면 7~9월에도 바이오의 증가율은 낮게 나오고, 성장의 중심은 더 생산으로 쏠린다.
위탁생산 497억 원 안의 사전충전형 주사기 353억 원
위탁생산 매출 497억 원 가운데 353억 원이 사전충전형 주사기(PFS) 상업 생산이다(+51.9%). 약을 미리 채운 주사기 형태로 완제품을 만드는 일이고, 나머지는 회사가 내재화 제품이라고 부르는 생산과 기타 제약 용역이다. PFS 생산 하나가 회사 전체 매출의 23.0%(계산)를 차지한다.
1~3월과 이어 붙이면 속도가 더 분명해진다. 회사 보도문(5월 6일 1~3월 실적 발표)에서 PFS 상업 매출은 257억 원(+36.1%)이었다. 1~3월 257억 원에서 4~6월 353억 원으로 37.4%(계산) 늘었다. 이 속도가 계절 요인인지 고객 주문의 계단식 증가인지는 두 개 구간만으로는 판단하지 못한다. 7~9월 숫자가 나와야 판단할 수 있다.
누가 그 주사기를 맡기는지는 보도에 나오지 않는다. 회사는 「글로벌 수요 확대에 따른 PFS 생산 물량 증가」라고만 설명했다. 셀트리온 그룹 안의 제품일 가능성을 나는 높게 보지만, 고객사 명칭을 공시로 확인하지 못했으니 본문의 논지에는 넣지 않는다. 참고로 모회사 셀트리온은 10월 12일(월) 7~9월 잠정 매출 약 1조 5,000억 원, 영업이익 약 5,100억 원을 공시했다(뉴스스페이스 보도). 모회사 판매가 늘면 이 회사의 생산 주문도 늘 것이라는 연결은 자연스럽지만, 그 연결 자체는 아직 숫자로 확인된 사실이 아니다.
바이오시밀러를 다루는 다른 회사와 비교하고 싶다면 삼성에피스홀딩스 상반기 실적에서 자회사보다 영업이익이 813억 원 적게 잡힌 이유를 정리한 기록이 있다. 그 글은 인수 때 생긴 무형자산 상각이 축이고, 여기는 매출 구성의 이동이 축이라 서로 다른 질문이다. 위탁생산 사업이 늘 순조롭지는 않다는 반례로는 바이넥스 상반기 영업적자가 2025년 한 해의 네 배가 된 기록도 함께 둔다. 같은 위탁생산이라도 매출이 줄면 고정비가 이익을 바로 깎는다.
셀트리온제약 주가 전망과 PER: 이익은 늘고 주가는 내려왔다
여섯 개 구간을 나란히 놓으면 이익의 계절성이 보인다. 아래는 DART 정기보고서 숫자를 LUXRIX 재무 시계열로 받아 구간별로 나눈 수치다(10~12월은 연간 실적에서 1~9월 누적을 뺀 금액).
| 구간 (별도 기준) | 매출 | 영업이익 | 영업이익 비율(계산) |
|---|---|---|---|
| 2025년 1~3월 | 1,125억 원 | 107억 원 | 9.5% |
| 2025년 4~6월 | 1,313억 원 | 155억 원 | 11.8% |
| 2025년 7~9월 | 1,382억 원 | 161억 원 | 11.7% |
| 2025년 10~12월 | 1,544억 원 | 137억 원 | 8.9% |
| 2026년 1~3월 | 1,321억 원 | 129억 원 | 9.8% |
| 2026년 4~6월 | 1,533억 원 | 193억 원 | 12.6% |
출처: DART 분기·반기·사업보고서(LUXRIX 재무 시계열, 2026-08-20 적재). 영업이익 비율은 표의 두 열로 직접 나눈 수치다.
눈에 띄는 것은 10~12월이다. 매출은 2025년 네 구간 중 가장 컸는데 영업이익 비율은 8.9%로 가장 낮았다. 같은 계산을 2024년 10~12월에 해도 7.7%(1,356억 원에 105억 원)가 나온다. 연말에 비용이 몰리는 구조가 두 해 연속 보인다. 그래서 나는 4~6월의 12.6%를 연간 수준으로 그대로 늘려 잡지 않는다.
2022년부터 이어 보면 매출이 먼저, 이익이 나중에 움직였다
셀트리온제약 주가 전망을 연간 숫자로 한 번 더 확인했다. 별도 기준 매출은 2022년 3,860억 원, 2023년 3,888억 원으로 2년 동안 거의 그대로였다가 2024년 4,778억 원(+22.9%, 계산)으로 뛰었다. 영업이익은 같은 세 해에 382억 원, 361억 원, 372억 원으로 오히려 조금씩 줄었다. 매출이 먼저 늘고 이익은 따라오지 않은 해가 2024년이었다.
이익이 움직인 것은 2025년이다. 매출 5,364억 원(+12.3%)에 영업이익 561억 원(+50.7%)이 나왔다(LUXRIX 재무 시계열, DART 사업보고서). 매출 증가율은 2024년보다 낮았는데 이익 증가율은 두 배를 넘었다. 나는 이 엇갈림을 생산 설비의 가동이 차오르며 고정비를 나눠 지기 시작한 흔적으로 본다. 다만 회사가 사업별 이익을 공개하지 않으니 이것은 내 해석이고, 공시로 증명된 사실은 아니다. 2026년 1~6월 매출 2,854억 원(+17.1%), 영업이익 322억 원(+22.7%)도 같은 방향이다.
2024년 8월 16일 셀트리온과의 합병 검토가 「현시점 추진하지 않는다」로 끝났을 때, 이투데이(이상민 기자, 같은 날 보도)는 셀트리온제약의 매출 정체와 3년 연속 영업이익 감소를 배경으로 꼽았다. 2021년부터 2023년까지만 보면 맞는 지적이었다. 그 뒤 2년 동안 매출과 이익이 차례로 움직였는데, 주가는 그 사이 고점을 찍고 내려왔다. 실적 정체라는 오래된 인상과 지금의 숫자 사이에 차이가 생긴 것이 이 종목을 다시 보게 된 이유다.
이제 주가를 본다. 10월 13일 종가 37,550원에 상장주식 44,402,332주를 곱하면 시가총액은 약 1조 6,673억 원이다. 직전 네 개 구간(2025년 7~9월부터 2026년 4~6월까지) 순이익을 더하면 428.81억 원이고, PER은 38.9배가 나온다(계산). LUXRIX 화면의 PER 43.11배는 2025년 연간 순이익 387.51억 원을 쓴 수치라 내 숫자와 기준이 다르다. 2025년 주당 순이익(약 873원, 현재 주식 수로 나눈 계산)을 기준으로 맞추면 2월 24일 고점 75,700원은 86.7배, 10월 13일 종가는 43.0배다.
같은 2025년 이익에 시장이 붙여 주던 PER은 7개월 반 만에 86.7배에서 43.0배로 절반 아래가 됐고, 그사이 이익은 더 커졌다. 주가가 반으로 줄어든 이유는 이익보다 배수에서 찾아야 한다.
배수가 왜 줄었는지 한 가지 원인을 공시에서 찾지는 못했다. 고점이던 2월 말 이후 회사의 정기보고서와 잠정실적은 전부 이익 증가를 보여 주는데 주가는 반대로 움직였다. 처음에 나는 그 낙폭을 실적 실망으로 봤는데, 표를 놓고 보니 실망할 만한 구간이 없었다. 지금은 2월의 PER이 애초에 이익으로 설명되기 어려운 높이였다고 생각한다.
셀트리온제약 주가 전망을 바꿀 네 지점과 반대 근거 셋
내 결론은 이렇다. 이 회사의 이익 구조는 생산으로 옮겨 가고 있고, 그 변화는 4~6월 숫자로 확인됐다. 하지만 시가총액이 국내 상장사 100위 밖인 종목이라 나는 매수 판단을 내리지 않고 관찰 일지로만 남긴다. 판단을 다시 열 조건은 아래 네 가지다.
- 11월 16일(월) 3분기보고서: 7~9월 위탁생산 매출이 4~6월 497억 원 수준을 지키는지. 이 금액이 다시 400억 원대 초반으로 내려가면 4~6월은 한 번의 주문 집중이었다고 보겠다.
- 7~9월 영업이익 비율: 1년 전 같은 구간 11.7%를 넘는지. 넘으면 이익 구조 이동이 연속으로 확인된다.
- 2026년 10~12월 영업이익 비율: 두 해 연속 나온 연말 하락(7.7%, 8.9%)이 9% 위로 올라서는지. 2027년 2월 잠정실적이 첫 확인 날짜다.
- 케미컬 합계: 고덱스를 뺀 나머지 품목의 감소가 계속되는지. 케미컬이 줄기 시작하면 위탁생산 성장분이 그만큼 상쇄된다.
반대 근거 1: 성장이 한 사업, 어쩌면 한 고객에 몰려 있다
늘어난 매출의 78.6%가 위탁생산 하나에서 나왔다는 사실은 강점이면서 약점이다. 주문을 맡기는 고객이 공시로 확인되지 않으니, 그 고객의 생산 계획이 바뀌면 이 회사 매출이 같이 흔들린다. 내 논지를 받치는 숫자가 사실상 위탁생산 매출 하나라는 약점을 나도 안다.
반대 근거 2: 38.9배도 낮은 배수로 보기 어렵다
주가가 반으로 내려왔다고 해서 싸진 것은 아니다. 직전 네 구간 순이익 기준 38.9배는 이익이 해마다 두 자릿수로 늘어난다는 전제가 있어야 설명되는 수치다. 이익이 지금 속도로 늘지 않으면 PER이 더 내려갈 여지가 있다. 2월에서 10월 사이의 낙폭이 끝났다고 말할 근거가 내게는 없다.
반대 근거 3: 증권사 추정이 보이지 않는다
이번에 2026년과 2027년 연간 추정치를 실명으로 내놓은 증권사 보고서를 찾지 못했다. 증권사 보고서 검색에서도, LUXRIX의 선행 주당순이익 항목(비어 있음)에서도 마찬가지였다. 내가 쓴 숫자는 전부 이미 나온 실적이고, 앞으로의 이익에 대한 제3자의 시각은 이 글에 없다. 그 공백 자체가 이 종목의 위험이라고 생각한다.
본문의 주가·시가총액·PER은 2026년 10월 13일(화) 종가 기준이다(LUXRIX 확정 일봉, 상장주식 수는 같은 날 키움 기준). 「역산」과 「계산」 표시 숫자는 공시와 보도의 금액으로 직접 더하고 나눈 개략치다.
지금 숫자로 내가 말할 수 있는 것은 하나다. 셀트리온제약은 더 이상 남의 약을 파는 것만으로 크는 회사가 아니고, 주사기를 채우는 공장이 성장을 끌고 있다. 그 공장의 7~9월 숫자가 11월 16일에 나온다. 그날 위탁생산 497억 원이 다시 확인되면 셀트리온제약 주가 전망에 대한 이 일지의 다음 기록은 PER 이야기로 넘어갈 것이다.