동진쎄미켐 상반기 실적: 순이익이 영업이익보다 260억 많았다
동진쎄미켐 상반기 실적에서 내 눈에 먼저 걸린 숫자는 셋이다. 2026년 1~6월 연결 영업이익 1,259억 원, 같은 기간 순이익 1,519억 원, 그리고 2025년 한 해 동안 순이익이 영업이익보다 783억 원 작았다는 사실이다. 세금을 내고 남은 돈이 영업으로 번 돈보다 260억 원 많은 반기와, 거꾸로 783억 원이 영업 밖에서 사라진 한 해가 바로 붙어 있다.
이 셋을 한 화면에 놓고 나니 PER 하나로 이 회사를 판단할 수가 없게 됐다. 키움 화면은 27배를 보여 주고, 직전 네 분기 순이익으로 다시 나누면 12.8배가 나온다. 같은 주가, 같은 회사인데 두 배 넘게 벌어진다. 이 글은 그 틈이 어디서 생겼는지 따라가 본 기록이다.
| 영업이익(1~6월) | 1,259억 원 |
| 순이익(1~6월) | 1,519억 원 |
| 내 입장 | 관망 |
각주: 영업 밖에서 들어온 260억 원의 정체를 반기보고서 주석으로 확인하기 전까지는 낮은 PER을 믿지 않는다. 확인할 날은 11월 16일(월) 3분기보고서 제출 뒤다.
목차
동진쎄미켐 상반기 실적, 여섯 구간을 한 표로
동진쎄미켐(005290)은 코스닥에 상장된 반도체·디스플레이 공정 소재 회사다. 포토레지스트(감광액), 공정용 케미컬, 발포제 등을 만든다. 상반기 실적을 따지려면 먼저 2025년 1~3월부터 여섯 구간을 같은 기준으로 맞춰야 했다. 이유는 다음 절에 적는다. 아래 표의 2025년 매출과 영업이익은 회사가 2026년 잠정실적 공시에서 밝힌 전년 같은 기간 증감률로 되돌려 구한 숫자다.
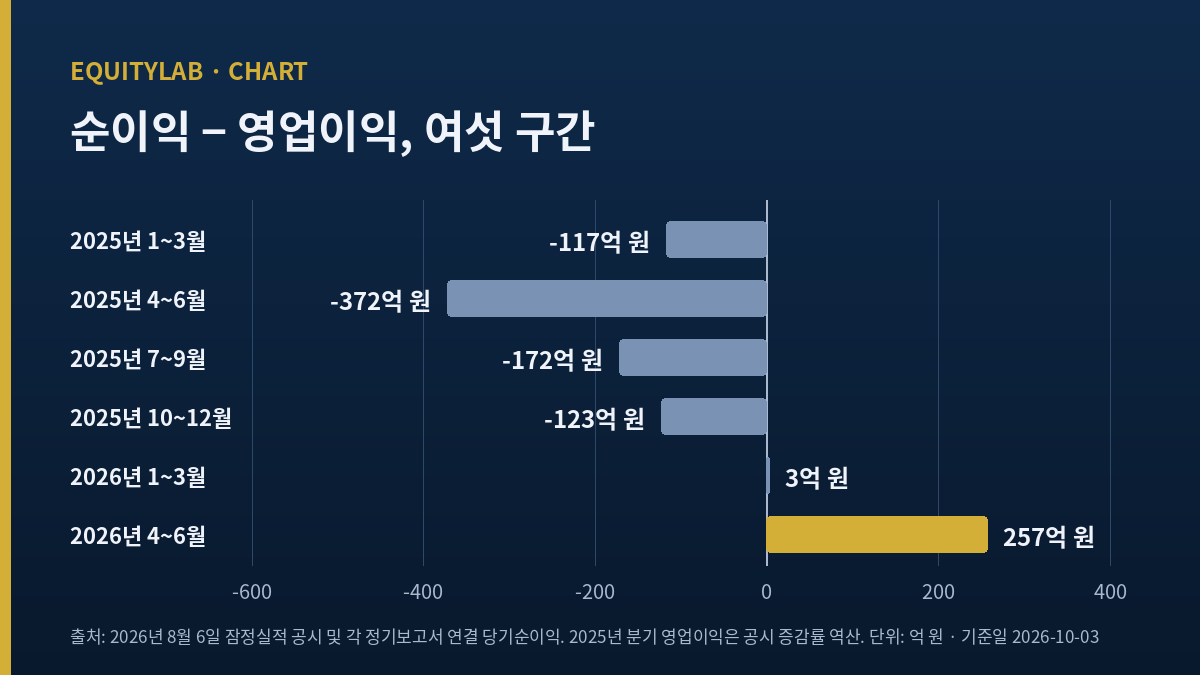
| 구간(연결, 억 원) | 매출 | 영업이익 | 순이익 | 순이익 − 영업이익 |
|---|---|---|---|---|
| 2025년 1~3월 | 2,898 | 478 | 361 | -117 |
| 2025년 4~6월 | 2,952 | 427 | 55 | -372 |
| 2025년 7~9월 | 2,999 | 404 | 232 | -172 |
| 2025년 10~12월 | 3,092 | 416 | 293 | -123 |
| 2026년 1~3월 | 3,281 | 666 | 669 | 3 |
| 2026년 4~6월 | 3,469 | 593 | 850 | 257 |
출처: 2026년 4~6월은 8월 6일(목) 잠정실적 공시(매출 3,469억, 영업이익 593억, 순이익 850억), 1~3월은 5월 공시(매출 +13.2%, 영업이익 +39.4%). 2025년 1~3월과 4~6월의 매출·영업이익은 그 증감률로 되돌린 숫자(역산), 7~9월은 3분기 누적에서 그 둘을 뺀 숫자(역산), 10~12월은 연간에서 3분기 누적을 뺀 숫자다. 순이익은 각 정기보고서 연결 당기순이익(지배·비지배 합계). 반올림 때문에 마지막 열이 1억 원 안팎 어긋날 수 있다.
동진쎄미켐 상반기 실적까지 이어 붙인 표의 앞 세 열만 보면 이 회사는 꾸준하다. 매출은 여섯 구간 내내 한 번도 줄지 않고 2,898억 원에서 3,469억 원으로 19.7% 올라왔다. 영업이익률은 2025년 하반기에 13.5%까지 내려갔다가 2026년 1~3월 20.3%, 4~6월 17.1%로 다시 올라섰다. 1~6월 합계로 보면 18.7%다. 2025년 연간 14.4%보다 4%p 넘게 높다.
흔들리는 것은 마지막 열이다. 2025년 네 구간은 전부 음수였고 합치면 -783억 원이다. 4~6월에는 순이익이 55억 원까지 쪼그라들어 영업이익의 13%만 남았다. 그런데 2026년에는 0 근처로 올라왔다가 4~6월에 +257억 원으로 뒤집혔다. 영업은 고르게 좋아졌는데, 같은 4~6월끼리 놓고 봐도 영업 아래에서 붙고 빠지는 금액이 -372억 원에서 +257억 원으로 629억 원 출렁였다. 표의 2025년 네 구간을 더하면 -784억 원으로 연간 숫자와 1억 원 차이가 나는데, 반올림 때문이다.
비교 기준이 왜 다시 잡혔나
처음 이 회사의 2025년 4~6월 매출을 찾았을 때 내가 본 숫자는 3,768억 원이었다. 2025년 8월에 회사가 공시한 원래 숫자다. 그런데 2026년 8월 6일 공시는 4~6월 매출 3,469억 원을 「전년 같은 기간보다 17.5% 늘었다」고 적었다. 3,768억 원과 비교하면 늘기는커녕 7.9% 줄어든 셈이다. 둘 다 회사 숫자이니 어느 하나가 틀린 것은 아니고, 비교 기준이 바뀐 것이다. 17.5%로 되돌리면 전년 4~6월 매출은 약 2,952억 원이다. 원래 숫자보다 816억 원, 21.7%가 빠져 있다.
빠진 816억 원의 출처로 나는 중국 법인 매각을 먼저 의심한다. 넘버스 보도에 따르면 동진쎄미켐은 중국 법인 11곳 가운데 10곳을 칭다오의 투자기구에 넘기기로 했다. 매각 총액은 약 2,735억 원이고 동진쎄미켐이 받는 금액은 940억 원, 완료 예정일은 2026년 5월 31일이었다. 대상은 LCD 공정 세정용 케미컬을 만드는 법인들이고, 회사 측은 중국이 LCD에서 OLED로 넘어가고 현지 소재 자급 정책이 겹치면서 판매 전망이 줄었다고 설명했다. 매각을 결정한 사업은 보통 중단영업으로 떼어 내 과거 매출에서도 빼고 다시 보여 준다. 그러면 2025년 숫자가 줄어든 이유가 설명된다. 다만 나는 반기보고서의 중단영업 주석 원문을 열어 보지 못했다. 이 연결은 증감률을 되돌린 내 계산과 매각 시점이 맞물린다는 정황 위에 서 있다.
같은 시기에 사업 구조가 하나 더 바뀌었다. 2025년 11월 임시주주총회에서 발포제 사업을 떼어 100% 자회사 동진이노켐을 세우는 물적분할이 가결됐고(오피니언뉴스), 전자신문은 1월 2일(금) 분할이 끝났다고 전했다. 동진이노켐은 100% 자회사라 연결 매출에서 빠지지 않는다. 그래서 표의 매출 감소분은 발포제가 아니라 중국 법인에서 나왔다고 나는 판단한다.
4~6월 순이익 850억 원은 어디서 왔나
여기서 확인하지 못한 것을 먼저 적는다. 4~6월 순이익 850억 원이 영업이익 593억 원보다 257억 원 많은 이유를 공시 원문으로 확인하지 못했다. 잠정실적 보도도 순이익이 전년 같은 기간보다 1,450.6% 늘었다는 숫자만 전하고 원인은 적지 않았다. 내가 아는 것은 중국 법인 매각 완료 예정일(5월 31일)이 이 구간 안에 있다는 것, 그리고 순이익에는 중단영업에서 생긴 손익까지 들어간다는 회계 규칙이다. 매각 차익이 이 구간에 잡혔다면 257억 원 가운데 상당 금액은 한 번만 나오는 돈이다. 환율이나 금융상품 평가에서 왔다면 다음 구간에 반대로 나갈 수도 있다. 어느 경우든 영업으로 반복해서 버는 돈이라고 볼 근거는 지금 나에게 없다.
같은 반도체 소재 업종을 앞서 두 번 다뤘다. 이엔에프테크놀로지 편은 매출이 거의 그대로인데 영업이익이 145% 늘어난 이익률 회복을 따라갔고, 이번 편은 영업 아래에서 생긴 출렁임을 따라간다. 결산 숫자가 바뀌는 다른 경우로는 덕산네오룩스 편이 인수로 순현금이 순차입으로 넘어가는 과정을 적어 두었다.
동진쎄미켐 상반기 실적이 PER을 반으로 접었다
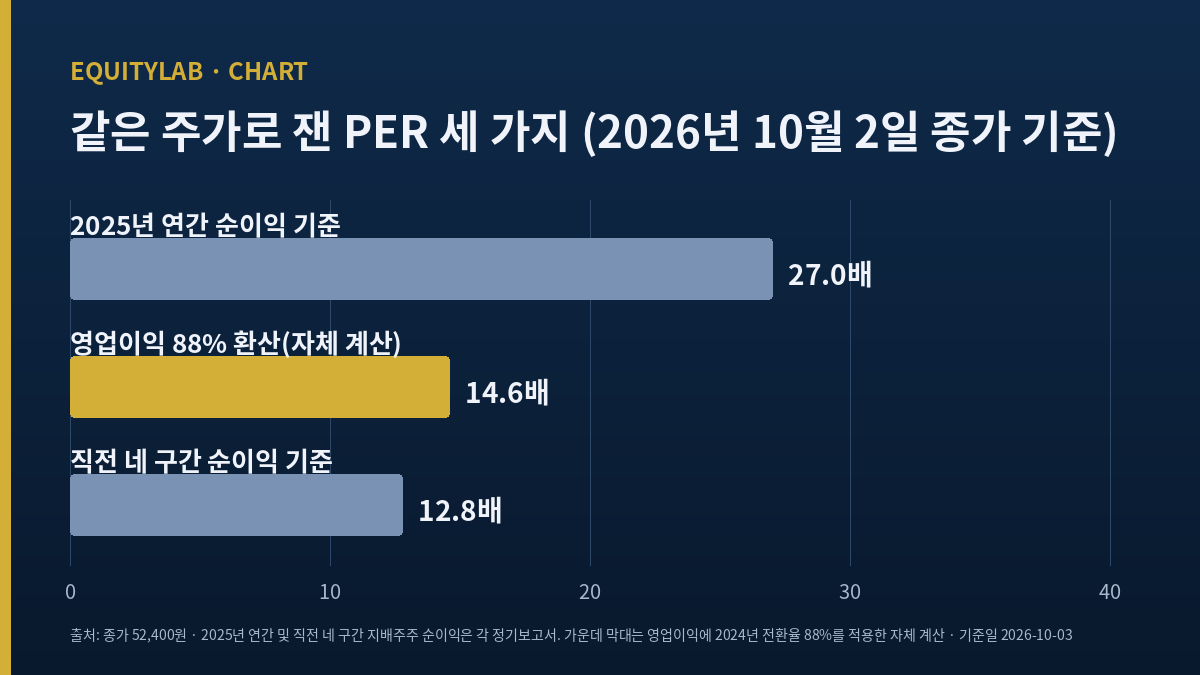
10월 2일(금) KRX 정규장 종가 52,400원에 4월 소각 뒤 발행주식 50,970,126주를 곱하면 시가총액은 약 2조 6,708억 원이다. 이 주가 하나로 PER을 세 번 잴 수 있다.
- 2025년 연간 순이익 기준, 약 27배. 2025년 지배주주 순이익 990.7억 원을 주식 수로 나눈 주당 1,944원으로 나누면 27.0배다. 키움 화면 27.04배와 거의 같다. 화면 PER이 직전 연간 주당순이익을 쓰기 때문이다.
- 직전 네 구간 순이익 기준, 약 12.8배. 2025년 7~9월부터 2026년 4~6월까지 지배주주 순이익을 더하면 2,091.1억 원, 주당 4,103원이다. 52,400원을 이것으로 나누면 12.8배다. 밸류라인 화면이 보여 주는 12.68배는 이 계산과 같은 계열이다.
- 직전 네 구간 영업이익만 놓고 보면, 2,078.7억 원. 순이익 2,091.1억 원보다 오히려 작다. 법인세를 내고 남은 돈이 영업으로 번 돈보다 많다는 뜻이다.
27배는 영업 밖에서 783억 원이 빠져나간 해를 쓰고, 12.8배는 영업 밖에서 돈이 들어온 반기를 쓴다. 둘 다 이 회사의 평소 모습을 보여 주지 않는다. 그래서 나는 영업이익에서 출발해 다시 재 봤다. 2024년에 이 회사는 연결 영업이익 1,754억 원으로 지배주주 순이익 1,548억 원을 남겼다(한경 재무 요약. 원래 공시보다 매출이 작아 2025년 결산 때 다시 작성된 숫자로 보인다). 영업이익의 88%가 순이익으로 남은 해다. 직전 네 구간 영업이익 2,078.7억 원에 이 88%를 곱하면 약 1,834억 원, 주당 약 3,599원이고 PER은 약 14.6배가 된다(내 계산). 이 숫자를 정답으로 쓰자는 게 아니다. 영업 밖 숫자를 평범한 해 수준으로 돌려놓으면 PER이 27배보다 12.8배에 훨씬 가깝다는 것, 그 정도만 이 계산에서 가져간다.
한 가지 더 따져 둘 게 있다. 직전 네 구간 PER은 앞으로 한동안 더 낮아 보일 가능성이 크다. 7~9월 숫자가 나오면 네 구간 묶음에서 2025년 7~9월(지배주주 순이익 236억 원)이 빠지고 2026년 7~9월이 들어온다. 7~9월 영업이익이 4~6월과 같은 593억 원이고 그 88%가 순이익으로 남는다고 가정하면 새 묶음의 순이익은 약 2,377억 원, PER은 약 11.2배로 내려간다(내 계산). 영업 밖 257억 원이 들어 있는 4~6월은 2027년 4~6월 숫자가 나와야 묶음에서 빠진다. 그때까지 화면의 낮은 PER에는 이 257억 원이 계속 섞여 있다.
처음에 내가 놓친 것
PER 12배짜리 반도체 소재주라는 첫인상이 내 머릿속에 먼저 섰다. 8월 반기 숫자가 나왔을 때 화면에서 12배대 PER을 보고, 영업이익률 18%대 회사가 이 가격이면 싸다고 생각했다. 그 생각을 붙든 채로 2025년 숫자를 찾으러 갔다가 4~6월 순이익이 55억 원이었다는 걸 봤다. 그날 밤 창밖에서 공사장 크레인 경고음이 한참 울렸던 게 기억난다. 그다음에 한 일은 단순했다. 여섯 구간을 표로 늘어놓았고, 그제야 순이익이 영업이익과 따로 움직인다는 게 보였다.
지금 돌아보면 12배를 싸다고 본 것은 영업 밖 257억 원을 영업 실력으로 계산에 넣은 결과였다. 반대로 27배만 보고 비싸다고 덮었어도 틀렸을 것이다. 2025년의 -783억 원이 매년 되풀이된다고 가정하는 셈이기 때문이다. 이 회사에 대해 내가 지금 말할 수 있는 것은 PER이 아니라 영업이익률이다. 그 숫자는 여섯 구간 내내 13% 아래로 내려간 적이 없다.
동진쎄미켐 상반기 실적을 다르게 보는 근거
내 판단은 「영업은 좋아졌지만 순이익 기준 PER은 아직 믿지 않는다」이다. 이 판단과 부딪치는 근거도 분명히 있다.
- 영업이익 증가는 비교 기준을 바꿔도 남는다. 4~6월 영업이익 593억 원은 원래 공시된 전년 숫자 538억 원과 비교해도 10.1% 많다. 중단영업 재분류가 만든 착시라고 보기 어렵다.
- 2025년의 영업 밖 손실도 일회성일 수 있다. 2025년 -783억 원이 중국 법인 정리 과정에서 생긴 비용이었다면 27배 PER이 오히려 과장이다. 이 역시 원문 주석으로 확인하지 못했다.
- 제품에서 진전이 있다. 치킨스탁 IR 정리(9월 10일)는 회사가 국내 처음으로 EUV 포토레지스트 양산에 성공했고 미국 텍사스 신공장을 2026년 하반기에 가동할 계획이라고 정리했다. 이 둘이 매출로 이어지면 영업이익률이 지금보다 더 오를 수 있다.
- 매각 대금이 들어온다. 중국 법인 매각으로 받는 940억 원은 시가총액의 3.5%, 6월 말 지배주주 자본 1조 2,253억 원의 7.7%다(내 계산). 회사는 이 돈과 분할 효과를 국내 전자소재 투자에 쓰겠다고 밝혔다(중앙이코노미뉴스, 2025년 11월 14일).
- 주가는 이미 많이 움직였다. 5월 26일(화) 종가 66,000원에서 7월 30일(목) 33,150원까지 49.8% 빠졌다가 10월 2일 52,400원으로 58.1% 올라왔다. 내가 영업 밖 숫자를 확인하는 사이에 시장은 이미 그 답을 가격에 넣고 있을 수 있다.
실명 증권사의 2026년 연간 추정치는 찾지 못했다. 한경 컨센서스 화면은 이 종목을 「Not Rated」로 두고 목표가와 추정 EPS를 비워 두었다. 커버리지 공백이다. 그래서 위 반론들이 얼마나 큰지 셀사이드 숫자로 재 줄 수 없고, 다음 정기보고서를 기다리는 수밖에 없다.
동진쎄미켐 상반기 실적 다음에 볼 세 가지
조건 세 개
- 7~9월 순이익에서 영업이익을 뺀 금액. 0 근처로 돌아오면 4~6월 +257억 원은 한 번 나온 돈으로 정리하고, 영업이익 기준 PER(14.6배 안팎)을 내 판단의 출발점으로 삼는다. 또 큰 양수가 나오면 그 출처부터 다시 찾는다.
- 영업이익률 15% 유지. 1~6월 18.7%에서 15% 아래로 내려오면 「영업은 좋아졌다」는 이 글의 전제가 흔들린다.
- 중국 법인 매각 대금 940억 원의 실제 입금과 용처. 미국 신공장이나 국내 설비에 쓰인다고 밝혀지는지, 주주에게 돌아가는지를 본다.
어느 것부터 답이 나오나
첫 번째와 두 번째는 법정 기한이 11월 15일인 3분기보고서 하나로 동시에 나온다. 세 번째는 회사가 따로 밝혀야 알 수 있어서 가장 늦을 것이다. 첫 번째 조건이 내 예상과 다르게 나오면 나머지 둘은 따로 따질 필요 없이 이 글을 다시 쓴다. 순이익의 출처를 모르는 상태에서 이익률만 좋다고 결론을 낼 수는 없기 때문이다.
반기보고서 주석을 펴기 전의 결론
정리하면 이렇다. 동진쎄미켐 상반기 실적이 보여 준 영업은 2025년 하반기 바닥에서 올라와 1~6월 영업이익률 18.7%를 냈다. 이건 표가 보여 준다. 순이익은 그 위에 영업 밖 숫자를 얹은 결과라 2025년에는 783억 원 깎였고 2026년 상반기에는 260억 원 불었다. 시가총액 약 2조 6,708억 원, 코스닥 상장사로 시가총액 100위 밖이라 내 기본 원칙대로 이 종목은 관망한다. 주주환원과 자기주식 이야기는 이 글의 범위 밖에 두었다.
다음에 이 종목을 열면 첫 문장에 적을 숫자는 이미 정해 두었다. 7~9월 순이익에서 영업이익을 뺀 금액 하나다. 그 숫자가 0 근처면 나는 이 회사를 PER 14배대의 소재주로 다시 보기 시작한다.
본문의 가격·지표는 2026년 10월 2일 KRX 정규장 종가 기준이다(52,400원, 전일 52,500원). 통합 시세를 쓰는 화면은 같은 날을 52,200원(전일 53,100원)으로 표기한다. 시가총액은 4월 29일 소각 뒤 발행주식 50,970,126주를 곱해 반올림했다. 재무 숫자는 연결 기준이며 「(내 계산)」·「(역산)」으로 적은 것은 공시 숫자로 내가 계산한 값이다.