하나머티리얼즈 주가 상승 이유는 하나마이크론 지분이 아니었다
하나머티리얼즈 주가 속에서 교환사채 한 장이 옮긴 주식 (10월 8일 종가 기준)
하나마이크론 290만 7,991주
10월 8일 종가로 1,489억 원
사채 대금 1,000억 원
교환가 3만 4,388원에서 고정
66만 6,368주, 341억 원
하나머티리얼즈 주가 속 비중 2.7%
내 판단: 9월 14일 이후 오름은 본업 기대가 만든 것이고, 지분 평가로 설명되는 부분은 작다. 관망을 유지한다.
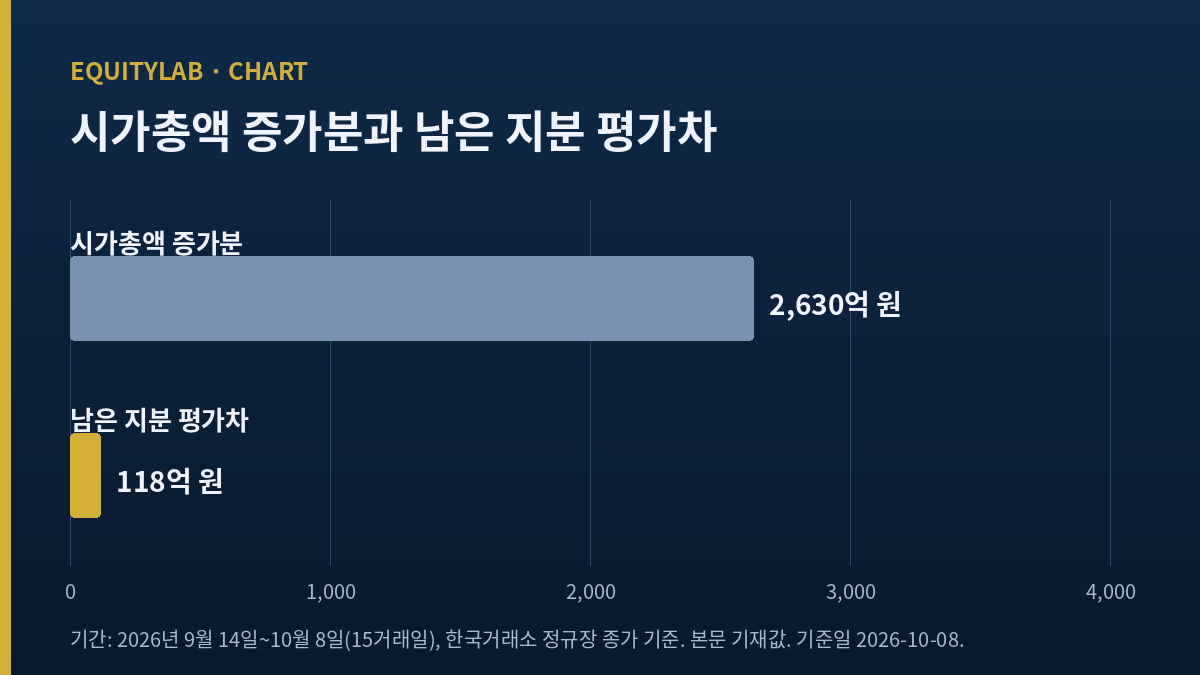
하나머티리얼즈 주가는 교환사채 대금이 들어온 9월 14일(월) 종가 5만 900원에서 10월 8일(목) 종가 6만 4,200원으로 26.1% 올랐다. 같은 15거래일 동안 이 회사가 들고 있던 하나마이크론 주가는 3만 3,450원에서 5만 1,200원으로 53.1% 뛰었으니, 겉으로는 계열사 지분이 끌어올린 상승처럼 보인다. 그런데 시가총액 증가분 2,630억 원 가운데 남은 지분이 보탤 수 있었던 금액은 많아야 118억 원, 4.5%다.
다들 두 회사의 주가를 한 묶음으로 본다. 최대주주가 하나마이크론이고, 반대로 하나머티리얼즈도 하나마이크론 지분을 5% 넘게 쥐고 있었으니 그럴 만하다. 내가 이번에 다시 들여다본 이유는 다른 데 있다. 8월 4일(화) 공시된 교환사채 한 건이 그 연결고리의 대부분을 이미 끊어 놓았는데, 가격 움직임만 보면 그 사실이 반영되지 않은 것처럼 보였기 때문이다.
목차
하나머티리얼즈 주가가 오른 15거래일, 하나마이크론은 두 배 속도로 올랐다
먼저 가격부터 맞춰 두면, 하나머티리얼즈 상장주식 1,977만 7,674주(키움 상장주식 기준)에 10월 8일 종가를 곱하면 시가총액은 1조 2,697억 원이다. 9월 14일 종가로 같은 계산을 하면 1조 67억 원이 나온다. 차이가 2,630억 원이다.
같은 날짜 사이에 하나마이크론은 1만 7,750원 올랐다. 이 상승을 하나머티리얼즈가 온전히 누리려면 9월 14일 이전처럼 357만 4,359주를 그대로 들고 있어야 한다. 그 경우 평가차는 634억 원이고, 시가총액 증가분의 24% 정도를 설명한다. 실제로는 그날 290만 7,991주가 교환사채의 교환 대상으로 묶였고, 하나머티리얼즈가 오름폭을 온전히 가져가는 주식은 66만 6,368주만 남았다. 이 주식의 평가차가 118억 원이다(직접 곱한 결과).
그러니 나머지 약 2,500억 원은 다른 데서 왔다고 보는 편이 맞다. 4~6월 실적이 나온 8월 13일(목) 뒤로 반도체 소재·부품주 전반이 움직였고, 이 회사의 본업 이익도 1년 전의 세 배 수준으로 올라섰다. 본업 숫자는 이 글에서 따로 길게 다루지 않는다. 여기서 확인하고 싶은 것은 한 가지, 이번 상승을 계열사 지분 평가로 설명하는 해석이 9월 14일 이후로는 성립하기 어렵다는 점이다.
교환사채 1,000억 원이 하나머티리얼즈에서 가져간 것
공시 원문(교환사채권 발행결정, 2026년 8월 4일)에서 확인한 조건은 이렇다.
조건 다섯 가지
- 권면총액 1,000억 원, 표면이자율 0%, 만기 2028년 9월 14일(만기에는 원금에 만기보장수익률을 붙여 상환)
- 교환 대상: 하나마이크론 보통주 290만 7,991주, 교환가 3만 4,388원
- 교환청구 2026년 9월 15일부터 2028년 8월 14일까지
- 인수: IMM크레딧앤솔루션이 세운 특수목적법인 파이프솔루션5호
- 쓰임: 채무상환 900억 원, 운영자금 100억 원
290만 7,991주에 3만 4,388원을 곱하면 999억 9,999만 원이 나온다. 교환가를 정할 때부터 사채 금액에 주식 수를 정확히 맞춘 구조다. 납입일인 9월 14일에 낸 타법인주식 양도결정도 양도 금액을 1,000억 원으로 적고, 양도 대가를 이 교환사채로 받는다고 밝혔다.
이 구조에서 하나머티리얼즈가 쥔 위치를 풀어 보면 이렇다. 하나마이크론 주가가 3만 4,388원을 넘으면 인수자가 교환을 청구하고, 하나머티리얼즈는 그 주식을 내준 대신 이미 받은 1,000억 원으로 끝낸다. 넘는 부분은 인수자에게 간다. 10월 8일 종가로 그 넘는 부분을 계산하면 489억 원이다. 반대로 하나마이크론이 만기까지 교환가를 밑돌면 하나머티리얼즈는 주식을 그대로 갖고 1,000억 원에 수익률을 얹어 갚아야 한다. 오름은 잘리고 내림은 남는다.
그냥 시장에 팔았다면 어땠을까. 교환사채 결정 공시 날 하나마이크론 종가 3만 1,000원으로 290만 7,991주를 계산하면 901억 원이다. 사채가 99억 원 많은 현금을 먼저 받았고, 이자도 0%다. 그날 기준으로는 나쁘지 않은 선택이었다. 대신 그 99억 원과 이자 면제를 받는 대가로 앞으로 2년의 오름폭을 내준 거래였고, 두 달 만에 그 오름폭이 489억 원이 됐다. 결과로 보면 오름폭을 싸게 넘긴 셈인데, 결정 시점에 하나마이크론이 5만 원을 넘으리라고 본 사람은 많지 않았을 것이다.
교환가가 나쁜 가격이었던 것은 아니다. 8월 4일 하나마이크론 종가 3만 1,000원보다 10.9% 높았다. 다만 그 뒤 두 달 사이 주가가 교환가를 49% 넘게 웃돌면서, 그 할증이 이번 상승을 받아 내기에는 작았다는 것이 드러났다. IMM크레딧앤솔루션이 2025년 SNT그룹 교환사채에서 주가가 오르자 두 달 만에 교환을 청구했다는 조선비즈 2025년 7월 31일 보도를 보면, 인수자가 오래 기다릴 이유도 크지 않다.
하나머티리얼즈 주가 아래의 최대주주 담보
지분 관계는 반대 방향으로도 걸려 있다. 하나마이크론이 9월 30일 낸 대량보유상황보고서에 따르면 하나마이크론은 하나머티리얼즈 주식 895만 7,208주(44.84%)를 들고 있고, 그중 472만 4,610주(23.66%)에 주식담보대출 계약이 걸려 있다. 이번 보고의 변동 사유도 지분 변화가 아니라 담보대출 계약 변경이었다. 2026년 들어 「최대주주 변경을 수반하는 주식담보제공 계약」 정정 공시가 열 번 넘게 이어진 것도 같은 담보의 조건 조정으로 보인다.
10월 8일 종가로 담보 주식의 가치는 3,033억 원이다. 주가가 내려가면 추가 담보 요구가 생길 수 있는 구조인데, 담보권자와 담보 비율은 내가 본 요약에 나오지 않았다. 또 하나, 보고서 비율 44.84%는 895만 7,208주를 약 1,997만 주로 나눈 비율인데, 키움 상장주식 1,977만 7,674주로 나누면 45.29%가 나온다. 약 20만 주의 차이가 주식매수선택권 같은 잠재 주식을 계산에 넣은 탓인지는 확인하지 못했다.
이 담보 문제는 하나마이크론의 재무와 맞물린다. 하나마이크론의 이익 흐름은 하나마이크론 4~6월 실적을 다룬 글에서 따로 봤는데, 그 글의 결론은 추정과 실제가 분기마다 반대로 어긋난다는 것이었다. 모회사의 이익이 흔들리면 담보 조건이 바뀌고, 그 공시가 다시 이 회사 가격에 그림자를 드리운다. 이번 교환사채는 그 고리를 일부 끊었지만 최대주주 담보까지 풀어 준 것은 아니다.
반도체 부품 시장의 경쟁 구도는 예전 글에서 정리해 둔 적이 있다. 티씨케이 글에서 나는 SiC 링 시장의 후발 주자로 하나머티리얼즈를 적어 두었다. 그때는 이 회사를 도전자로만 봤는데, 이번에 공시 목록을 다시 훑고 나서야 지배구조와 자금 조달이 훨씬 큰 변수라는 것을 알았다. 7월에 티씨케이를 볼 때 하나머티리얼즈의 공시 목록까지 열어 봤다면 교환사채 발표 날 가격 움직임을 덜 놀라운 일로 받아들였을 것이다.
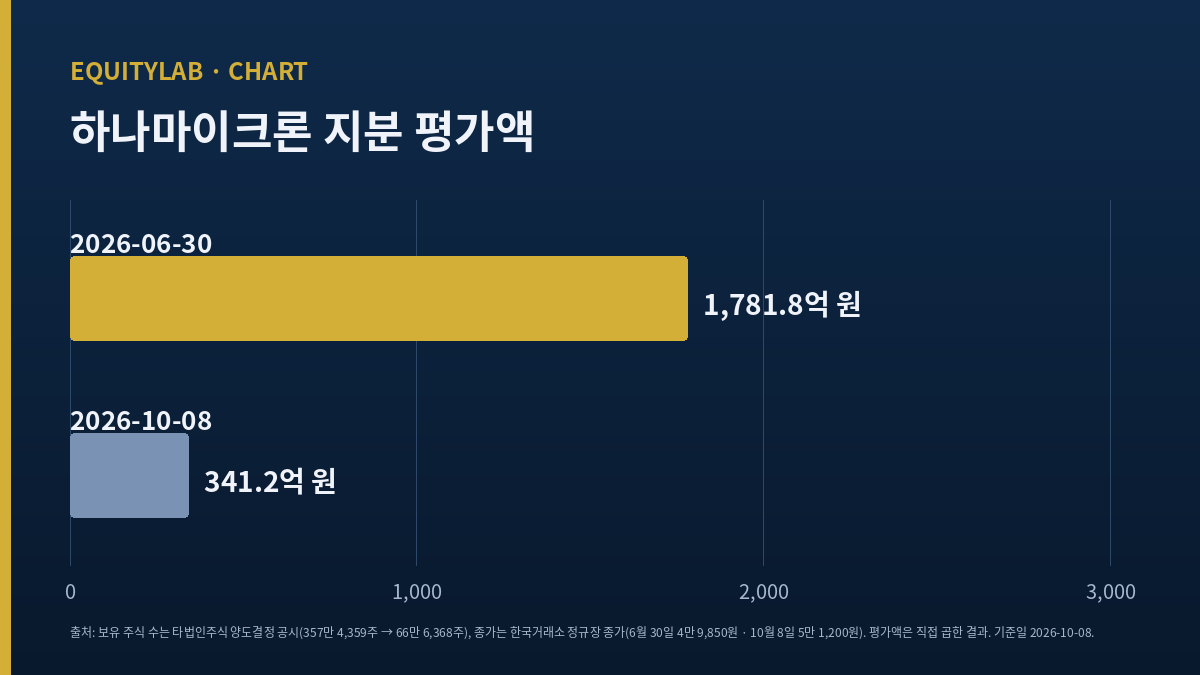
하나머티리얼즈 주가 속 지분 비중은 14.3%에서 2.7%로
교환사채 전후로 같은 질문을 던져 보면 그림이 더 선명해진다. 6월 30일(화) 하나마이크론 종가 4만 9,850원으로 357만 4,359주를 평가하면 1,782억 원이고, 그날 하나머티리얼즈 시가총액 1조 2,499억 원의 14.3%였다. 10월 8일에는 남은 66만 6,368주가 341억 원, 시가총액의 2.7%다.
| 시점 | 하나마이크론 종가 | 평가 대상 주식 | 평가액 | 시가총액 중 비중 |
|---|---|---|---|---|
| 2026년 6월 30일 | 4만 9,850원 | 357만 4,359주 | 1,782억 원 | 14.3% |
| 2026년 9월 14일 | 3만 3,450원 | 66만 6,368주 | 223억 원 | 2.2% |
| 2026년 10월 8일 | 5만 1,200원 | 66만 6,368주 | 341억 원 | 2.7% |
출처: 보유 주식 수는 타법인주식 양도결정 공시(양도 전 357만 4,359주, 양도 290만 7,991주), 종가는 한국거래소 정규장 종가(LUXRIX 확정 일봉). 평가액·비중은 직접 곱하고 나눈 결과다.
이 표가 말하는 것은 단순하다. 6월 말까지는 이 회사의 가격을 볼 때 하나마이크론 지분을 무시할 수 없었다. 지금은 무시해도 판단이 크게 흔들리지 않는다.
지분이 자본을 얼마나 움직였는지도 4~6월에 흔적이 남아 있다. 반기보고서(2026년 8월 13일 제출) 기준 자본총계는 3월 말 4,853억 원에서 6월 말 6,132억 원으로 1,279억 원 늘었다. 같은 4~6월 순이익은 198억 원이다. 그 사이 하나마이크론은 2만 7,800원에서 4만 9,850원으로 올라, 357만 4,359주의 세전 평가차가 788억 원이다(직접 계산). 이 지분을 기타포괄손익으로 평가했다고 보면 자본 증가의 큰 부분이 설명된다. 다만 이 회계 분류는 반기보고서 주석에서 확인하지 못했고, 순이익과 평가차를 빼고도 약 293억 원이 더 늘어난 항목도 확인하지 못했다. 둘 다 내 추정의 빈 곳으로 남겨 둔다.
여기서 하나 더 짚어 둘 것이 있다. 지분 평가 이익이 자본으로 들어갔는데 교환권의 평가 손실이 손익계산서로 들어가면, 7~9월 순이익에 큰 비용이 찍힐 수 있다. 하나마이크론이 교환가를 크게 웃돈 상태로 9월 말을 넘겼기 때문이다. 이것도 회계 처리를 확인하지 못한 가설이다. 11월 보고서에서 금융비용이나 파생상품 손실 항목이 갑자기 커지면 그 이유가 이것일 가능성이 높다고 본다.
사채 대금이 향하는 곳: 차입 상환, 실리콘 음극재, 임시주총
교환사채 대금 1,000억 원 중 900억 원은 빚을 갚는 데 쓴다고 공시했다. 그 직후인 8월 12일(수)에는 신규시설투자로 실리콘 음극재 양산 라인에 702억 원을 2027년 6월 30일까지 넣겠다고 밝혔다. 2025년 말 자기자본의 15.14%다. 반도체 식각용 실리콘 부품을 만들던 회사가 이차전지 소재로 사업을 넓히는 것이라, 계열사 주식을 현금으로 바꿔 새 사업 투자 여력을 만든 그림으로 볼 수 있다.
마지막으로 9월 9일(수) 소집이 결의된 10월 28일(수) 임시주주총회가 있다. 공시 요약 페이지에는 안건이 「자본준비금의 이익잉여금 전입」 한 건으로 나와 있다. 통상 이런 전입은 배당 재원을 넓히거나 세금 없는 배당을 하려는 목적으로 쓰이지만, 이 회사가 어떤 목적을 밝혔는지는 원문을 열지 못해 확인하지 못했다. 그래서 이 안건은 배당 기대의 근거로 쓰지 않는다.
하나머티리얼즈 주가 전개 셋과 반대편
셀사이드는 본업을 중심에 두고 있다. 대신증권 류형근 연구원은 4월 28일 보고서에서 목표가를 7만 8,000원에서 10만 6,000원으로 새로 매겼고(대신증권 보고서), 신한투자증권 오강호 연구원은 7월 22일 목표가를 5만 8,000원에서 8만 3,000원으로 높였다(한국경제 보도). 두 곳 모두 이 회사를 실리콘 부품 가동률이 끄는 이익 회사로 평가했고, 하나마이크론 지분이나 교환사채를 목표가 근거로 쓰지 않았다. 이 점에서 내 판단은 셀사이드와 같다.
내 판단과 반대로 볼 근거
- 교환사채의 조기상환 청구권이나 매도 청구권 조건을 원문에서 확인하지 못했다. 회사가 사채를 되살 권리를 쥐고 있다면 오름폭이 완전히 잘린 것은 아닐 수 있다.
- 차입 900억 원 상환은 이자 부담을 줄인다. 2025년 금융비용은 35억 원 정도였으니 큰 금액은 아니지만, 재무구조가 가벼워진다는 점은 주가에 긍정적인 재료다.
- 교환이 끝나도 66만 6,368주가 남는다. 하나마이크론이 더 오르면 여전히 평가 이익이 생긴다. 비중이 작을 뿐 0은 아니다.
- 교환사채 인수자가 교환 뒤 하나마이크론 주식을 시장에 팔면 하나마이크론 가격이 눌리고, 계열 전체의 심리가 나빠질 수 있다. 이건 하나머티리얼즈의 지분 가치와 무관하게 주가를 흔드는 경로다.
앞으로의 전개
첫째, 본업 실적이 셀사이드 추정대로 이어지는 경우다. 이때 이 회사의 가격은 하나마이크론과 따로 움직이기 시작하고, 지분 이야기는 시장의 관심에서 빠질 것이다. 내가 가장 가능성이 높다고 보는 전개다.
둘째, 교환 청구가 나오고 하나마이크론 주식이 시장에 풀리는 경우다. 하나머티리얼즈에는 현금 영향이 없지만, 두 종목을 한 묶음으로 보는 시장의 버릇 때문에 단기적으로 같이 밀릴 수 있다.
셋째, 반도체 업황이 꺾이고 하나마이크론이 교환가 아래로 내려가는 경우다. 이때는 사채를 현금으로 갚아야 할 가능성이 생기고, 1,000억 원에 만기보장수익률을 더한 금액이 부담으로 돌아온다. 2028년 9월이라 시간은 있지만, 가장 불리한 전개다.
하나머티리얼즈 주가를 다시 볼 날짜
- 10월 28일(수) 임시주주총회: 자본준비금 전입의 목적과 배당 계획을 밝히는지
- 교환청구 공시: 290만 7,991주가 실제로 언제, 얼마나 교환되는지
- 11월 16일(월) 3분기보고서 제출 기한: 교환권 관련 평가 손실이 손익계산서에 들어갔는지, 차입금이 900억 원 가까이 줄었는지
- 하나마이크론의 담보대출 계약 변경 공시: 담보 주식 472만 4,610주가 늘어나는지
- 하나마이크론의 7~9월 실적 발표: 가격이 교환가 3만 4,388원 위에서 버티는지(교환 청구 속도를 정한다)
- 대신증권·신한투자증권의 3분기 뒤 추정 갱신: 두 곳이 교환권 손익을 순이익 추정에 반영하는지
이 가운데 내 판단을 가장 크게 바꿀 수 있는 것은 3분기보고서의 손익 구성이다. 교환권 평가 손실이 순이익을 크게 깎았는데도 주가가 버틴다면, 시장은 이미 지분이 아니라 본업으로 이 회사를 평가하고 있다는 뜻이고 내 결론이 맞는 것이다. 반대로 그 손실에 주가가 크게 흔들리면, 시장은 여전히 두 회사를 한 몸으로 보고 있다는 뜻이라 내 해석을 고쳐야 한다.
지금 나는 하나머티리얼즈를 관찰만 하고, 11월 손익 구성이 나오면 결론을 고칠지 말지 정한다. 하나마이크론과의 지분 고리는 9월 14일에 대부분 끊겼고, 남은 질문은 본업이 이 가격을 얼마나 오래 받쳐 주느냐 하나다.
가격과 시가총액은 2026년 10월 8일 한국거래소 정규장 종가 기준이다. 평가액과 비중은 억 원 단위로 반올림했다.