바텍 배당금: 300원과 86점은 둘 다 2025년 숫자다
바텍 주가를 열 때 나는 7대지표 합성점수를 가장 먼저 본다. 이번에 뜬 값은 86점이었다. 그리고 그 점수가 보고 있는 해에 바텍 배당금은 여덟 해 만에 100원에서 300원으로 올라갔다. 300원과 86점은 같은 기간을 보고 있나?
일곱 지표 가운데 몇 개가 통과인지가 그다음에 무엇을 읽을지를 정해 주기 때문에 나는 이 순서를 바꾸지 않는다. 이번에는 여섯이 통과였고 하나가 미달이었다. 미달은 자기자본이익률 하나였고 값은 8.5%였다. 기준선은 10%다. 1.5%포인트가 모자랐다.
그래서 8.5%가 어느 기간의 8.5%인지를 먼저 확인했다. 확인하고 나니 그 수치는 2025년 1월부터 12월까지의 회사였다. 내가 가격을 적은 날은 2026년 10월 2일이고, 바텍이 이미 공시한 가장 최근 재무제표는 2026년 6월 30일자다. 8.5%와 종가 사이에는 아홉 달이 들어 있었다.
요약 (관찰 유지)
매출액규모 4,264억 1,600만 원에서 4,410억 4,300만 원으로. 회사에 유리
영업이익률 12.85%에서 13.6413%로. 회사에 유리
주당순이익 2,701원에서 3,863.66원으로. 회사에 유리
자기자본이익률 8.4556%에서 11.2305%로. 회사에 유리
주가수익배수 6.6193배에서 4.6251배로. 회사에 유리
주가순자산배수 0.5354배에서 0.4954배로. 회사에 유리
영업이익 547억 7,900만 원에서 601억 6,400만 원으로. 회사에 유리
왼쪽은 2025년 확정치이고 오른쪽은 2025년 7월부터 2026년 6월까지 네 분기를 직접 더한 값이다. 일곱 개 끝에 내가 적은 말은 한 종류였다. 그리고 통과 여부가 뒤집히는 것은 자기자본이익률 하나다. 그 하나 때문에 86점이 100점이 된다. 점수를 14점 올리는 교정을 해도 바텍 주가가 열두 달에 23.14% 내린 사실은 바뀌지 않는다. 나는 그래서 관찰을 유지한다.
아래는 그 일곱 개를 하나씩 다시 세운 기록이다. 가격은 2026년 10월 2일 종가 17,870원이고, 그날 거래는 시가 17,960원 고가 17,980원 저가 17,760원에 거래량 15,234주였다. 10월 5일은 대체공휴일이라 직전 영업일이 10월 2일이다. 상장주식수 14,851,707주를 곱하면 시가총액은 2,654억 4,090원이다. 같은 화면이 적어 둔 시가총액 2,654억 원을 그 주식수로 나누면 17,870.0원이 되어 가격과 시가총액이 서로 어긋나지 않는다.
목차
바텍 주가 옆 86점을 만든 입력은 2025년 확정치다
7대지표는 매출액규모, 영업이익률, 주당순이익, 자기자본이익률, 주가수익배수, 주가순자산배수, 영업이익 흑자 일곱 개를 각각 통과와 미달로 가르고 통과 비율을 백분율로 적는다. 바텍은 일곱 개 가운데 여섯이 통과여서 86점이다. 6을 7로 나누면 85.7143%이고 그것을 정수로 올려 86으로 적는다. 적용 가능 여부는 참이고 통과 여부를 못 가른 개수는 0이다. 주가순자산배수 기준선은 1.5배이며 사유 쪽에는 기본값이라고만 적혀 있다. 분류별 보정이 붙은 개수는 0이다.
그 일곱 개에 들어간 숫자를 하나씩 공시와 맞춰 봤다. 매출 4,264억 원은 2025년 연간 매출 4,264억 1,600만 원과 같다. 영업이익 548억 원은 2025년 연간 547억 7,900만 원과 같다. 순이익 391억 원은 2025년 연간 연결 순이익 390억 8,300만 원과 같다. 영업이익률 12.85%도 2025년 연간값과 소수점까지 같다. 라벨에는 직전 네 분기라고 적힌 반면 들어간 값은 2025년 회계연도 확정치다. 나는 이 어긋남을 이 블로그를 쓰면서 열일곱 번째로 만났다.
미달 하나는 자기자본이익률이고 그 산식까지 특정됐다
자기자본이익률 8.5%의 산식을 역으로 맞춰 봤다. 2025년 지배주주 순이익 401억 2,700만 원을 2024년 말 지배지분 4,534억 1,500만 원과 2025년 말 지배지분 4,957억 200만 원의 평균 4,745억 5,850만 원으로 나누면 8.4556%다. 화면의 8.5%는 그 값을 소수점 아래 한 개까지 적은 것이다. 위에 놓인 손익은 2025년 한 해이고 아래에 놓인 자본은 2024년 말과 2025년 말의 평균이다. 2026년을 보는 수치는 둘 중 하나도 없다.
주당순자산 33,371원도 같은 해에 묶여 있다. 그 값에 상장주식수를 곱하면 4,956억 1,600만 원이고 2025년 말 지배지분 4,957억 200만 원과 8,600만 원 차다. 백만 원 아래를 반올림하면 설명되는 폭이다. 주당순이익 2,701원 역시 2025년 지배주주 순이익을 주식수로 나눈 2,701.84원을 소수 아래에서 버린 값이다. 올림했다면 2,702원이었다.
바텍 주가의 자기자본이익률은 네 군데에서 네 값이다
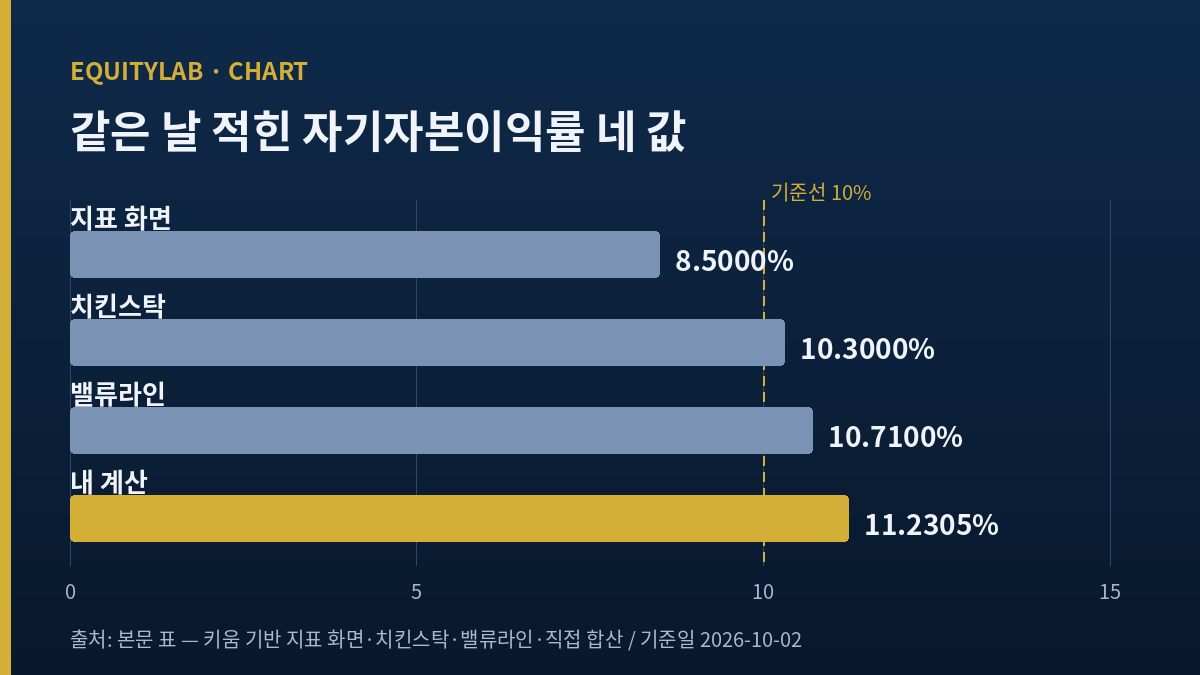
여기서 멈추지 않고 같은 수치를 다른 데서도 찾아봤다. 2026년 10월 6일 같은 날에 세 군데가 바텍의 자기자본이익률을 적고 있었고, 값이 모두 달랐다. 그리고 내가 직접 더한 값이 네 번째였다.
| 출처 | 자기자본이익률 | 주당순이익 | 주당순자산 | 10% 기준선 |
|---|---|---|---|---|
| 키움 기반 지표 화면 | 8.5% | 2,701원 | 33,371원 | 못 넘는다 |
| 치킨스탁 | 10.3% | 3,716원 | 36,170원 | 넘는다 |
| 밸류라인 | 10.71% | 3,865.8원 | 36,066원 | 넘는다 |
| 내가 더한 값 | 11.2305% | 3,863.66원 | 36,072.08원 | 넘는다 |
밸류라인 쪽은 내 계산과 거의 같은 데서 왔다. 그 화면의 시가총액 2,641억 원을 상장주식수로 나누면 17,782.5원이고 그 가격을 주가수익배수 4.60배로 나누면 주당순이익 3,865.8원이다. 내가 더한 3,863.66원과 2.14원 차다. 주당순자산 36,066원에 주식수를 곱하면 5,356억 4,200만 원이고 2026년 6월 말 지배지분 5,357억 3,200만 원과 9,000만 원 차다. 자기자본이익률 10.71%는 직전 네 분기 지배주주 순이익 573억 8,200만 원을 2026년 6월 말 지배지분으로 나눈 10.7110%와 소수점 아래 두 개까지 같다. 나는 평균 지배지분으로 나눠 11.2305%를 얻었고 밸류라인은 기말 지배지분으로 나눴다. 두 방식의 차이가 전부다.
치킨스탁 쪽은 끝까지 맞추지 못했다. 주당순이익 3,716원에 상장주식수를 곱하면 551억 8,900만 원인데, 내가 가진 어느 조합도 그 금액을 만들지 못했다. 직전 네 분기 지배주주 순이익 573억 8,200만 원과는 21억 9,300만 원 차이고 비율로는 3.8219% 적다. 연결 기준으로 네 분기를 더한 564억 5,000만 원과도 맞지 않는다. 다만 그 금액을 2026년 6월 말 연결 자본총계 5,372억 7,300만 원으로 나누면 10.2720%가 나와 그 화면이 적은 10.3%와 맞는다. 즉 그 화면 안에서는 분자와 자기자본이익률이 서로 모순되지 않는다. 내가 못 찾은 것은 그 분자를 만든 기간이다. 이 한 대목은 확인 실패로 적어 둔다.
바텍 주가를 재는 일곱 지표를 두 나이로 두 번 세워 봤다
자기자본이익률 하나만 다른 나이를 쓰는 것인지 확인하려면 일곱 개를 모두 같은 방식으로 다시 세워야 한다. 직전 네 분기는 2025년 7월부터 2026년 6월까지다. 유량 수치는 단일 분기를 더했다. 2025년 7월부터 9월까지 매출 1,001억 1,300만 원, 10월부터 12월까지 1,143억 6,900만 원, 2026년 1월부터 3월까지 1,051억 9,800만 원, 4월부터 6월까지 1,213억 6,300만 원이다. 더하면 4,410억 4,300만 원이다. 같은 방식으로 영업이익은 601억 6,400만 원, 지배주주 순이익은 573억 8,200만 원이 된다.
| 일곱 지표 | 2025년 확정치 | 직전 네 분기 | 통과 여부 |
|---|---|---|---|
| 매출액규모 (1,000억 원 이상) | 4,264억 1,600만 원 | 4,410억 4,300만 원 | 통과 그대로 |
| 영업이익률 (5% 이상) | 12.85% | 13.6413% | 통과 그대로 |
| 주당순이익 (0 초과) | 2,701원 | 3,863.66원 | 통과 그대로 |
| 자기자본이익률 (10% 이상) | 8.4556% | 11.2305% | 미달에서 통과로 |
| 주가수익배수 (0 초과 15배 미만) | 6.6193배 | 4.6251배 | 통과 그대로 |
| 주가순자산배수 (0 초과 1.5배 미만) | 0.5354배 | 0.4954배 | 통과 그대로 |
| 영업이익 흑자 | 547억 7,900만 원 | 601억 6,400만 원 | 통과 그대로 |
일곱 개가 모두 움직였다. 매출은 4,264억 1,600만 원에서 4,410억 4,300만 원으로 3.4302% 늘고, 영업이익은 547억 7,900만 원에서 601억 6,400만 원으로 9.8304% 늘고, 지배주주 순이익은 401억 2,700만 원에서 573억 8,200만 원으로 43.0010% 늘었다. 배수는 반대로 내려갔다. 주가수익배수는 6.6193배에서 4.6251배로, 주가순자산배수는 0.5354배에서 0.4954배로 낮아졌다. 이익 쪽은 커지고 배수 쪽은 작아졌으니 일곱 개 전부가 회사를 더 좋아 보이게 하는 쪽으로 움직인 것이다. 방향이 갈린 지표는 0개다.
이 쏠림이 내게는 새로웠다. 나는 지난 몇 달 동안 같은 종류의 어긋남을 여러 종목에서 세어 왔고, 그때는 어긋남이 회사를 덜 싸 보이게 하는 쪽으로 쏠려 있었다. 이번에는 반대다. 화면이 바텍을 실제보다 나쁘게 적고 있고, 바로잡으면 86점은 100점이 된다. 그래서 나는 86점도 100점도 매수 근거로 쓰지 않는다. 입력의 나이만 바꿔서 14점이 움직이는 수치라면, 그 수치가 가리키는 것은 회사가 아니라 입력의 나이다. 상반기 이익이 작년 한 해를 넘었다고 적은 롯데정밀화학 기록에서도 같은 대목을 짚었는데, 그때는 배수가 작년 수익성을 다시 적은 값이었고 이번에는 합성점수가 그렇다.
바텍 배당금 300원은 여덟 해 만에 깨진 100원이다
그럼 배당은 어느 해를 보고 있나. 배당 이력을 연도별로 펼치면 2018년부터 2024년까지 일곱 해가 모두 1주당 100원이고 2025년이 300원이다. 2017년도 50원이었다가 2018년에 100원이 됐으니, 100원이 멈춰 있던 기간은 2018년부터 2024년까지 일곱 해다. 2025년에 그 100원이 세 배가 됐다.
300원에 상장주식수를 곱하면 배당 재원은 44억 5,551만 2,100원이다. 2025년 지배주주 순이익 401억 2,700만 원으로 나누면 11.1035%이고, 화면이 적은 배당성향 11.1%와 맞는다. 같은 해 잉여현금흐름 514억 4,000만 원으로 나누면 8.6616%다. 10월 2일 종가 17,870원에 대한 수익률은 1.6788%다.
여기서 화면 한 쪽이 스스로와 싸운다. 같은 응답에 배당성향이 11.1%와 31.2% 두 개로 적혀 있다. 11.1%는 위에서 재현했고 31.2%는 어디서 왔는지 특정하지 못했다. 둘 다 값이 있으면서 서로 어긋나는 모양은 내가 두 번째로 보는 것이다. 나는 재현된 11.1%만 쓴다. 연속 증가 연수도 7년으로 적힌 반면, 100원이 일곱 해 동안 그대로였으므로 그 7은 증가가 아니다. 같은 응답 안의 엄격 기준 연속 증가 연수는 1년으로 적혀 있어 그쪽이 맞다.
그래서 배당금에 대한 내 판단은 이렇다. 300원은 2025년 몫이고 2026년 3월 26일 제34기 주주총회에서 승인됐다. 2026년 몫이 다시 300원일지 100원으로 돌아갈지에 대한 회사 공시는 찾지 못했다. 배당성향 11.1%는 올리려면 올릴 여유가 있는 수준이지만, 여유가 있다는 것과 올린다는 것은 다른 말이다. 나는 배당을 이 글의 축으로 세우지 않고 300원이 2025년 숫자라는 사실만 기록한다.
같은 분류에서 주주환원을 배당 대신 주식 수로 한 회사도 있다. 덴티움이 주식 15.9%를 줄인 해에 주가가 내린 기록이 그것이다. 그쪽은 소각으로 주식 수를 깎았고 바텍은 배당 재원을 세 배로 늘렸다. 두 방식 가운데 어느 쪽이 주가에 더 닿는지는 두 회사 모두 아직 답하지 못했다. 덴티움은 주식을 줄인 열두 달 동안 40.58% 내렸고, 바텍은 배당을 세 배로 올린 뒤 열두 달 동안 23.14% 내렸다.
바텍 주가 옆 점수가 아직 세지 않은 분기는 2026년 4월부터 6월까지다
직전 네 분기가 2025년 확정치보다 좋아진 원인은 거의 전부 한 분기에서 나온다. 단일 분기로 끊어 세우면 그 분기만 다른 모양이다. 한 해 손익을 특정 분기가 끌고 가는 구조는 드물지 않다. 한 해 이익을 가르는 분기가 아직 남았다고 적은 메가스터디교육 기록에서는 연간 영업이익의 43.95%가 3분기에서 나오는 것을 세어 뒀다. 바텍은 다섯 구간 매출이 1,001억 1,300만 원에서 1,213억 6,300만 원 사이에서만 움직여 그만큼 뚜렷한 계절 편중을 보이지 않는데도, 이번에는 한 분기가 네 분기 합계를 끌어올렸다.
| 단일 분기 | 매출 | 영업이익 | 영업이익률 |
|---|---|---|---|
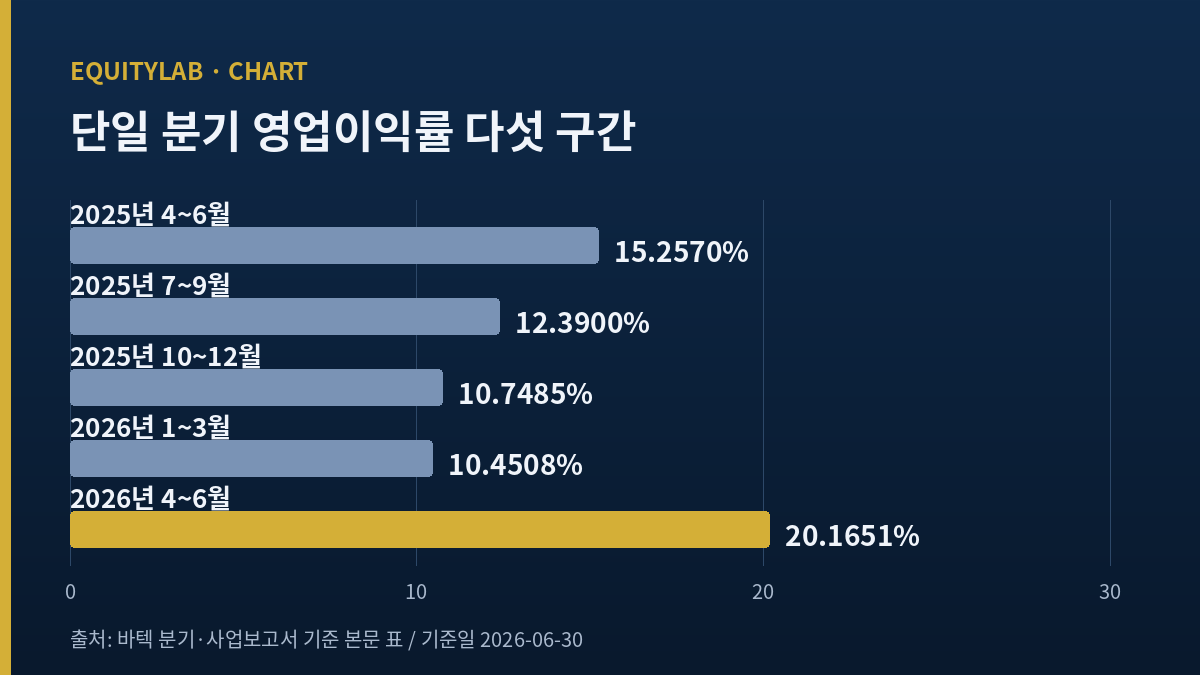
| 2025년 4월부터 6월 | 1,106억 1,800만 원 | 168억 7,700만 원 | 15.2570% |
| 2025년 7월부터 9월 | 1,001억 1,300만 원 | 124억 400만 원 | 12.3900% |
| 2025년 10월부터 12월 | 1,143억 6,900만 원 | 122억 9,300만 원 | 10.7485% |
| 2026년 1월부터 3월 | 1,051억 9,800만 원 | 109억 9,400만 원 | 10.4508% |
| 2026년 4월부터 6월 | 1,213억 6,300만 원 | 244억 7,300만 원 | 20.1651% |
세 분기 동안 영업이익률이 15.2570%에서 12.3900%로, 10.7485%로, 10.4508%로 내려오다가 2026년 4월부터 6월에 20.1651%로 올라갔다. 그 분기 영업이익 244억 7,300만 원은 1년 전 같은 분기 168억 7,700만 원보다 45.0080% 크다. 매출 증가율은 9.7136%였으니 이익이 매출보다 네 배 넘게 빠르게 늘었다. 회사가 8월 11일에 낸 발표를 보면 유럽 매출이 375억 500만 원으로 23.4% 늘어 분기 매출의 30.9034%를 만들었고 아시아가 222억 6,600만 원으로 21.1% 늘었다. 미국은 2.7%, 남아메리카는 7.4% 늘었다고만 적혀 있고 금액은 없다. 유럽과 아시아를 더하면 597억 7,100만 원으로 분기 매출의 49.2498%다. 나머지 절반의 지역별 금액은 공개되지 않았다.
제품별로는 별도 기준으로만 공개된다. 3차원 치과용 전산화단층촬영장치가 421억 2,500만 원으로 6.8% 늘어 제품 매출의 58.3457%이고, 2차원 엑스레이가 106억 7,800만 원으로 14.3%, 구강센서와 그 밖이 193억 9,600만 원으로 6.7% 늘었다. 세 개를 더하면 721억 9,900만 원이고 연결 분기 매출의 59.4901%다. 남는 40.5099%는 제품 구분이 없다. 보도가 적은 분기 매출 1,213억 6,200만 원은 공시 재무제표에서 내가 뽑은 1,213억 6,300만 원과 100만 원 차인데, 백만 원 아래 반올림 폭이라 어느 쪽도 틀리지 않았다고 본다.
영업이익이 이자비용을 덮는 폭은 2025년에 가장 얇았다
좋아진 쪽만 적으면 기록이 아니다. 영업이익을 이자비용으로 나눈 값을 네 해와 올해 상반기까지 세워 보면 2022년 16.1176배, 2023년 15.8243배, 2024년 18.7173배, 2025년 11.1114배, 2026년 상반기 16.6278배다. 2025년이 다섯 구간 가운데 가장 얇다. 그 해 영업이익은 547억 7,900만 원이었고 이자비용은 49억 3,000만 원이었다. 2024년 이자비용 28억 8,300만 원의 1.7100배다. 부채비율은 2026년 6월 말 38.25%이고 네 해 동안 38.22%에서 41.7% 사이에 있었으니 빚이 늘어서 생긴 일은 아니다.
재고도 적어 둔다. 2026년 6월 말 재고자산은 1,317억 4,000만 원이고 시가총액의 49.6383%다. 재고회전일수는 98.8일이다. 치과 장비는 세계 여러 나라에 대리점으로 깔아 두는 사업이라 재고가 크게 잡히는 편이지만, 시가총액의 절반에 가까운 재고를 들고 있다는 사실 자체는 이익이 꺾이는 구간에서 다르게 읽힌다. 같은 분류의 덴티움은 재고회전일수가 77.9일에서 237.3일로 세 배가 된 적이 있는데, 바텍의 98.8일은 그 사례와 아직 거리가 있다.
바텍 주가를 적은 실명 추정 둘은 둘 다 작년에 적혔다
합성점수의 나이를 재고 나니 바깥 추정의 나이도 재야 했다. 실명으로 수치를 적은 증권사는 두 군데를 찾았고 둘 다 2025년이다.
대신증권 한송협은 2025년 2월 19일 보고서에서 매수 의견과 목표가 32,000원을 제시했고 2025년 추정으로 매출 4,173억 원과 영업이익 654억 원, 영업이익률 16%를 적었다. 그 뒤에 확정된 2025년 실제치는 매출 4,264억 1,600만 원으로 추정의 102.1845%였고 영업이익은 547억 7,900만 원으로 추정의 83.7599%였다. 매출은 넘겼고 이익은 16.2401% 모자랐다. 영업이익률 실제치는 12.85%로 추정 16%와 3.15%포인트 떨어져 있다. 금리 인하에 따른 북미와 유럽 고가 장비 수요 회복, 미국 1위 치과 유통사와의 파트너십 효과를 성장 동력으로 든 보고서였다.
LS증권 정홍식은 2025년 11월 12일 매수 의견을 유지하면서 목표가를 30,000원에서 28,000원으로 낮췄다. 북미 매출이 12.9% 늘어 292억 원이 됐다는 수치를 적었고, 원가 상승을 제품 가격에 넘기는 일이 이 사업 특성상 쉽지 않아 영업이익률이 다소 내려가는 흐름이라고 봤다. 같은 증권사 이름과 같은 28,000원이 2026년 5월 14일 날짜로도 검색에 보이는데, 그 기사를 실은 호스트가 로봇 배제 규칙으로 막혀 있어 내용을 확인하지 못했다. 그래서 내가 접근할 수 있는 출처로 닫히는 범위는 2025년 11월 12일까지다.
두 목표가는 10월 2일 종가의 1.7907배와 1.5669배다. 집계 화면 쪽은 투자의견 매수와 목표가 30,333원을 2026년 9월 18일 기준으로 적어 두는데, 같은 화면의 주가수익배수와 주당순이익이 둘 다 0.00으로 적혀 있고 참여 증권사 수와 예상 매출, 예상 영업이익, 주가순자산배수, 자기자본이익률, 보고서 목록이 모두 공란이다. 스스로 0.00이라고 적어 둔 화면의 집계치를 나는 추정으로 쓰지 않는다. 다만 산술은 적어 둔다. 30,333원에 3을 곱하면 90,999원이고, 내가 실명으로 확인한 두 목표가 32,000원과 28,000원을 더하면 60,000원이다. 세 군데 평균이라면 남는 31,000원을 적은 증권사가 하나 더 있어야 하는데 그 보고서는 찾지 못했다. 같은 화면의 예상 주당순이익 2,987원은 내가 더한 직전 네 분기 주당순이익 3,863.66원의 77.3101%다. 2026년 기준으로 적힌 실명 추정은 한 건도 없다. 이 글은 그 커버리지 공백을 안고 있다.
해외 동종 상장사는 자기 연간 추정을 분기마다 다시 적는다
같은 사업을 하는 해외 상장사를 하나 열어 비교한 것은 배수나 규모가 아니다. 자기 연간 추정을 자기 자료에 얼마나 자주 다시 적는지 하나만 봤다. 치과 장비와 소모품을 묶어 파는 미국 상장사 엔비스타 홀딩스는 2026년 8월 5일 2분기 실적을 내면서 연간 전망 세 개를 모두 올려 적었다. 핵심 매출 증가율은 2%에서 4% 사이였던 범위를 3.5%에서 4.5% 사이로, 조정 주당순이익 범위도 위로, 조정 상각전영업이익 증가율은 7%에서 13% 사이였던 범위를 11%에서 14% 사이로 올렸다. 같은 발표에서 분기 핵심 매출 증가율 5.0%와 조정 상각전영업이익률 14.7%도 적었고, 그 이익률은 1년 전보다 230bp 올라간 값이라고 밝혔다.
바텍 쪽에서 가장 새로운 연간 추정은 회사 자료가 아니고 증권사 두 군데에서 왔고, 둘 다 2025년에 적혔다. 회사가 8월 11일 발표에서 적은 하반기 서술은 선진시장에서 수요가 높은 대형 촬영영역 모델과 지역별 수요에 맞춘 중보급형 제품 공급을 함께 늘리겠다는 방향뿐이고 숫자는 없다. 9월 30일 보도에 따르면 황규호 대표는 20여 년 만에 치과용 전산화단층촬영장치 세계 1위로 성장한 배경을 인재 투자와 도전으로 설명하면서 중장기 전략을 제시했는데, 그 발표에도 연간 추정치는 없었다. 엔비스타가 분기마다 자기 숫자를 다시 적는 동안 바텍의 연간 숫자는 바깥에서, 작년에 한 번 적혔다. 나는 두 회사의 배수나 이익률을 견주지 않았다. 견준 것은 자기 추정을 다시 적는 주기 하나다.
바텍 주가에 쓰지 않은 수치와 반론 다섯
쓰지 않기로 한 수치를 먼저 적는다. 유통주식수로 적힌 14,854,000주는 쓰지 않았다. 상장주식수 14,851,707주보다 2,293주 많은데, 천 단위로 반올림하면 14,852,000주가 나와야 하므로 그 값은 상장주식수의 반올림도 아니다. 자기주식을 포함한 주식 총수의 반올림일 가능성이 가장 높지만 그 총수를 공시에서 확인하지 못했다. 같은 분류의 클래시스도 같은 모양이어서 유통주식수가 65,236,000주, 상장주식수가 65,235,008주로 992주 많다. 두 종목 다 유통 비율 서술에 쓸 수 없다. 기업가치 배수로 적힌 2.39도 뺐다. 앞서 여섯 종목에서 같은 산식이 서지 않았고 바텍이 일곱 번째다. 변화율과 이동평균은 그대로 뒀다. 10월 2일 행이 시가와 고가와 저가를 모두 갖고 있고 거래소 범위가 정규장 단독이며 가격 기준이 단일하고 확정 표시가 참이어서, 이번에는 배제할 이유를 찾지 못했다.
반론은 다섯이고, 내가 확인할 수 있는 것과 확인할 수 없는 것으로 갈라 적는다.
확인할 수 있는 반론 셋. 첫째, 직전 네 분기가 좋아진 것은 거의 전부 한 분기 덕이고 그 분기 영업이익률 20.1651%는 다섯 구간 가운데 가장 높다. 한 분기가 추세인지 튄 값인지는 다음 분기가 답한다. 둘째, 자기자본이익률을 평균 지배지분으로 나누면 11.2305%이고 기말 지배지분으로 나누면 10.7110%다. 자본이 계속 늘고 있으므로 기말로 나누면 값이 작아지고, 10% 기준선과의 거리는 0.7110%포인트로 좁아진다. 분기 하나가 나빠지면 그 거리는 사라진다. 셋째, 2025년 영업이익은 2022년 796억 3,700만 원의 68.7883%다. 네 해 동안 매출은 3,950억 5,500만 원에서 4,264억 1,600만 원으로 7.9385% 늘었는데 영업이익은 거꾸로 31.2117% 줄었다. 직전 네 분기가 2025년보다 좋다는 것은 2022년보다 좋다는 뜻이 아니다.
확인할 수 없는 반론 둘. 넷째, LS증권이 2025년 11월에 적은 원가 전가의 어려움이 2026년에도 유효한지 나는 모른다. 2026년 4월부터 6월에 영업이익률이 20.1651%로 올라간 원인을 회사가 수치로 갈라 적지 않았고, 환율과 제품 구성과 가격 가운데 무엇이 얼마나 기여했는지도 공개되지 않았다. 다섯째, 비지배지분이 2025년 4월부터 6월 사이에 167억 4,100만 원에서 22억 5,800만 원으로 줄었다. 2026년 6월 말에는 15억 4,100만 원이고, 2026년 상반기에는 지배주주 순이익 368억 6,000만 원이 연결 순이익 364억 2,200만 원보다 크다. 비지배 몫이 마이너스라는 뜻이다. 그 변화를 만든 거래가 무엇인지 공시에서 특정하지 못했다. 직전 네 분기 지배주주 순이익이 43.0010% 늘어난 데에 이 변화가 얼마나 들어 있는지도 따라서 모른다.
마지막으로, 이 글에 쓴 수치마다 그것이 틀렸을 때 어느 문장이 먼저 죽는지를 하나씩 짚어 둔다. 종가 17,870원이 틀리면 주가수익배수 4.6251배와 주가순자산배수 0.4954배가 먼저 죽고 일곱 개 가운데 둘이 흔들린다. 지배주주 순이익 573억 8,200만 원이 틀리면 주당순이익 3,863.66원과 자기자본이익률 11.2305%가 함께 죽고 100점이 다시 86점으로 돌아간다. 2026년 6월 말 지배지분 5,357억 3,200만 원이 틀리면 주당순자산 36,072.08원과 밸류라인 쪽 재현이 동시에 죽는다. 배당 재원 44억 5,551만 2,100원이 틀리면 배당성향 11.1035%가 죽지만 300원이 2025년 몫이라는 사실은 남는다. 치킨스탁 주당순이익 3,716원의 분자를 내가 끝내 못 찾은 것은 처음부터 죽어 있는 대목이고, 그래서 그 수치는 표에만 두고 어떤 결론에도 쓰지 않았다.
내 기준점은 셋이다. 2026년 11월 16일까지 제출될 3분기 보고서의 단일 분기 영업이익률이 20.1651% 위인가. 그 보고서로 직전 네 분기를 다시 세웠을 때 자기자본이익률이 기말 기준으로도 10%를 넘는가. 그리고 2026년을 기준으로 삼은 실명 추정이 한 건이라도 새로 나오는가. 셋 가운데 둘이 참이 되면 나는 관찰을 바꿀 근거를 다시 계산한다.
출처
- 머니투데이, 바텍 2026년 2분기 실적 발표 (2026년 8월 11일)
- 헤럴드경제, 바텍 치과용 전산화단층촬영장치 소프트웨어 확장과 중장기 전략 (2026년 9월 30일)
- 뉴스핌, 대신증권 한송협 바텍 보고서 요지 (2025년 2월 19일)
- 이투데이, LS증권 정홍식 바텍 보고서 요지 (2025년 11월 12일)
- 한국경제 컨센서스, 바텍 집계 화면 (2026년 9월 18일 기준, 조회 2026년 10월 6일)
- 치킨스탁, 바텍 지표 화면 (조회 2026년 10월 6일)
- 밸류라인, 바텍 개요 (조회 2026년 10월 6일)
- 재무 수치는 금융감독원 전자공시 기준 분기 및 연간 재무제표(2026년 2분기 보고서 접수번호 20260814000680, 2025년 사업보고서 접수번호 20260318000636)에서 가져왔고, 가격과 지표 화면은 키움 데이터 기반 2026년 10월 2일 종가 기준이다. 단일 분기 유량 수치는 누적에서 직전 누적을 뺀 값이고 2025년 10월부터 12월은 연간에서 3분기 누적을 뺀 계산값이다.
- 서울파이낸스, 2026년 10월 2일 원달러 환율 1,350.6원 마감 (7.8원 하락) 및 철강금속신문 동일자 1,350.60원. 이 글의 모든 금액은 원화이고 환율 환산은 쓰지 않았다. 기준은 2026년 10월 2일 서울외환시장 주간거래 종가 1,350.60원이다.
함께 보면 좋은 글