현대지에프홀딩스 주가 전망, 신주 2,749만 주는 희석이었나
현대지에프홀딩스 주가 판단용: 주식 수와 주당 지배자본 세 단
현대지에프홀딩스 주가를 두고 나는 관망한다. 주식이 늘어난 것보다 주당 자본이 더 빨리 늘었다는 것까지는 숫자로 확인했다. 이익으로도 그런지는 11월 16일(월) 3분기보고서가 처음 답한다.
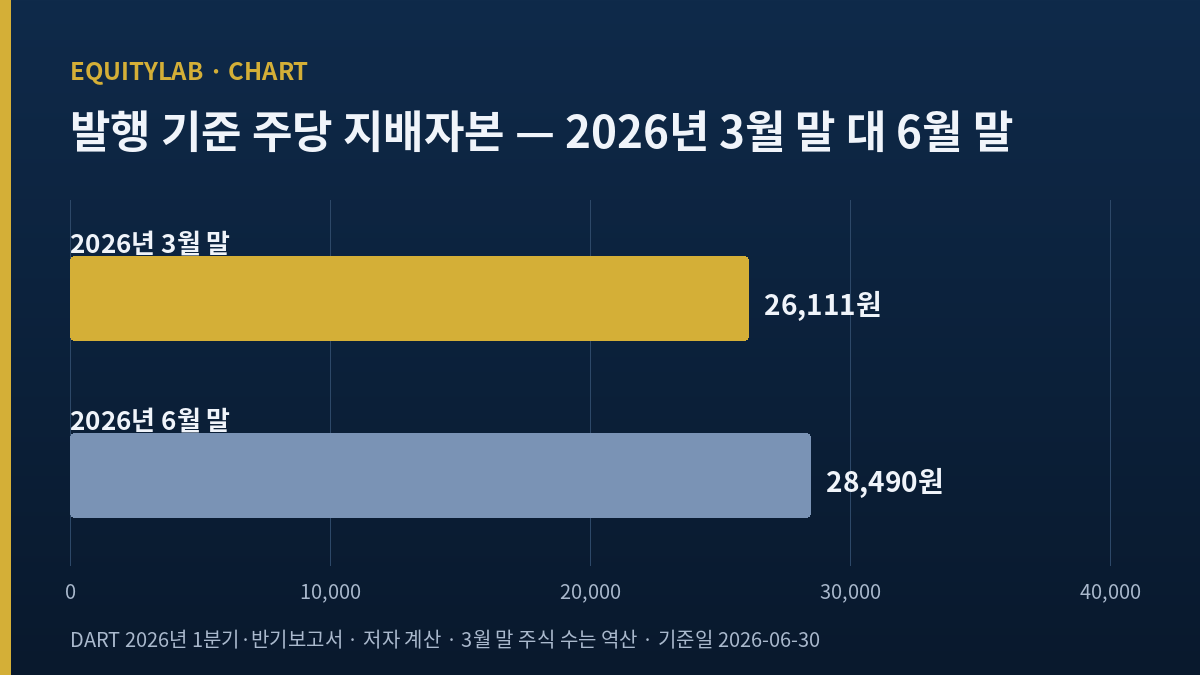
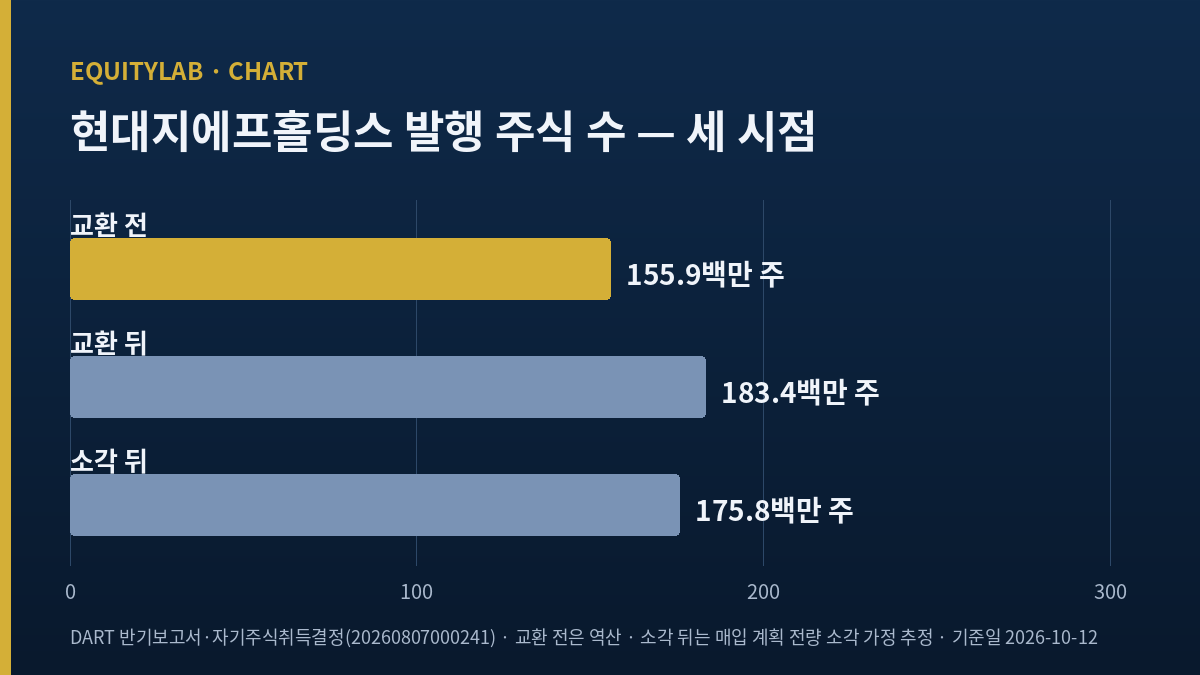
현대지에프홀딩스 주가 화면을 10월 8일(목) 종가 12,850원으로 열었을 때 상장 주식 수가 1억 8,339만 7,199주로 찍혀 있었다. 6월 30일(화) 현대홈쇼핑을 100% 자회사로 만드는 주식교환으로 약 2,749만 주가 새로 생겼고, 회사가 약속한 자사주 1,000억 원을 연말까지 모두 소각해도 주식 수는 교환 전보다 약 12.7% 많다(내 계산). 그런데 같은 4~6월 사이 지배주주 자본이 1조 1,543억 원 늘어, 발행 주식 기준 주당 지배자본은 오히려 9.1% 올랐다.
이 회사를 처음 관심종목에 올린 것은 지주회사 묶음을 한 번에 정리하던 무렵이었다. 그때는 현대백화점그룹 지배 구조도를 그려 놓고 화살표만 셌다. 2월 11일(수) 주식교환 공시가 나왔을 때 내가 노트에 처음 적은 말은 「주식을 또 찍는구나」였다. 다음 날 주가가 15.12% 오른 것도 그 걱정을 덜어 주지는 못했다. 이번에 반기보고서 자본 변동을 한 행씩 옮겨 보면서 그 걱정이 절반만 맞았다는 것을 알았다.
목차
현대지에프홀딩스 주가 화면의 주식 수가 바뀐 날
교환의 뼈대부터 적는다. 현대지에프홀딩스는 교환 전에 현대홈쇼핑 주식 688만 2,852주(57.36%)를 갖고 있었고, 현대홈쇼핑은 자사주 79만 2,250주(약 6.6%)를 교환 결의와 함께 소각하기로 했다(딜사이트 2월 11일 보도). 교환 비율은 현대홈쇼핑 1주에 현대지에프홀딩스 6.3571040주다. 4월 20일(월) 임시주총에서 현대지에프홀딩스 주주의 찬성은 참석 의결권의 97.7%였다.
신주는 약 2,749만 주로 계산된다
현대홈쇼핑 발행 주식 1,200만 주에서 현대지에프홀딩스 보유분과 소각될 자사주를 빼면 소수주주 주식은 432만 4,898주다. 여기에 6.3571040을 곱하면 약 2,749만 3,826주가 나온다(내 계산). 이 숫자를 지금 상장 주식 1억 8,339만 7,199주에서 빼면 교환 전 주식은 약 1억 5,590만 주로 거꾸로 구해진다(역산). 주식매수청구 물량이 신주 수를 얼마나 줄였는지는 원문을 확인하지 못해 이 계산에 넣지 않았다. 다만 현대지에프홀딩스의 매수청구 가격은 9,383원, 현대홈쇼핑은 60,709원이었고, 공시 다음 날인 2월 12일(목) 현대지에프홀딩스 종가는 13,930원이었다. 청구 가격이 시장가보다 한참 낮았으니 청구가 많았을 이유는 약하다고 본다(이데일리 2월 11일 보도의 가격 기준).
이 역산은 증권사 보고서의 숫자와 맞물린다. SK증권이 2~4월에 산 자사주 342만 주를 발행 주식의 2.2%라고 적었는데, 342만 주를 2.2%로 나누면 약 1억 5,550만 주로 같은 크기가 나온다(머니투데이 6월 26일). 신주 비율은 교환 전 주식의 17.6%다. IBK투자증권 남성현 연구원이 3월에 「18% 수준」이라고 적은 것과 같은 방향이다.
신주가 상장된 7월 20일 전후의 가격
교환 기준이 된 6월 15일(월) 종가는 현대지에프홀딩스 13,900원, 현대홈쇼핑 81,900원이었다(한국경제 6월 16일). 교환일인 6월 30일 종가는 15,820원이었고 신주가 상장된 7월 20일(월) 종가는 12,080원으로 23.6% 내려왔다. 13,900원으로 신주 전체를 환산하면 약 3,822억 원어치 주식이 현대홈쇼핑 소수주주에게 넘어간 것이다(내 계산, 기준가 하나로 곱한 근사치).
신주를 내주고 현대지에프홀딩스 주가가 얻은 것: 지배주주 자본 1조 1,543억 원
반기보고서에서 내 계산이 가장 많이 들어간 곳은 자본 구성이다. 연결 자본 총계는 3월 말 7조 3,875억 원에서 6월 말 7조 5,901억 원으로 2,027억 원만 늘었다. 그 안에서 지배주주 자본과 비지배 자본이 크게 엇갈렸다.
| 항목(연결) | 2026년 3월 말 | 2026년 6월 말 | 변화 |
|---|---|---|---|
| 지배주주 자본 | 4조 707억 원 | 5조 2,250억 원 | +1조 1,543억 원 |
| 비지배 자본 | 3조 3,167억 원 | 2조 3,651억 원 | −9,516억 원 |
| 4~6월 지배순이익 | 해당 없음 | 944억 원 | 해당 없음 |
| 발행 주식 | 약 1억 5,590만 주(역산) | 1억 8,339만 주 | +17.6% |
| 발행 기준 주당 지배자본 | 26,111원 | 28,490원 | +9.1% |
출처: 현대지에프홀딩스 1분기보고서·반기보고서(DART, LUXRIX 재무 시계열로 대조) | 주당 지배자본은 자사주를 빼지 않은 발행 주식으로 나눈 내 계산이고, 교환 전 주식은 역산이다.
지배주주 자본 증가 1조 1,543억 원에서 4~6월 지배순이익 944억 원을 빼면 약 1조 600억 원이 남는다. 같은 4~6월 비지배 자본이 9,516억 원 줄었으므로, 그 대부분은 현대홈쇼핑 소수주주의 자본이 지배주주 자본으로 옮겨 온 결과로 보인다. 다만 자사주 매입·배당·다른 자회사의 지분 변동이 섞여 있어, 항목별로 나눈 원문 표를 확인하기 전까지는 「대부분」 이상으로 말하지 않는다.
숫자를 단순하게 놓으면 이렇다. 시장가 약 3,822억 원어치 주식을 내주고 재무제표상 1조 원 가까운 자본을 지배주주 자본으로 가져왔다. 주가순자산비율 0.5 안팎의 회사가 자기 주식으로 다른 회사의 회계상 자본을 산 것이라, 주식은 17.6% 늘었는데 주당 지배자본은 9.1% 올랐다. 나는 이 결과를 처음 봤을 때 계산을 두 번 다시 했다.
현대지에프홀딩스 주가에 남은 자사주 1,000억 원의 셈법
회사는 교환을 발표하면서 자사주 1,000억 원을 사서 연내 전량 소각하겠다고 했다. 2~4월에 500억 원으로 342만 주를 샀고, 8월 7일(금) 이사회에서 나머지 500억 원으로 422만 6,542주를 8월 10일(월)부터 10월 30일(금)까지 사겠다고 결정했다(딜사이트 8월 7일 보도, 자기주식취득결정 공시). 계획대로 다 사면 합계는 약 764만 6,542주다.
이 숫자를 신주 약 2,749만 주 옆에 놓으면 27.8%다. 자사주 소각이 교환으로 늘어난 주식의 4분의 1을 조금 넘게만 되돌린다는 뜻이다. 다 소각하면 주식은 약 1억 7,575만 주가 되고, 교환 전 약 1억 5,590만 주보다 12.7% 많다. 흥국증권 박종렬 연구원은 남은 매입을 10월 안에 끝내고 11~12월에 약 4%를 소각한다고 봤다(뉴스핌 10월 7일). 4%는 지금 발행 주식 기준이라 앞의 셈과 맞는다.
그룹 안에서 자사주 처리 순서는 회사마다 다르다. 계열사 현대백화점은 2026년에 산 자사주 23만 2,460주가 8월 초까지 소각되지 않고 남아 있었던 것을 현대백화점 주가 하락 이유를 정리한 글에 따로 적었다. 그 글은 백화점 사업 이익과 연결 이익의 엇갈림이 축이었고, 이 글은 지주회사의 주식 수가 축이라 겹치지 않는다. 현대지에프홀딩스도 「연내 전량 소각」이 공시로 집행되는 날을 확인해야 이 셈이 닫힌다.
현대지에프홀딩스 주가 전망이 기다리는 연말 일정
교환은 끝났지만 지배 구조 개편은 연말까지 이어진다. 현대홈쇼핑은 사업부문과 투자부문으로 나뉘고, 분할 비율은 사업 72.6% · 투자 27.4%다. 분할 승인 주총은 11월 12일(목), 분할기일은 12월 15일(화)로 보도됐다(뉴스토마토 9월 16일). 투자부문은 한섬·현대퓨처넷·현대L&C 지분을 갖고, 흥국증권은 이 투자부문을 연말에 현대지에프홀딩스가 합병할 것으로 봤다.
합병이 그대로 되면 한섬은 자회사의 자회사에서 직속 자회사로 올라온다. 한섬은 재고를 할인해 팔며 매출총이익이 깎인 회사라서, 한섬 주가와 재고자산을 비교한 글에서 수익성 회복을 확인할 때까지 기다리겠다고 적었다. 그 판단이 이제 현대지에프홀딩스의 연결 이익에 더 직접 닿는다. 합병 비율은 아직 공시되지 않았고, 현대지에프홀딩스가 100%를 가진 회사끼리의 합병이라 신주가 나올 가능성은 낮다고 보지만 확인 전이다.
현대백화점 지분도 같은 방향으로 움직였다. SK증권 최관순 연구원은 2025년 32.2%였던 지분이 37.2%로 올랐다고 적었고, 7월 초 공시 기준 보유는 805만 5,190주(37.35%)다(CEO스코어데일리 7월 6일). 이 지분은 지분법으로 잡혀 연결 매출에는 들어오지 않는다.
처음 판단이 틀렸던 대목
2월에 나는 신주 17.6%를 그대로 주주 희석으로 계산했다. 교환 비율이 시가로 정해졌으니 누구에게도 득실이 없는 거래라고 단정했고, 현대홈쇼핑 소수주주 지분의 회계상 자본이 시가보다 클 수 있다는 점을 표에 넣지 않았다. 반기보고서를 보고 나서야 그 차이가 지배주주 자본으로 넘어왔다는 것을 알았다. 다만 회계상 자본이 늘었다고 이익이 같은 비율로 늘지는 않는다. 그 확인은 아직 남아 있다.
교환 효과가 이익까지 내려오는 세 가지 전개
현대홈쇼핑 지분이 57.36%에서 100%로 바뀌면, 현대홈쇼핑이 내는 순이익 중 지배주주에게 돌아오는 비율이 42.64%포인트 커진다. 현대홈쇼핑의 2025년 별도 매출은 3조 7,898억 원(−1.7%), 영업이익은 1,309억 원(+0.6%)이었다(비즈워치 2월 11일). 4~6월 영업이익은 251억 원으로 1년 전보다 13.1% 늘었다는 것이 딜사이트의 추정이다(반기 누적에서 1~3월을 뺀 숫자). 매출은 줄고 이익은 버티는 회사의 지분을 더 가져온 셈이라, 전개를 셋으로 나눠 둔다.
이익이 주식 증가를 앞서는 전개
7~9월 지배순이익이 1,512억 원을 넘고 소각까지 끝나는 경우다. 주식은 연말에 교환 전보다 12.7% 많은데 지배주주에게 돌아오는 이익은 그보다 크게 늘어, 주당 이익과 주당 자본이 함께 오른다. 이때 지주회사 할인이 그대로여도 주가가 올라갈 근거가 생긴다.
자본만 늘고 이익은 주식 수에 묻히는 전개
현대홈쇼핑 매출이 계속 줄어 이익이 정체하면, 회계상 자본은 늘었는데 주당 이익은 신주 17.6%에 깎인다. 시장이 7월 20일에 보여 준 반응이 이 전개를 미리 가격에 넣은 것일 수 있다. 나는 이 경우를 가장 경계한다.
합병에서 주식이 다시 늘어나는 전개
투자부문 합병 조건에 예상과 달리 신주가 포함되거나, 그룹 안 다른 자회사의 소수주주 지분을 같은 방식으로 정리하는 일이 이어지는 경우다. 그러면 이 글의 사다리는 맨 아래부터 다시 써야 한다. 지금 공시된 범위에서는 근거가 없는 전개라 가능성만 적어 둔다.
현대지에프홀딩스 주가 앞에 놓인 반론 두 가지
첫째, 시장은 신주를 희석으로 받아들였다. 교환일 15,820원에서 신주 상장일 12,080원까지 23.6%가 빠졌고, 10월 8일 종가 12,850원도 교환일보다 18.8% 낮다. 2월 24일(화)의 250일 고점 18,750원과는 31.5% 차이다. 내가 계산한 주당 지배자본 상승은 재무제표 숫자이고, 시장은 그 자본을 0.5배 안팎으로만 쳐준다. 주당 자본이 9.1% 늘어도 그 배수가 낮아지면 주가는 따라오지 않는다.
둘째, 유통 주식이 적다. 키움 화면의 유통 비율은 19.8%다. IBK투자증권이 3월 보고서에 적은 최대주주 등 지분은 77.15%였다. 소각이 끝나면 유통 주식은 더 줄고, 지주회사 할인이 좁혀질 이유보다 거래가 얇아질 이유가 먼저 보일 수 있다. 증권사 세 곳(SK 최관순 6월 26일 2만 원, IBK 남성현 7월 16일 1만 9,000원, BNK 9월 18일 2만 원)이 맞춰 둔 목표가는 모두 12,850원보다 높지만, SK증권의 2만 원은 주가가 15,000원대이던 6월 말에 나온 숫자다.
내 판단을 바꿀 기준점 세 개
① 11월 16일(월) 3분기보고서의 7~9월 지배순이익. 2025년 7~9월 지배순이익은 1,285억 원이었다. 주식이 17.6% 늘었으니 주당 기준으로 2025년과 같아지려면 2026년 7~9월이 약 1,512억 원 이상이어야 한다(내 계산). 현대홈쇼핑 지분이 100%로 잡히는 첫 구간이라, 이 숫자가 문턱 아래면 회계상 자본 증가가 이익으로 이어지지 않았다고 본다.
② 자사주 소각 공시. 10월 30일까지 매입이 끝나고 11~12월에 소각 결정이 나와야 한다. 소각 주식이 764만 주보다 크게 적거나 소각 시점이 2027년으로 넘어가면 연말 주식 수 계산을 다시 하고 관망을 길게 가져간다.
③ 현대홈쇼핑 투자부문 합병 조건. 12월 15일 분할 뒤 합병 공시에서 신주 발행이 있는지, 합병 뒤 한섬·현대L&C 지분이 어떻게 잡히는지를 본다. 신주가 다시 나오면 이 글의 사다리 맨 아래 숫자가 바뀐다.
세 기준점은 답이 나오는 순서가 다르다. 10월 30일 매입 종료가 가장 먼저 오고, 11월 16일이 그다음이며, 합병 조건은 연말에 온다. 나는 앞의 둘이 같은 방향을 가리키면 그때 관망을 풀지 다시 판단하고, 엇갈리면 합병 조건까지 기다린다.
관망을 유지하는 이유
현대지에프홀딩스는 시가총액 약 2조 3,567억 원으로 시총 100위 밖이라 나는 매수 판단을 내지 않고 관찰 기록으로 남긴다. 교환이 주주에게 불리했냐는 질문에는, 재무제표로 보면 아니었다고 답할 수 있게 됐다. 이익으로 보면 어떤지는 11월 16일 보고서 한 장이 처음 알려 준다. 그날 7~9월 지배순이익이 1,512억 원을 넘는지부터 보고, 넘으면 이 기록의 사다리에 네 번째 단을 붙인다.
본문의 가격·지표는 2026년 10월 8일(목) 한국거래소 종가 기준이다. 주식 수·주당 지배자본·문턱 숫자는 공시와 보도에 실린 원래 숫자로 직접 계산해 반올림한 개략값이다.