에스엠 실적: 순이익이 영업이익의 두 배였던 이유
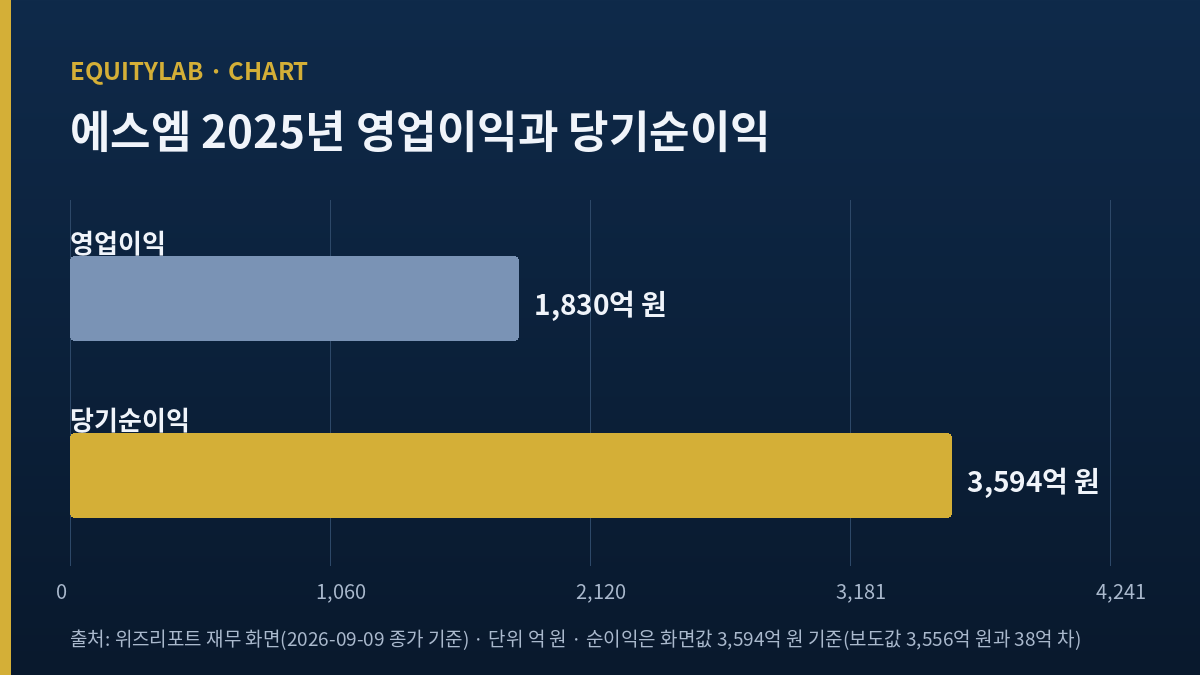
나는 2026년 9월 9일(수) 종가로 에스엠을 열어 놓고 두 줄을 나란히 봤다. 하나는 2025년 영업이익 1,830억 원이고, 다른 하나는 같은 해 당기순이익 3,594억 원이다. 순이익이 영업이익보다 많다. 그것도 1.964배다(역산). 이 두 줄의 간격이 무엇으로 채워졌는지 알기 전까지는 이 종목의 어떤 값도 내 것으로 옮기지 않기로 했다.
목차
에스엠 주가가 딛고 선 2026년 9월 9일의 숫자
먼저 화면값부터 옮긴다. 아래는 전부 위즈리포트 기업개요 화면을 2026년 9월 9일(수) 종가 기준으로 조회한 값이다.
| 항목 | 값 |
|---|---|
| 종가 | 82,700원 |
| 시가총액 | 18,934억 원 |
| 상장주식수 | 22,894,690주 |
| 52주 최고 / 최저 | 153,000원 / 63,900원 |
| 주가수익비율(PER) | 5.47배 |
| 주가순자산비율(PBR) | 1.89배 |
| 주당순이익(EPS) | 15,126원 |
| 주당순자산(BPS) | 43,793원 |
| 주당배당금(DPS) | 1,620원 |
| 배당수익률 | 1.96% |
나는 화면이 인쇄한 배수를 그대로 믿기 전에 곱셈부터 해 봤다. 82,700원 곱하기 22,894,690주는 1조 8,933억 9,086만 3천 원이고, 억 단위로 반올림하면 18,934억 원이라 화면의 시가총액과 어긋나지 않는다. 82,700을 15,126으로 나누면 5.467이고 43,793으로 나누면 1.888이다. 화면의 5.47배와 1.89배가 이 종가에서 나온 값이라는 뜻이다. 직전에 다른 종목을 볼 때는 같은 화면이 이미 지나간 날의 가격으로 지표를 인쇄해 놓아 전부 다시 나눠야 했는데, 이번에는 그 작업이 필요 없었다.
종가는 52주 최저 63,900원의 1.2942배이고 52주 최고 153,000원의 54.05%다(둘 다 역산). 자본금 11,447,345,000원을 상장주식수로 나누면 정확히 500.0원이 나오므로 액면가는 500원이고, 우선주나 분할로 주식수가 흔들린 흔적은 이 화면에 없다.
같은 회사를 세는 두 가지 방법: 2026년 2분기
| 세는 방법 | 매출 | 영업이익 |
|---|---|---|
| 연결 (종속법인 포함) | 3,496억 원 (+15.4%) | 529억 원 (+11.0%) |
| 별도 (본사만) | 2,406억 원 (+9.2%) | 438억 원 (-4.6%) |
| 둘 사이 | 1,090억 원 | 91억 원 |
같은 분기, 같은 회사인데 영업이익의 방향이 서로 다르다. 별도 당기순이익은 241억 원으로 18.1% 줄었다. 출처: 회사 발표 인용 보도, 2026년 8월 6일(목).
2025년 순이익은 영업이익의 1.964배였다
연결 기준 네 해를 늘어놓으면 이렇게 된다. 단위는 억 원이고, 영업이익률과 마지막 열은 내가 나눠서 얻은 값이다.
| 연도 | 매출 | 영업이익 | 당기순이익 | 영업이익률 | 순이익÷영업이익 |
|---|---|---|---|---|---|
| 2022 | 8,508 | 910 | 820 | 10.70% | 0.901배 |
| 2023 | 9,611 | 1,135 | 827 | 11.81% | 0.729배 |
| 2024 | 9,897 | 873 | 8 | 8.82% | 0.009배 |
| 2025 | 11,749 | 1,830 | 3,594 | 15.58% | 1.964배 |
맨 오른쪽 열이 이 글의 출발점이다. 2022년과 2023년에는 순이익이 영업이익보다 적었다. 세금과 금융비용을 내고 나면 그렇게 되는 게 보통이다. 2024년에는 순이익이 8억 원까지 내려앉아 영업이익 873억 원의 100분의 1도 되지 않았다. 그런데 2025년에는 반대편 극단으로 넘어갔다. 영업이익은 873억 원에서 1,830억 원으로 늘었고 그것만으로도 두 배가 넘는 증가인데, 순이익은 8억 원에서 3,594억 원이 됐다.
영업이익률만 보면 이 회사의 2025년은 네 해 중 가장 좋았다. 10.70%에서 시작해 11.81%로 올랐다가 8.82%로 내려갔고 다시 15.58%로 올라섰다. 매출도 1조 1,749억 원으로 사상 최대였다(한국신용신문, 2026년 2월 11일(수)). 여기까지는 본업 이야기다. 문제는 순이익이 본업보다 훨씬 크게 움직였다는 것이고, 그 초과분은 영업이익 줄 아래에서 만들어졌다.
그 간격을 만든 것은 지분 하나와 세금이었다
같은 보도가 원인을 한 문장으로 적었다. 디어유 지분 추가 취득에 따른 영업외수익 증가와 법인세비용 감소가 당기순이익 증가에 크게 기여했다는 것이다. 나는 이 문장을 논지의 축으로 삼기 전에 그 지분 취득이 실제로 있었는지부터 찾아봤다.
회사는 2025년 2월 21일 이사회에서 디어유 지분 11.4%를 추가로 사기로 결정했다. 자회사들이 갖고 있던 33.7%가 45.1%가 됐고, 그 결과 디어유가 연결 대상으로 들어왔다(뉴스비전e, 2025년 2월 22일). 지분을 단계적으로 사서 지배력을 갖게 되면 회계는 이미 갖고 있던 지분까지 새로 값을 매겨 손익에 반영한다. 그 값은 영업이익 위가 아니라 아래에 실린다. 법인세비용 감소가 얼마인지는 이 조회 범위에서 금액을 확인하지 못했다.
그래서 나는 2025년의 주당순이익 15,126원을 그 자체로 이 회사의 수익력이라고 부르지 않는다. 화면의 5.47배는 주가를 그 15,126원으로 나눈 값이다. 같은 화면의 컨센서스 칸이 적어 둔 2026년 예상 주당순이익은 2025년 값의 3분의 1을 조금 넘는 수준이다. 두 숫자가 한 화면에 나란히 인쇄돼 있고, 그 둘은 같은 회사의 다른 해를 가리킨다.
두 출처의 순이익이 38억 원 다르다
위즈리포트 재무 화면은 2025년 당기순이익을 3,594억 원으로 적고, 위 보도는 3,556억 원으로 적는다. 38억 원 차이다. 나는 이 간격이 지배주주에게 귀속되는 금액과 전체의 차이인지, 아니면 확정 공시 전후의 차이인지 확인하지 못했다. 확인하지 못했으므로 본문의 1.964배는 화면값 3,594억 원 기준이라는 것을 여기 적어 둔다. 보도값 3,556억 원으로 나누면 1.943배가 되고, 어느 쪽을 써도 순이익이 영업이익보다 크다는 사실은 바뀌지 않는다.
에스엠 주가 뒤의 2026년 2분기는 두 기준에서 갈렸다
2026년 2분기는 방향이 뒤집혔다. 연결 매출은 3,496억 원으로 15.4% 늘었고 연결 영업이익은 529억 원으로 11.0% 늘었다. 회사는 글로벌 콘서트 투어와 상품·라이선싱 사업 성장, 종속법인의 실적 개선을 이유로 들었다. 부문별로는 출연이 27.9%, 콘서트가 23.6%, 상품·라이선싱이 22.0% 늘었다(뉴스타운, 2026년 8월 6일(목)).
같은 날 같은 발표에서 별도 기준 숫자도 나왔다. 별도 매출은 2,406억 원으로 9.2% 늘었지만 별도 영업이익은 438억 원으로 4.6% 줄었고, 당기순이익은 241억 원으로 18.1% 줄었다. 늘었다는 값과 줄었다는 값이 같은 날 같은 회사에서 함께 나왔고, 둘 다 틀리지 않았다. 하나는 종속법인까지 세고 하나는 본사만 센다.
연결과 별도 사이에 있는 1,090억 원
연결 매출에서 별도 매출을 빼면 1,090억 원이고, 영업이익끼리 빼면 91억 원이다(둘 다 역산). 이 차액이 종속법인들이 그 분기에 올린 금액이다. 본사만 세면 영업이익이 줄었는데 종속법인까지 세면 늘었다는 것은, 그 분기의 개선이 본사 밖에서 왔다는 뜻이다. 삼성증권 최민하 연구원도 드림메이커와 SM엔터테인먼트 재팬의 이익률 개선을 근거로 들었다(아시아경제, 2026년 9월 9일(수)).
나는 여기서 한 번 더 걸음을 늦춘다. 종속법인의 개선이 본사의 부진을 덮는 구조는 좋을 수도 있고 나쁠 수도 있다. 어느 쪽인지는 그 개선이 되풀이되는지에 달렸는데, 나는 드림메이커와 재팬 법인의 분기별 숫자를 이 조회에서 따로 얻지 못했다. 그래서 나는 이 구조를 강점으로도 약점으로도 부르지 않는다.
분기 표의 열 하나를 버리고 다시 세웠다
분기 화면을 열었더니 열 머리글이 내용과 맞지 않았다. 「2025/06」이라고 적힌 열의 자산총계가 20,077억 원, 부채총계가 6,490억 원, 자본총계가 13,587억 원인데, 이 세 값은 2025년 연간 마감값과 원 단위까지 같다. 같은 열의 부채비율과 자기자본이익률도 연간 마감값과 똑같다. 6월 말 대차대조표가 12월 말과 완전히 같을 수는 없으므로, 이 열은 2분기가 아니라 2025년 4분기다.
확인을 하나 더 붙였다. 2026년 2분기 매출 3,496억 원이 전년 동기 대비 15.4% 늘어난 값이므로 2025년 2분기 매출은 3,030억 원 안팎이어야 한다. 문제의 열에 적힌 3,190억 원과는 다른 값이다. 라벨을 걷어내고 보면 숫자 자체는 앞뒤가 맞는다.
| 분기 | 매출 | 영업이익 | 당기순이익 | 영업이익률 |
|---|---|---|---|---|
| 2025년 4분기 (화면 라벨 오기) | 3,190 | 482 | 447 | 15.11% |
| 2026년 1분기 | 2,791 | 386 | 311 | 13.83% |
| 2026년 2분기 | 3,496 | 529 | 367 | 15.13% |
단위는 억 원이고 영업이익률은 역산이다. 2025년 연간 매출 11,749억 원에서 4분기 3,190억 원을 빼면 1분기부터 3분기까지 합계가 8,559억 원이고, 영업이익도 같은 방식으로 1,348억 원이 남는다. 순이익은 3,594억 원에서 447억 원을 빼 3,147억 원이 남는데, 영업이익 1,348억 원보다 1,799억 원 많다. 앞에서 말한 그 간격이 2025년 1분기부터 3분기 사이 어딘가에 들어 있다는 뜻이고, 디어유 이사회 결정이 2월이었다는 사실과 어긋나지 않는다. 나는 그 금액을 분기 단위로 확정하지는 못했다.
에스엠 주가와 네 해의 영업이익률
영업이익률만 따로 보면 이 회사의 본업은 2024년에 한 번 주저앉았다가 2025년에 되올라왔고, 2026년 들어서는 1분기 13.83%에서 2분기 15.13%로 다시 올라섰다. 2025년 4분기 15.11%와 2026년 2분기 15.13%는 사실상 같은 값이다. 나는 이 흐름을 「회복 뒤 유지」로 읽지 않고 「두 분기가 우연히 붙었다」로 남겨 둔다. 세 분기는 계절성을 가릴 만큼 길지 않다.
영업활동현금흐름은 연간으로 1,149억, 1,130억, 1,357억, 1,949억 원 순서다. 분기 화면에서는 2026년 1분기 35억 원, 2분기 401억 원인데, 이 칸이 분기 단독인지 누계인지 화면이 밝히지 않는다. 어느 쪽으로 보아도 상반기 영업이익 915억 원과는 거리가 커서, 나는 이 두 값을 논지에 쓰지 않고 반대편 목록에만 남겼다.
배당은 네 배가 됐는데 배당성향은 절반 아래다
주당배당금은 네 해 동안 1,200원, 1,200원, 400원, 1,620원이었다. 2024년에 400원까지 내려갔다가 2025년에 1,620원으로 4.05배가 됐다(역산). 그런데 배당성향은 35.47%, 32.22%, 50.02%, 10.68% 순서로 움직여, 배당을 가장 많이 준 해의 성향이 가장 낮다.
이유는 나누는 값에 있다. 성향은 배당총액을 순이익으로 나눈 값인데 2025년 순이익이 3,594억 원까지 부풀었으므로, 배당을 네 배로 올려도 성향은 오히려 내려간다. 1,620원 곱하기 22,894,690주는 약 371억 원이고(역산), 이 금액을 영업이익 1,830억 원으로 나누면 20.3%가 된다. 나는 이 20.3%가 10.68%보다 이 회사의 배당 여력을 덜 왜곡한다고 본다. 다만 이건 회사가 제시한 지표가 아니라 내가 나누는 대상을 바꿔 계산한 값이므로, 그렇게 밝히고 쓴다.
같은 계열의 다른 회사에서도 나눗셈에서 무엇으로 나누느냐가 결론을 바꾸는 장면을 본 적이 있다. 스튜디오드래곤을 볼 때 회차당 매출을 직접 나눠 봤던 기록이 그랬다.
에스엠 주가에 붙은 실명 두 곳의 값
화면의 컨센서스 칸은 추정기관 17곳이 참여했다고 적는다. 여기서는 이름이 붙은 두 곳만 옮긴다.
삼성증권 최민하 연구원은 2026년 9월 8일(화) 자료에서 이 종목의 값을 11만 4,000원에서 10만 5,000원으로 내렸고 투자의견은 매수를 유지했다. 단기 실적 변동성보다 구조적으로 올라가고 있는 이익 체력에 집중할 시점이라고 적었고, 에스파의 25개 지역 네 번째 월드투어, 라이즈의 첫 월드투어 42만 명 동원, 텐센트뮤직엔터테인먼트와의 합작법인 설립을 근거로 들었다. 같은 자료에서 2027년 연결 매출을 1조 3,700억 원, 영업이익을 2,171억 원으로 봤다(파이낸셜뉴스, 2026년 9월 8일(화)).
하나증권 이기훈 연구원은 2026년 5월 7일(목) 자료에서 14만 원과 매수 의견을 유지하면서도 조정의 이유를 함께 적었다. 본업에서 특별한 흥행 변수가 없어 2026년 예상 주가수익비율 15배라는 저평가 구간에서 조정이 이어지고 있다는 것이다. 연간 100만 명 안팎의 대형 투어를 도는 아티스트가 없다는 점, 서구권 팬덤 부재가 디레이팅으로 이어졌다는 점, C&C와 키이스트 등 콘텐츠 자회사의 손실을 우려로 꼽았다(동행미디어, 2026년 5월 7일(목)).
나는 이 두 값을 내 것으로 채택하지 않는다. 인용하는 이유는 다른 데 있다. 하나증권 자료는 2026년 2분기 영업이익을 사상 최대인 607억 원으로 예상했는데, 실제로 나온 연결 영업이익은 529억 원이었다. 78억 원, 비율로는 12.85% 모자란다(역산). 예상과 결과의 이 간격이 내게는 두 회사의 값보다 더 쓸모 있는 정보다.
같은 자료를 두 매체가 다르게 앞세웠다
삼성증권 자료를 옮긴 두 기사의 제목이 갈렸다. 한 곳은 10만 5,000원이라는 값과 조회 시점 주가 대비 31.4%의 상승 여력을 앞에 놓았고, 다른 곳은 11만 4,000원에서 10만 5,000원으로 내렸다는 사실을 앞에 놓았다. 같은 자료다. 앞에 놓인 것만 보면 하나는 기대를 말하고 하나는 후퇴를 말한다. 나는 두 기사를 다 열어 본 뒤에야 하향과 상승 여력이 동시에 성립한다는 것을 정리할 수 있었고, 제목 하나만 봤다면 반대쪽 절반을 못 봤을 것이다.
에스엠 주가를 두고 내가 확인하지 못한 것
이 글을 쓰기 전에 나는 다른 종목을 열어 두고 있었다. 직전 기록에 다음 차례로 적어 둔 이름이었고 시가총액도 이 회사보다 훨씬 컸다. 그런데 화면을 여니 직전 석 달 안에 제시된 증권사 의견이 한 건도 없었고 주당순이익은 마이너스였다. 앞을 보는 시각을 두 곳 이상 확보하지 못하면 나는 글을 시작하지 않기로 해 뒀으므로, 미리 정해 둔 순번을 지우고 이 회사로 옮겼다. 예정을 지키는 것보다 자료가 서는 쪽을 택했다.
이 글에서 확인하지 못한 것은 다음과 같다. 2025년 순이익 두 값의 38억 원 차이가 어디서 왔는지. 법인세비용이 얼마나 줄었는지. 디어유 지분 재측정 손익이 어느 분기에 얼마로 잡혔는지. 분기 영업활동현금흐름 칸이 단독인지 누계인지. 발행주식수가 두 해 연속 줄어든 사유가 자기주식 소각인지 다른 이유인지. 마지막 항목은 영문판에서 대차대조표와 함께 따로 다뤘다.
에스엠 주가에 대한 내 스탠스와 반대편
관망이다. 시가총액이 코스피와 코스닥을 합쳐 100위 밖이라 내 규칙상 관찰 대상이다.
내가 이 회사를 볼 때 쓰는 잣대는 이렇다. 매출이 늘고 영업이익도 늘었는데 순이익이 그 둘과 다른 방향으로 움직이면, 나는 그 차이가 영업이익 위에서 났는지 아래에서 났는지부터 가른다. 위면 본업이고 아래면 회계다. 본업의 변화는 다음 분기에 이어질 가능성이 있고, 회계의 변화는 그 사건이 한 번뿐이면 다음 분기에 사라진다. 2025년의 1.964배는 아래에서 났고, 2026년 2분기의 별도 순이익 감소도 아래에서 났다.
내 판단이 깨지는 조건은 두 단계다. 첫째, 2026년 3분기 별도 당기순이익이 다시 줄어드는지 아니면 방향을 바꾸는지. 둘째, 연결 영업이익률이 15% 언저리에서 유지되는지 아니면 1분기의 13%대로 되돌아가는지. 두 조건 모두 2026년 3분기 보고서가 답한다. 법정 제출 기한은 2026년 11월 16일(월)이다.
그런데 그 보고서가 답한 뒤에도 남는 질문이 하나 있다. 이 회사의 이익은 본사와 종속법인, 그리고 지분법으로 잡히는 회사들에 흩어져 있는데, 연결 손익계산서는 그것을 한 줄로 합쳐서 보여 준다. 합쳐진 값이 움직였을 때 어느 조각이 움직였는지는 그 줄이 말해 주지 않는다. 3분기 보고서는 조각을 더 보여 주겠지만 조각을 어떻게 셀지는 여전히 내가 정할 일이다. 나는 그 질문을 닫지 않은 채로 다음 분기를 기다린다.
이 종목을 반대로 볼 근거는 이만큼 있다.
- 2025년 순이익 3,594억 원의 상당 부분이 지분 취득에 따른 영업외수익이라, 2026년에는 그만큼이 사라진다.
- 화면의 주가수익비율 5.47배는 그 순이익으로 나눈 값이라 싼 값이 아니다.
- 같은 화면의 2026년 예상 주당순이익은 2025년 15,126원의 3분의 1을 조금 넘는 수준이다.
- 2026년 2분기 별도 영업이익은 4.6% 줄었다. 본사만 세면 후퇴다.
- 같은 분기 별도 당기순이익은 18.1% 줄었다.
- 하나증권이 예상한 2분기 영업이익 607억 원에 실제 529억 원이 12.85% 미달했다.
- 삼성증권은 2026년 9월 8일(화) 이 종목의 값을 11만 4,000원에서 10만 5,000원으로 내렸다.
- 하나증권은 연간 100만 명 안팎의 대형 투어를 도는 아티스트가 없다는 점을 지적했다.
- 같은 자료가 서구권 팬덤 부재를 디레이팅의 이유로 들었다.
- C&C와 키이스트 등 콘텐츠 자회사에서 손실이 났다는 지적이 있다.
- 2024년 순이익은 8억 원이었다. 이 회사의 순이익은 한 해 만에 100분의 1로 줄어든 적이 있다.
- 2024년 영업이익률 8.82%는 네 해 중 가장 낮았고, 그 해가 2년 전이다.
- 2026년 1분기 영업이익률 13.83%는 2025년 4분기 15.11%보다 낮다.
- 분기 영업활동현금흐름이 1분기 35억 원, 2분기 401억 원으로 격차가 크다.
- 그 현금흐름 칸이 분기 단독인지 누계인지 화면이 밝히지 않는다.
- 연결과 별도의 영업이익 차 91억 원이 종속법인에서 왔는데, 그 법인들의 분기 숫자를 나는 못 봤다.
- 배당성향 10.68%는 순이익이 부풀어 낮게 보이는 값이고, 영업이익으로 나누면 20.3%다.
- 재무 화면의 분기 열 머리글이 내용과 어긋나 있었다. 화면값을 그대로 옮기면 표가 틀린다.
- 두 출처의 2025년 순이익이 38억 원 다르다.
- 텐센트뮤직과의 합작법인은 현지 데뷔까지 2년에서 3년을 목표로 한다고 보도됐다. 실적에 실리는 시점이 멀다.
- 종가 82,700원은 52주 최고 153,000원의 54.05%다. 반등이 아니라 하락의 중간일 수도 있다.
같은 업종의 다른 회사를 볼 때도 나는 줄어든 부문과 늘어난 부문을 따로 세는 쪽을 택했다. JYP의 2026년 2분기를 부문별로 나눠 봤던 기록이 그 경우였는데, 그 글은 영업이익 위에서 끝났고 이 글은 아래에서 시작한다.
본문의 가격과 지표는 2026년 9월 9일(수) 종가 기준으로 작성 시점에 확인한 값이다. 이 글은 작성한 날과 발행되는 날 사이에 시차가 있어 실제 시세와 다를 수 있다. 영업이익률, 순이익 대비 배수, 52주 위치, 배당총액, 연결과 별도의 차액, 예상 대비 미달률은 모두 본문에 적은 값에서 내가 나눠 얻은 역산값이다. 재무 수치는 위즈리포트 화면과 인용한 보도에서 옮겼고, 분기 표는 화면 라벨을 고쳐 다시 세운 것이다. 이 글에는 달러 환산을 쓰지 않았다.
함께 보면 좋은 글
- 한국기업평가 실적: 회사채 발행이 늘어난 해에 매출이 준 이유
- 씨젠 자사주 소각: 1,737억은 영업이익에서 나오지 않았다
- 일진전기 EPS: 순이익은 세 배, 주당 몫은 증자로 덜 늘었다