JYP 2분기 실적: 매출이 줄어든 두 부문이 전체의 54%
나는 이 회사를 음반 파는 회사로 알고 있었다. 아이돌 그룹을 만들고, 앨범을 찍고, 그 앨범이 몇 장 나갔는지로 분기가 정해지는 회사. JYP 주가를 볼 때도 나는 앨범 판매량을 먼저 찾아봤다. 2026년 8월 14일(금) 회사가 올린 2분기 실적발표 노트를 열고 부문별 매출 다섯 줄을 세로로 늘어놓은 다음, 나는 그 전제를 지웠다. 음반은 늘었는데 회사 전체는 줄었기 때문이다.
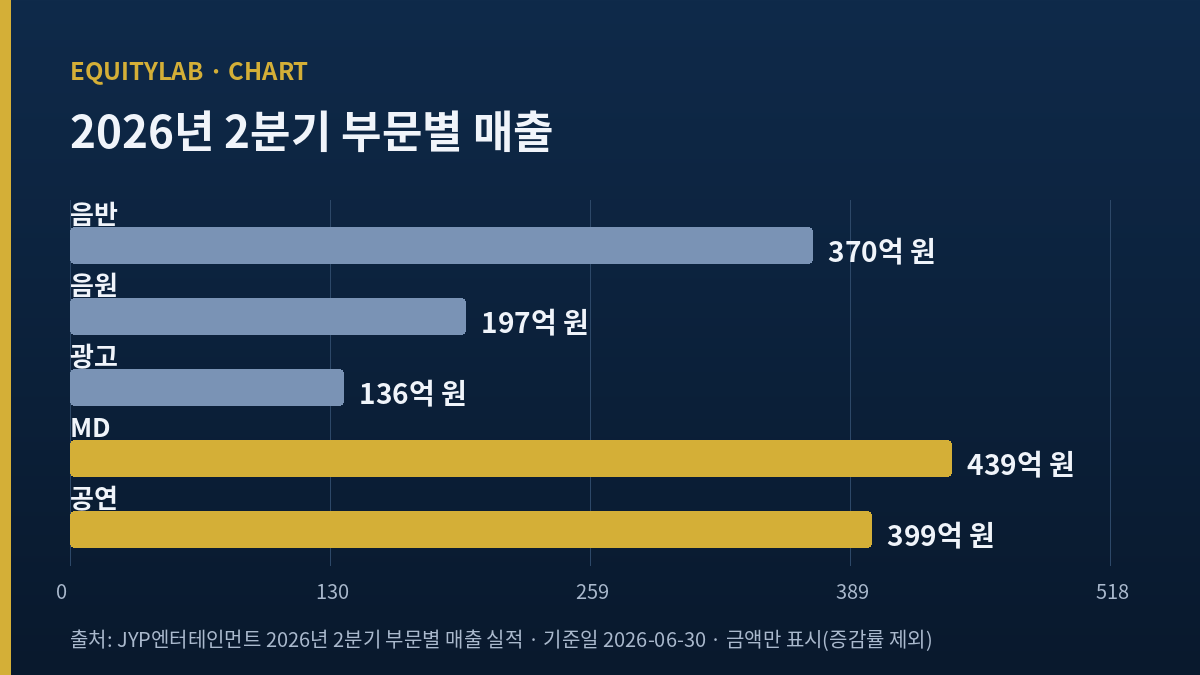
2026년 2분기 부문별 매출과 그 부호 (전년 동기 대비)
① 음반 370억 원 +36.7% — 늘었다
② 음원 197억 원 +71.6% — 늘었다
③ 광고 136억 원 +20.5% — 늘었다
④ MD 439억 원 −34.5% — 줄었다
⑤ 공연 399억 원 −35.7% — 줄었다
늘어난 셋의 합 703억 원, 줄어든 둘의 합 838억 원. 다섯 줄 합계 1,541억 원 기준으로 줄어든 둘이 54.38%다. 같은 분기 연결 총매출은 1,831억 4,300만 원이고, 다섯 줄 합계는 그 84.14%에 해당한다. 나머지 15.86%(290억 4,300만 원)의 내역은 이 노트에 없다.
목차
JYP 주가 앞에 놓인 2026년 2분기 다섯 줄
부문별 수치는 회사가 직접 낸 것이다. JYP엔터테인먼트가 2026년 8월 14일(금) 홈페이지 IR 자료실에 올린 「26년 2분기 실적발표 노트」에 음반·음원·MD·공연·광고 다섯 부문의 매출과 전년 동기 대비 증감률이 실려 있다. 증감률까지 회사가 표기한 값이고, 나는 그 다섯 개를 옮겨 적은 다음 더하고 나눠 봤을 뿐이다.
먼저 눈에 걸린 것은 부호가 셋 대 둘로 갈렸다는 사실이 아니었다. 갈린 것 자체는 흔하다. 걸린 것은 줄어든 쪽이 더 무겁다는 점이다. 늘어난 셋(음반·음원·광고)을 다 합쳐도 703억 원이고, 줄어든 둘(MD·공연)만 838억 원이다. 다섯 줄 합계 1,541억 원을 분모로 놓으면 줄어든 둘이 54.38%, 늘어난 셋이 45.62%다. 분모를 연결 총매출 1,831억 4,300만 원으로 바꾸면 줄어든 둘의 비중은 45.76%로 내려간다. 어느 분모를 쓰느냐로 값이 달라지므로, 이 글에서 54.38%라고 적을 때는 언제나 다섯 줄 합계가 분모다.
역산해 보니 줄어든 금액이 전체 감소액보다 컸다
회사가 준 것은 이번 분기 금액과 증감률뿐이다. 전년 동기 금액은 안 줬으므로 나는 역산했다. MD 439억 원을 0.655로 나누면 670억 2,300만 원, 공연 399억 원을 0.643으로 나누면 620억 5,300만 원이다. 두 부문의 지난해 2분기 합은 1,290억 7,600만 원이고, 올해 838억 원이니 감소액은 452억 7,600만 원이다. 여기서 나온 값은 전부 역산이고, 회사가 준 증감률이 소수 한 자리까지만 표기돼 있어 억 원 단위 끝수에는 오차가 있다.
그런데 같은 분기 연결 총매출은 2,158억 3,200만 원에서 1,831억 4,300만 원으로 326억 8,900만 원 줄었다. 두 부문에서 빠진 452억 7,600만 원이 전체 감소액보다 125억 8,700만 원 더 크다. 산수로는 나머지 부문이 그만큼 메웠다는 뜻이다. 실제로 늘어난 셋의 증가액을 같은 방식으로 역산하면 204억 6,700만 원(음반 +99억 3,300만, 음원 +82억 2,000만, 광고 +23억 1,400만)이고, 여기서 125억 8,700만 원을 빼면 78억 8,000만 원이 남는다. 부문표에 없는 나머지 매출을 따로 계산하면 369억 2,600만 원에서 290억 4,300만 원으로 78억 8,300만 원 줄었다. 두 경로가 300만 원 차이로 만난다. 그 300만 원은 회사가 증감률을 소수 한 자리까지만 준 데서 나오는 반올림 오차이고, 그 정도면 이 부문표를 계속 써도 된다고 나는 판단했다.
숫자가 서로 맞는지부터 확인했다
부문표를 믿기 전에 나는 회사가 낸 총액과 공시 재무제표가 같은 값을 가리키는지부터 봤다. 2026년 8월 12일(수) 나온 잠정 실적을 디지털투데이가 보도한 수치는 2분기 연결 매출 1,831억 4,300만 원, 영업이익 309억 9,800만 원, 순이익 216억 6,100만 원이다. 전자공시 기반 분기 재무 데이터에서 단일분기로 끊어낸 값도 같은 곳을 짚는다.
| 구분(연결, 억 원) | 2026년 2분기 | 2025년 2분기 | 증감(역산) |
|---|---|---|---|
| 매출 | 1,831.43 | 2,158.32 | −15.15% |
| 영업이익 | 309.98 | 529.09 | −41.41% |
| 순이익 | 216.61 | 362.59 | −40.26% |
| 지배주주 순이익 | 218.20 | 364.32 | −40.11% |
출처: 전자공시 분기보고서 기반 분기 재무 자료(2026년 2분기 접수번호 20260814003204)에서 누적값을 단일분기로 환산. 증감률은 내가 두 값으로 역산한 것이다. 회사 잠정 공시를 옮긴 언론 보도치는 −15.1% / −41.4% / −40.3% / −40.1%인데, 내 역산값을 소수 한 자리로 줄이면 네 개가 그대로 나온다.
상반기 세 줄은 방향도 크기도 달랐다
분기 하나만 보면 오해할 수 있어서 반기로도 세어 봤다. 2026년 상반기 연결 매출은 3,691억 200만 원으로 지난해 상반기 3,565억 9,100만 원보다 3.51% 늘었다. 같은 기간 영업이익은 725억 3,600만 원에서 643억 7,200만 원으로 11.26% 줄었고, 순이익은 1,055억 3,900만 원에서 535억 6,500만 원으로 49.25% 줄었다. 세 줄이 각각 다른 방향과 다른 크기로 움직인 반기다.
순이익 낙폭이 유독 큰 이유는 지난해 상반기 쪽에 있다. 2025년 상반기에는 순이익 1,055억 3,900만 원이 영업이익 725억 3,600만 원보다 330억 원 넘게 컸다. 올해 상반기에는 순이익이 영업이익보다 108억 원가량 작다. 그 사이에서 무엇이 뒤집혔는지는 영업 밖 손익 계정을 열어야 알 수 있는데, 나는 그 내역을 확인하지 못했다. 확인 못 한 것을 추정으로 메우지 않고, 순이익 −49.25%라는 숫자를 이 글의 논지에서 빼기로 했다. 내가 쓰는 것은 매출과 영업이익 두 줄이다.
JYP 주가가 2026년 8월에 겪은 일
실적은 2026년 8월 12일(수)에 나왔고, 보도된 바로는 주가가 다음 거래일인 8월 13일(목)에 11.20% 내렸다. 그리고 같은 주에 다른 뉴스가 겹쳤다. 트와이스 멤버 정연이 재계약을 하지 않고 다른 소속사와 전속계약을 맺었다는 보도가 8월 10일(월)에 나왔고, 채영도 회사를 떠난다는 소식이 8월 13일(목) 파이낸셜뉴스로 이어졌다. 두 사람 모두 그룹 활동은 계속한다는 입장이다. 트와이스 전속계약의 정확한 만료일을 명시한 기사는 찾지 못했다.
한국경제가 2026년 8월 21일(금) 정리한 바로는 7월 1일 5만 3,200원이던 주가가 8월 20일(목) 4만 100원까지 24.62% 내렸다. 같은 기간 에스엠은 1.77% 올랐고 와이지는 8.41% 내렸다. 업종이 통째로 밀린 게 아니라 이 종목이 더 밀렸다는 뜻이다.
| 항목 | 값 | 비고 |
|---|---|---|
| 종가 | 40,050원 | 2026년 8월 26일(수) |
| 시가총액 | 1조 4,231억 원 | 주식수 35,533,084주 기준 |
| 250거래일 고가·저가 | 88,500 / 38,150원 | 수정종가 기준 |
| 고가 대비 · 저가 대비 | −54.75% / +4.98% | 위 종가로 재계산(역산) |
| 1개월 · 12개월 | −14.79% / −51.75% | 수정주가 기준 등락률 |
| 부채비율 · 외국인 비중 | 34.01% / 14.50% | 2026년 2분기 말 · 8월 26일(수) |
출처: 키움 데이터 기반 지표 DB(가격 갱신 2026-08-26) 및 알파스퀘어 교차 확인. 고가·저가 대비 두 값은 화면이 제시한 45.3%·−54.7%·+5.0% 대신 본문 표의 종가 40,050원으로 내가 다시 계산한 값이다. 발행주식수는 지표 DB가 35,533,084주, 알파스퀘어와 회사 IR 페이지가 35,532,492주로 592주(0.0017%) 갈린다. 시가총액은 두 주식수 어느 쪽으로 곱해도 억 원 단위에서 1조 4,231억 원과 1조 4,230억 원으로 갈리는 수준이라, 나는 억 원 단위까지만 쓴다.
화면의 배수를 그대로 옮기지 않은 이유
지표 화면은 이 종목의 주가수익배수를 8.86배로 준다. 그런데 같은 화면의 매출 8,219억 원·영업이익 1,552억 원·순이익 1,606억 원은 2025 회계연도 연간 확정치와 원 단위까지 같은 값이다. 네 개 분기를 더한 값이 아니라 지난해 한 해라는 뜻이다. 실제로 2025년 3분기부터 2026년 2분기까지 네 분기 지배주주 순이익을 더하면 1,086억 3,300만 원이고, 이 값으로 다시 세면 배수는 13.10배가 된다. 어느 쪽이 옳다고 말하려는 게 아니라, 화면에 붙은 배수의 분모가 지금이 아니라 지난해라는 사실만 적어 둔다. 이 글의 논지는 배수 위에 서 있지 않으므로 여기서 더 파지 않았다.
JYP 주가에 붙어 있는 것은 일정표였다
공연과 MD가 왜 같이 줄었는지는 부문표만 봐서는 안 나온다. 나는 투어 일정을 옆에 놓고서야 두 줄이 왜 한 몸으로 움직였는지 이해했다. 음반과 음원은 아티스트가 어디에 있든 팔린다. 공연은 사람이 무대에 서야 생기고, MD는 그 무대 옆에서 대부분 팔린다. 이 회사에서 이익률이 가장 크게 흔들리는 두 줄이 하필 아티스트의 물리적 일정에 묶여 있다.
2분기에 실제로 있었던 일은 이렇다. 트와이스의 「THIS IS FOR」 월드투어가 2026년 7월 10일(금)부터 12일(일)까지 서울 KSPO DOME 공연으로 마무리됐다. 회사 IR 노트 기준 이 투어는 44개 지역 81회 규모였다. 그 뒤를 이어받은 스트레이키즈의 「RUN IT」 투어는 2026년 7월 25일(토) 서울에서 시작해 스타뉴스가 2026년 7월 2일(목) 정리한 일정 기준으로 Part 1이 9개 도시 18회다. 도쿄 8월 29일(토)·30일(일), 나고야 9월 5일(토)·6일(일), 오사카 9월 19일(토)·20일(일)이 그 안에 들어 있다.
끝난 투어와 시작한 투어를 같은 잣대로 비교하면 안 된다
81회와 18회를 나란히 놓으면 4.5배 차이지만, 나는 이 비교를 논지의 근거로 쓰지 않는다. 81회는 끝난 투어의 최종 집계이고 18회는 진행 중인 투어의 Part 1 발표분이다. 끝난 숫자와 굴러가는 숫자를 나란히 놓는 건 단위가 다른 비교다. 트와이스 투어도 처음부터 81회로 발표되지 않았다. 내가 쓰는 것은 배수가 아니라 2분기라는 창 안에서 큰 투어가 마무리 국면이었고 다음 투어는 아직 시작 전이었다는 시점 사실 하나뿐이다. 2026년 3분기에는 그 창에 도쿄 2회·나고야 2회·오사카 2회가 들어간다.
회사도 같은 설명을 한다. 실적발표 노트에서 2분기 감소의 이유로 지난해 같은 분기가 스트레이키즈 대규모 투어 시즌이었다는 점을 들었다. 나는 이 설명을 반박할 근거를 못 찾았고, 부문표의 모양도 이 설명과 어긋나지 않는다. 회차와 매출이 같은 방향으로 안 움직이는 사례는 스튜디오드래곤을 봤을 때도 나왔는데, 그쪽은 회차가 늘어도 회당 단가가 내려간 경우였다. 이쪽은 회차 자체가 분기 사이에서 비어 있던 경우다. 같은 콘텐츠 업종이라도 빈칸이 생기는 지점이 다르다.
JYP 주가를 두고 실명 시각이 갈렸다
2026년 7월 하순부터 8월 중순까지 실명 애널리스트들이 제시 금액을 연달아 내렸다. 그런데 내가 확인한 범위에서 투자의견을 내린 곳은 한 곳도 없었다. 금액만 내리고 의견은 매수를 유지한 조합이다.
- SK증권 박준형 연구원은 2026년 7월 21일(화)에 9만 2,000원에서 7만 5,000원으로, 다시 8월 13일(목)에 6만 6,000원으로 두 번 내렸다. 8월 13일(목) 자료에서 2026년 연간 추정도 매출 8,483억 원, 영업이익 1,628억 원으로 각각 4.8%·9.4% 하향했다.
- 한국투자증권 정호윤 연구원은 2026년 7월 28일(화)에 9만 5,000원에서 7만 5,000원으로 내리면서 2026년 영업이익 추정을 1,840억 원에서 1,700억 원으로, 2027년을 2,080억 원에서 1,990억 원으로 낮췄다. 적용 배수도 25배에서 20배로 내렸다.
- 유안타증권 이환욱 연구원은 2026년 8월 13일(목)에 7만 원에서 6만 원으로, iM증권 황지원 연구원은 8월 14일(금)에 8만 원에서 6만 원으로 내렸다.
- 연초 시각은 달랐다. 키움증권 임수진 연구원은 2026년 3월 11일(수)에 10만 원을, LS증권 박성호 연구원은 1월 23일(금)에 9만 1,000원을 제시하면서 2026년 매출 8,301억 원·영업이익 1,713억 원을 봤다.
한국경제가 전한 컨센서스 기준값은 1분기 9만 2,471원에서 3분기 6만 7,389원으로 27.12% 내려왔다. 실적 자체도 시장 추정을 밑돌았다. 유안타증권 집계로 2분기 컨센서스는 매출 2,010억 원·영업이익 381억 원이었고 실제는 1,831억 원·310억 원이었으니, 분모를 컨센서스로 놓았을 때 영업이익은 18.6% 아래에서 끝났다.
같은 사실을 반대로 읽는 줄도 있다
같은 자료 안에 반대 방향이 함께 있다는 점이 나는 더 흥미로웠다. 한국투자증권 정호윤 연구원은 제시 금액을 21% 내리면서 동시에 현재 주가가 밸류에이션 매력이 극대화된 구간에 진입했다고 적었다. 이투데이가 2026년 8월 16일(일) 정리한 집계에 따르면 다올투자증권 임도영 연구원은 2028년부터 역성장이 불가피하다고 경고하면서도 8만 원을 유지했다. 경고와 유지가 한 사람 안에 같이 있다. 반대로 뉴스핌이 전한 SK증권 박준형 연구원의 시각은 스트레이키즈 군 입대와 트와이스 재계약 불확실성을 중장기 부담으로 짚으면서, 활동과 컴백 주기의 가시성이 낮아 보수적 접근이 필요하다고 했다.
JYP 주가에 대한 내 스탠스와 반대편
시가총액 1조 4,231억 원이면 내가 매매 스탠스를 내는 구간 밖이라 관찰로 둔다. 대신 무엇을 보고 있는지는 적어 둔다.
내가 보는 지점은 하나다. 2026년 3분기 보고서에서 공연과 MD 두 부문의 합이 2분기의 838억 원을 넘는가. 3분기에는 도쿄 2회·나고야 2회·오사카 2회가 창 안에 들어간다. 무대가 다시 돌아왔는데도 두 줄의 합이 838억 원을 못 넘으면, 나는 이 감소를 일정 공백이 아니라 다른 것으로 다시 읽어야 한다. 3분기 보고서 법정 제출기한은 2026년 11월 15일(일)이고, 그날이 일요일이라 실제 공시는 11월 16일(월) 이후가 된다.
그리고 이 글이 무너질 수 있는 지점을 아래에 늘어놓는다. 열한 개다.
- 가장 아프다. 다섯 부문의 경계는 회사가 정한다. 투어 현장에서 파는 상품이 MD로 잡히는지 공연으로 잡히는지, 음원 유통 수수료가 어느 줄에 들어가는지 나는 확인하지 못했다. 라벨이 바뀌면 54.38%도 같이 바뀐다.
- 다섯 줄 합계가 총매출의 84.14%뿐이다. 나머지 15.86%의 내역을 모르는 채로 비중을 말했다.
- 전년 동기 부문 금액은 전부 역산이다. 회사가 준 증감률이 반올림돼 있어 억 원 단위 끝수에 오차가 있다.
- 2분기 실적은 회사가 투자자 편의를 위해 제공한 잠정치이고, 회사 스스로 실제 실적과 차이가 날 수 있다고 밝혔다.
- 앨범 「THIS & THAT」을 두고 어떤 기사는 정규앨범, 다른 곳은 미니 10집이라고 쓴다. 나는 어느 쪽이 맞는지 확정하지 못해 본문에서 앨범 종류를 적지 않았다.
- 2026년 8월 13일(목) 종가를 4만 850원으로 쓴 기사와 4만 8,850원으로 쓴 기사가 갈린다. 8월 26일(수) 종가 40,050원과 250거래일 저가 38,150원에 비추면 앞쪽이 정합이라, 나는 그날 종가 자체를 본문에 안 썼다.
- 발행주식수가 지표 DB와 회사 IR 페이지 사이에서 592주 갈린다.
- 자기주식이 2,399,433주(6.75%)라는 값은 2026년 2월 4일(수) 보도 시점 기준이다. 그 뒤 변동은 확인하지 못했다.
- 최대주주 지분율 15.95%는 집계 사이트 값이고 기준일 표기가 없다. 티어가 낮아 본문 논지에는 안 썼다.
- 트와이스 전속계약 만료일, 3분기 실적 발표 예정일, 이 회사의 신용등급 — 셋 다 끝내 확인하지 못했다.
- 순이익이 반기 −49.25%인데 나는 그 원인을 설명하지 못한 채 논지에서 뺐다. 뺐다고 사라지는 숫자가 아니다.
합계를 먼저 세고 총액은 나중에 봤다
순서가 거꾸로였다. 나는 부문 다섯 개를 더해 1,541억 원을 만들고, 그 안에서 54.38%라는 비중을 뽑은 뒤에야 연결 총매출 1,831억 4,300만 원을 옆에 놓아 봤다. 두 값이 다르다는 걸 그때 알았다. 만약 총액을 먼저 봤다면 비중을 쓰기 전에 분모를 어느 쪽으로 할지부터 정했을 것이고, 이 글의 문장 몇 개는 달라졌을 것이다. 다섯 개를 더할 수 있다는 사실이 그 다섯 개가 전부라는 뜻은 아니었는데, 나는 더할 수 있다는 것만 먼저 확인하고 넘어갔다. 부문표를 볼 때는 합계보다 총액을 먼저 봐야 한다는 걸 이번에 배웠다.
함께 읽을 글: 같은 업종에서 7월에도 한 번, 다른 업종에서 본 적, 펄어비스 실적 전망: 회사가 연간 매출을 1,692억 낮췄다, SBS 주가 전망: 방송법이 그은 세 가지 선