LG디스플레이 실적: 2분기만 다섯 해 연속 적자
나는 실적이 들쭉날쭉한 회사를 만나면 연도순으로 세로로 읽지 않는다. 같은 분기끼리 가로로 세워 놓고 부호가 반복되는지부터 본다. 이 습관은 계절을 타는 제조업에서 몇 번 쓸모가 있었고, 그래서 LG디스플레이 주가를 열어 보기 전에 나는 이 회사의 분기 손익부터 그렇게 늘어놓았다. 2026년 9월 2일 수요일 종가는 9,010원이었고, 시가총액은 4조 5,050억 원이었다.
결과는 내가 기대한 것보다 깔끔했다. 2022년부터 2026년까지 다섯 해의 2분기가 전부 영업 적자였다. 그런데 그 다음에 확인한 것이 이 글의 이유가 됐다. 다섯 번째 적자는 앞의 네 번과 같은 곳에서 오지 않았다.
내가 같은 칸을 다섯 번 채워서 얻은 것
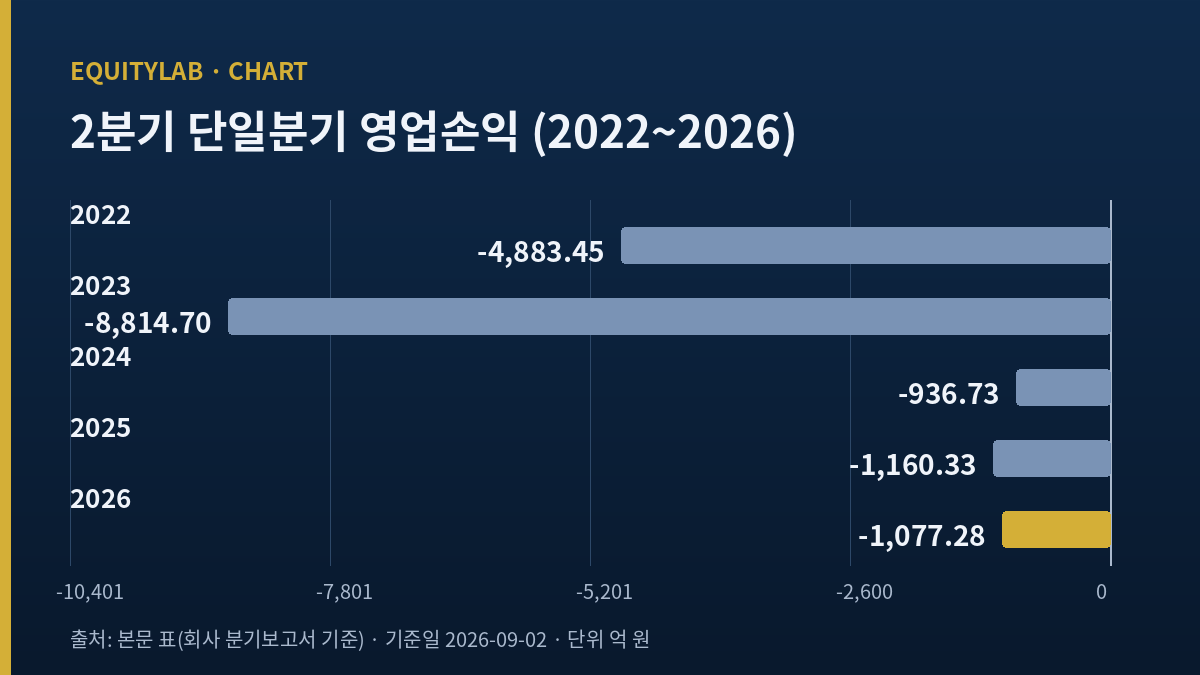
2분기 영업손익 → 2022년 -4,883.45억 원
2분기 영업손익 → 2023년 -8,814.70억 원
2분기 영업손익 → 2024년 -936.73억 원
2분기 영업손익 → 2025년 -1,160.33억 원
2분기 영업손익 → 2026년 -1,077.28억 원
왼쪽 칸은 다섯 줄이 전부 같다. 갈리는 것은 오른쪽뿐이다. 그리고 맨 아래 한 줄은 회사가 밝힌 일회성 비용 약 2,400억 원을 빼면 1,322.72억 원 흑자가 된다. 나는 이 다섯 줄을 계절성으로 읽지 않기로 했다.
목차
LG디스플레이 주가를 보기 전에 같은 분기끼리 가로로 세워 봤다
분기 손익은 전자공시 연결 기준 단일분기 값으로 세웠다. 분기보고서의 유량 항목은 누계로 실리기 때문에 앞 분기 누계를 빼서 단일분기를 만들어야 하고, 4분기는 연간에서 3분기 누계를 뺀 계산값이다. 아래 다섯 줄은 그 절차를 거친 값이다.
2분기만 따로 뽑은 다섯 해
| 사업연도 | 2분기 매출 | 2분기 영업손익 |
|---|---|---|
| 2022년 | 5조 6,073.18억 원 | -4,883.45억 원 |
| 2023년 | 4조 7,385.71억 원 | -8,814.70억 원 |
| 2024년 | 6조 7,081.99억 원 | -936.73억 원 |
| 2025년 | 5조 5,869.56억 원 | -1,160.33억 원 |
| 2026년 | 5조 6,120.63억 원 | -1,077.28억 원 |
다섯 해의 2분기 영업손실을 더하면 1조 6,872.49억 원이고 평균은 3,374.50억 원이다. 평균이 실제 어느 해와도 닮지 않았다는 점이 먼저 눈에 들어온다. 가장 큰 적자였던 2023년(-8,814.70억 원)은 가장 작았던 2024년(-936.73억 원)의 9.41배다. 같은 부호가 다섯 번 반복됐지만 크기는 아홉 배 넘게 벌어져 있다.
나는 여기서 한 번 멈췄다. 부호만 보고 규칙을 만들려던 참이었는데, 크기가 이렇게 벌어지면 그 규칙은 「2분기에는 적자가 난다」가 아니라 「2분기에 적자가 난 해가 다섯 번 있었다」에 가깝다. 두 문장은 전혀 다른 주장이다.
LG디스플레이 주가에 반영된 나머지 세 분기는 부호가 흔들린다
2분기만 보고 계절성을 말하려면 다른 분기가 그렇지 않다는 것을 확인해야 한다. 그래서 1분기·3분기·4분기도 같은 방식으로 세웠다.
네 분기의 부호를 나란히 세운 결과
| 분기 | 2022년 | 2023년 | 2024년 | 2025년 | 2026년 |
|---|---|---|---|---|---|
| 1분기 | +383.46억 | -10,983.58억 | -4,694.32억 | +334.64억 | +1,467.19억 |
| 2분기 | -4,883.45억 | -8,814.70억 | -936.73억 | -1,160.33억 | -1,077.28억 |
| 3분기 | -7,593.06억 | -6,620.80억 | -805.99억 | +4,310.37억 | 미도래 |
| 4분기 | -8,757.42억 | +1,317.44억 | +831.08억 | +1,685.09억 | 미도래 |
1분기는 흑자 세 번에 적자 두 번이고, 4분기는 적자 한 번에 흑자 세 번이다. 3분기는 세 해 연속 적자였다가 2025년에 4,310.37억 원 흑자로 돌아섰다. 부호가 다섯 해 내리 같은 분기는 2분기 하나뿐이다. 이 표를 만들기 전까지 나는 3분기도 비슷할 것이라고 생각했는데, 2025년 3분기가 이 회사의 최근 5년 단일분기 최대 흑자였다.
그래서 「2분기가 약하다」는 문장은 표 위에서는 성립한다. 문제는 그 문장이 무엇을 예측하게 해 주느냐다.
다섯 번째 적자는 앞의 네 번과 같은 곳에서 오지 않았다
2026년 7월 22일 실적 발표에서 회사는 2분기 매출 5조 6,121억 원, 영업손실 1,077억 원, 당기순손실 4,188억 원을 냈다고 밝혔다. 같은 발표에서 회사는 희망퇴직을 포함한 인력 운영 효율화 비용으로 약 2,400억 원이 일회성으로 반영됐다고 설명했고, 이를 제외한 사업 성과는 흑자였다고 덧붙였다. 디일렉이 옮긴 컨퍼런스콜 전문과 데일리안 보도가 같은 숫자를 전한다.
단순 산술이다. 영업손실 1,077.28억 원에 2,400억 원을 더하면 1,322.72억 원 흑자다. 다섯 번째 줄만 부호가 뒤집힌다.
앞의 네 번은 어디서 왔나
2025년 2분기는 성격이 또 달랐다. 그해 컨퍼런스콜에서 회사는 2분기 매출 5조 5,870억 원, 영업손실 1,160억 원, 당기순이익 8,907억 원을 발표했다. 영업에서 1,160억 원을 잃은 분기에 순이익이 8,907억 원 났다는 뜻이고, 회사는 그 이유를 외환 손익 개선과 광저우 액정 공장 지분 매각 이익 등 기타손익으로 설명했다. 영업손익 한 줄만 놓고 보면 2025년 2분기와 2026년 2분기는 닮았지만, 그 아래 줄은 정반대다.
2022년과 2023년 2분기는 액정 패널 가격이 무너지던 국면이고, 그 두 해는 2분기뿐 아니라 거의 모든 분기가 적자였다. 2024년 2분기 적자는 936.73억 원으로 다섯 해 중 가장 작다.
정리하면 다섯 번의 같은 부호 뒤에는 판가 붕괴, 판가 붕괴, 소폭 적자, 기타손익이 뒤집은 분기, 일회성 비용이 만든 적자가 각각 놓여 있다. 나는 이 다섯을 한 가지 원인으로 설명할 근거를 찾지 못했다. 그래서 이 표를 예측 도구로 쓰지 않는다. 표는 남겨 두되, 그 표에서 다음 분기를 끌어내지는 않는다는 뜻이다.
LG디스플레이 주가와 영업이익 사이에서 사라진 1조 335억
2026년 상반기 누계는 매출 11조 1,461억 원, 영업이익 389.91억 원이다. 지난해 상반기는 영업손실 825.69억 원이었으니 영업 단계에서는 1,215.60억 원이 좋아졌다. 5년 만의 상반기 흑자라는 표현이 여러 매체에 실렸고, 그 표현 자체는 맞다.
그런데 같은 반년의 지배주주 순손익은 마이너스 9,753.32억 원이다. 지난해 상반기 지배주주 순이익 6,030.87억 원과 견주면 1조 5,784.19억 원이 나빠졌다. 영업 단계에서 1,215.60억 원이 좋아지는 동안 순손익 단계에서 1조 5,784.19억 원이 나빠졌다는 말이다.
그 사이에 놓인 이자비용
연결 기준 상반기 영업이익 389.91억 원과 연결 당기순손실 9,945.45억 원 사이의 간격은 1조 335.36억 원이다. 같은 반기 이자비용이 9,011.37억 원이다. 이 한 항목이 간격의 87.19퍼센트를 설명한다. 지표 화면의 이자보상배율 0.04도 389.91 나누기 9,011.37로 재현된다. 다만 그 화면은 나누는 쪽에 어떤 이자비용을 넣었는지를 미상으로 표시하고 있어서, 나는 이 배율을 논지의 근거가 아니라 재현 확인용으로만 썼다.
이자비용은 방향도 문제다. 2025년 상반기 이자비용은 7,745.58억 원이었고 2026년 상반기는 9,011.37억 원이다. 1,265.79억 원, 비율로는 16.34퍼센트 늘었다. 같은 기간 총부채는 2025년 6월 말 20조 3,856.10억 원에서 2026년 6월 말 19조 8,509.53억 원으로 5,346.57억 원, 2.62퍼센트 줄었다. 빚은 줄었는데 이자는 늘었다. 회사가 발표한 2026년 2분기 말 총차입금은 13조 3,960억 원, 순차입금은 11조 9,440억 원, 부채비율은 260퍼센트다.
이 대목에서 나는 심텍 편을 떠올렸다. 거기서는 주가가 오른 것이 순손실의 이유였고, 여기서는 빌린 돈의 값이 순손실의 이유다. 영업이익 한 줄만 보고 회사의 상태를 판정할 수 없다는 점에서는 같은 자리다.
내 읽기를 무너뜨리는 것들
관망이라는 스탠스는 반대편이 없으면 그냥 자료가 없다는 뜻이다. 내 읽기를 정면에서 반박하는 항목을 먼저 놓는다.
첫째. 회사는 2026년 3분기 면적당 판가가 전분기 대비 10퍼센트 후반 수준으로 오를 것이라고 밝혔다. 2026년 2분기 면적당 판가는 회사가 달러로 밝힌 1,079달러였고 출하면적은 360만 제곱미터였다. 판가가 그만큼 오르면 영업 단계는 내가 본 것보다 빨리 좋아진다.
둘째. 대신증권 박강호는 2026년 7월 23일 자료에서 3분기 영업이익 4,359억 원, 하반기 영업이익 8,488억 원을 추정했다. 이 값이 맞으면 다섯 해 연속 2분기 적자라는 표는 다음 분기 판단에 아무 도움이 되지 않는다.
셋째. 매출에서 유기발광다이오드 패널이 차지하는 비중은 2026년 2분기에 57퍼센트로, 전년 동기 56퍼센트에서 1퍼센트포인트 올랐다. 제품군별로는 정보기술 36퍼센트, 모바일과 기타 32퍼센트, 텔레비전 21퍼센트, 차량용 11퍼센트다. 액정 시절의 손익 구조로 이 회사를 읽으면 틀린다.
넷째. 허프포스트코리아가 인용한 나이스신용평가는 애플의 공급망 다변화 전략을 감안할 때 두 번째 공급자가 이 회사가 될 가능성이 높다고 봤다. 북미 전략 고객향 물량은 두 증권사가 모두 하반기 개선의 첫 번째 근거로 든 항목이다.
다섯째. 2026년 2분기 상각전영업이익은 8,720억 원, 그 마진은 15.5퍼센트다. 감가상각 부담이 큰 장치산업에서 영업이익 한 줄만 보는 것이 늘 옳지는 않다.
여섯째. 자산 효율은 개선됐다. 총자산은 2022년 말 35조 6,860.19억 원에서 2025년 말 26조 9,167.00억 원으로 24.574퍼센트 줄었는데, 같은 3년 동안 연간 매출은 26조 1,517.81억 원에서 25조 8,100.82억 원으로 1.307퍼센트만 줄었다. 자산을 4분의 1 덜어 내는 동안 매출은 거의 그대로였다.
반대로 내 관망 쪽에 서는 항목도 적어 둔다. 삼성증권 장정훈은 연간 실적을 기존 추정 대비 15퍼센트 하향하면서 하반기에 고객사가 패널 가격 인하를 압박할 가능성을 배제하기 어렵다고 했고, 신한투자증권 박현우는 당초 전망보다 이익 가시성이 낮아졌다고 적었다. 회사 최고재무책임자 김성현도 3분기에 반도체 이슈와 지정학 이슈, 그에 따른 원자재 가격 상승 이슈를 불확실 요소로 들었다.
LG디스플레이 주가 화면의 배수는 어느 해의 이익을 쓰고 있나
지표 화면의 주가수익배수는 19.91이다. 적자를 낸 반년을 방금 확인한 뒤라 이 값이 어디서 왔는지 확인해야 했다. 시가총액 4조 5,050억 원을 19.91로 나누면 2,262.68억 원이 나온다. 2025 사업연도 지배주주 순이익이 2,263.12억 원이다. 차이는 0.02퍼센트다.
화면 값이 어느 기간을 쓰는지 하나씩 확인한 결과
| 화면 값 | 내 재계산 | 차이 | 어느 기간인가 |
|---|---|---|---|
| 주가수익배수 19.91 | 45,050억 ÷ 2,263.12억 = 19.906 | 0.02% | 2025 사업연도 지배주주 순이익 |
| 주당순자산 13,208원 | 6조 6,041.24억 ÷ 5억 주 = 13,208.248원 | 0.0019% | 2025 사업연도 말 지배주주지분 |
| 주가순자산배수 0.68 | 45,050억 ÷ 6조 6,041.24억 = 0.6821 | 재현 | 2025 사업연도 말 지배주주지분 |
| 자기자본이익률 3.4 | 2,263.12억 ÷ 평잔 6조 5,731.93억 = 3.443% | 재현 | 2024·2025 사업연도 말 평잔 |
| 부채비율 259.5 | 19조 8,509.53억 ÷ 7조 6,496.43억 = 259.50% | 재현 | 2026년 6월 말 연결 |
다섯 줄 가운데 넷이 2025 사업연도 또는 그 기말을 쓰고, 마지막 한 줄만 2026년 6월 말을 쓴다. 한 화면 안에 기간이 둘 섞여 있다는 뜻이다. 특히 주가수익배수 19.91이 기대게 되는 2,263.12억 원은 이미 2026년 상반기 지배주주 순손실 9,753.32억 원에 4.31배로 지워진 값이다. 나는 이 배수를 이 회사의 현재 상태로 읽지 않는다.
주가순자산배수도 같은 성질이다. 2026년 6월 말 지배주주지분 6조 3,010.08억 원으로 다시 계산하면 0.7150이 된다. 주가가 한 푼도 움직이지 않아도 자본이 준 만큼 배수는 올라간다. 반년 사이 자본은 3,031.16억 원 줄었고, 그 결과로 배수는 4.81퍼센트 올라간 셈이다.
LG디스플레이 주가가 서 있는 자리
가격은 2026년 9월 2일 수요일 종가 9,010원을 기준으로 쓴다. 키움 데이터 기준이며, 이 글에 실린 배수와 시가총액은 전부 이 종가에서 나왔다.
250거래일 고저 안에서의 위치
| 항목 | 값 | 검산 |
|---|---|---|
| 2026년 9월 2일 종가 | 9,010원 | 시가총액 4조 5,050억 원과 5억 주로 역산 일치 |
| 250거래일 고가 | 17,950원 | 라벨은 수정주가 250일인데 종가인지 장중가인지는 확인하지 못했다 |
| 250거래일 저가 | 8,120원 | 같은 라벨 |
| 고가 대비 위치 | 50.2% | 9,010 ÷ 17,950 = 50.19% |
| 저가 대비 상승률 | 11.0% | 9,010 ÷ 8,120 = 10.96% |
고점에서 49.8퍼센트 내려온 자리이고 저점에서는 10.96퍼센트 올라온 자리다. 외국인 지분율은 28.59퍼센트, 신용잔고비율은 0.85퍼센트다.
주식 수 자체의 내력도 적어 둔다. 이 회사는 2023년 12월 18일 이사회에서 상장 후 첫 유상증자를 결의했고, 딜사이트 보도 기준 규모는 1조 3,600억 원, 신주는 약 1억 4,200만 주, 증자 비율은 39.74퍼센트였다. 지금 발행주식수 5억 주는 그 증자를 거친 숫자다. 화면 값이 정확히 5억으로 떨어지는 점이 걸려 확인해 봤는데, 시가총액 4조 5,050억 원이 9,010원과 그 주식 수로 차이 없이 역산된다는 것까지만 확인했다. 자본금 2조 5,000억 원을 5억 주로 나누면 액면 5,000원이 정확히 나온다. 2023년 12월 결의 당시 공시된 예정 발행가는 9,550원이었는데, 최종 확정 발행가는 이번 세션에서 확인하지 못했다. 확인하지 못한 값으로 지금 종가와의 비교를 만들지는 않겠다.
LG디스플레이 주가를 두고 실명 두 곳의 값이 1,780억 갈린다
포워드 추정은 두 곳에서 실명으로 확보했다. 둘 다 이 회사를 좋게 보지만 크기가 다르다.
두 자료의 값과 그 값이 산술로 맞아떨어지는지
| 항목 | KB증권 김동원 | 대신증권 박강호 |
|---|---|---|
| 자료 날짜 | 2026년 4월 30일 | 2026년 7월 23일 |
| 2026년 매출 추정 | 23조 8,810억 원 | 25조 4,100억 원 |
| 2026년 영업이익 추정 | 1조 660억 원 | 8,880억 원 |
| 하반기 영업이익 추정 | 9,638억 원 | 8,488억 원 |
| 제시 값 | 17,000원 | 17,000원 |
두 값을 산술로 확인했다. 대신증권의 하반기 8,488억 원은 2025년 하반기 실측 5,995.46억 원 대비 41.57퍼센트 증가이고, 자료가 적은 41.6퍼센트와 맞아떨어진다. 2026년 영업이익 8,880억 원도 상반기 실적 390억 원에 하반기 8,488억 원을 더한 8,878억 원과 2억 원 차이다. KB증권의 하반기 9,638억 원 역시 5,995.46억 원 대비 60.76퍼센트 증가로, 자료가 적은 61퍼센트와 맞는다. 두 자료 모두 안에서 어긋나지 않는다.
갈리는 것은 크기다. 2026년 영업이익 추정이 1조 660억 원과 8,880억 원으로 1,780억 원, 16.7퍼센트 차이가 난다. 앞의 자료가 2분기 실적 발표 전인 4월 말이고 뒤의 자료가 발표 다음 날이라는 점을 감안하면 방향은 설명된다. 삼성증권 장정훈이 연간 추정을 15퍼센트 하향한 것과도 크기가 비슷하다.
여기서 내가 쓸 수 있는 조건이 하나 나온다. 상반기 영업이익이 389.91억 원으로 확정된 이상 KB증권의 2026년 1조 660억 원이 성립하려면 하반기에 1조 270억 원이 필요하다. 2025년 하반기 5,995.46억 원의 1.713배다. 두 자료의 제시 값이 17,000원으로 같다는 점은 그대로 적어 두되, 나는 그 값을 내 것으로 채택하지 않는다.
LG디스플레이 주가 화면에서 내가 쓰지 않기로 한 값들
원자료로 되짚어 재현되지 않는 값은 본문에서 뺐다. 확인 실패는 빈칸으로 두는 편이 그럴듯한 오수치보다 낫다.
배제한 항목과 그 사유
| 항목 | 화면 값 | 배제 사유 |
|---|---|---|
| 1·3·6·12개월 등락률과 20·60·120일 이동평균 | 제공됨 | 지표 화면의 현재가 9,010원과 시계열 최신가 9,140원이 서로 다르다. 두 기준이 섞이는 계열은 쓰지 않는다 |
| 배당 이력 | 1년 전·2년 전·3년 전 각 500원 | 같은 응답의 전자공시 이력은 마지막 배당을 2021 사업연도 650원으로 적고 배당 가능 여부를 거짓으로 표시한다. 두 값이 충돌한다 |
| 배당수익률 7.21 | 제공됨 | 2021 사업연도 기준값이라 지금 수익률이 아니다 |
| 기업가치 3.2 | 제공됨 | 부채비율 259.5퍼센트인 회사에서 성립할 수 없는 자릿수다 |
| 배당성향 원자료 56.1 | 제공됨 | 배당이 없는 상태에서 어떤 방식으로도 재현되지 않는다 |
상각전영업이익 항목은 화면에서 비어 있는데, 이는 결손이 아니라 전자공시 계정에 감가상각비가 없어서 생기는 정상 상태다. 대신 회사가 발표한 8,720억 원을 반대편 항목에서 인용했고, 그 값의 주체가 회사라는 점을 문장 안에 적었다.
LG디스플레이 주가에 대한 내 스탠스와 이것이 깨지는 조건
시가총액 4조 5,050억 원이면 크기로는 관망을 기본값으로 둘 자리가 아니지만, 내가 관망하는 이유는 크기가 아니라 이 글에서 확인한 두 가지다. 첫째, 영업 단계의 개선이 순손익 단계까지 내려오지 않는다. 반년 동안 그 사이에서 1조 335.36억 원이 사라졌고 그중 87.19퍼센트가 이자비용이다. 둘째, 내가 처음 잡았던 계절성이라는 도구가 이 회사에서 작동하지 않았다.
내 읽기가 깨지는 조건은 넷이다. 확인 시점은 2026년 3분기 보고서이고 법정 제출기한은 2026년 11월 15일이다.
폐기 조건 네 가지
| 번호 | 조건 | 확인 시점 |
|---|---|---|
| 1 | 2026년 3분기 단일분기 영업이익이 4,359억 원을 넘는다 | 2026년 11월 15일까지 제출되는 3분기 보고서 |
| 2 | 2026년 3분기 지배주주 순손익이 흑자로 돌아선다 | 같은 보고서 |
| 3 | 2026년 3분기 이자비용이 4,505.69억 원 아래로 내려온다 | 같은 보고서 |
| 4 | 2027년 2분기가 여섯 번째 영업 적자가 아니다 | 2027년 8월 중순 |
세 번째 조건의 4,505.69억 원은 2026년 상반기 이자비용 9,011.37억 원의 절반이다. 반기 이자비용을 단순히 반으로 나눈 값이므로 계산값이라는 점을 밝혀 둔다. LG화학 편에서 내가 지분가치보다 신용등급을 먼저 봤던 것과 같은 이유로, 이 회사에서도 나는 이익 항목보다 조달 항목을 먼저 본다.
이 글이 틀렸을 때 내가 먼저 지울 문단
이 글은 하나의 도구를 대 보는 것으로 시작했고 그 도구가 안 맞는다는 것을 확인하는 것으로 끝났다. 그러면 남는 문제는 어느 문단이 먼저 무너지느냐다. 순서를 미리 정해 두면 그 시점에 무엇을 손볼지 다시 고민하지 않아도 된다.
가장 먼저 지울 것은 2분기 다섯 해를 세로로 쌓은 표다. 2027년 2분기가 여섯 번째 적자가 아니면 그 다섯 줄은 그냥 다섯 번의 다른 사건이었다는 뜻이고, 표를 남겨 둘 이유가 없다.
두 번째로 지울 것은 화면 배수를 역산한 절이다. 2026년 3분기에 지배주주 순손익이 흑자로 돌아서면 그 배수가 기대는 기간이 바뀌므로 역산 결과 자체가 갱신 대상이 된다.
세 번째로 지울 것은 영업이익과 순손익 사이를 이자비용으로 설명한 절이다. 3분기 이자비용이 4,505.69억 원 아래로 내려오면 그 설명의 무게가 달라진다.
마지막까지 남길 것은 한 문장이다. 2026년 2분기 영업손실 1,077.28억 원은 회사가 밝힌 일회성 비용 약 2,400억 원을 빼면 1,322.72억 원 흑자다. 이 문장은 위의 어느 조건이 발화해도 그대로 참이다. 내가 이 회사에서 확인한 것 가운데 조건에 걸리지 않는 것은 이것 하나뿐이었다.
출처
- 디일렉, LG디스플레이 2026년 2분기 실적발표 컨퍼런스콜 전문 (2026년 7월 22일)
- 디일렉, LG디스플레이 2025년 2분기 실적발표 컨퍼런스콜 전문 (2025년 7월 24일)
- 데일리안, LG디스플레이 2분기 영업손실 1077억원 (2026년 7월 22일)
- 허프포스트코리아, 상반기 턴어라운드와 칩플레이션 (2026년 7월 23일), 삼성증권 장정훈·신한투자증권 박현우 코멘트
- KB증권 김동원, LG디스플레이 하반기 실적 개선 전망 (2026년 4월 30일)
- 대신증권 박강호, LG디스플레이 3Q 턴어라운드 (2026년 7월 23일)
- 딜사이트, LG디스플레이 1조3600억원 규모 유상증자 결의 (2023년 12월 18일)
- LG, 2025년 2분기 실적 발표 자료
분기·연간 재무 수치는 전자공시 연결 재무제표를 적재한 지표 서버에서 가져왔고, 단일분기는 누계에서 앞 분기 누계를 뺀 값이다. 가격과 배수는 키움 데이터 2026년 9월 2일 수요일 종가 기준이며, 지표 갱신 시각은 2026년 9월 2일 오후 5시 2분이다.
함께 보면 좋은 글
- 비에이치 2분기 실적: 주주 몫 순이익은 연결의 3분의 1이다
- 에쓰오일 2분기 실적: 재고 효과를 빼면 1분기보다 컸다
- 카카오페이 PER: 같은 주가에 배수가 세 배 넘게 갈리는 이유