가온전선 실적: 반기 최대 이익에도 현금흐름은 마이너스
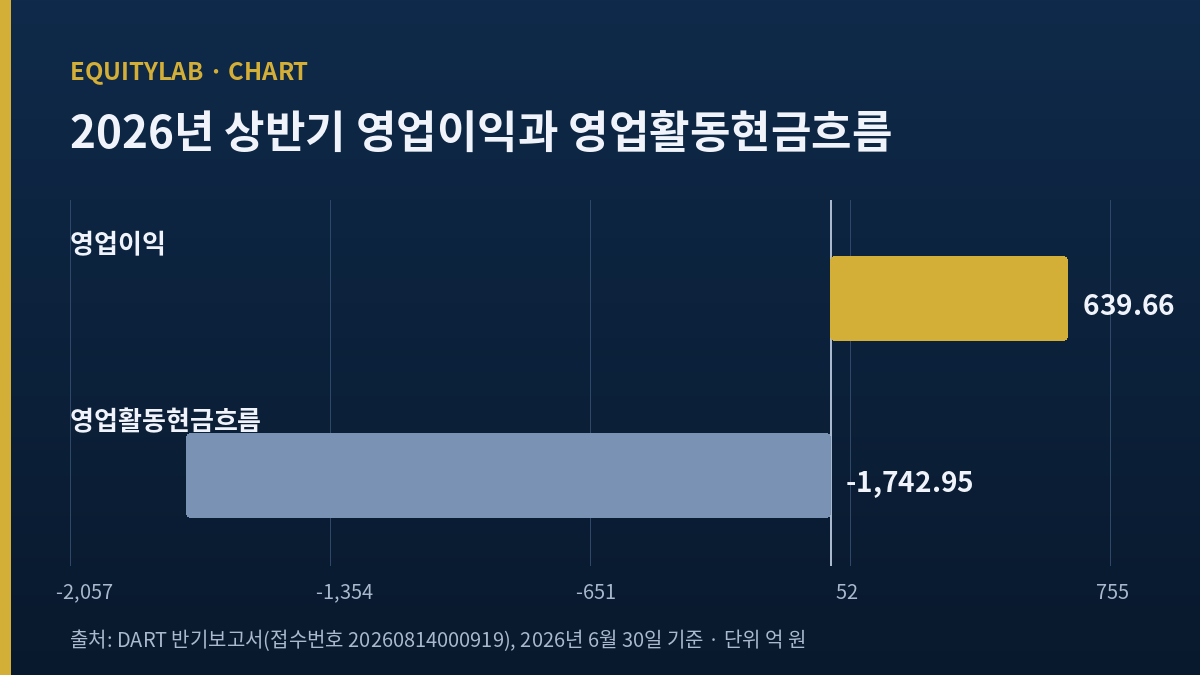
이 회사의 2026년 상반기를 한 문장으로 줄이라고 하면 나는 손익계산서와 현금흐름표 중 하나를 골라야 한다. 손익계산서를 고르면 반기 사상 최대다. 영업이익 639.66억 원(DART 반기보고서, 접수번호 20260814000919). 현금흐름표를 고르면 영업활동현금흐름 -1,742.95억 원이다. 같은 여섯 달, 같은 회사, 같은 보고서다. 가온전선 주가 이야기를 시작하기 전에 이 두 줄을 먼저 적어 둔다.
내가 이 종목을 집은 이유는 크기다. 2026년 9월 3일(목) 종가 208,500원에 발행주식총수 29,777,607주를 곱하면 시가총액 6조 2,086.31억 원(역산)이 된다. 매출 2조 5,456.98억 원(2025년 연결, DART)에 영업이익률 3.11%(역산)인 회사에 붙은 값이다. 나는 이 값이 옳은지 틀린지를 판정하러 온 것이 아니라, 그 값 아래에 무엇이 놓여 있는지 세러 왔다.
이익과 현금. 반기 영업이익 639.66억 원과 반기 영업활동현금흐름 -1,742.95억 원의 격차는 2,382.61억 원이다(역산). 재고 증가 1,116.96억 원이 그 격차의 46.88%를 덮는다. 나머지 1,265.65억 원은 내가 못 덮었다.
메운 통로. 같은 반기에 총부채가 2,368.24억 원 늘었고 자본은 464.60억 원 늘었다(둘 다 역산). 자본 증가는 대체로 벌어서 쌓인 것이고, 이 회사가 상반기에 한 증자는 현금이 한 푼도 들어오지 않는 무상증자였다.
다시 세야 하는 숫자. 1주당 0.8주 무상증자로 6월 30일(화)에 가격을 재는 단위가 1.8분의 1이 됐다. 그 사실이 반영되지 않은 표기를 나는 다섯 곳에서 찾았고, 그중 하나는 이 종목의 「48% 급락」을 맞혔다고 적은 기사였다.
목차
반기 사상 최대라는 말은 손익계산서에서만 참이다
손익계산서에 적힌 것
2026년 상반기 연결 실적은 이렇다. 매출 1조 6,329.66억 원, 영업이익 639.66억 원, 순이익 425.36억 원(전부 DART 반기보고서, 2026년 6월 30일 기준). 전년 동기 대비로는 매출 +27.32%, 영업이익 +41.78%다(둘 다 역산, 비교 대상은 2025년 상반기 매출 1조 2,825.86억 원과 영업이익 451.17억 원). 이코노미스트가 2026년 8월 6일(목) 보도한 수치는 매출 1조 6,330억 원, 영업이익 640억 원, 증감률 +27.3%와 +41.8%였다. 내 계산과 소수점 첫째 자리까지 만난다.
2분기 단독으로는 매출 8,693.90억 원, 영업이익 361.32억 원, 순이익 228.59억 원이다. ZDNet 코리아가 2026년 7월 20일(월) 전한 2분기 영업이익 361억 원과 전년 대비 +55.5%도 내 계산(+55.52%, 역산, 2025년 2분기 단독 232.33억 원 대비)과 맞는다. 여기까지는 어긋나는 데가 없다.
현금흐름표에 적힌 것
같은 반기 영업활동현금흐름은 -1,742.95억 원이다. 영업이익 639.66억 원과 이 값의 차이는 2,382.61억 원(역산)이고, 반기 영업이익의 3.72배(역산)다.
비교는 같은 여섯 달끼리 해야 한다. 2025년 상반기 영업활동현금흐름은 +276.78억 원이었다. 반기 기준으로 2,019.73억 원(역산)이 반대 방향으로 갔다는 뜻이다. 참고로 연간 값은 2025년 +417.39억 원, 2024년 +392.67억 원이었다. 이 회사가 한 해에 벌어들이던 현금 규모를 반기 하나가 넘겨 버렸다.
이 두 줄을 나란히 놓고 나는 한참 앉아 있었다. 이익이 늘었는데 현금이 나가는 조합 자체는 성장하는 제조사에서 흔하다. 문제는 크기다. 반기 영업이익의 3.72배에 해당하는 금액이 순유출이면, 그 반기를 사상 최대라고 부를 때 무엇이 최대인지를 문장 안에 밝혀야 한다. 최대인 것은 손익계산서의 이익이고, 현금흐름표는 그 반대편에 서 있다.
가온전선 주가가 값을 붙인 현금은 1분기에 다 나갔다
두 분기를 갈라 보면
반기 숫자는 누적이다. 나눠 보면 1분기 영업활동현금흐름이 -1,709.31억 원이고 2분기 단독은 -33.64억 원이다. 반기 유출의 98.07%(역산)가 1분기 한 분기에서 났다.
2분기가 균형이라는 말의 기준
여기서 나는 한 번 미끄러졌다. 2분기 단독 -33.64억 원을 처음에 「사실상 균형」으로 읽었다. 그런데 이 회사의 2분기 평년값을 세어 보지 않고 한 말이었다. 2025년 2분기 단독 영업활동현금흐름은 +568.87억 원이다(역산, 2025년 반기 누적 276.78억 원에서 1분기 -292.09억 원을 되돌린 값). 이 회사의 2분기는 원래 현금이 크게 들어오는 분기다.
그 기준에 대면 2026년 2분기는 602.51억 원(역산) 모자란다. 1분기에서 멈춘 것은 유출의 크기이고, 2분기에 들어오던 돈은 돌아오지 않았다. 「1분기에 크게 나갔고 2분기에는 멈췄다」는 서술과 「2분기도 평년 대비 602억 모자랐다」는 서술은 다른 이야기이고, 뒤쪽이 데이터에 맞다.
1분기 유출이 이 회사에 처음 있는 일은 아니다
내 판단을 스스로 깎는 사실을 적는다. 이 회사의 1분기는 원래 현금이 나가는 분기다. 2025년 1분기 영업활동현금흐름은 -292.09억 원이었고 2024년 상반기 누적도 -244.86억 원이었다(둘 다 DART 적재분). 부호 자체는 계절적으로 나타나던 것이다.
다만 이번 1분기 유출은 2025년 1분기의 5.85배(역산)다. 계절성이라는 말로 5.85배를 덮을 수는 없다고 나는 본다. 방향이 아니라 크기가 이번 편의 소재인 이유가 여기 있다.
격차 2,382.61억 원 중 내가 덮은 것과 못 덮은 것
덮은 것: 재고자산이 2025년 12월 31일 2,841.96억 원에서 2026년 6월 30일 3,958.92억 원으로 1,116.96억 원 늘었다(+39.30%, 증가액과 증가율 모두 역산). 이 증가분은 영업이익과 현금흐름의 격차 2,382.61억 원 가운데 46.88%(역산)를 설명한다.
못 덮은 것: 나머지 1,265.65억 원(역산)이 어디서 왔는지 나는 못 봤다. 반기보고서 주석의 운전자본 명세를 읽지 못했고, 감가상각 가산분을 넣으면 이 공백은 오히려 커진다. 그래서 이 글은 「운전자본이 이익을 삼켰다」고 단정하지 않는다. 「이익과 현금이 2,382.61억 원 벌어졌고, 그중 절반이 채 안 되는 부분만 내가 짚었다」가 내가 쓸 수 있는 문장이다.
분기로 갈라 보면 그 공백의 소재가 조금 좁혀진다. 재고 증가는 1분기 665.50억 원, 2분기 451.46억 원(둘 다 역산)이다. 유출은 98.07%가 1분기인데 재고 증가는 59.58%만 1분기다. 2분기는 재고를 451.46억 원 늘리고도 유출이 33.64억 원에서 멈췄으니, 다른 항목에서 417.82억 원 이상이 들어왔다는 뜻이다(역산). 그 항목이 무엇인지가 이 글의 가장 큰 공백이다.
그 돈을 메운 것은 주주가 아니라 부채였다
부채 쪽에서 온 2,368.24억
2026년 상반기에 총부채는 8,941.39억 원에서 1조 1,309.63억 원으로 2,368.24억 원 늘었다(역산). 부채비율은 184.82%에서 213.29%가 됐다. 다만 이 증가분이 차입금인지 매입채무인지 나는 항목별로 나눠 보지 못했다. 운전자본이 크게 움직인 반기이므로 매입채무 쪽 증가가 섞여 있을 가능성이 높고, 그 구성을 확인하지 못한 채로 「차입으로 메웠다」고 쓸 수는 없다.
자본은 4,837.88억 원에서 5,302.48억 원으로 464.60억 원 늘었다. 순이익 425.36억 원과 39.24억 원 차이가 난다(역산). 2025 사업연도 배당 16.54억 원이 이 반기에 지급됐다면 그 차이는 55.78억 원이 되고, 어느 쪽이든 나는 그 항목을 확인하지 못했다. 확인한 것은 유상증자가 아니었다는 사실뿐이다.
이자는 얼마나 드나
부채 이야기를 하면서 비용을 빼놓을 수 없다. 2026년 상반기 이자비용은 254.49억 원이다(DART 적재분). 반기 영업이익 639.66억 원을 이 값으로 나누면 2.51배(역산)다. 2025년 연간으로는 영업이익 791.92억 원에 이자비용 407.09억 원으로 1.95배였으니, 이자를 감당하는 힘 자체는 오히려 나아졌다.
이자비용을 연율로 늘려 기말 총부채로 나누면 4.50%(역산)가 나온다. 이 값은 이자가 붙지 않는 부채까지 아래에 넣은 값이라 실제 조달금리보다 낮게 나온다. 건별 만기와 실제 금리 공시를 나는 못 봤다.
무상증자는 현금을 한 푼도 넣지 않는다
이 회사는 2026년 상반기에 증자를 했다. 다만 무상증자다. 자본잉여금(주식발행초과금) 661억 7,246만 원을 자본금으로 옮겨 신주 13,234,492주를 찍었다(2026년 6월 16일(화) 이사회 결의 공시). 자본 총계는 변하지 않고 계정 사이에서 이름만 바뀐다. 회사 통장에 들어오는 돈은 0원이다.
이 대목은 되짚어 보면 정확히 닫힌다. 증자 전 발행주식총수 16,543,115주 × 액면 5,000원 = 827.16억 원, 증자 후 29,777,607주 × 5,000원 = 1,488.88억 원, 차이 661.72억 원. 공시가 밝힌 자본잉여금 사용액 661억 7,246만 원과 소수점까지 같다. 신주 13,234,492주 × 5,000원도 같은 661.72억 원이다.
여기서 내가 잡은 대비가 하나 있다. 나는 같은 업종의 대한전선을 8월에 다뤘고, 그 회사는 두 번의 유상증자로 주주에게서 9,525억 원을 받았다. 그쪽은 성장의 돈을 주주가 냈다. 가온전선은 같은 기간에 주주에게서 한 푼도 받지 않고 부채를 2,368.24억 원 늘렸다. 두 회사가 현금 부족을 메운 통로가 정반대다. 어느 쪽이 나은지는 이자율과 만기가 정하는 문제이고, 나는 이 회사의 만기표를 못 봤다.
가온전선 주가의 낙폭 숫자는 전부 다시 계산해야 한다
권리락일에 무슨 일이 있었나
무상증자 일정은 이렇다. 이사회 결의 2026년 6월 16일(화), 신주배정기준일 2026년 7월 1일(수), 권리락일 2026년 6월 30일(화), 신주 상장 예정일 2026년 7월 23일(목). 배정 비율은 1주당 0.8주다(글로벌이코노믹 2026년 6월 17일(수) 보도).
가격 자료를 그대로 옮기면 6월 29일(월) 종가는 343,000원이고 6월 30일(화) 종가는 233,500원이다. 하루 만에 -31.93%로 보인다. 실제로는 그렇지 않다. 1주당 0.8주 배정이면 조정 계수가 1.8이므로 권리락 기준가는 343,000원 ÷ 1.8 = 190,555.6원(역산)이다. 6월 30일 종가 233,500원은 그 기준가보다 22.54% 높다(역산). 권리락일에 이 종목은 떨어진 것이 아니라 크게 올랐다. 그날 「무상증자 권리락이 호재」라는 제목의 기사가 나온 이유가 이것이다.
벤더 화면의 52주 최고를 나는 재현하지 못했다
지표 데이터베이스는 250거래일 최고 352,870원, 최저 29,230원으로 적고 있다. 알파스퀘어는 52주 최고 352,860원, 최저 29,229원이다. 두 화면이 최고는 10원, 최저는 1원 차이로 같은 값을 들고 있으니 원천이 같은 것으로 보인다.
문제는 내가 이 값을 만들 수 없다는 것이다. 6월 2일(화) 종가는 386,000원이고 같은 날 장중 고가는 440,000원이었다. 두 값 모두 352,870원보다 높으니 원주가 계열도 아니다. 그렇다고 무상증자 조정 계열도 아니다. 조정 계열이라면 250일 최고는 권리락 후 최고 종가인 7월 1일(수) 300,500원 부근이어야 한다. 권리락 전 원주가를 1.8로 나눈 값(6월 2일 386,000원 기준 214,444.4원, 역산)은 그보다 낮아 최고값이 될 수 없기 때문이다. 그런데 352,870원은 300,500원보다도 높다.
6월 29일(월) 장중 고가 353,500원과는 0.18% 차이로 가깝다. 그 0.18%가 무엇인지 나는 확정하지 못했다. 확정할 수 있는 것은 하나다. 이 값에 1주당 0.8주 무상증자가 반영돼 있지 않다. 그래서 이 값에서 나오는 숫자를 나는 이 글에 쓰지 않았다. 고가 대비 낙폭 -40.9%, 저가 대비 상승률 +613.3%, 6개월 +242.34%, 12개월 +517.1%가 모두 같은 자료의 파생값이고, 나는 넷 다 버렸다.
내가 직접 만든 비교값
버린 곳을 채우려면 기준이 같은 두 점을 직접 골라야 한다. 이코노미스트 기사는 2025년 8월 6일(수) 종가를 66,800원으로 적었다. 이 값은 권리락 전 원주가다. 1.8로 나누면 37,111.1원(역산)이 되고, 2026년 9월 3일(목) 종가 208,500원은 그보다 461.83% 높다(역산, 구간은 13개월). 나누지 않고 그냥 비교하면 +212.13%가 나온다. 두 숫자가 249.70%포인트 벌어진다. 어느 쪽을 쓰느냐가 이 종목 이야기의 톤을 정한다.
48% 급락을 맞혔다는 모델의 계산에 들어 있던 것
기사가 주장한 것
인베스팅닷컴 한국판은 2026년 7월 23일(목) 기사에서 자사 적정가치 모델이 이 종목을 「거의 48% 고평가」(예측 하락률 47.65%)로 판정했고, 이후 주가가 386,000원에서 199,300원으로 48.4% 급락해 예측이 맞았다고 적었다. 기사는 투자자가 주당 186,000원을 넘는 손실을 피할 수 있었다고도 썼다.
두 점 사이에 권리락이 있다
386,000원은 6월 2일(화) 종가다. 199,300원의 정확한 날짜는 기사에서 확정하지 못했다. 기사 게재일이 7월 23일(목)이고 권리락은 6월 30일(화)에 이미 지났으므로, 이 값은 권리락 후 가격 계열 위에 있다고 보고 비교했다.
1주당 0.8주 무상증자만으로 기계적으로 생기는 가격 하락은 1 – 1/1.8 = -44.44%(역산)다. 386,000원을 1.8로 나눈 214,444.4원과 199,300원을 비교하면 -7.06%(역산)다. 두 몫은 더해지지 않고 곱해진다. 0.5556 × 0.9294 = 0.5163이므로 -48.37%(역산)가 되어 기사의 48.4%와 만난다. 더해서 51.51%를 만들면 기사 값과 3.1%포인트 어긋난다.
그러니까 기사가 든 48.4% 안에서 주주가 실제로 잃은 부분은 7% 남짓이고 나머지는 주식 수가 1.8배로 늘어난 데서 왔다. 「48% 고평가」라는 모델의 판정이 옳았는지 틀렸는지는 내가 알 수 없다. 그 모델의 산식을 못 봤다. 다만 그 판정을 검증한다며 들이댄 48.4%는 주식 수 변동을 넣지 않은 값이고, 두 숫자는 같은 것을 재고 있지 않다.
같은 기사 안에서도 반영이 고르지 않다
그 기사는 같은 화면에서 시가총액을 6조 2,400억 원으로 적었다. 이 값을 증자 전 주식 수 16,543,115주로 나누면 주당 377,196원이 필요한데, 7월에는 성립할 수 없는 가격이다. 증자 후 주식 수 29,777,607주로 나누면 209,553원이 되어 그 무렵 가격대와 맞는다(둘 다 역산). 시가총액은 늘어난 주식 수로 세면서 하락률은 늘어나기 전 가격으로 센 것이다. 반영이 고르지 않다는 말은 화면들 사이의 문제이기 이전에 한 기사 안의 문제이기도 하다.
다섯 번의 어긋남
나는 이런 어긋남을 이 종목에서 다섯 번 만났다. 지표 데이터베이스의 250일 최고와 최저, 알파스퀘어의 52주 최고와 최저, 인베스팅닷컴 기사의 하락률, 지표 데이터베이스 배당수익률의 두 필드, 그리고 7월 1일(수)부터 22일까지의 시가총액 표기다. 다섯이 같은 곳에서 어긋난다.
2026년 6월 30일(화)에 이 종목의 가격을 재는 단위가 1.8분의 1이 됐고, 7월 23일(목)에 등재 주식 수가 1.8배가 됐다. 두 날짜가 3주 넘게 떨어져 있다. 다섯 곳의 어긋남은 그 3주와 그 앞뒤에서 나온다. 반면 뒤에 적는 발행주식수 149주 차이는 원인이 다르다. 그쪽은 반올림된 시가총액을 거꾸로 되돌린 값이다.
가온전선 주가에 붙은 배수는 어느 주식수 위에 서 있나
발행주식총수부터 두 값이다
정본은 29,777,607주다. 근거 셋이 같은 값을 낸다. 첫 번째, 공시의 증자 전 16,543,115주에 신주 13,234,492주를 더하면 29,777,607주다. 두 번째, 위즈리포트 화면의 발행주식수와 알파스퀘어 화면이 둘 다 29,777,607주다. 세 번째, 액면 5,000원을 곱하면 1,488.88억 원이 되어 자본금과 맞는다.
그런데 지표 데이터베이스의 발행주식수는 29,777,458주로 149주 적다. 이 149주가 어디서 왔는지는 반올림 시총으로 풀린다. 화면 표기 시가총액 62,086억 원을 종가 208,500원으로 나누면 29,777,458.03주가 나온다. 이 필드는 발행주식총수를 직접 담은 값이 아니라 반올림된 시가총액에서 거꾸로 계산된 값으로 보인다. 나는 직전 종목에서 같은 형태를 한 번 겪었고, 이번이 두 번째다. 다만 배수에 주는 영향은 0.0005% 수준이라 실무적으로는 무해하다.
7월의 3주 동안 시가총액은 두 개다
권리락은 6월 30일(화)에 지나갔고 신주는 7월 23일(목)에 상장됐다. 그 사이 3주 동안 가격은 이미 1.8배로 늘어난 주식 수를 전제로 움직이지만, 등재된 발행주식총수는 아직 옛 숫자다. 7월 1일(수) 종가 300,500원을 예로 들면, 옛 주식 수를 곱하면 4조 9,712.06억 원이고 새 주식 수를 곱하면 8조 9,481.71억 원이다(둘 다 역산). 차이가 4조 원에 가깝다.
이 구간에 만들어진 시가총액과 배수 표기는 어느 주식 수로 곱했는지를 밝히지 않으면 읽을 수 없다. 그래서 이 글의 모든 배수는 2026년 9월 3일(목) 종가와 29,777,607주로만 계산했다.
내가 계산한 배수와 화면의 배수
| 항목 | 값 | 기준가와 산출 근거 |
|---|---|---|
| 시가총액 | 6조 2,086.31억 원 | 208,500원 × 29,777,607주(역산), 2026년 9월 3일(목) 종가 |
| 순이익 대비 | 120.80배 | 역산. 2025년 순이익 513.97억 원(DART, 비지배지분 0이라 지배주주 기준과 같다) |
| 자본 대비 | 11.71배 | 역산. 2026년 6월 30일 자본총계 5,302.48억 원(비지배지분 0) |
| 매출 대비 | 2.44배 | 역산. 2025년 매출 2조 5,456.98억 원 |
| 위즈리포트 PER / PBR | 112.46 / 12.37 | 화면 기준가 201,000원(9월 2일 종가). 표기 EPS 1,787원, BPS 16,247원 |
| 지표DB PER / PBR | 116.65 / 12.83 | 기준가 208,500원(9월 3일 종가). 같은 EPS와 BPS 표기 |
| 알파스퀘어 PER / PBR | 25.05 / 2.82 | 같은 화면의 EPS 1,827.58원과 닫히지 않는다. 재현 실패 |
표의 마지막 줄부터 설명한다. 알파스퀘어 화면은 현재가 203,500원(2026년 9월 3일(목) 14시 32분), EPS 1,827.58원, PER 25.05배를 같은 화면에 적고 있다. 203,500원을 1,827.58원으로 나누면 111.35배다. 25.05배가 되려면 주당 이익이 8,124원이어야 하는데 그런 값은 이 회사 어디에도 없다. 같은 화면의 시가총액 5조 9,852억 원도 현재가 203,500원과 맞지 않고 201,000원으로 계산한 값이다. 이 화면의 배수를 나는 논지에 쓰지 않았다.
위즈리포트와 지표DB의 차이는 성격이 다르다. 둘은 표기상 같은 주당 이익 1,787원을 쓰면서 곱하는 가격만 하루 다르다. 다만 배수에서 거꾸로 풀면 위즈는 1,787.30원, 지표DB는 1,787.40원을 쓴 것으로 나온다(둘 다 역산). 소수점 아래가 나뉘는 것까지가 내가 확인한 범위다. 어느 쪽도 틀리지 않았고, 어느 날 종가로 만든 값인지를 문장 안에 밝혀야 읽을 수 있다.
배당수익률 두 값도 같은 갈래다
지표 데이터베이스에는 배당수익률이 두 필드로 들어 있다. 하나는 0.03%, 다른 하나는 0.05%다. 2025 사업연도 주당 배당금은 100원이다. 100원을 208,500원으로 나누면 0.048%가 되어 0.05%와 맞는다. 100원을 1.8로 나눈 55.56원(역산)을 208,500원으로 나누면 0.0266%가 되어 0.03%와 맞는다. 두 필드는 각각 무상증자 조정 전과 조정 후 값이고, 어느 쪽인지 필드 이름에는 적혀 있지 않다.
덧붙이면 이 배당은 2년 만의 재개다. DART 적재분으로 주당 배당금은 2019년부터 2022년까지 600원, 600원, 420원, 50원이었고 2023년과 2024년은 없다가 2025년에 100원이 됐다. 배당총액은 2025년 12월 31일 주주 기준으로 16.54억 원 규모다(역산, 16,543,115주 × 100원). 회사 크기에 비해 작은 금액이고, 나는 이 배당을 이 종목의 판단 근거로 쓰지 않는다.
가온전선 주가를 끌어올린 수주는 어디까지 확정인가
4조 원의 문장을 그대로 옮기면
한국경제는 2026년 5월 18일(월) 이 회사가 메타의 AI 데이터센터에 버스덕트를 공급한다고 보도했다. 기사의 표현은 「4조원 규모」이고, 더 정확히는 「2030년까지 누적 공급 규모는 4조원 이상이 될 전망」이다. 2026년 초도 공급은 500억 원 규모로 적혀 있다. 아주경제는 같은 계약을 5년간 장기 공급으로 전했다.
나는 이 문장에서 「전망」이라는 단어를 지우지 않는다. 2030년까지 누적 4조 원과 2026년 500억 원은 크기가 80배 다르다. 이 회사의 2025년 연간 매출이 2조 5,456.98억 원이니, 확정된 초도 물량 500억 원은 연 매출의 1.96%(역산)다. 주가에 붙은 값이 어느 쪽 숫자를 보고 있는지가 이 종목의 핵심 질문이라고 나는 생각한다.
해외 매출은 실제로 빠르게 늘고 있다
여기는 내 기대를 받쳐 주는 쪽이다. 이코노미스트 보도에 따르면 수출 매출은 2024년 2,026억 원에서 2025년 6,511억 원으로 3.21배(역산)가 됐다. 2026년 1분기는 수출 3,417억 원, 내수 5,160억 원으로 수출 비중이 39.84%(역산)다. 1년 반 만에 10%대에서 40% 근처로 올라간 셈이다.
비중을 셋 다 되짚어 보니 방향이 같았다
비중을 낼 때 아래에 놓은 매출을 나는 확인하지 못했다. 세 시점에서 각각 거꾸로 풀어 보니 방향이 같았다. 2024년 비중 10.4%에서 나오는 값은 19,481억 원이고 같은 해 연결 매출은 1조 7,271.04억 원이다. 2025년 22.3%에서는 29,197억 원, 연결 매출은 2조 5,456.98억 원이다. 2026년 1분기는 수출과 내수의 합 8,577억 원, 연결 매출은 7,635.76억 원이다. 세 해가 각각 12.79%, 14.69%, 12.33% 크다(전부 역산).
세 번 모두 같은 쪽으로 비슷한 폭만큼 크다. 이건 세 개의 공백이 아니라 하나의 사실이라고 나는 본다. 기사가 쓴 매출은 연결이 아닌 다른 집계(별도이거나 총액 기준)일 것이다. 어느 집계인지는 확정하지 못했으므로 비율 자체는 논지에 쓰지 않고 방향만 취한다.
상장을 유지한 이유
이 회사의 최대주주는 LS전선 외 4인으로 지분 81.71%다(위즈리포트 화면, 2026년 9월 2일(수) 기준). 외국인 지분율은 1.78%다. 뉴데일리는 2026년 6월 17일(수) 보도에서, 그보다 1년쯤 앞선 시점의 LS전선 지분 확대(81.62%) 과정에서 자진 상장폐지 가능성이 거론됐고 주가 상승으로 추가 매입 계획이 철회됐다고 전했다. 지분 확대의 정확한 날짜는 기사가 상대 표현으로만 적어 나는 확정하지 못했다. 같은 기사는 비상장인 LS전선의 북미 AI 데이터센터 사업을 시장에서 평가받는 통로로 이 상장사를 남겼다는 해석을 실었다.
이 해석이 맞다면 무상증자의 목적도 읽힌다. 유통 물량이 18.29%(역산, 100%에서 81.71%를 뺀 값)뿐인 종목의 주식 수를 1.8배로 늘리는 일은 자금 조달이 아니라 거래를 만드는 일이다. 나는 이 대목에서 같은 그룹의 LS에코에너지를 다뤘을 때와 반대 방향의 문제를 만났다. 그쪽은 매출이 아직 없는 사업에 값이 붙어 있어 값을 쪼갤 수 없었고, 이쪽은 매출은 이미 크지만 그 매출을 만드는 주력 회사가 상장돼 있지 않다.
가온전선 주가에 대한 셀사이드 화면은 금액과 이름이 갈라져 있다
이름이 있는 쪽은 금액을 내지 않았다
KB증권 김선봉 애널리스트의 2026년 8월 6일(목) 자료는 투자의견을 Not Rated로 달았다. 금액 제시가 없다. 대신 2026년 추정치가 있다. 매출 3조 5,436억 원(전년 대비 +39.2%), 영업이익 1,676억 원(+111.6%), 영업이익률 4.7%다.
이 자료는 미국 자회사 LSCUS의 북미 버스덕트 수주 5.3조 원을 근거로 들었다. 다만 LSCUS가 가온전선의 연결 자회사인지 LS전선 쪽 회사인지 나는 지배구조 공시로 확인하지 못했다. 이 확인이 안 되면 5.3조 원이 이 회사 손익으로 오는 숫자인지도 정해지지 않는다. 그 5.3조 원과 메타 4조 원이 겹치는 물량인지 별개인지도 나는 모른다.
추정치는 되짚어 봤다. 2026년 영업이익 1,676억 원 가운데 상반기에 이미 639.66억 원이 나왔으니 하반기에 1,036.34억 원이 필요하다(역산). 상반기의 1.62배(역산)다. 이 회사의 2025년 4분기 단독 영업이익이 79.48억 원이었던 것을 감안하면 하반기 계절성이 반대로 뒤집혀야 하는 숫자다. 불가능하다는 뜻이 아니라, 이 추정치가 걸려 있는 조건을 내가 자료 원문에서 못 읽었다는 뜻이다.
금액이 있는 쪽은 이름이 없다
위즈리포트 컨센서스 화면은 목표가 290,000원, 투자의견 4.00, 추정기관 1곳으로 적고 있다(2026년 9월 2일(수) 기준). 9월 3일(목) 종가 208,500원보다 39.09% 높은 금액이다(역산). 같은 화면의 2026년 추정치는 주당 이익 3,269원, PER 61.48배, 주당 순자산 19,913원, PBR 10.09배, 주당 배당금 100원이다. 3,269원 × 61.48배 = 200,978원으로 화면 기준가 201,000원과 맞고, 19,913원 × 10.09배 = 200,922원도 같다. 화면 내부는 닫혀 있다.
어긋나 있는 것은 이름이다. 금액 290,000원을 낸 기관이 어디인지 화면에 적혀 있지 않고, 이름을 확인한 유일한 실명 자료(KB증권)는 금액을 내지 않았다. 그러니 나는 이 종목에 대해 「어느 증권사가 얼마를 봤다」는 문장을 쓸 수 없다. 쓸 수 있는 것은 「금액은 하나 있고 그 금액의 주인을 확인하지 못했다」뿐이다. 추정기관이 1곳이라는 사실 자체가 시가총액 6조 원짜리 종목에 붙은 커버리지치고는 얇다.
글로벌 상장사와 나란히 놓으면
배수를 하나만 골라 비교한다. 자본 대비 값과 이익 대비 값은 이 회사가 무상증자와 운전자본 사이에 있어 기간 정합이 어렵고, 매출 대비 값이 분기 흔들림이 가장 작다. 통화는 환산하지 않았다. 환산해도 배수가 바뀌지 않으면서 오차만 늘어난다.
| 회사 | 매출 대비 값 | 영업이익률 | 기준일 |
|---|---|---|---|
| 가온전선 (KOSPI 000500) | 2.44배(역산) | 3.11%(역산) | 가격 2026년 9월 3일(목), 매출·이익 2025 연간 |
| Nexans (EPA NEX) | 0.76배 | 5.90% | 2026년 7월 15일(수) 화면 |
| Prysmian (BIT PRY) | 1.64배 | 9.62% | 2026년 8월 29일(토) 화면 |
| nVent Electric (NYSE NVT) | 4.96배 표기 / 5.12배 역산 | 16.92% | 2026년 9월 3일(목) 화면 |
| Fujikura (TYO 5803) | 6.72배 | 19.18% | 2026년 8월 29일(토) 화면 |
네 회사를 시가총액과 매출로 직접 나눠 봤다. 셋은 표기와 0.5% 안에서 만났다(Nexans 0.7606, Prysmian 1.6415, Fujikura 6.697로 표기 6.72와 0.34% 차이). nVent만 자기 화면의 시가총액 247.1억 달러와 매출 48.3억 달러에서 5.12배가 나와 표기 4.96배와 3.14% 어긋난다. 표에 둘 다 적어 두었다.
표에서 내가 읽는 것은 순위다. 가온전선의 매출 대비 값 2.44배는 다섯 중 가운데이고, 영업이익률 3.11%는 다섯 중 맨 아래다. 느슨한 곳도 적어 둔다. 기준일이 회사마다 다르고(7월 15일부터 9월 3일까지), 내 행은 내가 계산했지만 피어 행은 화면 값이며, 피어의 매출 기간은 직전 4개 분기이고 내 행은 2025년 연간이다. 그리고 내 행의 시가총액은 149주가 나뉘는 주식 수 위에 서 있다.
내가 이 회사를 어떻게 보고 있나
스탠스
관망이다. 1차 필터는 크기였고(시가총액 6조 2,086.31억 원), 통과한 뒤에 본 것은 이익과 현금의 방향이었다.
내 스탠스를 한 줄로 적으면 이렇다. 주식 수가 1.8배로 늘어난 회사에서는, 주가가 얼마나 올랐는지 내렸는지를 말하는 문장이 먼저 검증 대상이 된다. 이 종목에서 나는 실적을 의심한 것이 아니라 실적을 둘러싼 숫자들의 기준을 의심했고, 다섯 곳에서 어긋남을 찾았다. 지금 이 종목에 대해 내가 들고 있는 것은 판단이 아니라 확인 목록이다.
내 읽기가 깨지는 조건 하나: 현금
2026년 3분기 보고서(법정 제출기한 2026년 11월 16일(월))에서 3분기 누적 영업활동현금흐름이 -500억 원보다 얕아져 있고, 같은 시점 총부채가 1조 1,309.63억 원 아래로 내려와 있으면 내가 틀린 것이다. 기준은 절대값으로 못 박는다. 상대 기준으로 잡으면 다음 분기에 정의가 흔들린다.
임계를 왜 0원이 아니라 -500억 원에 놓았는지 적어 둔다. 누적 플러스를 임계로 잡으면 3분기 단독으로 1,742.95억 원 이상이 들어와야 하는데, 이 회사의 분기 최대 유입액은 2025년 2분기 단독 568.87억 원(역산)이다. 필요한 크기가 그 기록의 3.06배가 되어 조건이 원리상 발화하지 않는다. 발화하지 않는 조건은 반증 장치가 아니라 장식이다. -500억 원이면 3분기 단독 1,242.95억 원이 필요하고, 이는 기록의 2.18배다. 여전히 크지만 이 회사가 닿아 본 적 있는 범위의 두 배 남짓이다.
이 조건이 이미 참인지도 확인했다. 현재 값은 반기 -1,742.95억 원이므로 참이 아니다. 조건 계산에 들어가는 분기 수도 세어 봤다. 1분기부터 3분기까지 셋이고, 그중 둘은 이미 확정된 마이너스다.
내 읽기가 깨지는 조건 둘: 확정 물량
메타 공급의 2027년 물량이 연 3,000억 원 이상으로 확정 공시되면 내가 틀린 것이다. 2026년 초도 500억 원은 2025년 연 매출의 1.96%였고, 3,000억 원이면 11.78%(역산)가 된다.
이 임계를 보도된 전망 경로에 대 봤다. 2030년까지 누적 4조 원을 5년으로 고르게 나누면 연 8,000억 원이고, 3,000억 원은 그 37.5%(역산)다. 전망대로 가는지를 보려면 8,000억 원을 봐야 한다. 나는 그 절반도 못 되는 3,000억 원에서 내 관망을 접겠다고 먼저 적어 둔다. 조건의 방향은 상방 단방향으로 둔다. 이 회사의 수출은 2024년에서 2025년 사이에 이미 3.21배가 됐으므로 지표가 실제로 움직이는 방향과 같다.
조건이 발화하면 내가 무엇을 하나
지금까지 나는 조건을 「그러면 내가 틀린 것이다」에서 끝냈다. 이번에는 그다음까지 적는다.
조건 하나가 발화하면 나는 이 글을 고치는 데서 멈추지 않고 관망을 푼다. 그때 내가 먼저 볼 것은 가격이 아니라 3분기 재고자산과 부채 항목별 구성이다. 조건 둘이 발화하면 나는 이 회사를 매출 대비 값이 아니라 수주잔고 대비 값으로 다시 세운다. 두 조건 다 참도 거짓도 아닌 채로 3분기 보고서가 지나가면, 나는 4분기까지 기다리고 기다린다는 사실을 이 글에 적어 둔다. 판정 자료가 없을 때 침묵을 확인으로 취급하지 않는 것이 내 규칙이다. 이 조건들을 닫는 때는 2027년 3월 사업보고서다.
중립이라는 분류가 덮어 버린 것
고백을 하나 적는다. 나는 무상증자를 「주가에 중립인 사건」으로 분류해 왔다. 자본 안에서 계정만 바뀌고 회사에 들어오는 돈이 없으니 기업 가치에 중립이라는 것이 교과서적으로 맞기 때문이다. 그 분류 자체는 지금도 틀리지 않았다고 본다.
틀린 것은 그다음이었다. 중립이라고 분류한 사건을 나는 지나가는 사건으로도 취급했다. 이번에 확인한 것은 그 반대다. 52주 최고, 낙폭, 13개월 수익률, 배당수익률, 그리고 남이 쓴 「48% 급락」 문장까지 전부 이 사건이 옮겨 놓은 기준 위에 서 있었다. 배수와 시가총액은 성격이 다르다. 무상증자는 가격과 주당 이익을 같은 수로 나누므로 이 둘 자체는 움직이지 않는다. 다만 등재 주식 수가 늦게 따라오는 3주 동안은 그 둘도 두 값이 됐다. 중립인 사건이 만드는 가장 큰 일은 가치의 변화가 아니라 기준의 이동이고, 그 이동은 지표마다 다른 방식으로 온다. 나는 이걸 이번에 처음으로 제대로 세어 봤다.
가온전선 주가에 대해 내 읽기를 흔드는 것들
내 읽기를 깎는 사실, 반대로 지지하지만 근거가 얇은 정황, 그리고 확인하지 못한 공백을 한 목록에 모으고 각 항목에 방향을 붙였다. 순서는 무게 순이다. 이익 옆에 현금이 서지 않는 장면은 시프트업 편에도 있다.
- [공백] 영업이익과 현금흐름의 격차 2,382.61억 원 가운데 재고가 덮는 1,116.96억 원을 뺀 1,265.65억 원의 구성을 못 봤다. 이 글의 가장 큰 공백이다.
- [깎는다] 컨센서스 화면의 금액 290,000원은 9월 3일(목) 종가보다 39.09%(역산) 높다. 금액을 낸 기관 이름을 확인하지 못했다는 것이 이 금액을 깎는 유일한 근거이고, 금액 자체는 내 관망과 정면으로 반대다.
- [깎는다] KB증권의 2026년 영업이익 추정치 1,676억 원이 맞으면 순이익 대비 배수가 크게 내려간다.
- [깎는다] 2분기 단독 유출은 33.64억 원으로 1분기의 51분의 1 수준이다. 유출의 크기 자체는 확실히 줄었다.
- [깎는다] 1분기 현금 유출은 이 회사의 계절적 패턴이다. 2025년 1분기도 -292.09억 원이었다.
- [깎는다] 운전자본이 늘어난 것 자체는 매출이 늘고 있다는 증거일 수 있다. 매출은 실제로 +27.32% 늘었다.
- [깎는다] 반기 이자보상 2.51배는 2025년 연간 1.95배보다 나아졌다. 부채가 늘었는데 감당하는 힘은 개선됐다.
- [깎는다] 컨센서스 화면의 2026년 주당 이익 추정치 3,269원은 2025년 실적 대비 큰 개선을 전제한다.
- [깎는다] 메타 공급은 5년 장기 계약이고 2030년까지 누적 4조 원이라는 전망이 붙어 있다. 초도 500억 원만 보는 내 시각이 짧을 수 있다.
- [깎는다] 미국 자회사 LSCUS의 2026년 매출이 전년의 약 2배로 예상된다는 보도가 있다.
- [깎는다] 싱가포르 MRT 배전 케이블 약 600억 원 수주도 확인됐다.
- [깎는다] 수출 비중이 2024년 10.4%에서 2026년 1분기 약 40%로 올라갔다. 비중의 아래쪽 값을 내가 확정하지 못했을 뿐 방향은 분명하다.
- [깎는다] 배당은 2년 만에 재개됐고 2025년 주당 100원이다. 작지만 방향은 위쪽이다.
- [공백] 총부채 증가 2,368.24억 원의 항목별 구성(차입금인지 매입채무인지)을 나누지 못했다. 이 회사의 총차입금 수치가 이 글에 없다.
- [공백] 차입금 건별 만기와 실제 조달금리를 못 봤다. 이자비용 총액과 이자보상만 확인했다.
- [공백] LSCUS가 가온전선의 연결 자회사인지 LS전선 쪽 회사인지 확인하지 못했다. KB 추정치의 근거가 이 회사 손익으로 오는지가 여기 걸려 있다.
- [공백] LSCUS 수주 5.3조 원과 메타 4조 원이 겹치는 물량인지 별개인지 모른다.
- [공백] 자본 증가 464.60억 원과 순이익 425.36억 원의 차이 39.24억 원(배당을 넣으면 55.78억 원)의 출처를 확인하지 못했다.
- [공백] 2026년 6월 26일(금) 자로 신용평가 의견 자료가 있다는 검색 결과를 봤지만 본문을 열지 못했다. 등급과 전망을 모른다.
- [공백] 52주 최고 352,860원의 출처를 확정하지 못했다. 두 화면이 같은 값을 들고 있으니 내가 못 찾은 원천이 있을 수 있다.
- [공백] 알파스퀘어 PER 25.05배가 재현되지 않는 이유를 모른다. 내가 못 읽은 정의가 있을 수 있다.
- [공백] 인베스팅닷컴 적정가치 모델의 산식을 못 봤다. 그 모델이 주식 수 변동을 내부적으로 처리했을 가능성을 배제할 수 없다.
- [공백] 2026년 하반기 구리 가격 방향을 확인하지 않았다. 전선업 마진의 큰 변수다.
- [양쪽] LS전선이 지분 81.71%를 들고 있어 유통 물량이 18.29%다. 적은 거래로 가격이 크게 움직인다는 뜻이고 상방과 하방 양쪽으로 작동한다. 자진 상장폐지 가능성이 과거 거론됐다는 보도도 있다.
- [지지하나 얇다] 2025년 4분기 단독 영업이익이 79.48억 원으로 그 해 분기 최저였다. 하반기 계절성이 약할 가능성. 그리고 2026년 상반기 잉여현금흐름은 -1,920.54억 원이다(DART 적재분, 설비투자 177.59억 원 포함). 8월 25일(화) 종가 161,500원에서 9월 3일(목) 208,500원까지 +29.10%(역산)로 상승 속도도 빠르다.
함께 보면 좋은 글