두산퓨얼셀 하한가 이유: 7월 27일 급락과 1위 해자의 경계
- 두산퓨얼셀은 배터리가 아니라 수소로 전기를 만드는 발전용 연료전지 회사고, 국내 시장 1위다.
- 내가 보는 진짜 해자는 연료전지 판매가 아니라 그 뒤에 붙는 장기유지보수(LTSA) 락인이다. 다만 그 해자는 국내 정책 시장 안에서만 단단하고, 성장의 열쇠인 해외 데이터센터에선 아직 증명되지 않았다.
- 그래서 내 판단은 확신이 아니라 관전이다. 다음 분기점은 7월 29일 2분기 실적과 정부의 CHPS 고시, 그리고 미국 데이터센터 수주 계약의 실체 확인이다.
지금 이 종목을 움직이는 건 수소 정책이 아니라 AI 데이터센터의 전력 부족이라는, 몇 년 전엔 상상도 못 한 이야기다. 같은 종목을 완전히 다른 이유로 다시 보게 된 셈이라, 이 글은 그 재점검의 기록이다.
그리고 하나 짚고 넘어가야겠다. 두산퓨얼셀을 배터리 회사로 아는 사람이 의외로 많은데, 아니다. 배터리는 전기를 저장했다 빼 쓰는 장치고, 연료전지는 수소를 태워 전기를 만들어내는 발전기다. 저장이 아니라 발전이다. 이 차이를 모르면 이 회사의 해자도, 위험도 제대로 안 보인다.
목차
두산퓨얼셀 주가를 이해하려면 — 이 회사가 뭘 파는가
발전기 장사 + 정비 장사, 두 개의 매출
두산퓨얼셀(336260)은 2019년 (주)두산의 연료전지 사업부문을 인적분할해 세운 회사로, 전북 익산에 본사가 있다. 하는 일은 딱 두 가지다. 하나는 연료전지 주기기를 파는 것 — 발전소·산업단지·건물에 들어가는 수소 발전설비다. 다른 하나는 그 설비의 장기유지보수서비스(LTSA) — 팔고 끝이 아니라, 수명이 있는 핵심 부품을 주기적으로 교체·관리해주고 돈을 받는다.
기술은 두 갈래다. 오래된 주력은 인산형 연료전지(PAFC)로, 국내에서 발전용으로 수년간 상업운전 실적을 쌓아왔다. 새로 밀고 있는 건 고체산화물 연료전지(SOFC)다. 영국 세레스파워와 협력해 2025년 하반기부터 양산을 시작했고, 전기효율이 더 높아 고부가 영역으로 꼽힌다. 여기에 2024년 전기·수소버스 회사 하이엑시움모터스를 100% 자회사로 편입해, 미국 시장에 대응할 채널까지 갖췄다.
내가 이 사업 구조에서 가장 중요하게 보는 숫자가 하나 있다. 딜사이트 보도 기준 2024년 상반기 매출 1,182억원 가운데 약 54%가 연료전지 판매가 아니라 유지보수에서 나왔다. 발전기를 파는 건 입장권이고, 진짜 파이는 그 뒤에 깔리는 정비 매출이라는 뜻이다. 이 구조가 다음 장의 해자 이야기로 곧장 이어진다.
두산퓨얼셀의 해자 — 진짜 있는데, 경계가 있다
진짜 해자: 설치 기반이 쌓일수록 복리로 붙는 정비 매출
연료전지를 한 번 팔면 그걸로 끝이 아니다. 핵심 부품인 셀스택은 수명이 있어 몇 년마다 교체해야 하고, 그 교체가 장기유지보수계약으로 묶인다. 앞서 본 대로 매출의 절반 이상이 여기서 난다. 즉 설치 기반(installed base)이 쌓일수록 유지보수 매출이 복리로 붙는 구조다. 경쟁사가 신규 입찰을 한 건 따가도, 이미 전국에 깔린 두산 설비의 정비는 두산이 가져간다. 게다가 정비 과정에서 수명이 다한 전극의 백금을 회수해 파는 부수 수익까지 있다. 이게 내가 보는 두산퓨얼셀의 진짜 해자다. 남들이 잘 안 보는, 화려하지 않지만 끈끈한 락인.
여기에 국내 지배력이 얹힌다. 두산퓨얼셀은 발전용 연료전지 국내 점유율 1위다. 이데일리 보도 기준 2023년부터 2025년까지 일반수소 발전 입찰 시장에서 설비용량 기준 60% 수준을 꾸준히 낙찰받아왔다. PAFC 원천기술과 오랜 상업운전 레퍼런스는 신규 진입자가 하루아침에 따라잡기 어려운 자산이다.
해자의 경계: 정책에 기대고, 해외에선 맨몸이다
그런데 정직하게 이 해자의 경계도 그어야 한다. 화려한 강세론만 적는 건 매매일지가 아니다.
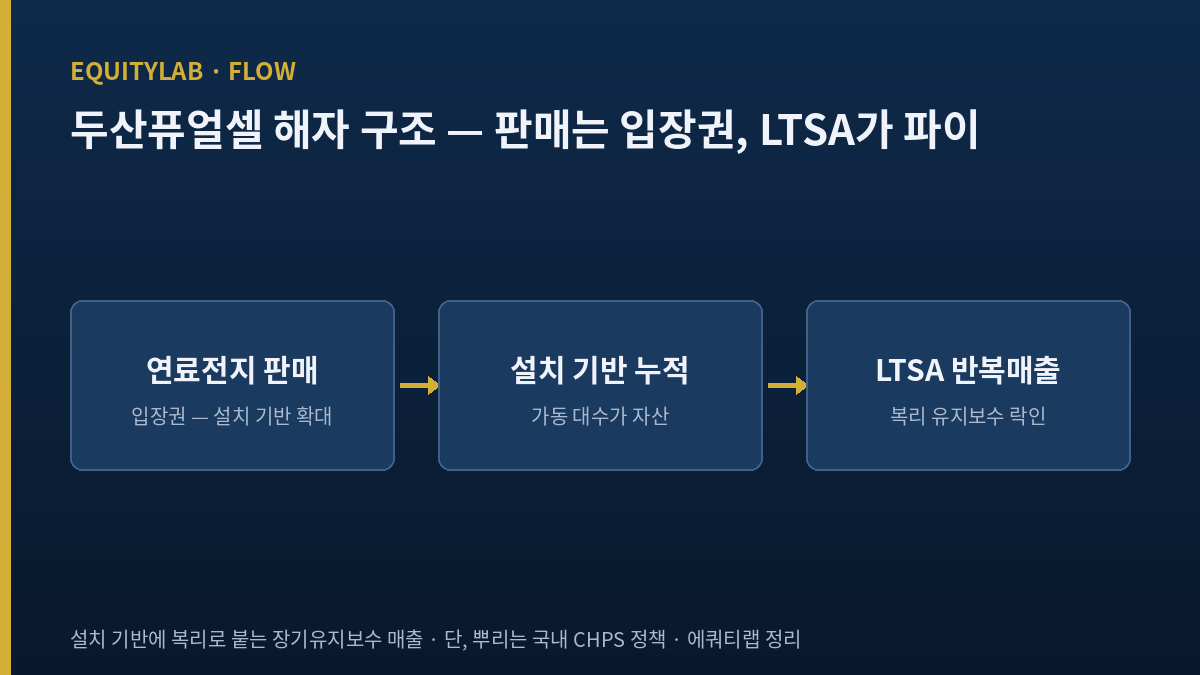
첫째, 이 락인은 국내 정책 시장(CHPS·청정수소발전의무화제도) 안에서 만들어진 설치 기반에 기대고 있다. 정부가 입찰 물량을 줄이면 신규 설치가 줄고, 신규 설치가 줄면 미래의 유지보수 파이도 줄어든다. 해자의 뿌리가 정책에 물려 있다는 뜻이다. 둘째, 시장이 성장의 진짜 열쇠로 보는 해외 데이터센터·SOFC 영역에선 두산이 아직 해자가 없다. 거기선 미국 블룸에너지, 영국 세레스파워 같은 글로벌 강자와 맨몸으로 붙는다. 그래서 내 판정은 이렇다 — 두산퓨얼셀의 해자는 국내에선 진짜지만, 성장의 무게가 실리는 곳에선 아직 증명되지 않았다. 이 한 문장이 내가 왜 확신이 아니라 관전인지를 그대로 설명한다.
수주 흐름도 이 경계를 뒷받침한다. 언론 집계 기준 두산퓨얼셀의 연간 신규 수주는 2022년 160MW대 정점을 찍은 뒤 최근 몇 년 감소세를 보였고, 2025년엔 정책 지연으로 발주가 이월되며 목표에 크게 못 미쳤다. 2026년 1분기 신규 수주도 두 자릿수 초반 MW에 그쳐 단기 모멘텀은 약했다. 회사가 제시한 2026년 연간 수주 목표(160~170MW 수준)를 달성하려면 하반기 국내 CHPS 물량과 해외 건이 몰려줘야 한다. 즉 지금의 수주는 ‘절벽을 지나 반등을 기다리는’ 국면이고, 그 반등의 절반은 다시 정책에, 나머지 절반은 아직 계약서가 없는 해외에 걸려 있다.
두산퓨얼셀 주가와 실적 — 숫자로 본 지금
| 항목 | 값 | 메모 |
|---|---|---|
| 7월 3일 종가 | 약 56,600원 | 6월 초 8만원대에서 급락(변동성 큼) |
| 시가총액 | 약 3.7조원 | 52주 최고 108,900 대비 약 -48% |
| 2026년 1분기 매출 | 1,448억원 | 전년 동기 +45.2% |
| 2026년 1분기 영업손익 | -13억원 | 적자지만 전년比 손실 대폭 축소 |
| 배당 이력 | 없음 | 2019년 상장 후 무배당(순수 주가 종목) |
출처: 거래소 시세(7월 3일 종가), 1분기 실적은 뉴스퀘스트 보도(잠정 공시 기준), 배당 이력은 한국금융신문 | 고점 대비 하락률은 단순 역산
표가 말해주는 그림은 단순하다. 매출은 빠르게 크는데 아직 적자다. 뉴스퀘스트 보도 기준 2026년 1분기 매출은 1,448억원으로 전년 동기보다 45.2% 늘었지만 영업손익은 13억원 적자였다. 다만 적자 폭은 전년 대비 크게 줄었다. 배경엔 아픈 기억이 있다. 한국금융신문 보도 기준 두산퓨얼셀은 2025년 영업손실 1,057억원으로 출범 이후 최악의 성적표를 썼다. 하이엑시움 인수에 따른 비용, SOFC 사업 초기 시행착오, 백금 등 재료비 상승이 겹친 결과다. 그럼에도 2019년 상장 후 누적 총주주수익률은 세 자릿수에 이르는데(한국금융신문), 배당을 한 번도 안 준 회사라 이 수익률은 전부 주가 상승에서 나왔다. 실적과 주가가 정반대로 달린, 전형적인 스토리 주가다.
그 스토리의 지금 이름이 데이터센터다. 나는 이 대목에서 효성중공업 일지에 적었던 그림과 두산퓨얼셀을 같은 렌즈로 본다. 6월 29일 정부가 발표한 3대 메가프로젝트(반도체·피지컬 AI·AI 데이터센터)는 결국 막대한 전력 수요를 만든다. 효성중공업이 그리드·변압기로 그 수요를 받는다면, 두산퓨얼셀은 데이터센터 옆에 세우는 분산전원(연료전지)으로 받는다. 다만 정직하게 적자면, 정부 메가프로젝트는 두산퓨얼셀에 국내 수요 배경일 뿐 직접 촉매는 아니다. 회사의 실제 근접 촉매는 미국이다.
두산퓨얼셀 하한가, 2026년 7월 27일에 무슨 일이 있었나
이 일지를 쓸 때 나는 다음 분기점을 7월 29일 2분기 실적으로 적어 뒀다. 시장은 그날까지 기다리지 않았다. 2026년 7월 27일 두산퓨얼셀 주가는 29.91% 내린 3만원으로 하한가를 맞았다. 이유는 그날 확인된 2분기 숫자다. 매출은 443억원으로 전년 동기보다 65.5% 줄었고, 영업손실은 509억원이었다. 시장이 보던 손실 컨센서스가 210억~230억원대였으니 두 배 넘게 빗나간 셈이고, 위 표에 적어 둔 1분기 영업손실 13억원과 견주면 한 분기 만에 손실이 자릿수를 바꿨다.
회사와 증권가가 적은 사유는 세 갈래다. 첫째, 2020년부터 2022년 사이 납품한 연료전지에서 품질 문제가 나와 스택을 무상으로 갈아주는 비용 약 300억원이 2분기에 한꺼번에 반영됐다. 둘째, 인산형연료전지(PAFC) 프로젝트의 납품 일정이 하반기로 밀렸다. 셋째, 고체산화물연료전지(SOFC) 쪽 조업도 손실 약 100억원이 겹쳤다. 정리하면 팔 물건이 뒤로 밀린 분기에, 예전에 판 물건의 뒤치다꺼리 비용이 한꺼번에 얹힌 분기였다.
내 일지 입장에서 아픈 대목은 셋 중 첫째다. 나는 이 글 앞머리에서 설치 기반에 복리로 붙는 장기유지보수(LTSA)를 이 회사의 진짜 해자로 적었다. 그런데 300억원짜리 무상 교체 비용은 다름 아닌 그 자리에서 나왔다. 설치 기반이 쌓일수록 정비 매출이 복리로 붙는 구조라면, 그 설비에 품질 문제가 생겼을 때 비용도 같은 경로로 복리로 붙는다. 나는 해자의 경계를 「국내 정책 의존」과 「해외 미검증」 두 축으로만 그었는데, 품질이라는 축이 하나 더 있었다. 가설이 깨졌다고까지는 보지 않는다. 다만 아래에 적어 둔 점검 항목에 이 축을 하나 더 얹는 편이 정직하다.
증권가 시각은 그날 갈렸다. DS투자증권은 해외 수주 유입이 당초 예상보다 늦어지고 있다며 목표주가를 5만6000원에서 4만7000원으로 내렸다. 투자의견은 매수를 유지했다. 같은 날 미래에셋증권은 목표주가로 4만2000원을 제시했다. 다만 국내 입찰 물량이 줄고 있어 올해 해외 수주 확보가 관건이라는 진단에는 양쪽 다 이견이 없었다. 내가 위에서 그어 둔 해자의 경계가 그대로 다시 나온 셈이다.
출처: EBN 2026년 7월 27일 보도(2분기 실적·하한가·비용 내역), 아시아경제 2026년 7월 27일 보도(DS투자증권 리포트 인용) | 기준일 2026년 7월 27일
두산퓨얼셀 주가 시나리오 — 내가 가늠하는 세 갈래
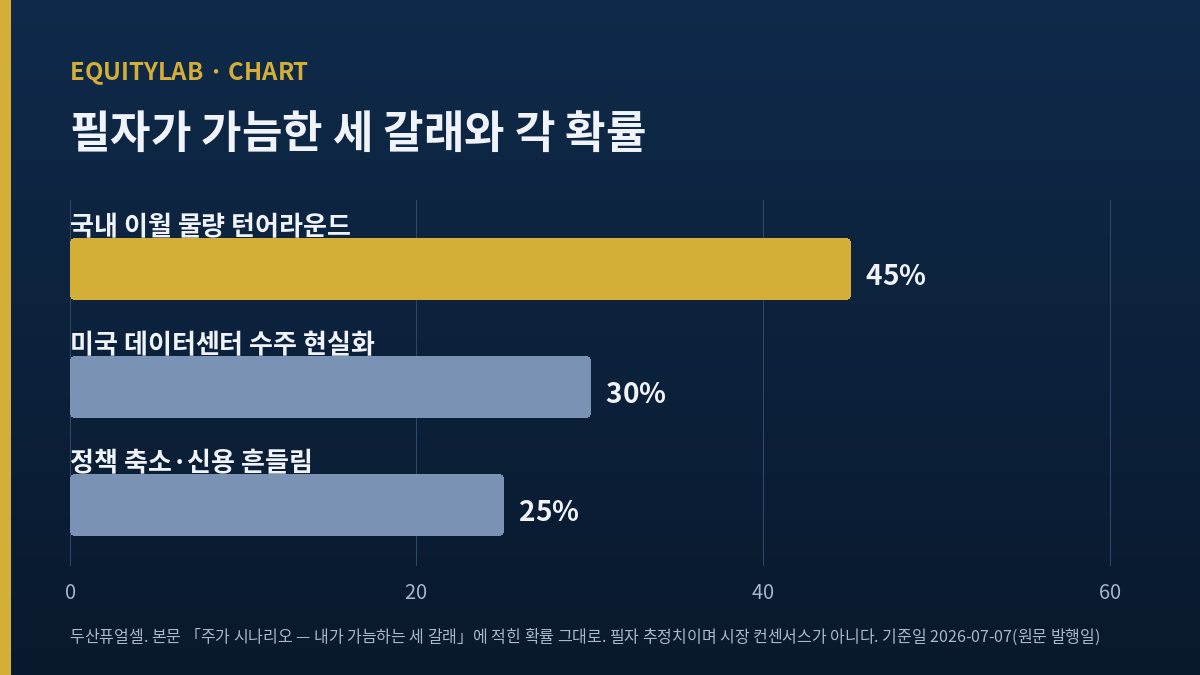
국내 이월 물량으로 턴어라운드가 진행된다 (확률 45%)
2025년 정책 지연으로 2026년으로 밀린 국내 물량이 매출로 잡히고, SOFC 초기 물량이 더해지는 경로. 매출은 이미 1분기에 45% 뛰었고, 하이창원 SOFC 프로젝트가 하반기 상업운전에 들어가면 흐름이 이어진다. 이 경우 연내 흑자전환 가시성이 붙는다. 내가 가장 무게를 두는 기본 경로인데, 국내 정책 물량 자체가 줄어드는 리스크가 발목을 잡을 수 있어 확률을 절반 아래로 둔다.
미국 데이터센터 수주가 현실화된다 (확률 30%)
이게 주가를 리레이팅시킬 진짜 카드다. 뉴스퀘스트 보도 기준 하나증권 유재선 연구원은 북미 데이터센터향 PAFC 기술 검증이 완료됐고 다수 지역에서 협의가 진행 중이라 연내 성과가 기대된다고 봤다. 하나증권은 두산퓨얼셀이 2027년 매출 6,150억원, 영업이익 300억원을 낼 것으로 전망했다. 한국금융신문 보도 기준 메리츠증권은 “수십 MW 규모 국내보다 수백 MW에서 기가와트에 달하는 수출 시장 잠재 수주 풀이 훨씬 크다”고 분석했다. 시장이 두산퓨얼셀을 ‘한국판 블룸에너지’로 기대하는 이유가 여기 있다. 다만 아직은 ‘기술 검증 완료·협의 중’이지 확정 계약이 아니다. 계약서가 나오기 전까지 이 30%는 기대감의 값이다.
정책이 줄고 신용이 흔들린다 (확률 25%)
반대편은 이미 신호가 나와 있다. 이데일리 보도 기준 나이스신용평가는 두산퓨얼셀의 신용등급 하향 가능성을 열어뒀고, 올해 일반수소 입찰 예정 물량은 최근 3년 평균 175MW 안팎보다 줄어든 125MW에 그쳤다. 차입금이 급증해 이자 부담도 커졌다. 한국금융신문 보도 기준 정부(기후에너지환경부)는 일반수소 입찰 물량을 더 축소하거나 시장 자체를 폐지하는 방안까지 검토 중인 것으로 전해졌다. 국내 정책 물량이 줄고 미국 수주가 지연되면 적자와 차입 부담이 동시에 길어진다. 이 경로가 내 판단의 가장 큰 위협이다.
두산퓨얼셀 주가, 내 가설이 깨지는 조건
기준점은 세 개고, 답이 나오는 순서대로 적는다. 가장 빠른 건 7월 29일 2분기 실적이다. 매출 성장이 이어지고 적자 폭이 더 줄어 흑자전환 궤도가 확인되는지가 첫 관문이다. 여기서 오히려 손실이 다시 벌어지면 턴어라운드 가정 자체를 재검토한다. 두 번째는 정부의 CHPS 고시다. 일반수소 물량이 실제로 축소되거나 시장이 폐지되는 쪽으로 확정되면, 내가 진짜 해자로 본 국내 LTSA 기반의 미래 파이가 줄어드는 것이라 내 판단 논리의 절반이 흔들린다. 세 번째는 시한이 가장 열려 있는 항목으로, 미국 데이터센터 수주가 ‘협의’에서 ‘계약’으로 넘어가는지다. 연내 실제 계약이 확인되면 해외 해자의 첫 벽돌이 놓이는 것이고, 해를 넘겨도 소식이 없으면 리레이팅 시나리오의 확률 30%를 깎아야 한다. 이 세 가지가 같은 분기에 같은 방향으로 어긋나는 게 최악인데, 그때는 판단을 접는 게 내 몫이다.
그래서 나는 왜 관전을 이어가나
정리하면 이렇다. 두산퓨얼셀은 국내 발전용 연료전지 1위이고, LTSA 락인이라는 진짜 해자를 가졌다. 하지만 그 해자는 국내 정책에 뿌리를 두고 있고, 성장의 무게가 실리는 해외에선 아직 증명되지 않았다. 적자도 여전하다. 이 조합은 확신을 갖기엔 위험이 너무 살아 있고, 판단을 접기엔 데이터센터라는 옵셔널리티와 국내 1위 락인이 아깝다. 그 사이의 정직한 자리가 관전이다. 수소 테마에서 데이터센터 이야기로 논리가 한 번 갈아엎인 종목 — 그래서 7월 29일부터 순서대로 채점하며 지켜본다. 채점표는 이 일지에 계속 쌓아둔다.
함께 보면 좋은 글