한미반도체 주가 전망: 최대 이익 반기에 현금은 566억 빠졌다
한미반도체 주가 전망에서 내가 표시한 날은 2026년 11월 16일(월), 9월 말 기준 보고서의 법정 제출 기한이다. 이유는 한 줄이다. 한미반도체는 1~6월에 순이익 1,275억 원을 남겼지만 영업으로 들어온 현금은 -566억 원이었고, 그 차이가 메워졌는지는 이 보고서의 현금흐름표가 처음 보여 준다. 나는 그 줄을 확인하기 전에는 판단을 바꾸지 않는다.
한미반도체 주가 전망을 다시 쓰게 된 출발점은 영업이익률 51.9%라는 4~6월 성적보다 같은 반기의 현금흐름표 맨 윗줄이었다. 1~6월 순이익은 1,275억 원으로 2025년 같은 기간보다 6.7% 늘었는데, 영업활동현금흐름은 -566억 원으로 마이너스였다. 결론부터 적으면, 나는 이 차이가 9월 말에 메워지는지를 이 종목의 다음 판단 근거로 삼는다.
시장의 눈은 다른 데 가 있다. 7월 14일(화) 사상 최대 분기 매출이 나오자 다음 날 상한가로 마감했고, 이후 등락을 거쳐 10월 6일(화) 종가는 27만 7,500원, 한 달 전보다 30.0% 올랐다. 다들 TC본더 수주와 HBM4 설비 투자를 본다. 나도 그 이야기를 믿는 편이다. 그런데 손익계산서의 기록적인 이익과 현금흐름표의 마이너스가 같은 반기에 함께 찍혀 있다는 점은, 6월 말 첫 글을 쓸 때는 보지 못한 부분이다. 그때 나는 1~3월 어닝쇼크와 점유율 균열만 봤다.
목차
한미반도체 주가 전망의 바탕, 51.9%가 나온 1~6월 손익
먼저 손익과 현금흐름을 한 표에 놓았다. 수치는 금융감독원 전자공시의 연결 기준 분기·반기 보고서를 정리한 LUXRIX 재무 화면에서 옮겼고, 4~6월 단독 금액은 반기 누적에서 1~3월을 뺀 결과다.
| 항목(억 원) | 2025년 1~6월 | 2026년 1~3월 | 2026년 4~6월 | 2026년 1~6월 |
|---|---|---|---|---|
| 매출액 | 3,274 | 509 | 2,512 | 3,021 |
| 영업이익 | 1,559 | 85 | 1,303 | 1,388 |
| 순이익 | 1,194 | 190 | 1,084 | 1,275 |
| 영업활동현금흐름 | -72 | -384 | -182 | -566 |
| 설비투자 | 296 | 54 | 65 | 119 |
| 기말 재고자산 | 1,833 | 1,730 | 1,439 | 1,439 |
출처: 금융감독원 전자공시 연결 기준 분기·반기 보고서(LUXRIX 재무 화면, 2026년 10월 7일 조회) | 4~6월은 반기 누적에서 1~3월을 뺀 결과 | 억 원 미만 반올림
4~6월 매출 2,512억 원은 전년 같은 기간보다 39.5% 늘었고, 영업이익 1,303억 원으로 영업이익률이 51.9%였다. 회사는 HBM용 TC본더와 절단·검사 장비인 MSVP 수요가 늘어난 덕분이라고 설명했다(디지털데일리, 7월 14일). 그 직전 1~3월은 매출 509억 원으로 전년 같은 기간보다 65.5% 줄었다. 한 반기 안에서 매출이 다섯 배 가까이 뛴 셈이라, 반기를 합치면 매출 3,021억 원은 오히려 2025년 1~6월보다 7.7% 적다.
같은 반기 안에서 영업이익률은 1~3월 16.6%에서 4~6월 51.9%로 움직였다. 고정비가 큰 장비 회사는 매출이 몰린 구간에 이익이 한꺼번에 튀어 오른다. 거꾸로 말하면 이익이 출하 시점에 크게 기대고, 대금이 들어오는 시점과 더 멀어진다는 뜻이기도 하다.
내가 표에서 오래 들여다본 것은 넷째 줄이다. 매출이 몰린 4~6월에도 영업으로 들어온 현금은 -182억 원이었다. 1,084억 원을 벌었다고 적힌 4~6월에, 영업으로 오간 현금을 합치면 오히려 나간 돈이 더 많았다는 뜻이다.
순이익 1,275억과 영업현금 -566억으로 본 한미반도체 주가 전망
장비 회사가 출하를 몰아서 하면 대금은 몇 달 뒤에 들어오는 일이 흔하다. 그래서 마이너스 하나로 놀랄 일은 아니다. 다만 그 시차가 어느 정도인지, 2025년과 비교해 커졌는지 작아졌는지는 확인할 수 있다.
2025년에도 같은 모양이었고, 7~9월에 돌아왔다
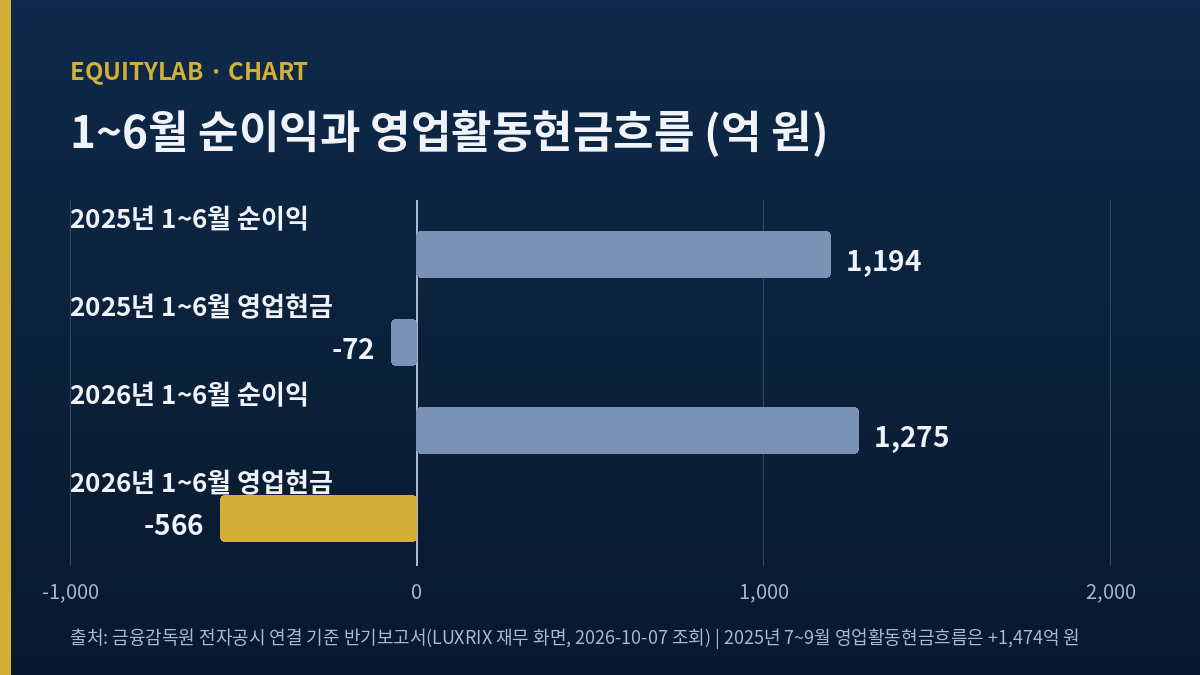
2025년 1~6월에도 순이익은 1,194억 원이었지만 영업활동현금흐름은 -72억 원이었다. 그 돈은 7~9월에 한꺼번에 들어왔다. 7~9월 한 구간의 영업현금이 1,474억 원이었고, 1~9월 누적은 1,403억 원으로 플러스가 됐다. 연간으로는 순이익 2,140억 원에 영업현금 2,286억 원이었으니, 1년을 놓고 보면 이익은 현금이 됐다. 이 회사의 현금은 반기 단위로 늦게 들어오는 구조라고 정리할 수 있다.
모든 해가 그랬던 것은 아니다. 2024년 1~6월에는 순이익 578억 원에 영업현금 324억 원으로 둘 다 플러스였다. 반기 현금이 마이너스로 찍힌 해는 2025년과 2026년, 둘 다 4~6월에 출하가 몰린 해다. 나는 이 모양을 성장 구간의 특징으로 본다. 다만 성장 구간이 길어질수록 회수가 밀린 채권이 쌓일 수 있다는 점도 같은 표가 함께 보여 준다.
2026년에는 그 차이가 더 벌어졌다
순이익에서 영업현금을 뺀 차이를 직접 계산하면 2025년 1~6월은 1,266억 원, 2026년 1~6월은 1,841억 원이다. 이익은 80억 원 늘었는데 현금으로 바뀌지 않은 금액은 575억 원 커졌다. 재고 때문은 아니다. 기말 재고자산은 연말 1,504억 원에서 6월 말 1,439억 원으로 오히려 줄었다. 자산 총계는 같은 기간 8,133억 원에서 8,816억 원으로 682억 원 늘었으니, 현금이 아닌 다른 자산이 그만큼 불어난 것이다.
나는 그 대부분이 4~6월 출하분의 매출채권이라고 짐작한다. 다만 반기보고서 원문의 매출채권 행은 이번에 열지 못했다. 그래서 이 문단은 추정으로 남기고, 9월 말 보고서에서 채권 잔액이 줄었는지를 직접 확인할 항목으로 적어 둔다. 고객이 누구인지에 따라 회수 속도가 달라질 수 있다는 점도 함께 적는다. 7월 중순 메릴린치 리포트를 전한 보도에 따르면 신규 TC본더의 수출이 국내 판매를 넘어섰다.
7~9월에 현금이 들어올 근거도 공시에 하나 있다. 6월 8일(월) 공시된 SK하이닉스향 HBM4용 TC본더 계약은 442억 원으로 2025년 매출의 7.66%였고, 납기가 9월 2일이었다(헤럴드경제, 6월 8일). 납기대로 넘어갔다면 이 금액은 7~9월 매출로 잡히고, 대금은 그 뒤에 들어온다. 그러니 9월 말 현금흐름표에는 4~6월 출하분의 회수와 7~9월 출하분의 새 채권이 함께 찍힌다. 하나만 보고 결론을 내리면 안 되는 이유다.
장비 업종에서 증권사 추정과 실제가 얼마나 맞는지는 피에스케이 목표가와 4~6월 실적을 나란히 본 기록에서 따로 다뤘다. 그 글은 이익 추정의 정확도를 봤고, 이 글은 이익이 현금이 되는 속도를 본다.
배당이 빠져나간 뒤에도 재무는 가볍다
현금이 늦는다고 회사가 위험해지는 구조는 아니고, 그래서 이 문제는 한미반도체 주가 전망에서 속도의 문제로만 다룬다. 6월 말 부채는 1,347억 원으로 자본 7,469억 원의 18.0%다. 자본은 연말보다 566억 원 늘었는데, 순이익 1,275억 원에서 2025년 결산 배당이 나간 결과로 보인다. 주당 800원에 발행주식 9,531만 2,072주를 곱하면 약 762억 원(역산, 자기주식 제외 여부는 확인하지 못한 상한)이다. 설비투자는 1~6월 119억 원으로 2025년 같은 기간 296억 원의 절반에 못 미쳤다. 돈이 공장으로 빠져나간 것도 아니라는 뜻이다.
회장의 장내 매입 167억 원과 지분 33.63%
현금흐름표가 불편한 신호라면, 반대 방향의 신호도 같은 기간에 있었다. 곽동신 회장은 2026년에만 4월 30억 원, 6월 80억 원, 7월 50억 원어치를 장내에서 샀고, 9월 9일(수)에 7억 원 추가 매입 계획을 공시했다. 2026년 합계 167억 원이고, 매입이 끝나면 지분율은 33.63%가 된다. 2023년 이후 누적 매입은 702억 원이다(SBS Biz, 9월 9일). 회사 돈으로 하는 자기주식 매입과는 다르고, 대주주 개인의 지갑이다.
유통 물량으로 보면 다른 면도 있다. 키움 기준 유통비율은 43.7%로, 상장주식의 절반이 안 된다. 회장 지분이 계속 늘면 유통 주식은 줄고, 같은 뉴스에 주가가 더 크게 흔들릴 수 있다. 7월 15일(수) 상한가 종가 26만 9,500원이 8월 4일(화) 20만 2,500원까지 24.9% 밀렸던 움직임이 그 예다(더팩트, 8월 4일). 같은 성격의 독점 설비 종목이 급락한 뒤 어떻게 움직였는지는 HPSP 반토막 구간을 기록한 글에 남겨 두었다.
내가 직접 견줘 본 것은 회장이 받는 배당이다. 2025년 결산 배당 주당 800원을 지분 33.6%에 곱하면 약 256억 원(역산, 개략)이다. 2026년 매입 167억 원은 그 배당의 3분의 2쯤을 다시 주식으로 돌린 규모다. 2024년까지 누적 배당보다 누적 매입이 더 컸다는 보도도 있었다(딜사이트, 7월 30일). 현금 회수가 늦은 반기에 최대주주가 사고 있다는 사실이 이익의 질을 증명하지는 못한다. 그래도 회사 사정을 가장 잘 아는 사람이 팔고 있지 않다는 정도는 기록해 둘 만하다.
한미반도체 주가 전망을 가르는 세 가지 전개
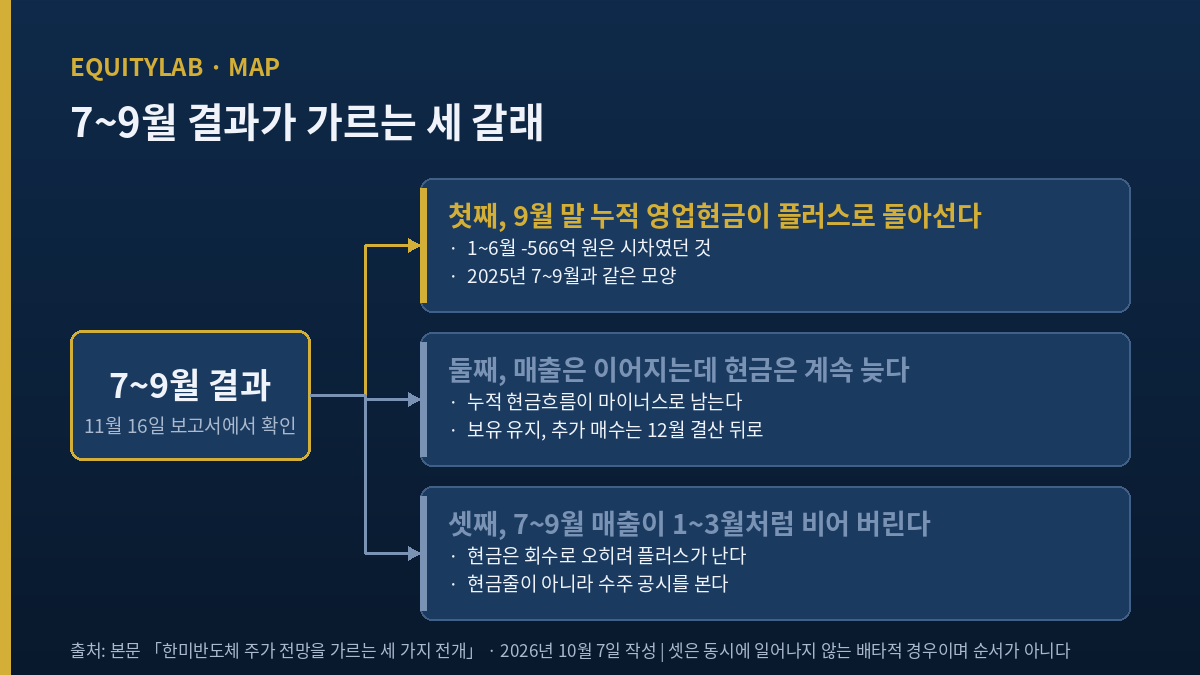
10월 6일 종가 27만 7,500원에 발행주식을 곱한 시가총액은 26조 4,491억 원(역산)이다. 2025년 순이익 2,140억 원으로 나누면 약 124배이고, 키움 화면의 지난 4개 분기 PER 124.27배와 거의 같다. 이 배율만으로는 비싸다는 말밖에 할 수 없다. 그래서 나는 7~9월에 무엇이 나오는지를 세 갈래로 나눠 둔다.
첫째, 9월 말 누적 영업현금이 플러스로 돌아선다
2025년과 같은 모양이다. 4~6월 출하분이 7~9월에 회수되고, 1~9월 누적이 플러스가 된다. 이 경우 1~6월의 -566억 원은 시차였을 뿐이고, 4~6월의 51.9%는 현금으로 확인된 이익이 된다. 이때 남는 질문은 7~9월 매출 규모 하나다. 2025년 7~9월처럼 1,474억 원이 들어온다고 단순히 가정하면 1~9월 누적은 908억 원(가정 계산)이 된다. 나는 이 누적이 플러스이기만 해도 첫째 전개로 본다.
둘째, 매출은 이어지는데 현금은 계속 늦다
7~9월에도 출하가 많고 채권이 더 쌓여 누적 현금흐름이 마이너스로 남는 경우다. 성장 국면에서는 생길 수 있는 일이지만, 해외 고객 비중이 커진 뒤 결제 조건이 길어졌는지 의심해 봐야 한다. 이 경우 나는 판단을 12월 결산 이후로 미룬다.
셋째, 7~9월 매출이 1~3월처럼 비어 버린다
2026년 1~3월처럼 고객 투자 일정이 한 번 비면 매출이 수백억 원대로 떨어진다. 그러면 현금은 오히려 회수로 플러스가 나올 수 있다. 현금 줄 하나만 보면 좋아 보이는 결과라 함정이다. 이 경우 현금흐름이 아니라 수주 공시의 흐름을 다시 봐야 한다. 9월 3일(목)에는 대만 고객에게 FC본더를 추가로 수주했다는 보도가 나왔지만 금액은 알려지지 않았고, 9월 29일(화) 공시된 태국 UTAC향 MSVP 79억 원 계약은 2025년 매출의 1.37%에 그친다(딜사이트, 9월 29일).
한미반도체 주가 전망에 반대편으로 놓인 두 가지 근거
- 현금은 결국 들어왔다. 2025년 전체로 영업현금 2,286억 원이 순이익 2,140억 원보다 많았다. 반기 마이너스를 문제 삼는 것은 장비 업종의 대금 흐름을 모르는 걱정일 수 있다. 실제로 상상인증권 정민규 연구원은 7월 13일(월) 매수 의견과 목표가 38만 원을 유지했고, 메릴린치도 7월 15일(수) 목표가 50만 원을 유지했다고 전해졌다. 두 곳 모두 2026년 연간 매출을 상반기의 두 배 넘게 본다. 하반기 매출이 커지면 채권도 커지지만, 그만큼 상반기분 회수도 함께 들어온다.
- 목표가 범위 자체가 너무 넓다. 더팩트 8월 4일 보도는 집계 기관에 따라 12개월 목표가가 10만 원에서 50만 원까지 벌어져 있고, 의견은 매수 4건, 매도 3건, 보유 1건이라고 전했다. 회사가 내걸었던 2026년 매출 2조 원 목표와 상반기 실적 3,021억 원의 거리도 짚었다. 이 정도로 전망이 흩어진 종목에서 현금흐름 한 줄로 판단을 세우는 것 자체가 과한 정밀함일 수 있다. 경쟁도 그대로다. 1월 중순 SK하이닉스 추가 발주 때 한미반도체가 약 96억 원을 받는 동안 한화세미텍도 50~60억 원을 받았다는 보도가 있었다(딜사이트, 1월 15일). 독점이라는 말은 이미 1월에 깨져 있었다.
나는 둘 다 맞는 지적이라고 본다. 그래서 현금흐름은 매수·매도 신호로 쓰지 않고, 판단을 다시 계산할지 정하는 문턱으로만 쓴다.
판단을 다시 계산할 기준점과 한미반도체 주가 전망의 순서
- 11월 16일(월)까지 나올 9월 말 보고서에서 1~9월 누적 영업활동현금흐름이 여전히 마이너스이고, 매출채권 잔액이 6월 말보다 늘었다면 이익의 질에 대한 내 가정을 내려놓는다.
- 7~9월 매출이 1,000억 원 아래로 내려가 4~6월의 다섯 배 반등이 일회성으로 드러나면, 4~6월 실적을 근거로 한 판단을 다시 쓴다.
- 회장의 장내 매입이 매도로 바뀌는 공시가 나오면, 앞의 두 조건과 무관하게 판단을 다시 계산한다.
셋 중 가장 먼저 답이 나오는 것은 매출이다. 회사는 7월 14일에 4~6월 영업실적을 공시했으니, 7~9월 실적도 10월 중순 전후에 나올 가능성이 높다고 본다. 현금흐름은 그보다 한 달 늦게 보고서로 확인된다. 매출이 먼저 좋게 나와도 현금 줄을 보기 전까지는 판단을 끝내지 않는다.
경쟁 구도: TC본더 71%와 SK하이닉스 공급선 다변화
이 절은 6월 말 1~3월 실적을 다뤘던 첫 기록(「한미반도체 1분기 실적: TC본더 독점이 흔들리기 시작했다」)에서 지금도 유효한 사실을 2026년 10월 9일 이 글로 옮긴 것이다.
한미반도체는 HBM을 쌓는 열압착 장비 TC본더에서 글로벌 점유율 71.2%(테크인사이츠 집계)의 1위다. 2025년 연간 실적은 매출 5,767억 원(+3.2%), 영업이익 2,514억 원(-1.6%), 영업이익률 43.6%였고, 순이익 2,144억 원에는 보유하던 HPSP 지분을 처분한 일회성 이익이 섞여 있었다(비즈워치). 2025년 4분기는 매출 830억 원(-44.5%), 영업이익 276억 원(-61.6%)으로, 1~3월의 어닝쇼크 전에 이미 꺾여 있었다.
- 공급선 다변화: 한화세미텍이 2024년 3월 SK하이닉스에 TC본더를 처음 납품했고, 디일렉·트렌드포스 보도로는 SK하이닉스가 HBM4 생산에 쓰는 TC본더 약 50세트 가운데 절반가량을 ASMPT가 공급했다(2025년 12월 시점).
- 발주 분할: 2025년 5월 SK하이닉스는 한미반도체에 428억 원, 한화세미텍에 385억 원 규모로 나눠 발주했고(파이낸셜뉴스), 2026년 1월에도 두 회사에 합쳐 약 200억 원을 나눠 줬다(디일렉). 그 뒤 6월 8일 한미가 442억 원 단일 계약을 따낸 것은 위에 적은 대로다.
- 관계 신호: 한미반도체는 2026년 4월 SK하이닉스에 파견했던 엔지니어 60여 명을 철수시켰다(트렌드포스).
- 글로벌 경쟁사: 싱가포르 ASMPT는 2025년 매출 약 2조 5,700억 원에 TC본더 매출이 1년 새 146% 늘었다(아이뉴스24). 차세대 하이브리드 본딩에서는 SK하이닉스가 HBM4 16단에 기존 MR-MUF 공정을 유지하기로 했고, 첫 양산용 하이브리드 본딩 장비로 어플라이드머티어리얼즈와 BESI가 공동 개발한 인라인 시스템을 발주했다(디일렉, 2026년 4월).
- 회사 로드맵: 2025년 HBM4용 「TC본더4」에 이어 2026년 하반기 HBM5·HBM6용 「와이드 TC본더」 출시 계획을 밝혔다.
6월의 첫 기록과 지금 사이에서
6월 말 첫 글에서 나는 1~3월의 어닝쇼크와 경쟁사 진입만 봤고, 반기 현금이 손익보다 한참 늦게 들어오는 해가 있다는 사실은 표에 올리지도 않았다. 그때 손익만 보고 판단했던 것이 이번에 같은 반기 현금흐름표를 펼치게 된 이유다. 판단을 서두르지 않도록 기준을 먼저 적어 두었다.
한미반도체 주가 전망에 대한 내 결론은 단순하다. 4~6월 이익은 진짜로 보이지만 아직 현금으로 확인되지 않았다. 내 다음 판단은 11월 16일 보고서의 영업활동현금흐름 줄에 걸려 있다.
가격과 시가총액은 2026년 10월 6일(화) 한국거래소 종가 기준이다. 재무 숫자는 연결 기준이며 억 원 미만은 반올림했다. 이 글에는 달러 환산을 쓰지 않았다.
함께 보면 좋은 글