오리온홀딩스 배당금은 오리온에서 받는 돈보다 28% 많다
만약 오리온이 2026년 결산까지 주당 4,479원 이상을 주지 않는다면, 지주회사는 연 1,100원을 지키기 위해 자회사 배당 밖의 돈을 또 써야 한다.
만약 2026년 지배주주 순이익이 1,654억 원을 넘는데 주당 배당이 1,100원에 머문다면, 배당성향은 40% 아래로 내려가고 분리과세 요건은 「10% 증액」 조건으로만 남는다.
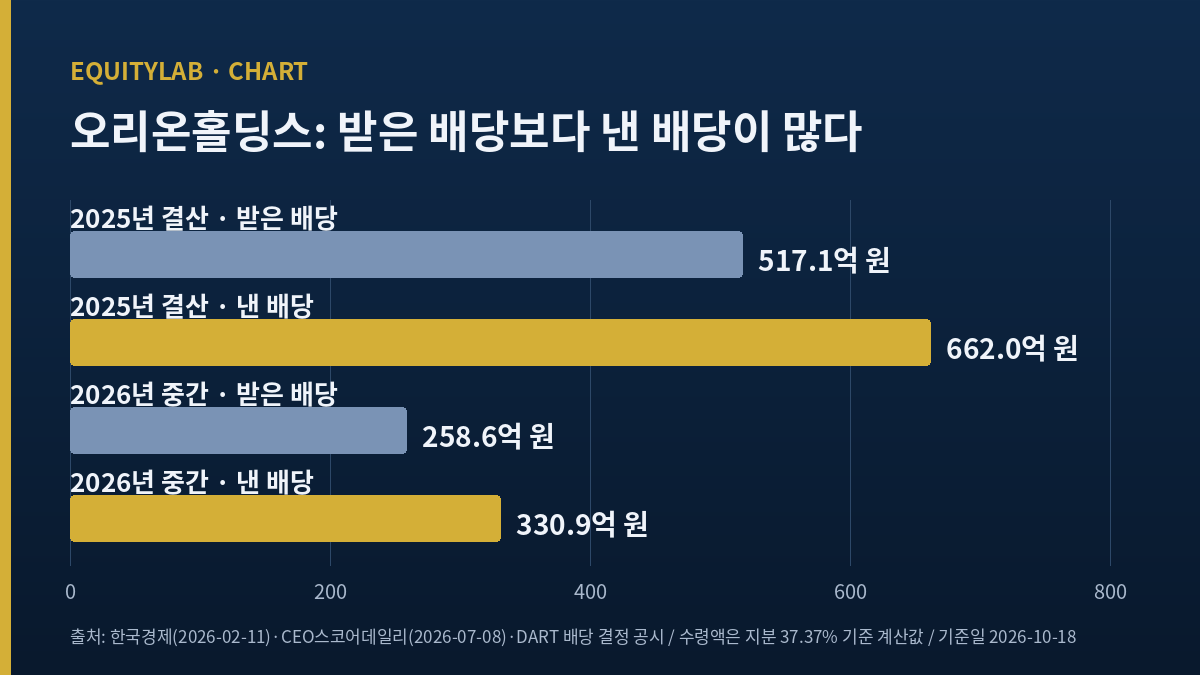
오리온홀딩스 배당금은 2025년 결산 기준 662억 원이었고, 같은 결산에서 이 회사가 오리온 지분으로 받은 배당은 내 계산으로 약 517억 원이다. 나가는 돈이 들어오는 돈의 1.28배다. 2026년 7월 창사 첫 중간배당에서도 비율은 그대로였다(지급 330.9억 원, 수령 약 258.6억 원). 그래서 나는 이 종목을 배당 때문에 더 담지 않고 관찰만 하고 있다.
8월 초쯤이었던 것 같다. 내 매매 서버의 배당 표에 오리온홀딩스 6년치를 옮겨 넣다가 2025년 행이 눈에 걸렸다. 순이익은 24.7% 줄었는데 주당 배당은 37.5% 늘었다. 그때는 회사가 주주환원을 서두른다는 정도로만 봤다. 지금 6월 소각과 7월 중간배당 공시까지 함께 펼쳐 놓고 보니, 그 해석은 반만 맞았다. 늘어난 배당의 재원이 어디서 오는지, 그리고 그 배당이 어떤 세법 조건에 맞춰져 있는지를 따로 확인해야 했다. 이 글은 그 두 가지를 숫자로 정리한 기록이다.
목차
오리온홀딩스 배당금은 어디서 오나
지주회사의 배당은 보통 자회사 배당에서 나온다. 오리온홀딩스의 핵심 자산은 상장 자회사 오리온(271560) 지분 37.37%다(2025년 말 사업보고서, 주주 현황 요약). 연결 매출 3조 3,931억 원(2025년)의 대부분이 오리온에서 나오지만, 비지배지분이 자본의 절반을 넘기 때문에 주주에게 돌아오는 지배주주 순이익은 1,209.9억 원에 그쳤다(DART 연결, LUXRIX 재무 화면 기준).
들어온 돈: 오리온 지분 약 1,477만 주
오리온의 발행주식은 소각 전 3,953만 6,132주였다(스마트투데이 2026-06-16). 여기에 37.37%를 곱하면 오리온홀딩스가 쥔 주식은 약 1,477만 4,653주다(계산). 오리온은 2025년 결산에서 주당 3,500원을 줬고(한국경제 2026-02-11), 2026년 7월에는 첫 중간배당 1,750원을 줬다. 지주회사가 받은 금액은 각각 약 517.1억 원과 258.6억 원이다(계산).
나간 돈: 결산 662억 원, 중간 330.9억 원
2월 11일(수) 이사회에서 오리온홀딩스는 주당 1,100원, 총 662억 원을 결의했다. 전년 800원보다 37.5% 많고, 회사가 밝힌 연결 배당성향은 30%에서 55%로 뛰었다(한국경제 같은 기사). 7월 6일(월)에는 중간배당 550원, 총 330.9억 원을 결정했고 8월 10일(월)에 지급했다(CEO스코어데일리 2026-07-08, DART 배당 결정 공시).
| 구분 | 오리온 주당 | 지주가 받은 금액 | 지주가 낸 금액 | 받은 금액 ÷ 낸 금액 |
|---|---|---|---|---|
| 2025년 결산(2026-03-31 기준) | 3,500원 | 약 517.1억 원 | 662억 원 | 78.1% |
| 2026년 중간(7-21 기준) | 1,750원 | 약 258.6억 원 | 330.9억 원 | 78.1% |
| 2026년 연간 가정(KB 오리온 DPS 4,000원) | 4,000원 | 약 591.0억 원 | 661.7억 원(연 1,100원 유지 시) | 89.3% |
출처: 한국경제(2026-02-11), CEO스코어데일리(2026-07-08), DART 배당 결정(2026-07-06), KB증권 류은애(2026-07-15, 아시아경제 경유). 지주 보유 주식 1,477만 4,653주는 37.37% × 3,953만 6,132주로 계산했고, 받은 금액과 비율은 전부 계산이다.
빈 금액 145억 원은 어디서 왔나
2025년 결산만 보면 지급액과 수령액 차이가 약 144.9억 원이다(계산). 지주회사에는 상표권 수수료, 오리온이 6월부터 임차한 강남 사옥 임대료 같은 다른 수입이 있다(딜사이트 2026-05-19). 다만 나는 이번에 별도 재무제표의 수익 구성표를 열지 못했다. 그래서 이 145억 원이 매년 반복되는 수입에서 나온 것인지, 쌓아 둔 현금을 헐어서 나온 것인지는 확인하지 못한 상태로 적는다. 처음 표를 만들 때 나는 이 차이를 「지주가 여유 현금으로 메웠을 것」이라고 쉽게 넘겼다. 다시 보니 그건 확인이 아니라 추측이었고, 이 글의 결론이 관찰에 머무는 가장 큰 이유가 여기 있다.
사업회사의 숫자 흐름은 오리온 자사주 소각 글에서 그룹 발표와 271560 주주의 실제 금액을 갈라 본 기록이 있다. 이번 글은 그 반대편, 지주회사 주주의 통장으로 가는 길을 본다.
지주회사 배당을 자회사 배당과 나란히 놓고 본 것은 처음이 아니다. 영원무역홀딩스 배당금에서는 소각보다 환원 비율이 주당 금액을 정했다는 결론을 냈는데, 그 회사는 별도 순이익을 재원으로 삼는 공식이 있었다. 오리온홀딩스는 공식 대신 결과만 공시하고 있다. 지주회사가 쥔 현금이 배당 지급액을 못 채우는 구조는 롯데지주 배당금 기록에서도 짚었다.
오리온홀딩스 배당금과 분리과세 요건
2026년 1월부터 배당소득 분리과세가 시작됐다. 요건을 갖춘 「고배당기업」의 배당은 다른 소득과 합치지 않고 따로 세금을 매긴다. 회사는 2월 결산 배당을 발표하면서 오리온과 오리온홀딩스 둘 다 이 요건을 충족했다고 밝혔다(한국경제 같은 기사). 지분 약 65%(계산)를 가진 오너 일가 입장에서는 이 차이가 크다. 2025년 결산 배당 662억 원 가운데 일가에 가는 금액은 현재 주식 수 기준 약 431억 원이다(계산).
요건 두 가지
뉴시스가 옮긴 시행령 내용은 이렇다. 배당성향이 40% 이상이거나, 배당성향이 25% 이상이면서 배당 총액이 전년보다 10% 이상 늘어야 한다(뉴시스 2026-01-16). 2025년 오리온홀딩스는 내가 직접 나눈 기준으로 662억 원 ÷ 지배주주 순이익 1,209.9억 원 = 54.7%라 첫 조건을 넉넉히 넘었다. 단, 시행령 원문에서 배당성향을 연결로 재는지 별도로 재는지는 내가 확인하지 못했다. 아래 계산은 회사가 발표에 쓴 연결 기준을 따른다.
이 요건을 지난 6년 배당에 거꾸로 대 보면 2025년의 뜻이 더 분명해진다. 주당 배당은 2020년부터 650원, 650원, 700원, 750원, 800원, 1,100원이었고, 사업보고서의 배당성향은 32.40%, 38.50%, 40.90%, 52.69%, 29.96%, 54.69%였다(DART 사업보고서 「배당에 관한 사항」, 내 매매 서버에 옮겨 둔 기록 기준). 2024년을 2026년 규칙으로 재면 29.96%라 40%에 못 미치고, 배당 총액 481.25억 원은 2023년 451.17억 원보다 6.7% 늘어 10% 조건도 넘지 못한다(계산). 순이익이 24.7% 줄어든 2025년에 주당 배당을 37.5% 올리자 배당성향이 첫 조건을 14.7%p 여유로 넘었다. 세제가 먼저인지 주주환원 계획이 먼저인지는 회사만 안다. 다만 숫자의 순서는 세제 시행과 맞물린다.
일가 입장에서는 세율 차이도 크다. 분리과세가 적용되면 연 3억 원 초과 50억 원 이하 구간은 25%, 50억 원 초과 구간은 30%가 매겨진다(크로우 2025-12-31 정리). 담철곤 회장·이화경 부회장 부부가 7월 중간배당 한 번에 오리온홀딩스에서 받은 금액만 211.4억 원이다(CEO스코어데일리 같은 기사).
연 1,100원을 지키면 생기는 문턱 1,654억 원
6월 23일(화) 자기주식 248만 8,770주를 소각한 뒤 발행주식은 6,015만 6,652주다. 이 주식 수에 1,100원을 곱하면 연간 배당 총액은 661.7억 원이다. 40%를 지키려면 2026년 지배주주 순이익이 1,654억 원 이하여야 한다(계산). 1~6월 지배주주 순이익은 796.1억 원으로 2025년 같은 구간 602.4억 원보다 32.2% 늘었다(DART 반기보고서). 7~12월이 2025년과 같은 607.5억 원이면 연간 1,403.6억 원이라 배당성향은 47.1%로 요건 안이다. 7~12월도 1~6월처럼 32% 늘면 연간 약 1,598억 원, 배당성향은 41.4%로 문턱 바로 위다(계산).
10% 증액 조건으로 가면 주당 1,211원
순이익이 문턱을 넘으면 남는 길은 두 번째 조건이다. 2025년 662억 원의 110%는 728.2억 원이고, 현재 주식 수로 나누면 주당 약 1,211원이다(계산). 이미 550원을 줬으니 결산에서 약 661원을 줘야 한다는 뜻이다. 주당 배당을 올리는 것은 주주에게 나쁜 일이 아니다. 내가 걸리는 것은 그 돈의 출처다. 위 표의 89.3%가 말하듯, 오리온 배당만으로는 연 1,100원도 다 채우지 못한다. 1,211원이 되면 같은 가정에서 수령액은 지급액의 81.2%까지 내려간다(계산).
내 관찰에 반대하는 근거 셋
오리온 이익이 자라면 비율은 저절로 메워진다
유안타증권 손현정 연구원은 2월 12일 오리온의 2026년 영업이익을 6,294억 원(전년보다 12.7% 증가)으로 추정했다(아시아경제 2026-02-12). 7월 15일 보도된 KB증권 류은애 연구원의 리포트는 2026년 연간 DPS를 4,000원(중간배당 포함)으로 봤다(아시아경제 2026-07-15). 오리온의 2025년 DPS가 2024년보다 40% 늘었던 속도가 한 번만 더 이어지면 4,479원 문턱은 바로 넘는다.
세 가지 가정을 나란히 두면 이렇다. 오리온이 2026년에도 3,500원에 머물면 지주의 수령액은 517.1억 원으로 연 1,100원 지급액의 78.1%다. KB 추정 4,000원이면 591.0억 원, 89.3%다. 2025년처럼 40%를 더 올려 4,900원을 주면 724.0억 원으로 지급액의 109.4%가 된다(전부 계산). 세 번째 경우라면 지주가 1,211원으로 올려도 자회사 배당만으로 99.4%가 채워진다. 내가 관찰에 머무는 것은 이 세 번째 경우를 아직 숫자로 볼 수 없어서다.
오리온에는 순현금 1조 3,000억 원이 있다
같은 유안타 리포트는 오리온의 순현금을 1조 3,000억 원으로 적었다. 사업회사가 현금을 쌓아 두고 있다면 배당 증액 여력은 이익보다 넓다. 지주회사가 받는 돈은 결국 이 현금의 37.37%에서 나온다.
지주 자체 수입을 내가 보지 못했다
앞의 145억 원 차이를 메운 수입이 해마다 반복되는 상표권·임대 수입이라면, 78% 비율은 걱정할 숫자가 못 된다. 나는 이 부분을 확인하지 못했고, 확인하지 못한 채로 조심하는 편을 골랐다. 증권사가 오리온홀딩스 자체를 다룬 2026년 리포트도 이번에 찾지 못했다(사업회사 리포트만 실명 2곳 확인, 지주 커버리지는 공백).
오리온홀딩스 배당금을 다시 확인할 날짜
10월 16일(금) 종가 22,700원 기준 시가총액은 1조 3,656억 원(계산, 6,015만 6,652주)이고, 2025년 결산 1,100원 기준 시가배당률은 약 4.85%다. 6월 소각 결정 전날 종가 26,700원보다 15.0% 낮다. 이 가격에서 나는 비중을 늘리지 않고, 아래 네 가지가 도착하는 순서대로 다시 본다.
- 11월 16일(월) 3분기보고서: 1~9월 지배주주 순이익이 1,240억 원(1,654억 원의 4분의 3)을 넘는지. 넘으면 결산에서 1,100원 유지만으로는 40% 조건이 위험해진다.
- 같은 보고서의 별도 재무제표: 상표권·임대 수입이 145억 원 차이를 반복해서 메울 수 있는 크기인지.
- 2027년 2월 오리온 결산 이사회: 2026년 연간 DPS가 4,479원 이상인지. 그 아래면 지주 배당 일부가 자회사 배당 밖에서 나와야 한다(KB 추정 4,000원이면 약 10.7%).
- 같은 시기 오리온홀딩스 결산 배당: 연 합계가 1,100원에 머무는지, 1,211원 이상으로 올리는지. 올린다면 그 재원 설명이 공시에 붙는지.
배당을 받으려고 이 종목을 보는 사람에게 4.85%는 충분히 끌리는 숫자다. 나도 그 숫자 때문에 이 종목을 처음 표에 넣었다. 다만 지금의 배당은 사업회사가 보낸 돈보다 크고, 세법 요건 안에 머물도록 설계된 흔적이 보인다. 그 설계가 이익 증가로 받쳐지는지는 2027년 2월에야 숫자로 나온다. 그때까지 나는 소량만 두고 관찰한다.
본문의 주가·시가총액은 2026년 10월 16일(금) KRX 종가 기준이다. 지배주주 순이익과 연결 실적은 DART 정기보고서(LUXRIX 재무 화면 경유) 숫자를 썼고, 「(계산)」으로 표시한 값은 공시 숫자를 내가 직접 곱하거나 나눈 결과로, 억 원 아래는 반올림한 개략치다.