올릭스 주가 전망: 6월 신주 발행가보다 34% 아래다
| 2025년 8월, 전환우선주 | 2026년 6월, 보통주 |
| 1,979,347주 · 주당 58,101원 · 1,150억 원 | 740,367주 · 주당 149,599원 · 1,107.6억 원 |
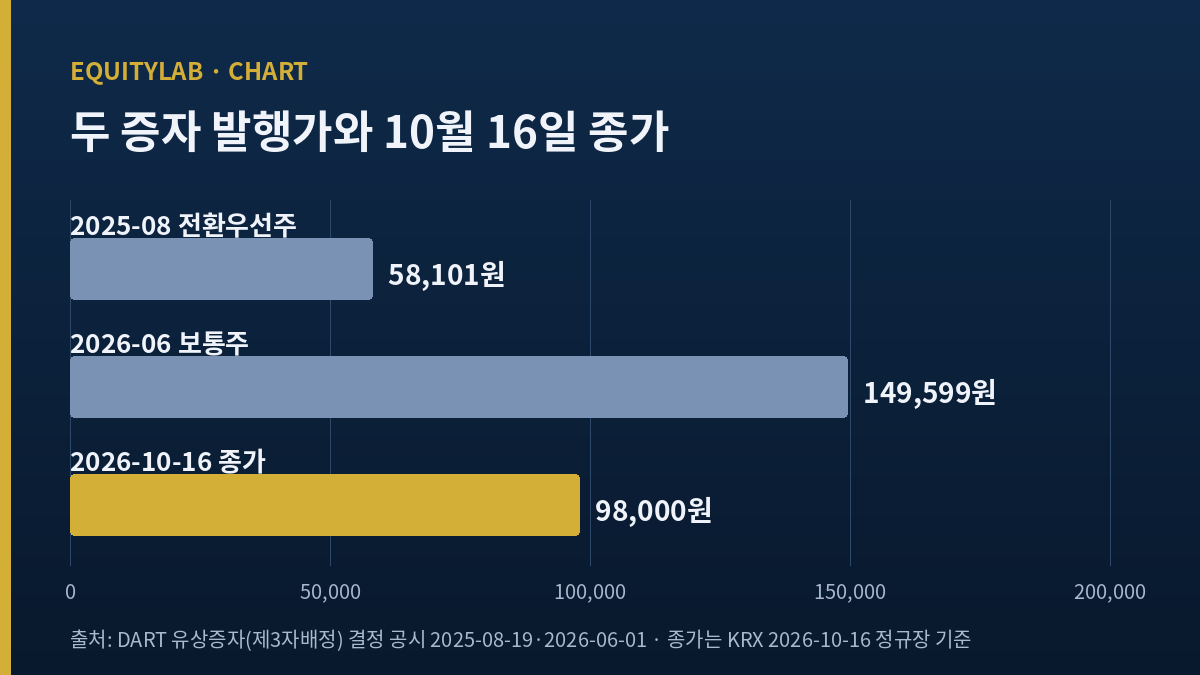
| 10월 16일 종가 기준 +68.7% | 10월 16일 종가 기준 -34.5% |
내 판단: 관망. 6월 현금 1,905.8억 원으로 버티는 구간이 끝나기 전에 임상 데이터가 먼저 오는지를 본다.
올릭스 주가 전망을 따질 때 나는 이번에는 임상표보다 증자 공시 두 장을 먼저 꺼냈다. 10월 16일(금) 종가 98,000원은 2026년 6월 제3자배정 신주 발행가 149,599원보다 34.5% 낮고, 2025년 8월 전환우선주 발행가 58,101원보다는 68.7% 높다. 10개월 사이에 회사가 같은 방식으로 두 번 돈을 받았고, 두 번째 가격이 첫 번째의 2.57배였는데, 지금 주가는 정확히 그 둘 사이에 있다.
이 숫자를 처음 맞춰 본 건 10월 13일(화) 아침이다. 뉴질랜드 규제당국이 황반변성 후보물질의 2a상 계획을 돌려보냈다는 공시가 전날 나왔고, 그날 종가가 91,000원이었다. 나는 반려 사유보다 「6월에 15만 원 가까이 주고 들어온 투자자는 지금 어떤 생각일까」가 먼저 궁금했다. 커피를 두 잔째 내리면서 두 공시의 발행가를 같은 줄에 적었다.
목차
올릭스 주가 전망의 출발점: 두 번의 제3자배정
2025년 8월: 할증 6.65%로 받은 1,150억 원
2025년 8월 19일 결정 공시에 따르면 회사는 기명식 전환우선주 1,979,347주를 주당 58,101원에 발행했다. 기준주가 54,480원에 할증률 6.65%를 붙인 가격이고, 증자 전 발행주식 20,106,724주의 8.96%다(디지털투데이 공시 요약). 납입은 8월 28일, 1년 보호예수, 전환청구는 2026년 8월 29일부터였다. 배정 대상은 국내외 펀드 약 60곳이었고, 그중 미국 와이스 에셋 매니지먼트 계열 브룩데일 펀드 두 곳이 137,692주를 받았다.
같은 날 최대주주 이동기 대표는 보유 주식 91,000주를 주당 54,340원에 와이스 에셋 매니지먼트에 장외로 넘겼다. 그 보고서에 적힌 지분은 2022년 4월 25.21%에서 2025년 8월 14일 기준 16.73%로 줄어 있었다.
2026년 6월: 2.57배 가격으로 받은 1,107.6억 원
2026년 6월 1일(월) 두 번째 결정이 나왔다. 이번에는 보통주 740,367주, 주당 149,599원, 총 1,107억 5,816만 원이다(데일리팜 6월 2일). 브룩데일 글로벌 오퍼튜니티 펀드 435,500주, 브룩데일 인터내셔널 파트너스 234,500주, 로레알 그룹 벤처투자 조직 볼드(BOLD) 70,367주로 나뉘었고, 납입은 6월 29일(월), 신주 상장 예정일은 7월 17일(금)이었다.
두 번의 증자를 합치면 2,257.6억 원이다. 같은 회사가 같은 투자자에게서 10개월 만에 발행가를 2.57배로 올려 받았다는 점이 이 글의 출발점이다. 와이스 측 기록만 모으면 브룩데일 두 펀드의 1차 137,692주, 2차 670,000주에 운용사가 이 대표에게서 산 91,000주까지 898,692주이고, 평균 단가는 약 125,934원이다(계산, 이후 매도 여부는 확인하지 못했다). 이 투자자 묶음도 10월 16일 종가로는 평균 단가보다 22% 아래에 있다.
주식은 13.8% 늘었다
2025년 8월 증자 전 20,106,724주였던 상장 주식은 10월 16일 키움 기준 22,874,858주다. 13.8% 늘었다. 6월 신주 740,367주를 빼면 2,027,767주가 남는데, 8월 31일(월)과 9월 1일(화)에 전환우선주 전환청구 공시가 두 번 나왔으므로 전환우선주 1,979,347주가 대부분 보통주로 바뀐 것으로 본다. 나머지 48,420주는 주식매수선택권 행사로 추정하지만 원문으로 확인하지는 못했다.
지배 구조에서 보이는 변화는 이렇다. 2025년 말 사업보고서 기준 최대주주 본인 지분은 15.17%, 특수관계인 합계 15.66%였다(etfshopping 사업보고서 집계). 6월 신주 740,367주는 지금 상장 주식의 3.2%다. 최대주주가 6월 1일 대량보유 변동 보고를 다시 냈지만 그 원문은 열지 못해 현재 비율을 숫자로 적지 않는다.
올릭스 주가 전망과 재무상태표: 받은 돈은 어디에 있나
증자는 손익계산서에 안 보이고 재무상태표에만 남는다. DART 연결 기준으로 정리했다(LUXRIX 재무 화면 · 현금 항목은 밸류라인 집계).
| 항목(억 원) | 2025년 6월 말 | 2025년 12월 말 | 2026년 6월 말 |
|---|---|---|---|
| 자본총계 | 233.8 | 1,500.8 | 2,374.2 |
| 지배주주 자본 | 227.1 | 1,493.8 | 2,366.8 |
| 부채비율 | 225.5% | 30.2% | 15.4% |
| 현금성자산 + 단기금융상품 | 미확인 | 982.5 | 1,905.8 |
| 영업활동 현금흐름(해당 구간) | -62.9(4~6월) | -159.0(연간) | -154.3(4~6월) |
출처: DART 반기·사업보고서(LUXRIX 재무 화면 2026-08-20 적재), 현금 항목은 밸류라인 재무상태표 집계. 4~6월 영업현금은 누계 차이(계산).
2026년 4~6월 한 구간에 자본총계가 1,453.9억 원에서 2,374.2억 원으로 늘었다. 같은 구간 순손실 109.9억 원을 되돌려 더하면 이익 밖에서 들어온 자본이 1,030.2억 원이다(계산). 6월 증자 1,107.6억 원보다 77억 원쯤 작은데, 일부 납입이 7월로 넘어갔는지 발행 비용 때문인지는 확인하지 못했다. 2025년 7~9월에 자본이 233.8억에서 1,425.6억 원으로 뛴 것도 전환우선주 납입과 크기가 맞는다.
조달 조건과 주가를 같은 줄에 놓아 본 기록이 하나 더 있다. 7월 조달의 전환가 하한보다 종가가 낮아진 종목을 따로 정리한 적이 있는데(리가켐바이오 종가가 전환가 하한보다 낮았던 날), 그때는 하한 조항이 축이었다. 올릭스의 2025년 전환우선주에도 최저 조정가액 40,671원 조항이 있었지만 대부분 이미 보통주로 바뀌었고, 2026년 신주는 보통주라 그런 조항이 없다.
올릭스 주가 전망에서 현금을 빼고 남는 것
98,000원에 22,874,858주를 곱하면 시가총액 2조 2,417억 원이다(LUXRIX 화면과 일치). 6월 말 현금과 단기금융상품 1,905.8억 원을 빼면 2조 511억 원이 남는다. 시장이 파이프라인과 플랫폼에 매긴 금액이 이만큼이다. 지배주주 자본 2,366.8억 원으로 나누면 PBR은 9.47배다. 지표 화면의 PBR 14.53배는 BPS 6,738원 위에 서 있는데, 이 BPS에 지금 주식 수를 곱하면 1,541억 원이라 6월 말 자본과 맞지 않아 쓰지 않았다.
나는 2조 511억 원이라는 금액에 대해 맞다 틀리다를 말할 근거가 없다. 릴리와 맺은 대사이상지방간염 후보물질 기술이전은 총 9,117억 원 규모였지만 선급금과 단계별 금액은 공개되지 않았다(한국경제 2025년 2월 7일). 8월 21일(금) 한소제약과 맺은 서열 2종 계약도 금액이 없다. 가격을 받칠 숫자가 공개되지 않은 채로 시가총액이 2조 원대에서 움직인다.
앞선 바이오 기록 하나를 함께 놓아 둔다. 주가수익스왑을 걸어 둔 회사가 지금 가격으로 정산하면 얼마를 내는지 계산한 적이 있다(보로노이 12월 정산 계산). 그 회사는 주가가 떨어질수록 회사 현금이 빠져나가는 구조였고, 올릭스는 주가가 떨어져도 회사 현금은 그대로다. 대신 다음 증자를 낮은 가격에 해야 한다.
올릭스 주가 전망과 현금이 버티는 구간
다음 증자 시점이 이 종목의 가장 큰 변수라고 나는 본다. 그래서 1,905.8억 원이 몇 개 구간을 버티는지 세 가지 속도로 나눠 봤다.
| 유출 속도(구간당) | 근거 | 버티는 구간 수(계산) |
|---|---|---|
| 105.8억 원 | 2026년 1~6월 영업현금 -211.5억 ÷ 2 | 18.0 |
| 154.3억 원 | 2026년 4~6월 영업현금 | 12.3 |
| 200억 원 | 2a상 두 건이 동시에 돌 때를 가정 | 9.5 |
투자활동·재무활동 현금은 넣지 않았다. 가장 빠른 가정에서도 2028년 말까지는 버틴다(계산).
회사가 두 증자 공시에 적은 연구개발 집행 계획은 2026년에 1차분 300억 원, 2차분 138억 원으로 합계 438억 원이다(딜사이트 6월 4일 정리). 1~6월 영업현금 유출 211.5억 원은 그 절반에 조금 못 미친다. 계획대로 쓰고 있다는 뜻이고, 동시에 2027년 계획 277억 원과 1차분 「2027년 이후」 700억 원이 그대로 남아 있다는 뜻이다.
현금은 2028년 무렵까지 있다. 문제는 그 전에 다음 임상 결과가 증자 가격을 끌어올려 줄지다.
10월 12일(월) 반려 공시 뒤 이틀 동안 주가는 10월 8일(목) 117,300원에서 10월 13일 91,000원까지 22.4% 내렸다. 10월 15일(목) 종가 87,300원은 250일 최저였고, 10월 16일(금)에는 12.3% 올라 98,000원으로 끝났다. 250일 최고는 3월 6일(금) 207,000원이었다.
다음 증자 가격에 따라 달라지는 희석
현금이 바닥나기 전 언젠가 세 번째 발행이 온다고 가정하고, 크기를 1,000억 원으로 고정한 뒤 가격만 바꿔 봤다. 지금 상장 주식 22,874,858주를 기준으로 한 계산이다.
| 가정 발행가 | 새 주식 수 | 지금 주식 대비 증가 |
|---|---|---|
| 149,599원(6월과 같음) | 668,454주 | 2.9% |
| 98,000원(10월 16일 종가) | 1,020,408주 | 4.5% |
| 58,101원(2025년 8월과 같음) | 1,721,141주 | 7.5% |
1,000억 원은 내가 정한 가정 금액이고 회사 계획이 아니다. 주식 수는 1,000억 원 ÷ 발행가(계산, 반올림).
같은 돈을 받아도 가격이 6월 수준이면 기존 주주가 내주는 비율이 2.9%, 첫 증자 수준이면 7.5%다. 2.6배 차이다. 이 회사의 주가는 신약 가치와 함께 「다음에 몇 주를 찍어야 하느냐」를 같이 반영한다고 나는 본다. 임상 소식이 좋은 날 주가가 크게 오르는 이유도, 나쁜 날 크게 빠지는 이유도 여기에 일부 있다.
그래서 10월 12일 반려가 내게는 날짜 문제로 보였다. 회사는 뉴질랜드 당국 의견을 반영해 자료를 보완한 뒤 다시 제출하고, 호주 2a상은 예정대로 간다고 밝혔다(DART 10월 12일 공시, 회사 입장은 보도 정리 기준). 탈모 후보물질은 2026년 안에 2a상 첫 투여를, 비만 후보물질은 2027년 상반기 임상 진입을 예고했다(머니투데이 7월 14일 R&D 데이). 일정이 한 구간 밀릴 때마다 현금이 154억 원쯤 줄어드는 회사라, 일정 지연은 곧 다음 발행가 문제다.
반대로 보는 근거
① 6월에 들어온 돈은 같은 투자자가 첫 가격의 2.57배를 주고 다시 넣은 것이고, 화장품 회사의 벤처 조직이 새로 들어왔다. 회사를 가장 가까이서 본 투자자가 비싸게 산 셈이라, 지금 가격이 싸다고 볼 근거로도 쓸 수 있다. 다만 그 판단이 맞았는지는 내가 확인할 방법이 없다.
② 실명 증권사 숫자 추정은 찾지 못했다. 상상인증권 이달미 연구원은 6월 22일 하반기 모멘텀이 많다는 의견을 냈지만 목표가와 추정치는 기사에 없었다(MTN 6월 22일). 교보증권 연구원은 하반기 기술이전 1건 이상을 기대했다(머니투데이 9월 17일). 커버리지는 부분 공백이고, 그래서 나는 추정치보다 현금 숫자를 더 믿고 이 글을 썼다.
내 가설이 깨지는 조건
11월 16일(월) 3분기보고서가 먼저 온다. 9월 말 현금과 단기금융상품이 1,700억 원 아래로 내려와 있으면, 7~9월 유출이 200억 원을 넘었다는 뜻이고 위 표의 가장 빠른 가정이 현실이 된다. 그다음은 증자나 전환사채 결정 공시다. 2027년이 오기 전에 새 발행이 나오면 버티는 구간 계산 자체가 틀린 것이 된다. 마지막은 릴리가 가져간 후보물질의 1상 결과보고서로, 회사는 2026년 하반기를 예고했다. 이 보고서 뒤에 릴리가 2상으로 넘어가는지가 다음 발행가를 정한다고 본다.
올릭스 주가 전망을 다시 적어 둔다
처음 두 공시를 같은 줄에 적었을 때 나는 6월 투자자가 손해를 보고 있으니 다음 증자가 늦어질 거라고 생각했다. 표를 다 만들고 나서 생각을 바꿨다. 현금이 넉넉한 회사는 증자를 서두르지 않아도 되니, 늦어지는 이유는 투자자의 손실이 아니라 회사의 여유다. 그 여유가 끝나는 시점이 2028년 언저리이고, 그 안에 2a상 두 건과 릴리의 판단이 나온다.
올릭스에 대한 내 입장은 관망이다. 98,000원이 6월 신주 가격 149,599원과 첫 증자 가격 58,101원 사이 어디쯤에 머무는지, 11월 16일 현금 숫자와 함께 다시 본다.
본문의 주가·시가총액은 2026년 10월 16일(금) KRX 정규장 종가 기준이다. 재무 수치는 DART 2026년 반기보고서와 2025년 사업보고서, 증자 내용은 2025년 8월 19일·2026년 6월 1일 결정 공시 보도를 따랐다. 금액은 모두 원화이고, 비율과 구간 수는 직접 나눈 개략치를 반올림했다(DART 반기보고서).