한올바이오파마 주가 전망, 남은 개발비 195억은 안전한가
숫자 셋의 흐름
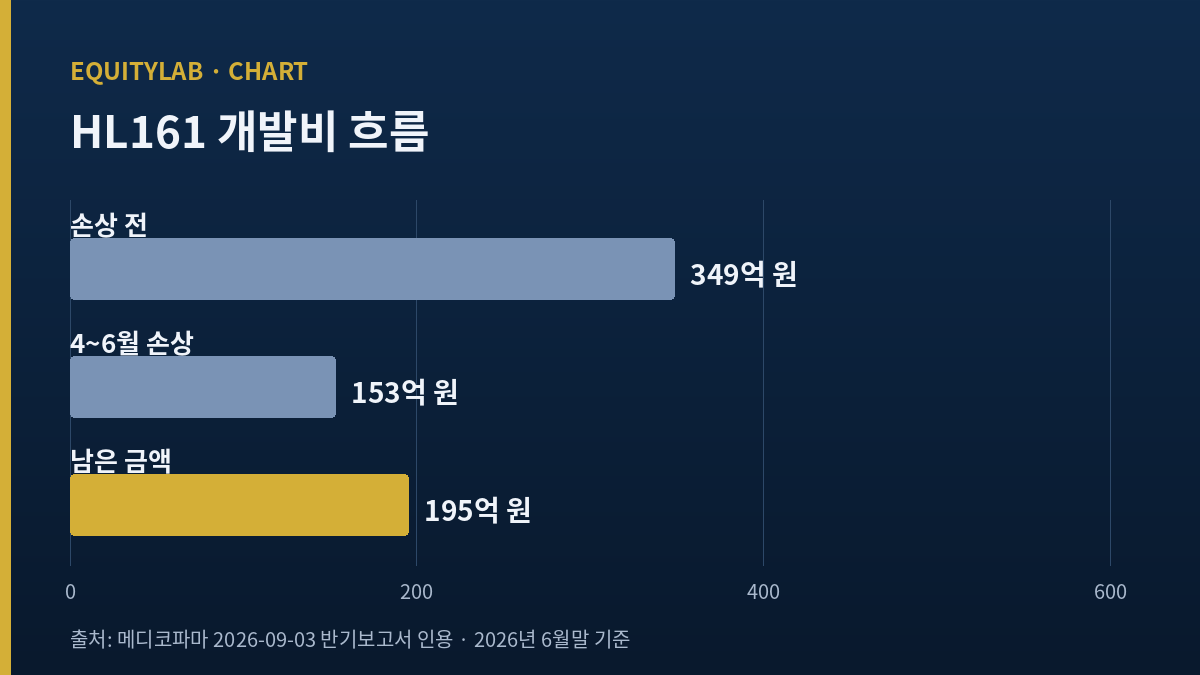
HL161(바토클리맙) 개발비 약 349억 원 → 2분기 손상 약 153억 원 → 6월말 남은 금액 약 195억 원.
여기에 중국 파트너와의 중재에서 진 비용 약 102억 원이 미지급금으로 올라 있다. 한올바이오파마 주가 전망을 세우기 전에 나는 이 195억 원이 다음 보고서에서도 버티는지부터 보겠다. 스탠스는 관망이다.
한올바이오파마 주가 전망을 쓰려고 보고서를 펼쳤을 때 내가 처음 찾은 것은 목표가 표가 아니었다. 4월 2일(목) 바토클리맙 갑상선안병증(TED) 3상이 주요 평가지표를 못 넘겼다는 발표를 보고, 그 약에 회사가 그동안 쌓아 둔 개발비가 얼마인지가 먼저 궁금했다. 9월 3일(목) 메디코파마가 반기보고서를 인용해 답을 줬다. 손상 전 약 349억 원 중 약 153억 원을 4~6월에 손상차손으로 떨어냈고, 약 195억 원이 남았다.
그 195억 원이 이 글의 출발점이다. 10월 16일(금) 종가 42,150원, 상장 주식 52,240,638주로 곱한 시가총액은 약 2조 2,019억 원(계산)이다. 시총에 비하면 작은 숫자지만, 바토클리맙의 남은 적응증이 하나 더 꺾이면 다시 손익계산서로 넘어올 수 있는 돈이라 그냥 넘기기 어려웠다.
목차
한올바이오파마 주가 전망을 재무상태표부터 시작한 이유
한올바이오파마의 기업가치는 대부분 미국 파트너 이뮤노반트(나스닥: IMVT)가 개발하는 FcRn 억제제 두 개, 바토클리맙과 IMVT-1402(아이메로프루바트)에서 나온다는 데 증권가 의견이 대체로 모인다. 그런데 그 기대는 재무제표에 거의 적히지 않는다. 적히는 것은 회사가 직접 써서 자산으로 올린 개발비와, 계약이 꼬였을 때 생기는 비용 정도다.
그래서 이번에는 기대보다 이미 적힌 숫자에서 출발했다. 기대는 발표 하나에 오르내리지만, 재무상태표에 올라간 금액은 다음 손상 판단이 나오기 전까지 그대로 남는다. 둘이 같은 방향으로 움직이는지, 아니면 따로 노는지가 내가 확인하고 싶은 지점이다.
무형자산 646억에서 561억으로
메디코파마 보도에 따르면 무형자산은 2025년 말 약 646억 원에서 6월말 약 561억 원으로 줄었다. 줄어든 약 85억 원(계산)은 손상 153억 원보다 작다. 상반기에 새로 쓴 개발비가 일부를 메웠다는 뜻으로 보이지만, 계정별 증감표는 원문으로 확인하지 못했다. 내가 확정해서 말할 수 있는 것은 HL161 한 줄의 흐름(349 → 195)까지다.
중재비 102억은 아직 나가지 않은 돈
7월 22일(수) 공시로 알려진 국제상업회의소(ICC) 중재 결과는 한올의 패소였다. 중국 하버바이오메드에 보낸 HL161 중화권 라이선스 해지 통지가 무효로 판정됐고, 계약은 유효하게 남았다(더바이오 7월 22일). 한올이 상대 측 법률·중재 비용 661만 5,672달러를 부담하게 됐고, 반기 재무제표에는 약 102억 원이 미지급금으로 반영됐다(메디코파마). 6월말 자기자본 1,616.3억 원(LUXRIX 집계 DART 반기, 연결)과 견주면 약 6.3%(계산)다. 미지급금이라 현금은 3분기 이후 빠져나간다고 보는 게 자연스럽다.
녹색경제신문이 7월 23일(목) 정리한 원계약은 2017년 9월 체결, 총 8,100만 달러 규모였고 반환 의무 없는 계약금은 400만 달러, 단계별 마일스톤이 7,700만 달러다. 회사는 중국 상업화 시점이 「올해 말」로 차질이 없다고 밝혔다. 해지하려던 계약이 유지된 셈이라, 마일스톤이 들어오면 비용을 일부 되찾는 구조이기도 하다.
더바이오는 이 중재가 지난해 3월 18일 공시로 시작됐다고 적었다. 1년 4개월을 끈 분쟁이 비용 102억 원과 「계약 유지」로 끝난 것이다. 한올이 왜 해지를 원했는지는 공개된 원문으로 확인하지 못했다. 그래서 나는 이 결과를 「손실 확정」보다 「불확실성 하나가 숫자로 바뀐 것」으로 적어 둔다. 금액이 정해졌다는 점에서는 오히려 다음 판단이 쉬워졌다.
한올바이오파마 주가 전망과 세 번의 임상 발표
재무상태표가 4~6월에 한 번 움직이는 동안 주가는 이뮤노반트 발표 세 번에 크게 흔들렸다. KRX 정규장 종가로 적으면 이렇다.
| 발표 | 직전 종가 | 반응 뒤 종가 | 변화 |
|---|---|---|---|
| 바토클리맙 TED 3상 실패(4월 2일) | 58,500원(4/1) | 47,050원(4/3) | -19.6% |
| IMVT-1402 난치성 류마티스관절염 중간 수치(5월 20일 미국 발표) | 39,200원(5/20) | 50,900원(5/21) | +29.8% |
| IMVT-1402 피부홍반성루푸스 개발 중단(9월 23일 미국 발표) | 46,600원(9/23) | 43,400원(9/28) | -6.9% |
| 250일 최고가와 비교 | 70,700원(5/27) | 42,150원(10/16) | -40.4% |
출처: LUXRIX 일봉(KRX 정규장 확정 종가). 변화율은 내가 계산했다. 9월 24~26일은 추석 휴장이라 루푸스 발표 반응은 9월 28일(월) 종가로 적었다.
눈에 띄는 것은 마지막 줄이다. 10월 16일 종가는 류마티스관절염 수치가 반영되기 직전 종가(5월 20일, 39,200원)보다 7.5%(계산) 높은 데 그친다. 그 수치는 아직 철회되지 않았는데, 상한가 이후 오른 폭은 거의 다 돌려줬다. 시장이 류마티스관절염 자체를 의심한다기보다, 같은 약의 다른 적응증(루푸스)이 꺾이면서 기대를 넓게 깎은 흐름으로 보인다.
류마티스관절염 수치도 한 번 더 뜯어봤다. 이뮤노반트가 5월 20일(수) 공개한 것은 등록 임상의 첫 16주 공개 투약 구간 결과다. 170명이 등록했고 165명이 평가 대상이었으며, 16주차 ACR20·50·70 반응률이 72.7%·54.5%·35.8%였다(이뮤노반트 5월 20일 실적 발표문). 위약군이 없는 구간이라, 존슨앤드존슨 니포칼리맙과 견준 「두 배 이상」이라는 표현은 서로 다른 시험을 나란히 놓은 비교다. 위약과 비교한 결과가 나오는 다음 구간이 진짜 시험대라고 나는 본다. 그 전까지 이 수치에 붙은 기대는 언제든 다시 깎일 수 있다.
라이선스 수익과 로열티를 섞어서 보면 안 된다는 점은 유한양행 4~6월 영업이익을 라이선스 수익과 렉라자 로열티로 나눠 본 글에서 먼저 다뤘다. 한올은 아직 로열티를 받기 전 단계라서, 지금 손익에 들어오는 돈은 거의 전부 일회성 계약 수익이다.
증권가 의견으로 넘어가기 전에 숫자 하나를 먼저 둔다. 최대주주 대웅제약이 이 지분을 어떻게 보는지다. 모회사의 나보타 수출과 별도 매출이 따로 움직였다는 점은 대웅제약 4~6월에 나보타 한 품목만 5.42배 빨리 늘어난 흐름을 적은 글에 남겼다. 키움증권 신민수 연구원은 5월 13일(수) 대웅제약 보고서에서 한올 지분 가치 8,059억 원에 70%를 적용해 목표가 계산에 넣었다(5,641억 원, 계산). 모회사 목표가 계산 안에 한올 주가가 직접 들어가 있다는 뜻이다.
증권가 세 곳이 그린 한올바이오파마 주가 전망
실명으로 확인한 의견은 세 방향으로 넓게 벌어져 있다.
- 신한투자증권 엄민용(5월 29일, 매수 · 13만 원 제시, 기존 4만 8,000원에서 상향): 난치성 류마티스관절염에서 FcRn 기전 최초 효능을 근거로 들었다. 류마티스관절염을 뺀 파이프라인 매출만 2032년 51억 달러 이상, 중반대 로열티를 가정했다(서울경제·경제타임스 보도).
- 다올투자증권 박종현(9월 28일 보고서, 매수 · 6만 5,000원으로 하향): 기존 신약 가치를 3.2조 원으로 보고, 루푸스 개발 중단에 따른 가치 감소는 1,000억 원 미만으로 제한적이라고 봤다(한국경제 10월 1일 보도).
- DS투자증권(매도 · 4만 5,000원 제시): 한국경제 5월 31일 보도에 최저치로만 등장한다. 연구원 실명과 근거 문장은 확인하지 못했다.
세 숫자 사이가 세 배에 가깝다. 같은 약을 두고 이 정도로 벌어진다는 것은, 지금 주가가 실적이 아니라 임상 일정에 붙어 있다는 뜻으로 나는 받아들인다. 그리고 내가 확인한 보도 어디에도 6월말 남은 개발비 195억 원 이야기는 없었다. 내가 이 글에서 보태려는 것은 그 한 줄이다.
4~6월 자기자본이 7억만 줄어든 이유를 아직 못 찾았다
여기서 숫자 하나가 걸렸다. LUXRIX가 DART에서 모은 연결 자기자본은 3월말 1,623.6억 원, 6월말 1,616.3억 원이다. 차이는 7.3억 원(계산)뿐이다. 그런데 같은 4~6월에 손상차손 153억 원 하나만으로도 이 차이의 스무 배가 넘는다. 손실만큼 자본이 줄지 않았다면 다른 무언가가 자본을 채운 것이다.
후보는 공시 목록에 보인다. 4월 29일(수) 자기주식 처분 결정, 5월 6일(수) 처분 결과 보고와 최대주주 등 소유주식 변동 신고가 같은 날 올라왔다. 자기주식을 팔면 그 대금이 자본으로 돌아온다. 다만 세 공시의 원문(처분 주식 수·단가·상대방)을 열지 못해서, 이 차이를 자기주식 처분으로 단정하지 않는다. 자기주식 처분은 상장 주식 수를 바꾸지 않으므로 위 시총 계산(52,240,638주)은 그대로다.
현금은 덜 애매하다. 4~6월 영업활동 현금흐름은 약 66.6억 원 유출, 상반기 누계는 약 42.1억 원 유출이다(LUXRIX, DART 반기). 2025년 연간으로도 약 23.4억 원이 빠져나갔으니, 영업으로 현금을 쌓는 회사라고 보기는 어렵다. 중재비 102억 원이 아직 빠지지 않은 상태에서 이미 마이너스라는 점은 기억해 둔다.
한올바이오파마 주가 전망과 반대 방향의 근거 넷
- 195억 원은 시총의 1%도 안 된다. 2조 2,019억 원의 약 0.9%(계산)다. 남은 개발비가 전부 손상돼도 기업가치 판단은 IMVT-1402에서 결정된다는 반론이 맞을 수 있다.
- 다올의 3.2조 원은 지금 시총보다 크다. 다올은 루푸스 중단 뒤에도 매수를 유지했고, 그에 따른 신약 가치 감소를 1,000억 원 미만으로 봤다. 류마티스관절염과 갑상선기능항진증(그레이브스병)·중증근무력증에 거는 기대는 크게 꺾이지 않았다는 판단이다.
- 파트너의 현금이 넉넉하다. 이뮤노반트는 8월 6일(목) 분기 실적을 내며, 6월말 보유 현금으로 그레이브스병 출시 가능 시점까지 버틸 수 있다고 밝혔다. 개발이 돈 때문에 끊길 걱정은 작다.
- 본업도 자란다. 상반기 매출은 843억 원으로, 프로바이오틱스 바이오탑과 항생제 노르믹스가 각각 148억 원, 100억 원을 넘었다(메디포뉴스 7월 29일). 손상이 영업 기반을 흔든 것은 아니다.
한올바이오파마 주가 전망의 세 가지 전개와 다음 확인 날짜
확률은 붙이지 않는다. 대신 각 전개가 어떤 공시로 확인되는지를 적었다.
| 전개 | 확인할 숫자 | 내 판단 |
|---|---|---|
| 개발비 유지 + 류마티스관절염 추가 결과 양호 | 3분기말 HL161 개발비 195억 원 근처 유지 | 관망을 풀 근거가 하나 생긴다 |
| 추가 손상 | 195억 원이 줄고 손상차손 재등장 | 바토클리맙 남은 적응증 기대를 더 낮춘다 |
| 중국 상업화 지연 | 하버바이오메드 연말 출시 소식 부재 · 102억 원 지급 | 중재비를 되찾을 경로가 늦어진다 |
내 가설이 깨지는 조건은 날짜 순서로 넷이다.
- 11월 16일(월) 3분기보고서: HL161 개발비가 195억 원 아래로 내려가면, 남은 금액이 안전하다는 내 전제를 버린다.
- 같은 보고서: 미지급금 102억 원이 현금으로 나갔는지, 그 뒤 영업현금 누계가 얼마인지.
- 올해 안: 이뮤노반트의 류마티스관절염 추가 업데이트(회사는 「2026년 하반기」로 안내). 5월 수치가 유지되지 않으면 이 글의 반대 근거 2번이 무너진다.
- 2027년: 그레이브스병·중증근무력증 등록 임상 탑라인. 만성 염증성 탈수초성 다발신경병증(CIDP)과 쇼그렌증후군은 2028년으로 안내됐다. 여기서 결정되는 금액은 195억 원과 단위가 다르다.
관망으로 두는 이유
정리하면 나는 한올바이오파마를 관망 목록에 둔다. 시총 100위 밖 종목이라 매수 스탠스를 내지 않는 원칙도 있지만, 그보다 지금 주가가 붙어 있는 것이 회사 숫자가 아니라 파트너의 임상 일정이라는 점이 크다. 그 일정에서 나는 우위가 없다.
솔직히 5월 21일 상한가가 나왔을 때 나는 이 종목 옆에 「적응증 하나 성공 = 재평가」라고 적었다. 넉 달 뒤 루푸스가 꺾이자 같은 문장이 무색해졌다. 한 적응증의 숫자가 다른 적응증의 기대까지 끌고 다닌다는 걸 그때 처음 체감했다. 이번에는 적응증 대신 재무상태표 한 줄을 붙잡고 기다려 보겠다. 11월 16일에 그 줄이 195억 원 그대로인지 확인하는 게 다음 일이다.
본문의 가격·시가총액은 2026년 10월 16일(금) KRX 정규장 종가 기준이고, 재무 숫자는 2026년 6월말 반기 기준이다.