티에프이 주가 전망은 1년 새 8.5% 늘어난 주식 수에서 시작한다
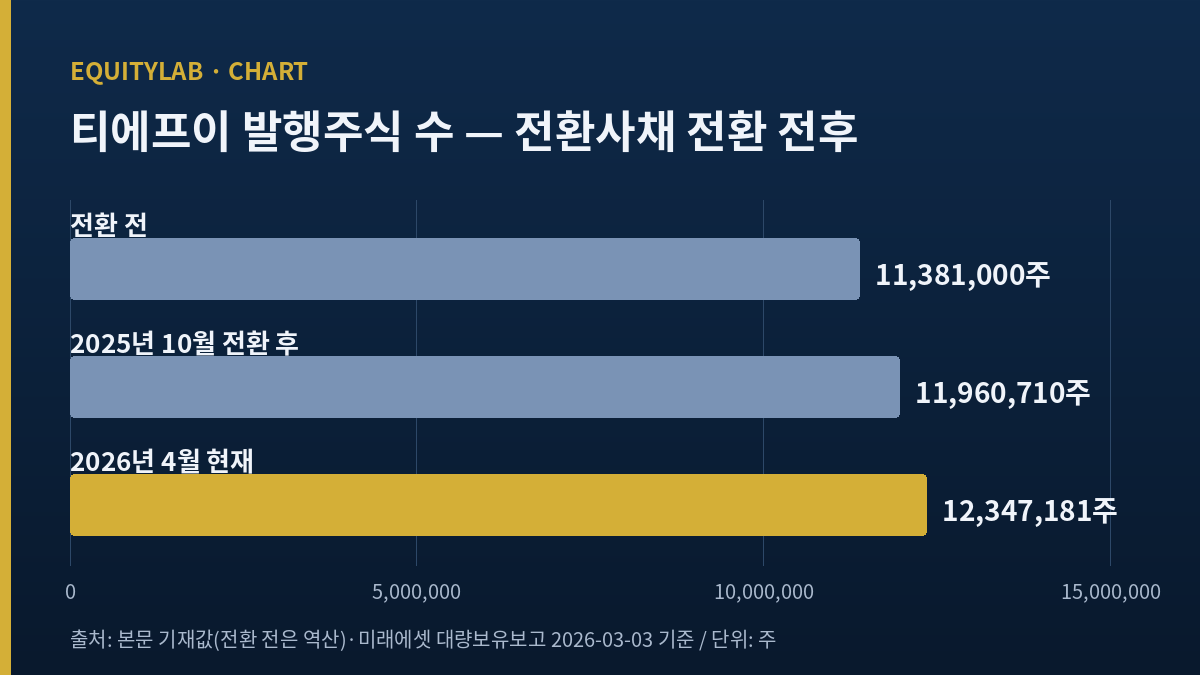
2024년 2월 300억 원 발행(전환가 31,050원) / 2025년 10월 180억 원이 주식으로 / 2025년 11월 남은 120억 원을 121억 원에 회수 / 2026년 4월 2일 그 120억 원을 약 209억 원에 재매각, 4월 3일까지 전량 주식으로.
내 판단: 회사는 이 거래로 약 89억 원을 남겼고 주주는 주식 수 8.5% 증가를 받았다. 나는 티에프이 주가 전망의 출발점을 재매각 단가 54,315원(계산)으로 잡는다.
티에프이 주가 전망을 다시 계산하면서 내가 먼저 꺼낸 숫자는 세 개다. 회사가 2025년 11월 121억 원에 되사들인 전환사채, 그 사채를 2026년 4월 2일 다시 팔아 받은 약 209억 원, 그리고 이틀 사이 새로 생긴 주식 38만 6,471주다. 결론부터 숫자로 적으면, 같은 사채 한 묶음이 회사에 약 89억 원을 남기고 발행주식을 1년 사이 8.5% 늘렸다.
반도체 테스트 보드와 번인 소켓, 체인지오버킷(COK)을 만드는 코스닥 상장사다. 7월 말 저점 뒤 주가가 크게 올라 10월 13일(화) 종가가 62,400원이다. 이 회사의 사업 이야기는 신문에 많이 나왔다. 내가 이 기록에서 보려는 것은 그 이야기보다 앞에 놓인 숫자, 곧 지금 주주가 몇 주로 나뉘어 이 회사를 갖고 있고 그 주식이 어떤 가격에 시장으로 들어왔는가다.
목차
티에프이 주가 전망에 앞서 볼 사채 300억의 경로
출발은 2024년 2월이다. 티에프이는 300억 원어치 1회차 전환사채를 냈고 전환가는 31,050원이었다(이데일리 2026년 4월 6일 보도). 이 사채는 약 2년 2개월 동안 두 번에 걸쳐 전부 주식이 됐다. 나는 그 흐름을 날짜순으로 다시 세웠다.
2025년 10월, 180억 원이 57만 9,710주로
첫 전환은 2025년 10월 14일이다. 180억 원어치가 전환 청구돼 57만 9,710주가 새로 생겼다. 180억 원을 31,050원으로 나누면 579,710주가 나오니 보도 숫자와 맞는다(계산). 이 전환 직후의 발행주식은 11,960,710주다. 미래에셋자산운용이 2026년 3월 3일 낸 대량보유 보고에서 지분율을 계산할 때 쓴 발행주식 총수가 정확히 이 숫자다(디지털투데이 보도). 그러니 전환 전 주식은 11,381,000주였다고 볼 수 있다(역산).
그 보고 자체도 지분 구조를 볼 때 쓸모가 있다. 미래에셋자산운용은 1월 30일 기준 606,579주(5.07%)에서 2월 2일 565,441주(4.73%)로 41,138주를 장내에서 팔아 5% 아래로 내려갔다. 5% 밑으로 내려간 투자자는 이후 매매를 보고할 의무가 없으니, 그 뒤 이 운용사의 보유 변화는 공시로 따라갈 수 없다. 이 회사에 공시로 확인되는 5% 이상 외부 주주가 하나 줄었다.
2022년 11월 상장 당시 공모 내용을 보면 최대주주인 문성주 대표이사는 구주 일부를 내놓고 남은 5,605,200주를 1년 6개월 동안 팔지 않겠다고 약속했다(비즈워치 2022년 10월 27일). 그 주식 수가 지금도 같다면 지분율은 전환 전 49.3%에서 지금 45.4%로 내려와 있다(계산). 다만 그 사이 대표의 보유 주식이 바뀌었는지는 내가 확인하지 못했다. 이 숫자는 「주식 수가 늘면 기존 대주주 비율도 같이 줄어든다」는 방향을 보여 주는 용도로만 쓴다.
120억을 사들였다가 다시 판 4월
남은 120억 원은 다른 길로 갔다. 회사는 2025년 11월 10일 콜옵션을 써서 이 사채를 만기 전에 약 121억 539만 원에 사들였다. 여기까지는 흔한 일이다. 회사가 자기 사채를 사들이면 나중에 주식으로 바뀔 물량이 사라진다.
그런데 2026년 4월 2일 회사는 그 사채를 증권사와 사모펀드 등 재무적 투자자에게 약 209억 9,123만 원에 다시 팔았다(자기전환사채 매도결정 공시). 같은 날 80억 원, 다음 날 40억 원이 전환 청구됐고 25만 7,648주와 12만 8,823주, 합쳐 38만 6,471주가 4월 22일 상장됐다. 사들인 지 다섯 달 만에 물량이 다시 살아났고, 이틀 만에 주식이 됐다.
사들인 값과 판 값의 차이는 약 88억 8,584만 원이다(계산). 회사 입장에서 이 돈은 사채 원금 120억 원 위에 얹힌 프리미엄이다. 사채 원금의 174.9%를 받고 판 셈이고, 그 배경은 전환가 31,050원과 당시 주가의 차이였다. 4월 1일(수) 종가가 63,900원이었다.
재매각 단가와 자본이 늘어난 크기
재무적 투자자가 낸 약 209억 9,123만 원을 받은 주식 38만 6,471주로 나누면 주당 54,315원이 나온다(계산). 나는 이 숫자를 이 회사 주가를 볼 때 가장 먼저 대 보는 가격으로 쓴다. 시장에 새로 들어온 물량의 실제 취득 단가이기 때문이다.
| 비교 대상 | 가격(원) | 재매각 단가와의 차이 |
|---|---|---|
| 사채 전환가 | 31,050 | 재매각 단가가 74.9% 높음 |
| 재매각 전날 4월 1일 종가 | 63,900 | 재매각 단가가 15.0% 낮음 |
| 재매각 당일 4월 2일 종가 | 58,200 | 재매각 단가가 6.7% 낮음 |
| 신주 상장일 4월 22일 종가 | 60,500 | 재매각 단가가 10.2% 낮음 |
| 10월 13일 종가 | 62,400 | 재매각 단가가 13.0% 낮음 |
출처: 재매각 금액·전환 주식 수는 이데일리 2026년 4월 6일 보도, 종가는 LUXRIX 확정 일봉(키움 데이터, KRX 정규장). 재매각 단가 54,315원과 차이는 직접 나눠 계산. 본문의 가격과 지표는 2026년 10월 13일 종가 기준이다.
이 단가 아래로 주가가 내려간 시간도 짧지 않았다. LUXRIX 확정 일봉으로 보면 종가는 6월 17일 52,700원부터 9월 9일 53,400원까지 하루도 54,315원 위로 올라오지 못했다. 그 사이 가장 낮은 종가는 7월 30일 24,850원으로, 재매각 단가보다 54.2% 낮았다(계산). 4월에 들어온 물량은 12주 가까이 손실 구간에 있었고, 그 구간에서 대량 매도가 있었는지는 공시로 드러나지 않는다. 9월 10일 58,900원으로 다시 단가 위에 올라섰고, 7월 30일 저점에서 10월 13일까지는 151.1% 올랐다(계산).
표의 마지막 행이 지금의 위치다. 10월 13일 종가 62,400원은 재매각 단가보다 14.9% 높다(계산). 재무적 투자자가 그 주식을 아직 들고 있다면 평가액은 약 241억 원이다(386,471주 × 62,400원, 계산). 그들이 지금도 들고 있는지는 공시로 확인되지 않는다. 내가 아는 것은 그 물량의 출발 단가뿐이다.
같은 테스트 공정에서 다른 각도로 본 기록도 있다. 후공정 테스트 외주 회사의 일정 문제는 두산테스나 주가 전망을 11월 북미 양산에서 따진 기록에, 증권사 추정이 실제 실적과 얼마나 맞았는지는 피에스케이 목표가와 2분기 실적을 맞춰 본 기록에 적어 두었다. 이 글은 두 기록과 달리 사업 숫자보다 주식 수에서 출발한다.
4~6월 자본 증가 270억 원의 분해
이 거래가 재무제표 어디에 들어갔는지 보려고 나는 연결 자본총계를 1~3월 말과 6월 말로 나눠 놓았다(2026년 반기보고서, LUXRIX DART 집계). 3월 말 1,239억 7,400만 원에서 6월 말 1,509억 8,300만 원으로 270억 900만 원 늘었다. 같은 4~6월 순이익은 59억 4,600만 원이다. 순이익을 빼면 약 210억 6,300만 원이 남는데, 재매각 대금 약 209억 9,123만 원과 7,000만 원 정도 차이다(계산).
나는 이 일치를 우연으로 보지 않는다. 사채를 팔아 받은 현금이 곧바로 주식으로 바뀌면서 부채에 오래 머물지 않고 자본으로 넘어간 흐름과 크기가 맞는다. 6월 말 부채비율은 31.8%, 현금과 MMF는 793억 원이다(리드경제 9월 10일 보도). 2024년 말 부채비율은 61.6%였다.
1~3월에 설명되지 않는 113억 원
같은 방식으로 1~3월을 보면 설명이 안 되는 금액이 남는다. 2025년 말 자본 1,091억 9,200만 원에서 3월 말 1,239억 7,400만 원으로 147억 8,200만 원 늘었고, 1~3월 순이익은 34억 4,400만 원이다. 차이 약 113억 3,800만 원이 순이익 밖에서 들어왔다(계산). 공시 목록에는 3월 12일 「교환청구권행사」가 한 건 있는데, 그 내용을 원문으로 열어 보지 못했다. 그래서 이 113억 원의 출처는 확인하지 못한 항목으로 남긴다. 이 금액이 무엇이었는지가 11월 분기보고서 자본변동표에서 내가 가장 먼저 찾을 숫자다.
자본이 늘어난 결과만 보면 주당 숫자는 오히려 좋아졌다. 2025년 말 자본을 그때 주식 11,960,710주로 나누면 약 9,129원, 6월 말 자본을 지금 주식 12,347,181주로 나누면 약 12,228원이다(계산). 주식은 3.2% 늘었는데 주당 자본은 33.9% 늘었다. 희석을 이야기하면서 이 숫자를 빼면 절반만 말한 것이 된다. 이 대목은 아래 반대 근거에서 다시 다룬다.
사채가 사라진 효과는 손익에도 보인다. LUXRIX DART 집계로 연결 금융비용은 2024년 86억 900만 원, 2025년 41억 1,800만 원이었고 2026년 1~6월은 4억 7,800만 원이다. 금융비용에는 이자 말고도 사채 평가 손실 같은 항목이 섞여 있어 전부를 사채 탓으로 돌릴 수는 없다. 그래도 전량 주식이 된 뒤 이 줄이 거의 비었다는 방향은 분명하고, 주식 수 증가를 비용으로 본다면 이 감소분은 그 대가로 얻은 것이다.
주당 이익으로 옮기면 희석의 크기가 더 잘 보인다. 2025년 연결 순이익 181억 600만 원을 전환 전 주식 11,381,000주로 나누면 주당 약 1,591원, 지금 주식 12,347,181주로 나누면 약 1,466원이다(계산). 같은 이익을 더 많은 주식이 나눠 가지면서 주당 이익이 7.8% 줄어든다. 사업이 같은 속도로 자라도 주주 한 사람이 받는 이익은 이만큼 뒤에서 출발한다는 뜻이다.
재매각 대금의 크기를 회사의 다른 지출과 나란히 놓으면 이렇다. 경기도 화성 신공장 건축에 정정 공시 기준 152억 원이 들어갔다(신규시설투자 기재정정 공시 2026년 7월 31일, 정정 전 143억 원). 재매각 대금 약 209억 원은 이 공장 공사비보다 크다. 회사가 그 돈을 어디에 썼는지 용도를 밝힌 공시는 내가 찾지 못했고, 크기만 비교해 둔다.
4월 2일 재매각은 공시 제목만 보면 단순한 「오버행」이다. 그런데 자본 증가와 금액이 맞는 것을 확인하면, 이 거래는 물량 부담과 자금 조달이 한 번에 일어난 일로 보는 편이 정확하다. 같은 시기 사채를 전량 정리하며 회사가 「오버행 해소」를 함께 얻었다는 평가도 이데일리 기사에 실려 있다.
티에프이 주가 전망과 부딪치는 근거 두 가지
내 계산은 주식 수와 재매각 단가에 기대고 있다. 이 시각과 정면으로 부딪치는 근거를 두 가지 적어 둔다.
- 희석보다 자본이 더 빨리 늘었다. 위에서 계산한 대로 주당 자본은 2025년 말 약 9,129원에서 6월 말 약 12,228원으로 커졌다. 사채가 주식으로 바뀌면 이자를 낼 부채가 사라지고 자본이 늘어난다. 주식 수 증가만 떼어 보면 손해처럼 보이지만, 주당 기준으로는 기존 주주가 얻은 것이 더 크다는 반론이 성립한다. 나도 이 계산을 부정하지 않는다.
- 증권사는 이 회사가 비싸지 않다고 본다. NH투자증권 백준기 연구원은 2026년 3월 11일 보고서에서 2026년 주가수익비율(PER) 16.3배를 들어 동종 기업보다 저평가 매력이 높다고 적었다(뉴스핌 3월 11일, 목표가는 제시하지 않음). 하나증권 김민경 연구원은 2025년 10월 27일 목표가를 6만 1,000원으로 올렸다(이투데이 보도). 두 보고서 모두 사업 성장을 중심에 두고 주식 수 변동은 주된 변수로 다루지 않는다.
두 근거를 놓고 보면 내 시각의 약점이 분명하다. 주식 수 증가 8.5%는 이미 일어난 일이고, 이익이 그보다 빨리 늘면 주당 이익은 회복된다. 그래도 나는 재매각 단가 54,315원이 어떤 가격에서 새 물량이 들어왔는지를 알려 주는 숫자라는 판단은 바꾸지 않는다.
판단을 바꿀 네 지점, 티에프이 주가 전망의 일정
기준 가격 세 개와 한 곳뿐인 증권사 전망
주가 전망을 가격으로 정리하면 나는 기준 가격 세 개를 쥐고 간다. 사채 전환가 31,050원은 2024년 사채 투자자의 출발점이고, 재매각 단가 54,315원은 2026년 4월 새 물량의 출발점이며, 10월 13일 종가 62,400원은 지금의 위치다. 7월 30일 종가 24,850원은 전환가보다도 20.0% 낮았다(계산). 이 회사 주가는 반년 사이 세 기준 가격을 모두 위아래로 지나갔다. 그래서 나는 이 종목의 변동 폭을 사업 뉴스만으로 설명하지 않고, 어떤 가격에 들어온 주식이 지금 얼마나 남아 있는지를 함께 본다.
커버리지 공백부터 밝혀 둔다. 내가 확인한 2026년 연간 추정은 NH투자증권 한 곳의 숫자뿐이다. 하나증권은 2026년 2월 19일 실적 리뷰를 냈지만 원문이 열리지 않아 그 추정을 확인하지 못했다. 그래서 이 글에는 컨센서스라는 말을 쓰지 않는다. 한 증권사의 숫자로 주가 전망을 단정하지 않으려고 나는 아래 네 지점을 일정순으로 적었다.
- 2026년 11월 16일(월) 3분기보고서: 1~3월 자본 증가 가운데 순이익 밖 약 113억 원이 무엇이었는지 자본변동표에서 확인한다. 같은 보고서의 주주 현황에서 최대주주 보유 주식 수가 상장 당시 5,605,200주와 같은지도 본다.
- 주식 관련 사채의 새 발행 결의: 1회차 사채는 전부 주식이 됐다. 2회차 전환사채나 교환사채 결의가 나오면 주식 수 계산을 처음부터 다시 한다.
- 재매각 단가 54,315원: 종가가 이 가격 아래로 내려가 머무르면 4월에 들어온 물량은 손실 구간에 들어간다. 그때는 수급 해석을 다시 한다.
- 2026년 연간 사업보고서(2027년 3월): 주당 자본 증가가 이익에서 나온 금액과 자본 거래에서 나온 금액으로 나뉘어 보이는 첫 연간 숫자다. 주당 순이익이 주식 수 8.5% 증가를 따라잡았는지 이때 판단한다.
결국 티에프이 주가 전망을 볼 때 내가 쥐고 가는 숫자는 사업 성장률보다 주식의 출발 가격이다. 회사는 같은 사채로 약 89억 원을 남겼고, 시장은 주당 54,315원짜리 새 주식 38만 6,471주를 받았다. 지금 주가가 그 출발 가격보다 14.9% 위에 있다는 사실이 이 회사의 다음 자본 거래를 판단할 때 첫 기준이 된다.
가격과 지표는 2026년 10월 13일(화) 종가 기준이다. 주당 단가와 비율은 공시·보도 숫자를 직접 나눈 개략값이다.