쿠쿠홀딩스 주가 전망은 4~6월보다 상반기 숫자에 달렸다
쿠쿠홀딩스 주가 전망을 다시 세우려고 손익을 분기별로 펼쳐 놓으니, 세 개의 증가율이 서로 어긋났다. 4~6월 영업이익은 1년 전보다 52.9% 늘었는데, 같은 회사의 1~3월 영업이익은 20.3% 줄었고, 두 구간을 합친 상반기 영업이익 증가율은 10.8%다. 나는 4~6월의 52.9%보다 상반기의 10.8%를 이 회사의 현재 체력으로 본다.
여기서 걸리는 대목이 있다. 시장이 4~6월 실적을 보고도 주가를 크게 올리지 않은 것은 실적을 놓친 결과일까, 상반기 전체를 먼저 본 결과일까. 8월 14일(금) 반기보고서가 나온 날 종가는 26,350원이었고, 10월 8일(목) 종가는 27,600원이다. 두 달 가까이 4.7% 움직였다.
영업이익 311억 원, 1년 전보다 52.9% 증가, 영업이익률 12.97%
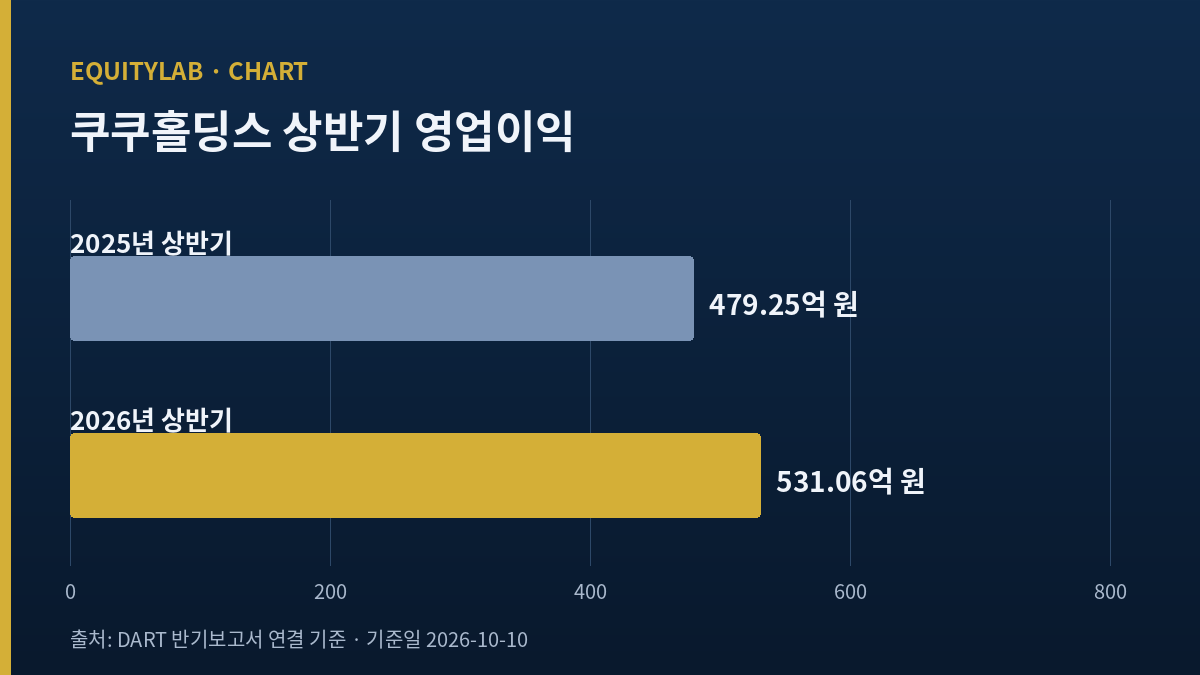
영업이익 531억 원, 1년 전보다 10.8% 증가, 영업이익률 11.24%(2025년 상반기 11.13%)
내 판단: 관심은 유지하되 확신은 7~9월 이익률을 확인한 뒤로 미룬다.
목차
쿠쿠홀딩스 주가 전망을 다시 세운 이유
쿠쿠홀딩스는 전기밥솥 회사 쿠쿠전자를 100% 자회사로 두고, 렌털 회사 쿠쿠홈시스 지분 40.6%를 가진 지주회사다(iM증권 이상헌 연구원 2025년 6월 2일 보고서). 연결 매출의 대부분은 쿠쿠전자에서 나온다. 2024년 기준 쿠쿠전자 매출 7,479억 원이 지주 연결 매출 8,338억 원의 89.7%였다(아시아투데이 2025년 6월 4일). 그래서 이 회사의 영업이익은 사실상 밥솥과 소형가전의 영업이익이다.
쿠쿠홈시스 실적은 연결 매출에 들어오지 않는다. 쿠쿠홈시스의 키움 기준 직전 4개 분기 매출은 1조 1,213억 원으로 쿠쿠홀딩스 연결 매출 9,209억 원보다 크다. 지분율 40.6%에 해당하는 이익만 영업 밖에서 들어오는 구조로 보이고(지분법 이익, 내 추정), 쿠쿠홀딩스는 해마다 순이익이 영업이익보다 크게 찍힌다. 이 글은 그 부분을 계산에 넣지 않고 쿠쿠전자의 영업만 본다.
4~6월 영업이익은 컨센서스를 크게 넘었다
뉴스핌은 7월 7일(화) 기사에서 4~6월 연결 매출 컨센서스를 2,250억 원, 영업이익을 220억 원으로 전했다(뉴스핌 2026년 7월 7일). 반기보고서에서 뽑은 4~6월 단독 실적은 매출 2,399억 6,500만 원, 영업이익 311억 2,500만 원이다(DART 반기보고서 2026년 8월 14일, 1~6월 누적에서 1~3월을 빼서 계산). 영업이익이 예상보다 91억 원 많았다.
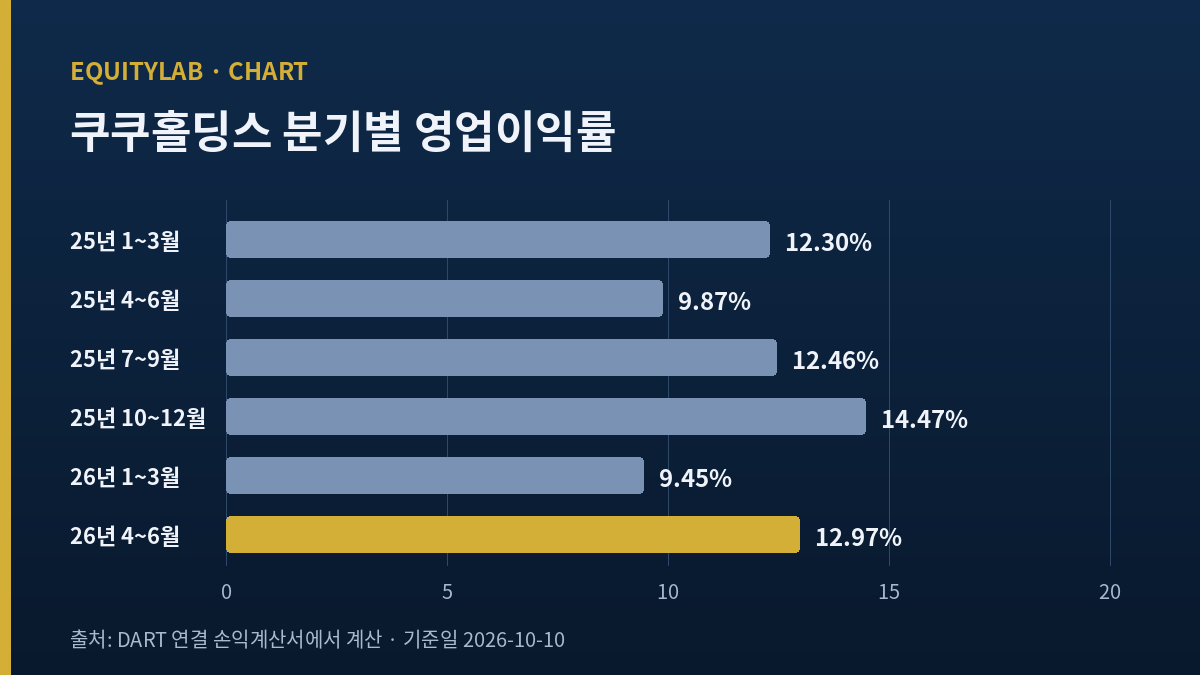
1년 전 같은 구간은 매출 2,062억 6,500만 원, 영업이익 203억 5,200만 원이었다. 매출은 16.3% 늘었고 영업이익은 52.9% 늘었다. 매출에서 영업이익이 차지하는 비율은 9.87%에서 12.97%로 올랐다. 매출보다 이익이 세 배 넘게 빨리 늘었다는 뜻이고, 고정비가 매출 증가분을 따라오지 않았다는 신호로 볼 수 있다.
1~3월이 반대 방향이었다
문제는 바로 앞 구간이다. 2026년 1~3월 영업이익은 219억 8,100만 원으로 2025년 1~3월 275억 7,300만 원보다 20.3% 적었다. 수익성은 12.30%에서 9.45%로 내려갔다. 4~6월의 개선 폭과 1~3월의 후퇴 폭이 비슷하다.
두 구간을 합치면 그림이 달라진다. 상반기 매출은 4,726억 6,400만 원으로 9.8% 늘었고, 영업이익은 531억 600만 원으로 10.8% 늘었다. 상반기 영업이익률은 11.24%로 2025년 상반기 11.13%와 거의 같다. 4~6월만 보면 수익성이 한 단계 올라선 회사처럼 보이지만, 반년 단위로는 매출과 이익이 같은 속도로 자랐다.
분기별 영업이익률로 본 쿠쿠홀딩스 주가 전망
내가 이 회사를 볼 때 가장 먼저 확인하는 것은 구간별 수익성의 흐름이다. 쿠쿠전자는 계절에 따라 제품 구성이 달라지는 회사라, 한 구간만 떼어 보면 착시가 생긴다. 아래 표는 DART 연결 손익에서 단일 구간 실적을 직접 뽑은 것이다.
| 구간 | 매출(억 원) | 영업이익(억 원) | 영업이익률 |
|---|---|---|---|
| 2025년 1~3월 | 2,242.42 | 275.73 | 12.30% |
| 2025년 4~6월 | 2,062.65 | 203.52 | 9.87% |
| 2025년 7~9월 | 2,432.82 | 303.23 | 12.46% |
| 2025년 10~12월 | 2,471.40 | 357.60 | 14.47% |
| 2026년 1~3월 | 2,326.99 | 219.81 | 9.45% |
| 2026년 4~6월 | 2,399.65 | 311.25 | 12.97% |
출처: DART 분기·반기·사업보고서(연결). 4~6월·7~9월은 누적 실적에서 앞 구간을 빼서, 10~12월은 연간에서 1~9월 누적을 빼서 계산했다. 비율은 내가 직접 나눴다.
표에서 눈에 띄는 것은 하반기다. 2025년 7~12월 비율은 7~9월 12.46%, 10~12월 14.47%였고, 둘을 합친 하반기는 13.47%다. 같은 해 상반기 11.13%보다 2.3%포인트 높다. 2025년에는 이익이 하반기에 몰렸다는 뜻이다.
그래서 2026년 4~6월 12.97%는 두 가지로 해석된다. 하나는 하반기의 높은 수익성이 한 구간 일찍 왔다는 해석이고, 다른 하나는 1~3월에 덜 나온 이익이 4~6월로 넘어왔을 뿐이라는 해석이다. 나는 두 번째 해석의 가능성을 더 크게 본다. 상반기 합계 비율이 1년 전과 0.1%포인트밖에 다르지 않기 때문이다.
연간으로 넓히면 수익성은 2년째 같다
시야를 연 단위로 넓혀도 비슷한 결론이 나온다. 연결 매출은 2023년 7,722억 원, 2024년 8,338억 원, 2025년 9,209억 원으로 해마다 8.0%, 10.4% 늘었다. 3년 연평균으로는 6.0%다. 영업이익은 866억 원, 1,032억 원, 1,140억 원이었고, 매출에서 영업이익이 차지하는 비율은 11.22%, 12.38%, 12.38%였다(DART 사업보고서 연결, 비율은 내 계산).
2024년에는 영업이익이 19.2% 늘어 매출보다 두 배 넘게 빨랐다. 2025년에는 영업이익 증가율 10.4%가 매출 증가율과 같았다. 비율이 소수점 아래까지 똑같이 찍힌 해가 두 번 이어진 것이다. 나는 이 회사가 이미 「매출이 늘면 이익도 같은 비율로 는다」는 구간에 들어와 있다고 본다. 그렇다면 주가를 다시 평가받으려면 매출 성장 자체가 빨라지거나, 비율이 13%대로 한 단계 올라서야 한다. 2026년 상반기는 둘 다 아니었다.
구간을 넓히면 인상이 바뀌는 일은 다른 지주사에서도 있었다. 미스토홀딩스는 2026년 1~6월 영업이익 4,889억 원으로 2025년 연간 4,748억 원을 넘겼는데, 그 차이 141억 원이 4~6월 관세 환급 개략치 508억 원보다 작았다. 넘어선 높이보다 한 번짜리 돈이 컸던 셈이다.
지주 구조와 주주환원에 대한 판단은 따로 있다. 쿠쿠홀딩스는 2026년 3월 25일(수) 기업가치제고계획에서 수치 목표 없이 「배당의 지속성 및 점진적 확대」만 적었고(디지털투데이), 자기주식과 교환사채 문제는 상법 개정 이후 별도의 숙제로 남아 있다. 개정 상법이 자기주식 보유 회사에 무엇을 요구하는지는 삼천리가 3월에 자기주식을 지운 사례에서 주식 수 기준으로 정리돼 있다. 이 글은 손익만 다룬다.
자매 회사 쿠쿠홈시스는 같은 상반기에 해외 매출이 줄었다. 그 회사의 배당과 수익률 문제는 쿠쿠홈시스 배당금 기록에 있다. 두 회사는 2020년 분할 뒤 사업이 다르다. 쿠쿠홀딩스는 제품을 만들어 팔고, 쿠쿠홈시스는 정수기·공기청정기 렌털로 번다.
실적 뒤에 있는 것
제품 구성: 음식물처리기와 해외
뉴스핌의 7월 7일 기사에 따르면 쿠쿠의 음식물처리기 판매량은 출시 이후 1년 전보다 6배 넘게 늘었다. 같은 기사는 4~6월 해외 매출을 485억 원(전년 같은 구간보다 약 9.9% 증가)으로 예상했다. 2025년 상반기 기사에서는 중국 24%, 미국 3%, 베트남 65% 증가가 나왔다(뉴스토마토 2025년 9월 10일). 당시 회사 측은 중국과 베트남에서 고가 IH 압력밥솥 매출이 늘었다고 설명했다.
다만 2026년 4~6월의 지역별 실적은 반기보고서 원문 주석에 있고, 이번에 원문을 열지 못했다. 수익성 개선이 제품 구성에서 왔는지 비용 집행 시점에서 왔는지 나는 아직 가르지 못했다. 이 부분은 확인 못 한 채로 둔다.
재고가 같이 늘었다
6월 말 재고자산은 1,358억 8,500만 원으로 2025년 말 1,254억 500만 원보다 8.4% 많다. 매출이 늘면 재고도 늘 수 있다. 다만 하반기 판매가 기대에 못 미치면 재고 소진을 위한 할인이 수익성을 다시 끌어내릴 수 있다. 7~9월 보고서에서 같이 볼 항목이다.
이익이 현금으로 들어왔다
긍정적인 신호도 있다. 2026년 1~6월 영업활동현금흐름은 457억 원으로, 같은 기간 영업이익 531억 원의 86% 수준이다. 1년 전 1~6월에는 영업활동현금흐름이 마이너스 8억 원이었다(DART 반기보고서 연결 현금흐름표). 2025년 상반기에는 이익이 손익계산서에만 남고 현금이 따라오지 않았는데, 2026년에는 이익의 대부분이 현금으로 들어왔다. 재고가 늘었는데도 이 정도면 매출채권 회수가 빨라졌을 가능성이 있다. 원문 주석을 열지 못해 항목별로는 확인하지 못했다.
실명 추정치는 얇다
2026년 연간 실적에 대한 실명 증권사 추정은 이번에 찾지 못했다. 확보한 것은 무기명 컨센서스(4~6월)와, 출처가 적히지 않은 7~9월 매출 전망 2,610억 원(같은 뉴스핌 기사)뿐이다. NH투자증권 이승영 연구원은 2025년 3월 목표가 3만 1,500원을 유지했고(한국경제 2025년 3월 19일), iM증권은 2025년 6월 의견 없이 보고서를 냈다. 둘 다 1년이 넘은 추정이라 이 글의 근거로 쓰지 않는다. 포워드 축은 부분 공백이다.
쿠쿠홀딩스 주가 전망: 7~9월의 세 가지 전개
10월 8일 종가 27,600원에 상장주식 3,556만 2,185주를 곱하면 시가총액은 약 9,815억 원이다(키움 상장주식 수 기준, 내 계산). 250거래일 최고 종가 32,900원보다 16.1% 낮다. 키움 화면의 PER은 6.68배(직전 4개 분기)다. 시가총액 100위 밖 종목이라 나는 매수 판단을 내지 않고 전개만 적는다.
배당은 주가의 아래를 받치는 재료다. 2025년 결산 배당 1,550원은 10월 8일 종가 기준 수익률 5.62%(내 계산)다. 회사가 2024~2026년 배당 정책으로 내건 것은 「연간 최소 주당 1,100원」과 「자회사 배당 수입의 70% 내외 배당」이다(iM증권 2025년 6월 보고서 인용). 2026년이 그 정책의 마지막 해라, 2027년부터는 새 정책이 필요하다. 최소 1,100원만 놓고 보면 수익률은 3.99%로 내려간다. 배당이 실적과 같이 오를지, 하한 근처로 돌아갈지는 하반기 이익에 달려 있다.
전개 1. 하반기 이익률이 2025년을 반복한다 (40%)
7~9월 매출이 뉴스핌 기사의 2,610억 원 안팎(2025년 같은 구간 2,432억 원보다 7.3% 증가)이고 영업이익률이 12%대 후반으로 나오는 경우다. 그러면 1~9월 영업이익은 860억 원 안팎이 되고, 4~6월 개선이 일회성보다는 추세였다는 해석이 힘을 얻는다.
전개 2. 매출은 늘고 이익률은 상반기 수준 (40%)
매출은 2,600억 원 근처까지 오르지만 수익성이 11%대에 머무는 경우다. 7~9월 영업이익은 290억 원 안팎으로 1년 전 303억 원과 비슷하거나 조금 적다. 이때 4~6월 52.9%는 1~3월 부진이 옮겨 온 결과로 정리된다. 지금 주가가 반기보고서 뒤 크게 움직이지 않은 이유가 이 전개를 이미 반영한 것일 수 있다.
전개 3. 매출 성장이 꺾인다 (20%)
7~9월 매출이 2,500억 원을 밑돌고 재고가 더 쌓이는 경우다. 소형가전 경쟁(위닉스·신일·쿠첸)과 국내 소비 둔화가 겹치면 가능한 시나리오다. 확률은 내가 붙인 것이고, 근거가 된 실명 추정치가 없다는 점을 다시 적어 둔다.
반대로 보는 근거
- 4~6월 개선이 구조적이라는 시각. 음식물처리기 판매량이 6배 넘게 늘었다면, 신제품 효과는 한 구간으로 끝나지 않는다. 이 경우 상반기 합계로 묶은 내 방식이 오히려 개선을 늦게 잡는다.
- 지주회사 주가는 본업 수익성보다 주주환원과 지분 정리가 정한다는 시각. 배당은 2024년 1,200원에서 2025년 1,550원으로 올랐고, 교환사채와 자기주식 처리라는 별도 변수가 있다. 이 시각에서 보면 수익성 0.1%포인트 차이는 주가에 거의 의미가 없다.
두 번째 시각은 꽤 설득력 있다. 다만 그 변수는 시점이 2027년에 걸려 있고, 그 전까지 주가를 움직일 재료는 결국 분기 손익이라고 나는 본다.
내 판단이 바뀌는 조건과 쿠쿠홀딩스 주가 전망
- 11월 16일(월) 3분기보고서에서 7~9월 매출이 2,500억 원을 밑돈다.
- 7~9월 영업이익률이 11%보다 낮다(2025년 같은 구간 12.46%).
- 1~9월 누적 수익성이 2025년 1~9월 11.61%보다 낮다.
- 9월 말 재고자산이 1,400억 원을 넘는다.
네 항목은 모두 11월 16일 같은 날 확인된다. 내가 가장 크게 치는 것은 두 번째다. 7~9월 비율이 11%를 밑돌면 매출이 늘어도 4~6월을 「반짝」으로 분류하고, 13% 근처가 나오면 상반기 합산으로 깎아 본 내 계산을 고친다. 재고 항목은 앞의 셋을 보강하는 근거로만 쓴다.
이 글을 시작할 때 내 눈에 먼저 들어온 것도 52.9%였다. 표를 1~3월까지 거슬러 채우고 나서야 그 숫자가 직전 구간의 부진과 짝을 이룬다는 것을 알았다. 증가율 하나로 결론을 내리면 안 된다는 것을 이번에 다시 배웠다. 쿠쿠홀딩스는 나에게 지금 「보는 단계」의 종목이고, 다음 판단은 7~9월 비율이 12%를 넘는지에 달려 있다.
본문의 주가·시가총액은 2026년 10월 8일 종가 기준이다. 비율은 반올림한 개략값이고, 구간별 단독 실적은 DART 누적 실적에서 직접 뺐다.