리가켐바이오 주가 전망: 종가가 전환가 하한보다 14.8% 낮다
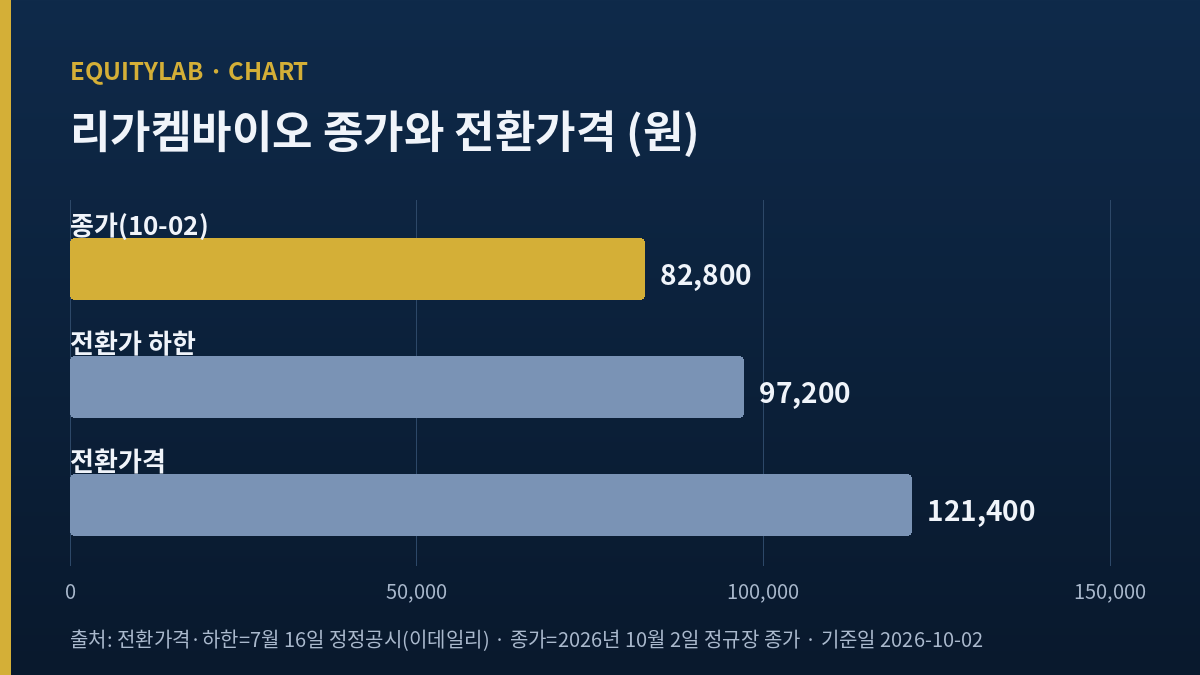
리가켐바이오 주가 전망을 다시 잡으면서 내가 먼저 꺼낸 것은 임상 일정표가 아니라 주식 수였다. 2026년 10월 2일(금) 종가는 8만 2,800원으로, 7월에 들어온 5,000억 원 조달의 전환가격 12만 1,400원보다 31.8% 낮고, 공시된 최저 조정가액 9만 7,200원보다도 14.8% 낮다. 그래서 내 결론은 관망이다. 지금 가격에서 이 회사가 보여 주는 첫 번째 변수는 신약 가치보다 「나중에 몇 주가 더 생기나」이고, 그 답이 정해지는 날은 2028년 7월 이후다.
목차
리가켐바이오 주가 전망을 바꾼 것은 7월의 조달 조건이었다
주가가 처음 크게 흔들린 것은 5월이었다. 약사공론 보도에 따르면 5월 13일(수) 종가 19만 6,600원에서 5월 19일(화) 오전 14만 3,500원까지 약 26% 빠졌고, 회사는 매크로와 업종 수급 탓이라고 설명했다. 그때까지는 바이오 업종 전체의 조정이었다. 두 번째 하락부터는 이야기가 달라진다.
다들 이 회사를 볼 때 ADC(항체약물접합체) 파이프라인과 기술이전 계약 규모부터 본다. 나도 그랬다. 그런데 올해 주가가 걸어온 길을 날짜별로 늘어놓고 보니, 가장 큰 사건은 임상 결과 발표가 아니라 6월 26일(금)에 나온 국민성장펀드 투자 유치였다. 전환우선주(CPS) 3,300억 원과 전환사채(CB) 1,700억 원, 합계 5,000억 원이다(디지털투데이 6월 공시 보도, 딜사이트).
처음 공시된 전환가격은 14만 9,300원이었다. 그런데 납입 전인 7월 16일(목) 정정 공시에서 이 가격이 12만 1,400원으로 내려갔고, 최저 조정가액도 11만 9,500원에서 9만 7,200원으로 같이 내려갔다(이데일리 7월 16일). 기준주가를 7월 15일까지의 1개월·1주일·직전 거래일 가중평균으로 다시 계산한 결과다. 이 사이 주가는 6월 25일 15만 5,800원에서 7월 16일 10만 3,700원으로 33.4% 빠졌다.
납입은 7월 24일(금)에 끝났다. 투자자는 한국산업은행 2,500억 원, 최대주주 팬오리온 1,250억 원, 금융투자자 13곳 1,250억 원이다. CB는 표면이자율과 만기이자율이 모두 0%이고 만기는 2036년 7월 24일, 전환 청구는 2028년 7월 24일부터 가능하다.
첫째 근거: 전환가격이 내려가면서 잠재 주식이 77만 주 늘었다
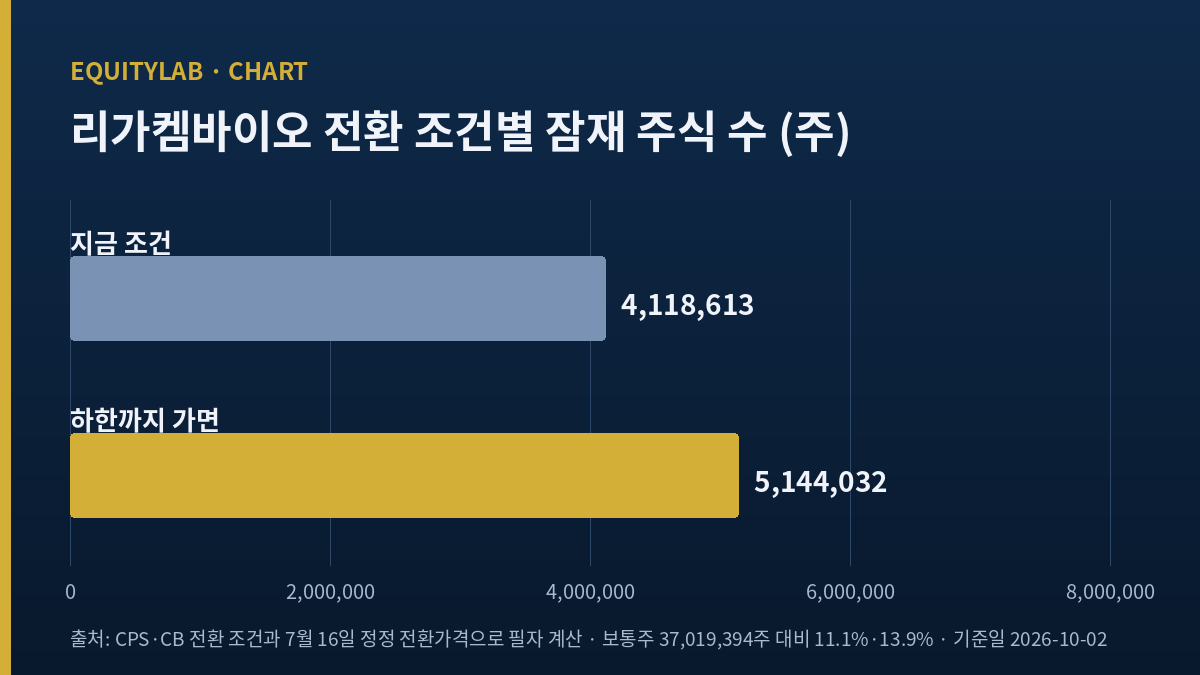
나는 이 조달을 「얼마를 받았나」보다 「몇 주를 약속했나」로 다시 셌다. 3,300억 원을 12만 1,400원으로 나누면 전환우선주 271만 8,284주, 1,700억 원을 같은 가격으로 나누면 CB 전환 시 140만 329주가 나온다. 합계 411만 8,613주다. 14만 9,300원 기준이었다면 334만 8,960주였으니, 정정 한 번에 약 77만 주가 늘었다.
이 411만 8,613주는 키움 기준 보통주 3,701만 9,394주의 11.1%다. 두 숫자를 그대로 나눈 결과다. 8월 4일(화) 김용주 회장의 장내 매수 보고서가 적은 발행주식총수 3,973만 7,702주는, 보통주 3,701만 9,394주에 전환우선주 271만 8,284주를 더한 3,973만 7,678주와 24주 차이로 거의 맞는다(치킨스탁 공시 요약). 24주가 무엇인지는 확인하지 못했다.
둘째 근거: 주가가 하한 아래라 최대치를 따로 계산해 둬야 한다
정정 공시는 추가 조정 조건을 구체적으로 밝히지 않았다. 다만 최저 조정가액 9만 7,200원이 적혀 있다는 것은, 조건이 맞으면 전환가격이 그 아래로는 내려가지 않는다는 뜻이다. 그래서 나는 「지금 조건」과 「하한까지 간 경우」 두 숫자를 같이 들고 다닌다. 하한 9만 7,200원으로 다시 나누면 전환우선주 약 339만 5,061주, CB 약 174만 8,971주, 합계 약 514만 4,032주로 보통주의 13.9%가 된다(내 계산).
지금 주가가 하한보다 낮다는 사실이 이 계산을 공상이 아니게 만든다. 투자자 입장에서는 전환을 서두를 이유가 없고, 2028년 7월 전까지는 어차피 전환할 수 없다. 그 사이 주가가 어디에 있느냐에 따라 2.8%포인트(11.1%와 13.9%의 차이)가 열려 있는 셈이다.
이 숫자를 시가총액으로 옮기면 체감이 달라진다. 보통주만 세면 시가총액은 약 3조 652억 원이다. 지금 조건의 잠재 주식 411만 8,613주를 더한 4,113만 8,007주로 세면, 같은 8만 2,800원에서 약 3조 4,062억 원이 된다(내 계산). 리가켐바이오 주가 전망을 말할 때 내가 쓰는 시가총액은 앞으로 이 두 번째 숫자다. 화면에 뜨는 시가총액은 보통주만 세기 때문에, 이미 약속된 주식 411만 주를 넣은 숫자보다 약 10% 작다.
누가 그 주식을 받는지도 셌다. 산업은행 배정분으로 알려진 2,500억 원을 12만 1,400원으로 나누면 약 205만 9,308주이고, 전부 전환되면 늘어난 전체 주식의 5.0%다(내 계산). 대량보유 보고 의무가 생기는 5%에 딱 걸리는 크기라, 전환이 시작되면 산업은행의 보유 공시가 나올 수 있다.
셋째 근거: 대신 현금은 몇 해를 버틸 만큼 쌓였다
희석만 보면 불공평하다. 이 조달로 회사가 얻은 것은 시간이다. 메디파나뉴스 9월 22일(화) 보도에 따르면 2분기 말 보유자금은 3,920억 원이었고, 7월 5,000억 원이 더해져 약 9,000억 원이 됐다(메디파나뉴스). 1~6월 연결 영업활동현금흐름은 -1,061억 원(DART 반기보고서, 키움 데이터)이다. 반년 속도를 그대로 두 배 하면 한 해 약 2,120억 원이 나가고, 9,000억 원이면 4년을 조금 넘긴다(내 계산, 연구개발비가 계속 늘면 짧아진다).
그러니 이 회사가 내년에 또 증자할 가능성은 낮다고 본다. 내가 걱정하는 것은 새 증자가 아니라 이미 약속된 411만~514만 주다. 이 둘은 다른 문제다.
리가켐바이오 주가 전망의 바탕: 주식 수와 가격 한 표
날짜가 서로 다른 숫자를 섞지 않으려고 표 하나에 모았다. 주가는 정규장 종가, 주식 수는 공시와 키움 화면 값이다.
| 항목 | 숫자 | 출처·기준 |
|---|---|---|
| 10월 2일 종가 | 82,800원 | 키움 KRX 정규장 일봉 |
| 250거래일 최고 수정종가 | 225,000원 | 키움 화면, 종가는 이보다 63.2% 낮다 |
| 전환가격(정정 후) | 121,400원 | 7월 16일 정정 공시 |
| 최저 조정가액 | 97,200원 | 7월 16일 정정 공시 |
| 보통주 | 37,019,394주 | 키움 화면 |
| 잠재 주식(지금 조건) | 4,118,613주 | CPS 2,718,284 + CB 1,400,329 |
| 시가총액(보통주) | 약 3조 652억 원 | 82,800원 × 보통주 |
본문의 주가와 시가총액은 2026년 10월 2일(금) 종가 기준이다. 한경 시세 화면과 중앙이코노미뉴스 기사는 같은 날을 82,300원(-4.52%)으로 적었는데, 정규장과 대체거래소를 합친 통합 시세로 보여 정규장 82,800원을 썼다. 비율은 소수 둘째 자리에서 반올림했다.
표에서 내가 가장 오래 본 줄은 시가총액이다. 3조 652억 원은 6월 말 지배주주 자본 4,001억 원(DART 반기 연결, 키움 데이터)의 약 7.7배다. 7월 5,000억 원이 들어온 뒤의 자본은 전환우선주를 자본으로 볼지 부채로 볼지에 따라 달라지는데, 그 회계 처리는 3분기보고서를 열어야 확인된다. 그래서 이 배율은 「납입 전 장부」 위에 선 숫자로만 적어 둔다.
비슷한 고민을 앞서 다른 바이오 종목에서 했다. 루닛은 매출과 영업손실이 같던 해를 지나며 그 개선을 유상증자 2,115억 원으로 버텼고, 나는 그 글에서 영업이 아니라 조달이 시간을 샀다고 적었다. 장부 시점 문제는 파미셀에서 화면의 주가순자산 배수가 지난 연말 장부로 계산된다는 것을 확인한 적이 있어서, 이번에도 6월 말 자본을 쓴다는 사실을 따로 밝혔다.
리가켐바이오 주가 전망, 내가 보는 세 가지 흐름
확률은 내 판단을 숫자로 적은 것이고 계산의 결과가 아니다.
가장 그럴듯한 흐름 (50%): 하한 아래에서 시간이 간다
신규 대형 기술이전 없이 연말까지 간다. 7월 9일(목) 공시된 오노약품의 LCB97 임상 1상 첫 환자 투여 마일스톤은 「지난해 연결 매출의 10% 이상」 규모라 7~9월 실적에 반영될 가능성이 높지만(메디파나뉴스 7월 13일), 그 하나로 주가가 12만 원대로 돌아가기는 어렵다고 본다. 이 흐름에서 잠재 주식은 411만 주와 514만 주 사이 어딘가로 남는다.
내가 틀릴 수 있는 흐름 (30%): 새 기술수출이 주식 수 걱정을 지운다
iM증권 정재원 연구원은 5월 21일(목) 보고서에서 「시장이 기대하는 것은 결국 글로벌빅파마와의 새로운 기술수출 계약이다」라고 적었다. 그 계약이 나오면 주가가 전환가격 위로 올라가고, 그때는 411만 주가 오히려 비싼 가격에 들어온 자본이 된다. 이 경우 내 관망은 비싼 관망이 된다.
나머지 20%는 더 나쁜 흐름이다. 신규 계약 없이 연구개발비만 늘고 주가가 8만 원 아래로 더 내려가는 경우다. 그때도 하한이 있으니 잠재 주식은 514만 주 근처가 상한이지만, 그 숫자가 주가를 짓누르는 시간이 길어진다.
이 20%를 작게 잡지 않은 이유가 있다. 납입 직전인 7월 22일(수) 종가가 9만 3,900원이었는데(중앙이코노미뉴스 시세 기사), 그때 이미 새 전환가격 12만 1,400원보다 22.7% 낮았다. 그 뒤로도 10월 2일까지 11.8% 더 내려왔다(내 계산). 조건을 낮춰 다시 정한 지 일주일 만에 주가가 그 조건 아래로 떨어졌고, 두 달 넘게 돌아오지 못했다는 뜻이다. 키움 화면의 3개월 등락률도 -44.8%다.
리가켐바이오 주가 전망에서 따로 본 것: 산업은행이 절반을 댔다
이번 조달에서 나는 투자자 구성을 오래 봤다. 5,000억 원의 절반인 2,500억 원이 한국산업은행에서 나왔다. 최대주주 팬오리온은 1,250억 원으로 지분을 지켰다. 금융투자자 13곳이 나머지를 나눴다. 정책 자금이 바이오 한 회사에 이 규모로 직접 들어간 것은 국민성장펀드의 헬스케어 첫 사례로 보도됐다.
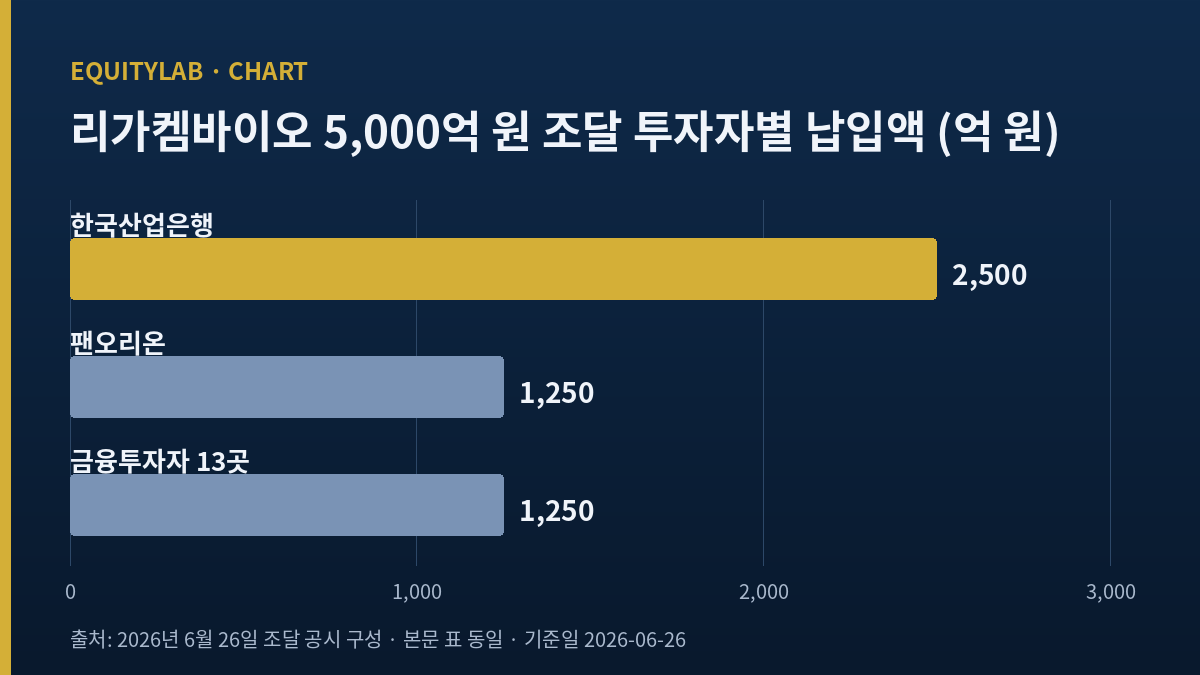
이 구성은 두 가지로 해석된다. 정책 자금이 들어왔다는 신호이기도 하지만, 이 투자자들은 전환가격 하한 9만 7,200원을 받아 둔 사람들이다. 주가가 내려가면 그들이 받는 주식 수가 늘어난다. 그러니 이 조달은 주가를 받쳐 줄 돈인 동시에, 주가가 약할 때 더 많은 주식을 가져갈 권리를 산 돈이기도 하다. 두 해석이 동시에 맞다는 점이 이 종목을 사기 어렵게 만든다.
셀사이드 목표가도 같은 방식으로 다시 봤다. iM증권 정재원 연구원은 5월 21일 보고서에서 기업가치 7조 4,797억 원을 보통주 3,628만 2천 주로 나눠 목표가 20만 원을 냈다. 그 보고서는 조달 전이다. 같은 기업가치를 전환 뒤 4,113만 8,007주로 나누면 주당 약 18만 1,820원이 되고, 들어온 현금 5,000억 원을 기업가치에 더해도 약 19만 3,974원이다(둘 다 내 계산). 목표가를 깎자는 것이 아니다. 리가켐바이오 주가 전망에 쓰이는 셀사이드 숫자 대부분이 조달 전 주식 수 위에 서 있다는 점을 표시해 두려는 것이다.
반대 신호도 하나 있다. 김용주 회장이 8월 4일 장내에서 1만 7,700주를 주당 8만 6,106원에 사서 보유가 124만 4,128주(3.13%)가 됐다. 지금 종가보다 높은 가격이다. 경영진이 지금 가격을 낮다고 본다는 신호로 볼 수는 있지만, 금액으로는 약 15억 원이라 판단을 바꿀 크기는 아니다.
리가켐바이오 주가 전망, 내 판단에 맞서는 근거
- 희석은 2028년 7월 이전에는 실제로 일어나지 않는다. 그 전에 기술이전이 몇 건만 나와도 주식 수 문제는 잊힌다.
- 보유자금 약 9,000억 원을 시가총액 3조 652억 원으로 나누면 약 29%다. 바이오 종목으로는 현금 비중이 높은 편이다.
- 한경 컨센서스 화면의 평균 목표가는 16만 3,333원이고, 미래에셋증권은 1월 30일(금) 목표가를 23만 원으로, iM증권은 5월에 20만 원을 제시했다(한경 1월 30일). 셀사이드의 시선은 나보다 훨씬 밝다.
- 회사는 5월 주가 급락 때 「펀더멘털 변화에 기인한 것이 아닌」 수급 영향이라고 밝혔다(약사공론 5월 19일).
- 8월 6일(목) 넥스트큐어와의 공동개발이 끝나 LNCB74 단독 개발권을 확보했다. 비용 부담은 늘지만 나중에 다시 기술이전할 때 받는 금액도 혼자 갖는다.
- 내가 쓴 하한 계산은 최악의 주식 수일 뿐, 실제로 그만큼 조정된다는 공시는 아직 없다.
리가켐바이오 주가 전망을 바꿀 네 가지 조건
- 신규 글로벌 기술이전 계약이 공시되고 주가가 전환가격 12만 1,400원 위로 올라선다.
- 11월 16일(월)까지 나올 3분기보고서에서 전환우선주 회계 분류와 추가 조정 조건이 확인된다.
- 7~9월 연결 매출에 LCB97 마일스톤이 얼마로 잡혔는지 나온다.
- 산업은행이나 팬오리온의 보유 변동 보고가 나온다.
이 넷은 순서대로 답이 나오지 않는다. 가장 빨리 오는 것은 3분기 실적이고, 가장 큰 것은 첫 번째다. 첫 번째가 오면 나머지 셋은 참고 사항으로 내려간다.
8만 원대에서 내가 정한 것
솔직히 말하면 처음 이 종목을 다시 열었을 때는 「63% 빠졌으니 이제 싸다」는 생각이 먼저 들었다. 표를 다 채우고 나서 그 생각을 접었다. 가장 크게 빠진 6~7월이 조달 조건이 정해진 시기와 겹쳤고, 그 조건은 주가가 약할수록 주식 수가 커지는 구조였다.
다음에 이 종목을 다시 여는 날은 3분기보고서가 나오는 11월 중순이다. 그때 전환우선주가 장부 어디에 앉았는지부터 확인하고, 7~9월 매출에서 마일스톤이 차지한 금액을 본 뒤에 이 표를 처음부터 다시 그린다.
함께 보면 좋은 글
- 보로노이 주가 전망, 지금 가격이면 12월 정산에 161억 원
- 롯데에너지머티리얼즈 흑자 전환 예상은 왜 2027년으로 밀렸나
- 서울보증보험 주가 전망: 배당이 오르려면 순이익 4,000억