한미사이언스 주가 급등 이유: 이익은 11%, 가격은 64% 올랐다
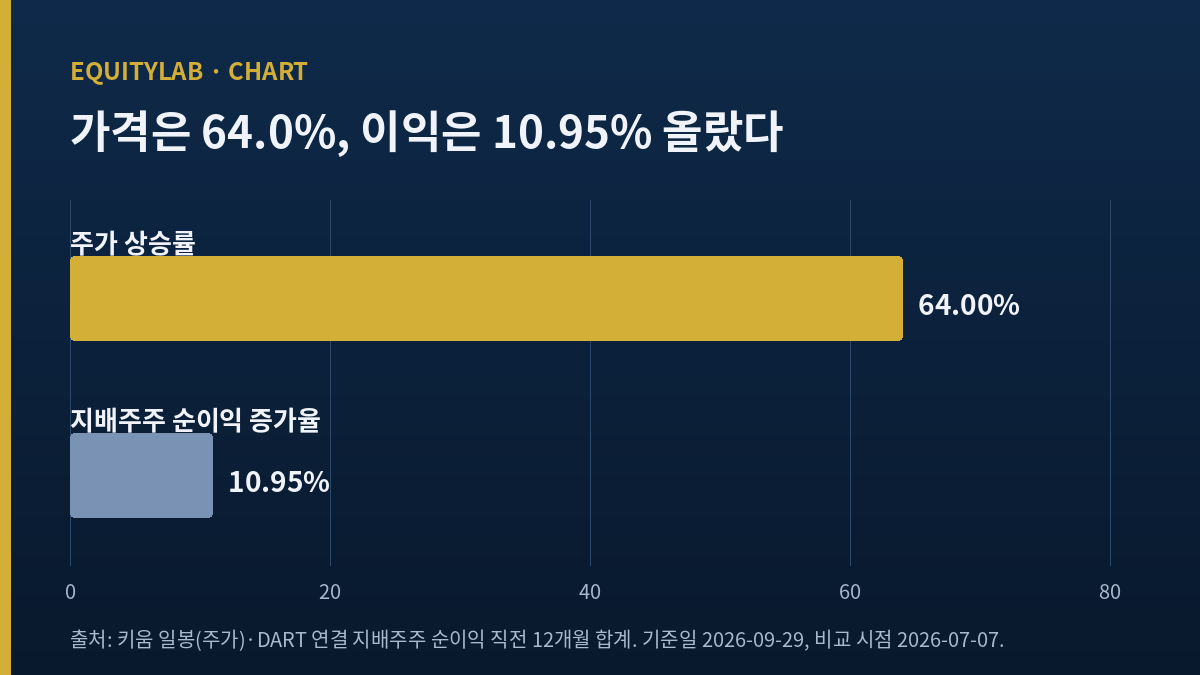
한미사이언스 주가 급등 이유를 이익에서 찾으려고 표를 만들었는데, 7월 7일부터 9월 29일까지 가격이 64.0% 오르는 동안 직전 12개월 지배주주 순이익은 10.95% 늘었을 뿐이었다. 나머지 대부분은 주가수익비율이 15.9배에서 23.5배로 벌어진 결과다. 나는 이 차이를 7월 초 장외에서 주당 47,920원에 지분이 넘어간 사건과 그 뒤 되살아난 지분 경쟁으로 설명하고, 이 종목은 관망으로 둔다.
이 회사는 한미약품그룹의 지주회사다. 의약품 도매를 하는 온라인팜을 100% 가졌고, 한미약품 지분 41.42%와 제이브이엠 지분 39.2%를 들고 있다(핀포인트뉴스 9월 26일, 이데일리). 한미약품은 연결하지 않고 지분법으로 반영한다. 그래서 손익계산서의 매출은 대부분 도매에서 나오고, 이익의 상당 부분은 지분법이익 줄에서 나온다. 이 구조를 모르고 영업이익 증가율만 보면 이 회사 자체 사업이 크게 좋아진 것처럼 보인다.
7월 7일 31,650원에서 9월 29일 51,900원. 64.0% 올랐다. 장외 매수 단가 47,920원보다 8.3% 위다.
직전 12개월 지배주주 순이익 1,360.13억 원에서 1,509.14억 원. 10.95% 늘었다. 늘어난 영업이익의 대부분은 지분법이익이다.
관망. 지분 경쟁이 끝나는 신호가 나오면 이 가격에서 빠질 금액이 이익으로 받쳐지지 않는다고 본다.
목차
한미사이언스 주가 급등 이유를 날짜로 짚어 보면
가격 움직임을 날짜와 사건으로 먼저 늘어놓았다. 키움 일봉(정규장 기준)과 보도를 겹쳐 본 결과다.
출발점부터 적으면, 이 주식은 장외 계약이 알려지기 전에도 이미 오르고 있었다. 6월 26일 종가 26,100원에서 7월 7일 31,650원까지 7거래일 동안 21.3% 올랐는데, 그 사이 이 상승을 설명하는 공시는 내가 찾지 못했다. 그래서 이 글은 7월 7일 종가 31,650원을 기준점으로 잡는다. 다음 날 신동국 한양정밀 회장이 한미사이언스 주식 3,604,799주를 장외에서 사들이는 계약을 공시했다. 이투데이 7월 8일 기사에 따르면 매입 단가는 주당 47,920원, 총액은 1,727억 원이고, 전날 종가보다 약 51% 높은 가격이었다. 판 사람은 임종윤 전 사장의 배우자 등 가족이었다. 그날 장중 가격은 10% 넘게 뛰었다가 33,650원으로 닫혔다(아시아경제 7월 8일, 키움 일봉).
7월 28일 장 마감 뒤 4~6월 실적이 나왔고, 8월 12일에는 장외 거래가 끝난 뒤 최대주주 등 지분이 58.31%에서 60.01%로 바뀌었다는 신고가 나왔다(치킨스탁 공시 요약). 그리고 8월 24일 하루에 25.69% 올라 56,500원으로 닫혔다. 거래량은 약 410만 주로 평소의 20배 가까이 됐다(톱스타뉴스 8월 24일). 그날을 설명한 공시나 기사는 내가 찾지 못했다. 9월 8일 종가 57,700원이 이 기간 가장 높은 종가였고, 그 뒤로는 50,000원 전후에서 오르내렸다.
정리하면 가격이 크게 뛴 날은 둘이다. 장외 매수 계약이 알려진 7월 8일과 이유가 확인되지 않은 8월 24일. 실적이 나온 7월 29일의 종가는 33,550원으로 전날보다 오히려 낮았다.
한미사이언스 주가 급등 이유 가운데 이익이 설명하는 크기
이익이 가격을 끌어올렸다면 두 날짜의 주가수익비율이 크게 다르지 않아야 한다. 그래서 7월 7일에는 그날까지 공시된 12개월(2025년 4~6월부터 2026년 1~3월까지)의 지배주주 순이익을, 9월 29일에는 4~6월 실적이 들어간 12개월(2025년 7~9월부터 2026년 4~6월까지) 합계를 썼다.
| 항목 | 7월 7일 | 9월 29일 | 변화 |
|---|---|---|---|
| 종가 | 31,650원 | 51,900원 | +64.0% |
| 시가총액(68,391,555주) | 2조 1,645.9억 원 | 3조 5,495.2억 원 | +64.0% |
| 직전 12개월 지배주주 순이익 | 1,360.13억 원 | 1,509.14억 원 | +10.95% |
| 주당순이익(역산) | 1,988.7원 | 2,206.6원 | +10.95% |
| 주가수익비율(역산) | 15.9배 | 23.5배 | +47.8% |
출처: DART 연결 보고서의 지배주주 순이익(키움 지표 서버 경유), 키움 일봉. 주당순이익·주가수익비율은 내가 시가총액과 순이익으로 역산했다. 주식 수는 8월 12일 지분 신고의 비율(41,042,957주 = 60.01%)과 맞는 68,391,555주.
가격은 1.64배가 됐고 이익은 1.11배가 됐다. 둘을 나누면 주가수익비율이 1.48배 벌어진 것이 나온다. 올라간 가격 가운데 이익 증가로 설명되는 것은 작은 일부이고, 나머지는 같은 이익에 시장이 더 높은 배수를 매긴 결과다.
여기서 9월 29일 종가 51,900원은 한 번 더 설명해야 한다. 이날 종가는 내가 연 시세 화면 여섯 곳에서 51,400원부터 52,200원까지 갈렸다. 키움 일봉의 정규장 종가는 51,400원이었고, 알파스퀘어는 51,900원이었으며 한국경제TV와 밸류라인 화면은 52,200원이었다. 나는 시가·고가·저가(52,100·53,000·50,000원)와 거래량 80,128주가 한국경제TV 화면과 똑같이 찍힌 알파스퀘어 종가를 썼다. 51,400원을 써도 주가수익비율은 23.3배, 52,200원을 써도 23.7배라 위 결론은 바뀌지 않는다.
4~6월 영업이익 245억 원 증가, 그중 관계기업에서 온 금액
그래도 4~6월 실적은 좋아 보였다. 매출 3,679억 원(+8.7%), 영업이익 591억 원(+70.9%), 순이익 437억 원(+54.2%)이다(머니투데이 7월 28일). 매출이 9% 가까이 늘었는데 영업이익이 71% 늘었다는 숫자를 처음 봤을 때, 나는 도매 마진이 좋아졌거나 자체 헬스케어 사업이 흑자 폭을 키운 줄 알았다. 회사 설명도 온라인팜과 자체 사업의 성장이었다.
밸류라인 손익 화면을 열어 보니 달랐다. 이 화면은 지분법이익을 영업이익 아래 영업외 항목으로 따로 적는다. 화면의 각 열은 직전 12개월 합계라서, 6월 말 열에서 3월 말 열을 빼면 「올해 4~6월 빼기 작년 4~6월」이 된다.
| 4~6월 전년 같은 기간과의 차이 | 금액 | 비중 |
|---|---|---|
| 공시 영업이익(346.12억 → 591.39억 원) | +245.27억 원 | 100% |
| 지분법이익 증가 | +209.7억 원 | 85.5% |
| 자체 영업이익(매출총이익 − 판관비) 증가 | +35.6억 원 | 14.5% |
출처: 공시 영업이익은 DART 연결(키움 지표 서버 경유), 지분법이익과 자체 영업이익은 밸류라인 손익 화면의 직전 12개월 합계 두 열(2026년 6월 말, 3월 말)의 차이로 계산했다. 둘을 더한 245.3억 원이 공시 영업이익 증가 245.27억 원과 맞는다.
늘어난 영업이익의 85.5%는 지분법이익이었다. 머니투데이도 이익 개선 배경으로 한미약품의 기술수출 성과 반영을 적었다. 한미약품의 두 기술수출 계약에서 실제로 확정된 선급금이 계약 총액의 7.44%라는 점은 한미약품 글에서 따로 계산해 뒀다. 나는 이 회사의 4~6월 이익 증가를 가장 큰 관계기업인 한미약품의 이익을 41.42% 비율로 받아 온 결과로 본다. 지분법이익에는 제이브이엠 몫도 들어가고, 그 안에 선급금이 얼마나 들어 있는지는 확인하지 못했다.
1~3월은 같은 방식으로 쓰지 않았다
같은 계산을 1~3월에 해 보면 공시 영업이익 차이와 두 항목의 합이 132.6억 원 어긋난다. 공시 영업이익에 지분법이익이 들어가는 방식이 그 기간에 달랐을 가능성이 있는데, 사업보고서 원문으로 확인하지 못했다. 그래서 이 표는 두 수치가 0.03억 원 차이로 맞은 4~6월만 썼다. 한 해 전체로는 2025년 공시 영업이익 1,387.27억 원이 밸류라인의 자체 영업이익 569.6억 원과 지분법이익 817.6억 원의 합과 맞는다.
자체 사업이 약하다는 뜻은 아니다. 온라인팜 4~6월 매출은 3,057억 원으로 191억 원 늘었고(머니투데이), 회사 매출의 83%를 차지한다. 다만 도매는 매출이 커도 남는 이익이 얇은 사업이고, 이익을 크게 움직이는 것은 한미약품 지분이다. 제약 업종에서 한 품목이 회사 전체 속도를 끌고 간 사례는 대웅제약에서도 봤는데, 그 회사는 자기 공장에서 나온 이익이었고 여기는 지분으로 받아 오는 이익이라는 점이 다르다.
한미사이언스 주가 급등 이유로 남는 지분 경쟁
이익으로 설명되지 않는 나머지를 나는 지분 경쟁으로 본다. 근거는 세 가지다.
첫째, 가격이 계단처럼 올라선 첫날이 장외 매수 공시일이었다. 장외 단가 47,920원은 시장에 「이 주식을 이 가격에 사는 사람이 있다」는 기준을 남겼다. 9월 29일 가격 51,900원은 그 단가를 8.3% 넘어섰다.
둘째, 두 진영의 지분 차이가 좁다. 이투데이는 매입 뒤 신 회장 개인 지분이 22.88%에서 28.15%로, 한양정밀을 합치면 35.1%가 된다고 적었다. 송영숙 회장·임주현 부회장 진영 합산은 라데팡스 지분을 포함해 40.86%로 차이는 5.76%포인트다. 신 회장 측은 8월 기자회견에서 상대편의 실질 의결권이 약 34.4%라고 주장했다(아시아경제 8월 7일). 어느 계산이 맞든, 한두 사람의 선택이나 몇 퍼센트 추가 매입으로 판이 바뀔 수 있다는 기대가 가격에 들어가 있다.
셋째, 이런 반응이 처음이 아니다. 데일리팜은 2024년 1월과 10월, 2026년 2월에도 분쟁설이 나올 때마다 이 주식이 크게 뛰었다고 정리했다. 2024년 8월에는 고점에서 52.4% 빠진 적도 있다. 분쟁 기대로 오른 가격은 기대가 식을 때 같은 속도로 돌아갈 수 있다는 기록이다.
내가 이 대목에서 조심하는 것은 한 가지다. 경영권 분쟁 자체는 회사 이익을 늘리지 않는다. 지배력을 사려는 사람에게는 47,920원이 합리적일 수 있어도, 지배력과 상관없는 소액주주가 같은 가격을 낼 이유는 그 사람보다 약하다.
주식 수는 아직 줄지 않았다
배수를 계산하기 전에 주식 수부터 확인했다. 3월에 자기주식 448,286주(발행주식의 0.66%) 소각안이 주총에 올라갔는데, 7월 장외 매수 뒤 지분율(신 회장 19,254,570주 = 28.15%)과 8월 12일 신고(41,042,957주 = 60.01%)는 둘 다 68,391,555주로 나눠야 맞는다. 적어도 8월까지는 소각이 주식 수에 반영되지 않았다는 뜻이다. 8월 초에는 임직원 보상으로 자기주식 35,501주를 처분했고, 코메디닷컴은 그 뒤에도 다른 법 조항에 따른 자기주식 604,908주가 남아 있다고 전했다. 소각안의 448,286주보다 많은 수라서, 소각이 아직 집행되지 않았다는 앞의 계산과 맞는다. 올해 3월 시행된 개정 상법이 기존 자기주식에 소각 기한을 두었으므로, 이 물량이 소각되면 주당순이익이 조금 올라가고 배수는 그만큼 내려간다. 소각 공시가 나오면 위 표를 다시 계산한다.
한미사이언스 주가 급등 이유에 반대되는 근거
내 판단을 흔드는 근거도 있다. 적어 두고 다시 확인할 것들이다.
- 이익 증가가 한 번으로 끝나지 않을 수 있다. 지분법이익 증가는 7~9월 +57.6억, 10~12월 +208.5억, 1~3월 +132.6억, 4~6월 +209.7억 원으로 네 기간 내리 이어졌다(밸류라인 직전 12개월 합계 차이로 내가 계산). 선급금 한 건이 아니라 한미약품 본업이 좋아진 결과라면 배수가 높아진 것도 설명된다.
- 사업지주로 다시 평가하자는 시각이 있다. 핀포인트뉴스는 iM증권이 이 회사를 사업지주회사로 보고 기업가치 재평가 가능성을 제시했다고 전했다. 다만 구체적인 추정치나 목표가는 나오지 않았다.
- 주주환원이 늘었다. 2025년 결산 배당은 주당 300원으로 2023년 200원보다 늘었고, 3월에 자기주식 448,286주 소각안을 주총에 올렸다(뉴스핌 3월 17일).
- 남는 유통 주식이 적다. 최대주주 등 지분이 60.01%라 시장에서 거래되는 주식이 많지 않다. 공급이 적으면 기대가 식어도 가격이 천천히 내려올 수 있다.
- 지분 경쟁이 쉽게 끝나지 않을 수 있다. 6개월 동안 장외로 약 3,800억 원을 넣은 사람이 쉽게 물러설 것 같지 않다(이투데이). 기대가 오래 유지되면 내 관망은 기회비용이 된다.
이 회사 추정치를 내는 증권사 보고서는 내가 찾은 범위에 없었다. 실명 증권사 포워드 추정은 0곳이고, iM증권의 정성적 언급이 전부다.
앞으로 가격이 갈 수 있는 세 방향
확률은 내 주관이다. 판단 근거는 위의 두 표와 지분 신고 흐름이다.
분쟁 기대가 이어지고 이익이 따라오는 방향 (30%)
추가 장외 매수나 주총 표 대결 이야기가 이어지고, 7~9월 지분법이익도 늘어나는 경우다. 이익이 따라오면 23.5배라는 배수가 조금씩 낮아지면서 가격은 버틴다. 이 방향이면 내 관망은 틀린 판단이 된다.
기대는 남고 이익은 멈춰 있는 방향 (45%)
분쟁 소식은 드문드문 나오지만 결정적인 사건은 없고, 지분법이익은 4~6월 수준에서 크게 늘지 않는 경우다. 가격은 장외 단가 47,920원 근처에서 오르내리고, 뉴스가 나올 때마다 크게 흔들린다. 나는 이 방향이 가장 가능성이 높다고 본다.
합의나 정리로 기대가 빠지는 방향 (25%)
두 진영이 합의하거나 한 진영이 지분을 정리해 경쟁이 끝나는 경우다. 7월 7일의 15.9배로 돌아간다고 가정하면, 9월 29일 기준 이익으로 계산한 가격은 약 35,100원이다(2,206.6원 × 15.9배, 역산). 2024년 8월처럼 빠르게 내려올 수 있다.
한미사이언스 주가 급등 이유가 틀렸다고 볼 조건
내 판단이 틀렸다고 인정할 조건을 여섯 가지로 적는다.
- 11월 16일(월)까지 나올 3분기보고서에서 7~9월 지배주주 순이익이 전년 같은 기간 322.82억 원보다 45% 넘게 늘어난다.
- 그 증가분의 절반 이상이 지분법이익이 아니라 온라인팜·자체 사업에서 나온다.
- 실명 증권사가 이 회사의 이익 추정치를 처음으로 내고, 그 추정이 지금 배수를 설명한다.
- 지분 경쟁이 끝났다는 소식이 나온 뒤에도 가격이 47,920원 위에서 한 달 넘게 유지된다.
- 자기주식 소각이 실제로 집행돼 주식 수가 줄고, 배당이 300원보다 늘어난다.
- 한미약품의 기술수출 마일스톤이 조건부 금액에서 확정 금액으로 바뀌는 공시가 이어진다.
이 여섯 가지 중 1번과 2번이 가장 먼저 답이 나온다. 11월 보고서의 숫자가 이익의 힘을 보여 주면 나는 이 글의 결론을 다시 쓴다. 반대로 숫자가 4~6월 수준이면 가격을 붙들고 있는 것은 여전히 장외 단가와 분쟁 기대라고 본다.
표를 두 장 만들고 나서 내게 남은 결론은 단순하다. 64% 가운데 이익이 설명하는 부분은 작고, 나머지를 떠받치는 것은 47,920원이라는 장외 가격과 두 진영의 지분 차이다. 둘 다 회사가 벌어서 만드는 숫자가 아니어서 나는 관망한다. 다음에 볼 날짜는 11월 16일(월)이고, 그날 볼 숫자는 7~9월 지분법이익 하나다.
본문의 가격과 배수는 2026년 9월 29일 종가 기준이다(키움 일봉·알파스퀘어·한국경제TV·밸류라인 대조, 호스트별로 51,400~52,200원이라 결론이 바뀌지 않는 범위에서 51,900원을 썼다). 계산으로 만든 숫자는 개략치이고 반올림했다.
함께 보면 좋은 글