대한제당 차입금: 골프장 매각 뒤 다섯 해 중 가장 낮아졌다
- 여섯 달 동안 줄어든 차입금은 772억 원
- 그 감소가 만든 축소율은 25.1794%
- 이 판단이 답해지는 서류의 법정 기한은 2026-11-16
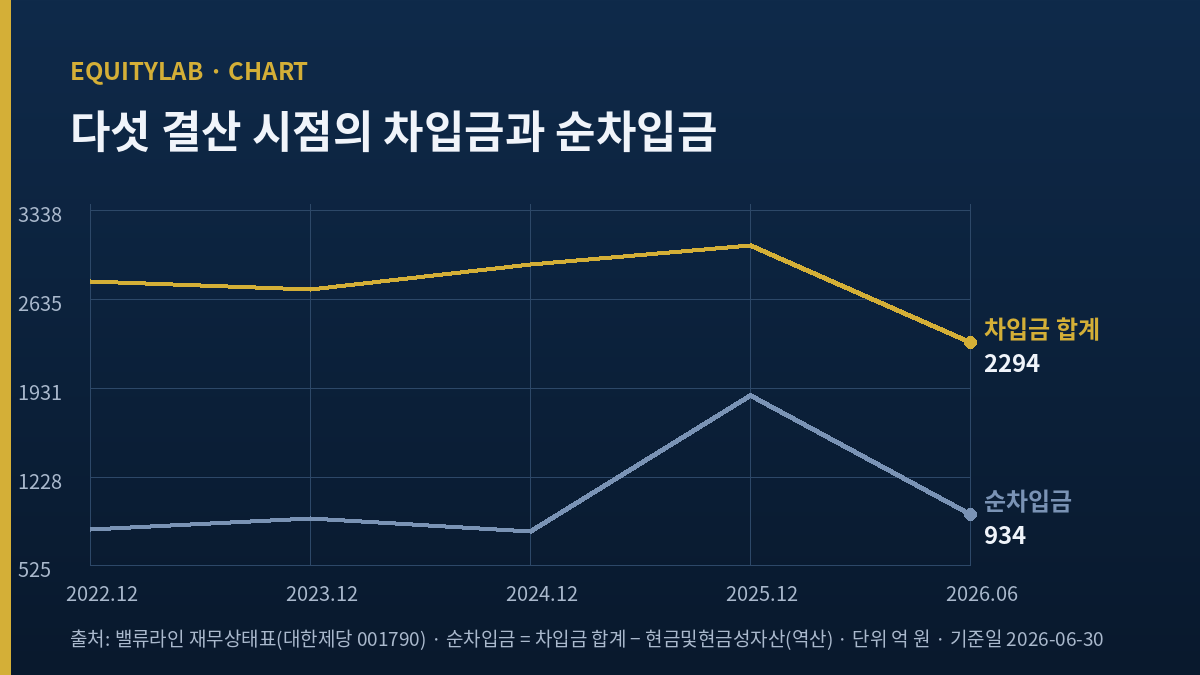
772억 원. 대한제당 주가 아래에 있는 회사가 2026년 첫 여섯 달 동안 줄인 차입금이다. 단기차입금 841억 원이 452억 원이 됐고, 장기차입금 2,225억 원이 1,842억 원이 됐다. 둘을 합치면 3,066억 원에서 2,294억 원, 25.1794% 축소다.
관망이다. 그런데도 이 숫자를 한참 봤다. 2,294억 원은 내가 세어 본 다섯 개 결산 시점 가운데 가장 낮은 차입금이고, 직전 최저였던 2023년 말 2,713억 원보다 419억 원 아래다. 같은 기간에 현금은 1,187억 원에서 1,360억 원으로 늘었다. 빚을 갚으면서 현금이 같이 늘어난 여섯 달이다.
이 글은 그 여섯 달과 그 앞의 한 해를 자산과 부채 편에서만 읽는다. 손익 편에서 무슨 일이 있었는지는 이 글의 뼈대가 아니다. 그 이유는 아래에 따로 적었다.
목차
772억 원을 갚은 여섯 달, 대한제당 주가가 딛고 선 재무상태표
먼저 내가 쓰는 가격을 밝힌다. 2026년 9월 21일 월요일 정규장 종가 2,820원이다. 이 값을 정하는 데 시간이 걸렸다. 같은 날 값을 조회한 네 군데가 세 가지 숫자를 냈다. 한 군데는 오전 9시 4분 스냅숏으로 2,845원을 냈고, 오후 4시 55분 스냅숏은 2,825원, 오후 6시 스냅숏은 2,820원이었다. 나는 최종 종가와 전일 종가를 날짜와 함께 나란히 인쇄한 사이트를 근거로 삼았다. 그 기록은 9월 18일 2,870원 대비 50원 하락으로 적었고, 나눠 보면 1.7422% 하락이다. 인쇄된 등락률과 내 나눗셈이 맞는다.
상장주식수는 86,241,915주다. 곱하면 243,202,200,300원, 즉 2,432.02억 원이다. 내가 물려받은 후보 표에는 이 회사의 시가총액이 2,488억 원으로 적혀 있었는데, 그 표에 같이 적힌 종가 2,870원으로 곱하면 2,475.14억 원이 나온다. 승계된 값은 자기가 달고 있는 기준가에서 나올 수 없는 값이었다. 그래서 이 글의 모든 시가총액 비교는 내가 다시 곱한 2,432.02억 원 위에 서 있다.
다섯 개 결산 시점의 차입금을 한 줄에 놓았다
| 단위 억 원 | 2022/12 | 2023/12 | 2024/12 | 2025/12 | 2026/06 |
|---|---|---|---|---|---|
| 단기차입금 | 1,280 | 652 | 560 | 841 | 452 |
| 장기차입금 | 1,498 | 2,061 | 2,353 | 2,225 | 1,842 |
| 합계 (역산) | 2,778 | 2,713 | 2,913 | 3,066 | 2,294 |
| 현금및현금성자산 | 1,967 | 1,815 | 2,116 | 1,187 | 1,360 |
| 순차입금 (역산) | 811 | 898 | 797 | 1,879 | 934 |
| 부채비율 % | 126.79 | 113.74 | 120.61 | 159.38 | 148.2110 (역산) |
출처: 밸류라인 재무상태표(대한제당 001790) · 부채비율 2022~2025는 한국경제 기업재무 인쇄값, 2026/06은 부채총계 7,332억 원을 자본총계 4,947억 원으로 나눈 내 역산값 | 단위 억 원 | 원화 기준
첫 번째로 본 것: 줄어든 것이 단기만이 아니다
나는 차입금이 줄었다는 문장을 볼 때 단기와 장기 가운데 어디가 줄었는지를 먼저 본다. 단기만 줄었으면 그건 갚은 것이 아니라 뒤로 밀어 둔 것일 수 있다. 이번에는 둘 다 줄었다. 단기 389억 원, 장기 383억 원이다. 크기가 거의 같은데 방향도 같다. 그리고 남은 차입금 2,294억 원 가운데 단기가 19.7036%다. 2025년 말에는 그 값이 27.4299%였다.
같은 여섯 달에 자본총계는 4,839억 원에서 4,947억 원으로 108억 원 늘었다. 부채총계는 7,714억 원에서 7,332억 원으로 382억 원 줄었다. 두 방향이 동시에 좋아졌으니 부채비율은 내려간다. 내가 나눠 본 값은 148.2110%다. 2025년 말 인쇄값 159.38%에서 11.1690%포인트 내려온 값이다.
두 번째로 본 것: 순차입금 934억 원과 시가총액 2,432.02억 원
차입금에서 현금을 뺀 값이 순차입금이다. 2026년 6월 말 934억 원이다. 이 값을 시가총액 2,432.02억 원으로 나누면 38.4043%다. 만약 이 종목을 산다면 사는 것의 38%쯤은 갚아야 할 돈이 붙어 있는 상태를 사는 것이다. 2025년 말에는 그 값이 더 컸다. 순차입금 1,879억 원이었으니 지금 시가총액으로 재면 77%를 넘는다.
다만 여기서 한 가지를 분명히 해야 한다. 순차입금 934억 원은 2026년 6월 말 숫자이고, 시가총액 2,432.02억 원은 9월 21일 숫자다. 석 달 간격이 있는 두 시점을 나눈 값이라 정밀한 배수가 아니다. 나는 이 값을 방향으로만 쓴다.
골프장 하나가 1,040억 원에 나갔다
차입금이 줄어든 재원을 나는 한 건의 거래에서 찾았다. 2025년 1월 16일, 이 회사의 종속회사인 공주개발이 충남 공주시의 대중제 골프장 프린세스골프클럽을 1,040억 원에 양도하기로 했다는 보도가 나왔다. 매수자는 NH투자증권 파인앤파트너스일반사모부동산투자신탁 제9호의 신탁업자이고, 그 보도가 적은 양도 목적은 재무구조 개선이다. 그 보도는 당시 부채비율을 2024년 3분기 말 연결 117.1%로 적었다.
2007년 8월에 문을 연 골프장이다. 회원제가 아닌 대중제다. 이 회사의 손익계산서에서 골프장은 기타 부문으로 들어간다. 한 업계 매체가 부문별로 갈라 적은 2025년 1분기에 기타 부문은 매출 103억 원, 영업손실 44억 원이었다. 직전 해 같은 기간에는 4억 원 흑자였다. 나는 이 대목에서 판단을 한 번 뒤집었는데, 그 이야기는 마지막에 적는다.
유형자산 628억 원이 줄어든 해, 대한제당 주가 아래의 자산 편
자산 편을 보면 2025년에 가장 많이 움직인 것은 유형자산이다. 3,755억 원에서 3,127억 원으로 628억 원, 16.7244% 줄었다. 같은 해 투자부동산은 1,693억 원에서 1,653억 원으로 40억 원만 움직였고, 투자자산은 367억 원에서 462억 원으로 95억 원 늘었다. 골프장이 유형자산에 실려 있었다면 이 감소의 일부가 그 거래일 수 있다. 나는 그 연결을 공시 본문으로 확인하지 못했다. 전자공시 원문 경로가 이 작업 환경에서 열리지 않았고, 두 군데의 공시 목록에는 제목만 있었다.
확인하지 못한 것은 그대로 확인하지 못한 것으로 둔다. 내가 말할 수 있는 것은 이만큼이다. 2025년에 유형자산이 628억 원 줄었고, 같은 해 1월에 1,040억 원 규모의 양도 결정이 공시됐고, 그해 차입금은 오히려 153억 원 늘었으며, 차입금이 실제로 줄어든 것은 그 이듬해 첫 여섯 달이다. 순서가 이렇다.
현금이 929억 원 줄고 재고가 319억 원 늘었던 2025년
2025년만 따로 보면 자산 편의 움직임은 이렇다. 현금및현금성자산 2,116억 원이 1,187억 원으로 929억 원, 43.9036% 줄었다. 재고자산은 2,078억 원이 2,397억 원으로 319억 원, 15.3513% 늘었다. 매출채권및기타채권은 1,447억 원에서 1,387억 원으로 60억 원 줄었다. 현금이 빠지고 재고가 쌓인 해다.
그리고 2026년 6월 말에는 재고가 2,511억 원으로 또 114억 원 늘었다. 원재료를 싸게 사 두면 재고 금액이 늘어나는 것이 반드시 나쁜 신호는 아니다. 이 회사가 사는 원재료는 원당이다. 한 업계 매체는 이 회사의 원당 매입가를 톤당 2023년 579달러, 2024년 563달러, 2025년 1분기 519달러로 적었다. 재고가 늘어난 방향과 매입가가 내려간 방향이 같다. 다만 나는 재고 증가분 가운데 원당이 얼마인지 모른다. 이 회사의 재고에는 사료 원료와 축산물도 들어간다.
원당 값이 내려간 두 해와 대한제당 주가가 서 있는 지점
재고가 늘어난 방향을 원재료 값과 함께 놓으면 한 가지가 더 보인다. 이 회사가 사는 원당의 국제 시세는 두 해 동안 내려왔다. 미국 농무부와 시장 자료를 정리한 2026년 6월 10일자 설탕 시장 전망은 국제 원당 11호 가격을 2026년 4월 파운드당 14.05센트로 적었다. 같은 글은 국제설탕기구가 2025/26년을 공급 초과로, 2026/27년을 수급 부족으로 본다고 적었다.
내려간 값으로 원료를 사는 회사에게 이 두 문장은 방향이 반대다. 지금까지는 싸게 샀고, 앞으로는 그 조건이 되돌아올 수 있다. 나는 이 회사의 재고 2,511억 원과 차입금 2,294억 원을 같이 놓고 볼 때 이 대목을 가장 무겁게 본다. 원료를 싸게 사 둔 재고가 비싸진 원료를 대체하는 동안에는 좋고, 그 재고가 다 쓰이면 조건이 바뀐다.
관련 글 두 편과 함께 본 대한제당 주가의 두 해
같은 업종에서 내가 앞서 붙들었던 두 편을 여기 걸어 둔다. 하나는 농심 주가를 보면서 해외 매출은 일곱 나라인데 이익은 한 행도 공개되지 않는다는 점을 적은 편이다. 부문별 이익이 공개되는지 여부가 종목마다 다르다는 것을 그 편에서 배웠다. 이번 회사는 그 반대여서, 업계 매체가 부문별 영업이익까지 적어 준 덕에 기타 부문의 44억 원 손실을 볼 수 있었다.
다른 하나는 빙그레 주가에서 네 해 동안 1분기와 4분기가 만든 영업이익이 4.7%였다는 것을 센 편이다. 그 편에서 나는 한 해를 통째로 쓰면 안 보이는 것이 있다는 것을 배웠고, 그래서 이번에는 결산 시점을 다섯 개로 늘려 놓고 차입금을 봤다. 여섯 달 단위로 자른 표가 이 글의 축이 된 것은 그 편의 습관이다.
내가 쓰지 않은 값들, 그리고 대한제당 주가에서 뺀 축 세 가지
이 회사에는 이 글보다 눈에 잘 띄는 손익 이야기가 있다. 나는 그 축 세 가지를 통째로 뺐다. 세 축 모두 내가 앞서 발행한 다른 편이 이미 같은 모양으로 쓴 것이기 때문이다.
뺀 축과 뺀 이유
- 영업이익과 순손실의 간격. 같은 업종의 다른 회사를 쓴 편이 이미 그 간격을 축으로 썼다. 재료는 있었지만 쓰지 않았다.
- 매출 변화율과 원가 변화율의 차. 한 달 전에 발행한 편이 정확히 그 구조였다. 두 편 연속으로 같은 요리를 하지 않는다.
- 적자를 만든 단일 숫자. 이것도 8월에 쓴 편의 축이다.
그 밖에 손대지 않은 값도 적어 둔다. 주당 지표 계열은 쓰지 않았다. 내가 본 인쇄물에서 2025년 주당순자산은 빈 값이었고, 빈 값 위에 배수를 세우지 않는다. 배당도 쓰지 않았다. 2026년 2분기 손익은 한 데이터 서비스가 1분기라고 라벨한 증감률과 다른 데이터 서비스가 2분기라고 라벨한 증감률이 같은 4.3%여서, 어느 분기의 값인지 확정하지 못해 뺐다. 2025년 순손실 금액도 두 출처가 1억 원대로 어긋난다. 한 출처는 지배주주 지분으로 603억 원대를, 다른 출처는 602억 원대를 적었다. 어느 값이 연결 총액인지 확정하지 못했으므로 이 글에서는 금액을 뼈대에 쓰지 않고 적자였다는 사실만 쓴다.
이 회사를 나란히 놓을 회사 하나
사료와 축산유통을 한 회사 안에서 같이 하는 같은 시장의 회사로 팜스코(036580, 유가증권시장)를 골랐다. 고른 이유는 사업의 짝이 비슷하기 때문이고, 나는 이 글을 쓰면서 그 회사의 실적을 열어 보지 않았다. 숫자를 하나도 적지 않는 이유가 그것이다. 열어 보지 않은 회사의 값을 옆에 놓으면 비교가 아니라 장식이 된다.
같은 이유로, 국내 정제당이 세 회사의 과점이라는 사실은 한 문장으로만 적는다. 한 업계 매체는 그 상태를 60여 년째라고 적었다. 그 구조를 이 글의 축으로 쓰지 않은 것은 같은 산업의 다른 회사를 앞서 다뤘기 때문이다.
반대편에 적어 둔 열일곱 가지, 대한제당 주가를 관망하는 이유
- 2025년 유형자산 감소와 2025년 1월의 양도 결정을 잇는 공시 본문을 나는 열지 못했다. 그 연결은 내 짐작이다.
- 그 양도는 한 번 있는 거래다. 같은 크기의 재원이 다음 해에 또 생기지는 않는다.
- 2025년 순손실의 원인을 나는 찾지 못했다. 원인을 모르면 그것이 한 번인지 계속인지도 모른다.
- 차입금 상환은 좋은 소식이지만, 상환의 재원이 자산 양도라면 회사가 작아지면서 부채가 줄어든 것이다.
- 투자자산이 2025년에 95억 원, 2026년 6월 말까지 다시 94억 원 늘었다. 어디에 넣은 돈인지 나는 모른다.
- 원당 매입가가 내려간 방향은 되돌아올 수 있다. 국제 설탕 기구 한 군데는 2026/27년 수급이 부족으로 돌아설 것으로 봤다.
- 사료 부문 점유율을 한 업계 매체는 약 1.8%로 적었다. 이 정도 점유율은 가격을 정하는 처지가 아니다.
- 2025년 1분기 사료 부문 영업이익은 8억 원으로 직전 해 17억 원에서 52.9% 줄었다.
- 축산유통 부문 영업이익도 같은 기간 31억 원에서 30억 원으로 줄었다.
- 그해 1분기에 이익이 늘어난 것은 제당 한 부문뿐이었다. 한 부문에 기댄 개선이다.
- 2026년 7월 6일 자기주식취득 신탁계약 체결 결정이 공시됐지만, 취득 규모와 기간을 나는 확인하지 못했다.
- 취득은 소각이 아니다. 소각 결의는 확인되지 않았고, 그러니 주식수가 줄어든다고 미리 셈하지 않는다.
- 실명 증권사의 추정치가 0건이다. 내가 틀렸을 때 그것을 알려 줄 외부 계산이 없다.
- 외국인 보유 비율이 0.00%다. 이 종목을 보는 눈이 적다는 뜻이기도 하다.
- 유동비율은 2023년 말 인쇄값 191.98%에서 2026년 6월 말 161.7322%(역산)로 내려왔다. 차입금이 줄어드는 동안 이 지표는 좋아지지 않았다.
- 자산총계는 2024년 말 12,335억 원에서 2025년 말 12,553억 원으로 늘었다가 2026년 6월 말 12,279억 원으로 줄었다. 두 해를 이으면 거의 같은 크기로 돌아온다.
- 내가 쓴 종가가 틀리면 시가총액과 그 위의 38.4043%가 전부 밀린다. 세 군데가 세 값을 냈다는 사실 자체가 이 글의 약한 대목이다.
내 판단이 깨지는 조건 세 가지와 대한제당 주가
- 가장 먼저 답이 나오는 것. 2026년 3분기 보고서의 차입금 두 행이다. 단기와 장기의 합이 2,294억 원보다 다시 늘어 있으면 여섯 달의 상환은 계절적인 것이었다는 뜻이고, 내가 이 글에서 센 것은 한 시점의 사진이 된다. 법정 기한은 2026년 11월 16일 월요일이다.
- 그다음에 답이 나오는 것. 같은 보고서의 재고자산이다. 2,511억 원에서 또 늘고 현금이 다시 줄어 있으면, 재고 증가를 싸게 사 둔 것으로 읽은 내 해석을 접는다.
- 가장 늦게 답이 나오는 것. 2025년 순손실의 원인이다. 사업보고서 주석이나 감사보고서에서 그것이 반복될 성격으로 적혀 있으면, 이 회사의 자산 편이 좋아지는 동안 손익 편이 계속 나빠지는 구조라는 뜻이 된다. 그러면 자산 편만 본 이 글 전체가 절반짜리가 된다.
11월 16일까지 대한제당 주가를 관망으로 두는 이유
주당 얼마가 적당하다고 값을 정한 문서는 이 회사에 대해 한 건도 없었다. 한국경제의 컨센서스 조회 응답은 검색 결과가 없다는 것이었다. 그 대신 있는 것은 회사 자신이 낸 두 건의 공시다. 7월 6일의 자기주식취득 신탁계약 체결 결정과 7월 13일의 대량보유상황보고서다. 남이 계산해 준 값이 없는 종목에서 회사 자신의 결정이 유일한 외부 신호라면, 나는 그 신호를 읽되 그 위에 배수를 세우지 않는다.
이 글을 쓰는 동안 내 판단이 한 번 뒤집혔다. 뒤집기 전에는 이렇게 적었다. 골프장을 1,040억 원에 넘겼으니 2025년 자산 편은 좋아졌을 것이다. 뒤집은 뒤에는 이렇게 적는다. 2025년에 차입금은 오히려 153억 원 늘었고 현금은 929억 원 줄었다. 자산 편이 실제로 좋아진 것은 그 이듬해 첫 여섯 달이다. 양도 결정이 공시된 해와 그 돈이 부채를 줄인 해가 같은 해가 아니었다.
가장 늦게 확정된 숫자는 순차입금 934억 원이다. 그 값이 나오기 전까지 나는 이 문장을 쓸 수 없었다. 이 회사의 현금 1,360억 원은 차입금의 약 59%다. 그 문장이 서기 전에는 상환이 얼마나 단단한지를 말할 수 없었다.
그래서 내 결론은 이렇다. 나는 이 종목을 관망한다. 2026년 11월 16일에 나올 서류에서 차입금 두 행과 재고 한 행을 본다. 그 세 행이 내가 이 글에 적은 방향과 같으면, 그때 나는 이 종목에 대한 판단을 다시 계산한다.
본문의 가격과 시가총액은 2026년 9월 21일 종가 기준이다. 비율과 나눗셈 값은 소수점 넷째까지 남기고 반올림했고, 표의 억 원 단위 값은 조회한 사이트가 인쇄한 반올림값이다. 2024년 말 유동자산과 비유동자산의 합은 인쇄된 자산총계와 1억 원 어긋나는데, 이는 반올림 때문이다.
함께 보면 좋은 글
- 한국공항 재무제표: 차입금 0원인데 부채는 249억 늘었다
- SK바이오사이언스 주가 하락 이유: 빚은 늘고 현금은 줄었다
- 서진시스템 전환사채 2,000억 중 800억은 차입금을 갚는다