NICE평가정보 ROE: 이익이 48% 늘어도 제자리였던 이유
화면에 붙은 자기자본이익률 17.7%를 처음 봤을 때 나는 그 숫자가 최근에 올라간 것이라고 생각했다. 그래서 언제부터 올랐는지를 보려고 네 해 표를 열었다. 표에는 오른 자리가 없었다.
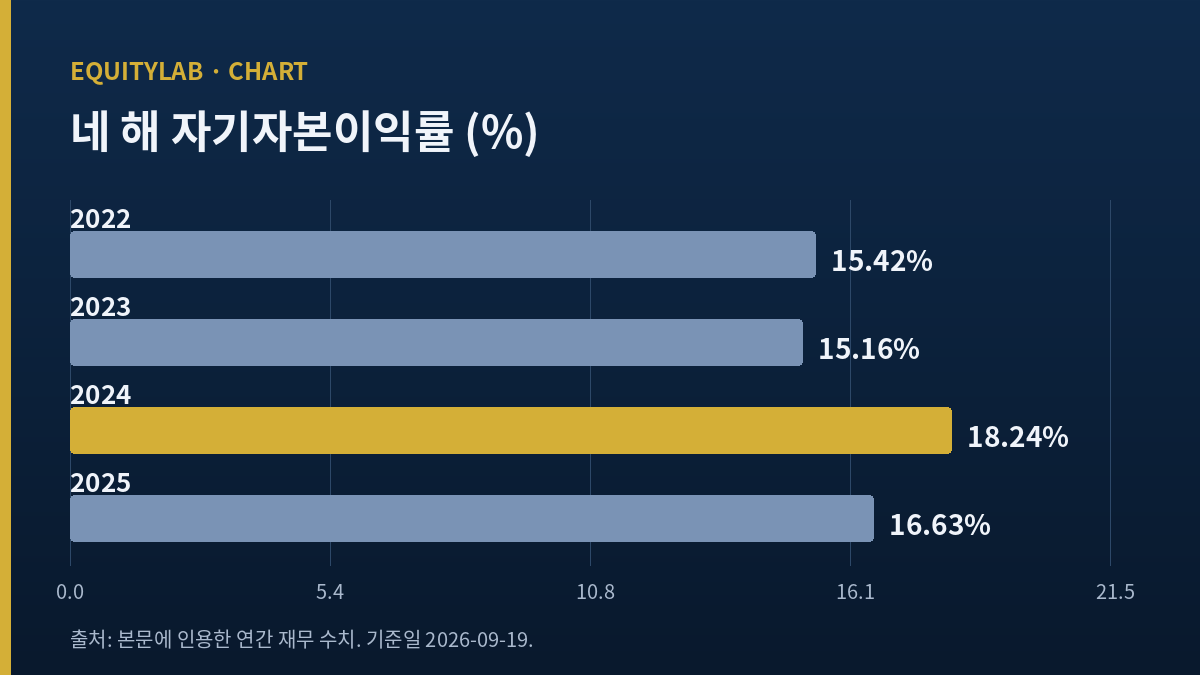
결론을 먼저 적는다. 첫째, 이 회사의 자기자본이익률은 2022년부터 2025년까지 네 해 내내 15%와 19% 사이에 있었다. 둘째, 그 네 해에 연결 당기순이익은 526억 9,700만 원에서 780억 7,500만 원으로 48.16% 늘었고 자본총계는 3,416억 4,400만 원에서 4,695억 4,800만 원으로 37.44% 늘었다.
네 해 동안 무엇이 움직였나: 행마다 내가 판정했다
| 항목 | 2022년 | 2025년 | 네 해 차이 | 내 판정 |
| 자기자본이익률 | 15.42% | 16.63% | 1.21%포인트 | 움직이지 않았다 |
| 연결 당기순이익 | 526억 9,700만 원 | 780억 7,500만 원 | 48.16% | 움직였다 |
| 자본총계 | 3,416억 4,400만 원 | 4,695억 4,800만 원 | 37.44% | 움직였다 |
| 영업활동현금흐름 | 717억 8,600만 원 | 1,208억 7,700만 원 | 68.39% | 움직였다 |
마지막 열은 공시에 없다. 나는 비율 항목은 3%포인트, 금액 항목은 10%를 문턱으로 삼아 움직였는지를 갈랐고 그 문턱은 내가 정했다. 그리고 이 표가 숨기는 것이 하나 있다. 시작과 끝만 보면 자기자본이익률은 1.21%포인트 움직였지만, 네 해 가운데 가장 높은 해(2024년 18.24%)와 가장 낮은 해(2023년 15.16%)의 간격은 3.08%포인트로 내 문턱을 0.08%포인트 넘는다. 내 판정은 시작과 끝을 볼 때 성립하고 네 해 전체를 볼 때는 문턱에 걸친다.
목차
NICE평가정보 주가 옆의 배수보다 네 해 표를 먼저 열었다
이 회사를 열기 전에 나는 순서를 하나 정해 두었다. 배수부터 보면 그 배수가 만드는 인상이 먼저 자리를 잡고, 그다음에 보는 표는 그 인상을 확인하는 도구가 된다. 그래서 가격과 배수를 뒤로 미루고 금융감독원 전자공시 기준의 연간 행부터 펼쳤다.
펼친 표에는 네 해가 들어 있었다. 2022년 매출 4,798억 6,800만 원, 2023년 4,857억 1,300만 원, 2024년 5,350억 3,100만 원, 2025년 6,021억 4,700만 원. 영업이익은 716억 1,600만 원, 653억 2,900만 원, 867억 8,800만 원, 1,043억 8,900만 원이다. 2023년에 한 번 내려앉고 그 뒤로 두 해 연속 올랐다.
그 옆 줄에 자기자본이익률이 있었다. 15.42, 15.16, 18.24, 16.63. 네 값은 전부 그 표에 인쇄돼 있고 내가 만든 값이 아니다. 나는 이 네 값을 나란히 놓는 것만으로 이 글이 서는지를 먼저 물었고, 선다고 판단해서 그대로 썼다.
내가 고른 종가와 버린 세 화면
가격은 2026년 9월 18일(금) 정규장 확정 종가 1만 5,400원을 쓴다. 토요일에 쓰는 글이라 직전 영업일 종가다. 이 값을 고르기 전에 네 곳을 열었고 네 곳이 같은 하루에 서로 다른 값을 적고 있었다.
루엑스릭스 일별 시세는 9월 18일 종가 1만 5,400원에 확정 표시(is_final true)와 정규장 표시(krx)를 붙였고 거래량 5만 463주를 함께 적었다. 같은 서버의 지표 화면은 현재가 자리에 1만 5,320원을 적었는데, 그 값은 9월 18일 저가 1만 5,200원과 고가 1만 5,800원 사이에 있고 확정 표시가 없다. 치킨스탁은 「9월 18일 정규장」 라벨에 1만 5,200원을 적었고, 알파스퀘어는 같은 날 19시 59분 라벨에 1만 5,350원을 적었다.
나는 확정 표시가 붙은 하나를 골랐고, 네 화면이 갈린다는 사실 때문에 등락률 계열을 이 글에서 한 줄도 쓰지 않는다. 시가총액도 화면 값을 옮기지 않고 내가 곱한다. 1만 5,400원 곱하기 상장주식수 5,827만 235주는 8,973억 6,162만 원이다. 지표 화면이 적은 시가총액 8,927억 원은 1만 5,320원 위에 서 있는 값이라 내 종가와 기준이 다르다.
배수 두 개는 내가 만들어 쓴다
주가수익배수는 8,973억 6,162만 원을 2025년 지배기업 소유주지분 순이익 771억 6,500만 원으로 나눈 11.63배를 쓴다. 주가순자산배수는 같은 시가총액을 2025년 말 지배기업 소유주지분 4,638억 5,100만 원으로 나눈 1.93배다. 둘 다 내가 만든 값이고 어느 화면에서도 옮기지 않았다.
화면의 배수를 옮기지 않은 이유가 하나 더 있다. 지표 화면의 주당순이익 1,298.31원은 산출 근거가 「현재가를 주가수익배수로 나눈 값」이라고 그 화면이 스스로 적어 두었다. 그 주당순이익으로 그 주가수익배수를 검산하면 같은 값이 다시 나올 수밖에 없다. 검산이 되지 않는 값은 쓰지 않는다.
움직인 셋과 움직이지 않은 하나
네 해에 걸쳐 이 회사에서 크게 움직인 항목은 셋이다. 연결 당기순이익이 526억 9,700만 원에서 780억 7,500만 원으로 48.16% 늘었고, 자본총계가 3,416억 4,400만 원에서 4,695억 4,800만 원으로 37.44% 늘었고, 영업활동현금흐름이 717억 8,600만 원에서 1,208억 7,700만 원으로 68.39% 늘었다.
자기자본이익률은 순이익을 자본으로 나눈 값이다. 위에 놓이는 값이 48.16% 늘고 아래에 놓이는 값이 37.44% 늘면 몫은 조금 올라간다. 실제로 15.42%에서 16.63%로 1.21%포인트 올랐다. 두 값이 각각 얼마나 크게 움직였는지를 생각하면 이 1.21%포인트는 작다.
여기서 내가 조심한 것이 하나 있다. 「제자리였다」는 말은 아무 일도 없었다는 뜻으로 읽히기 쉽다. 그런데 이 회사에서 벌어진 일은 그 반대다. 네 해 동안 매출이 1,222억 7,900만 원 늘었고(4,798억 6,800만 원 대비 25.48%) 총자산이 1,654억 4,000만 원 늘었다(4,810억 9,100만 원 대비 34.39%). 비율이 움직이지 않은 것은 아무것도 움직이지 않아서가 아니라 두 값이 비슷한 속도로 같이 움직였기 때문이다.
NICE평가정보 주가 뒤의 비율을 여섯 곳에서 다시 쟀다
비율 하나가 네 해 내내 같은 구간에 있다고 적으려면 그 비율이 어느 한 곳의 계산 방식에 기대고 있지 않은지를 먼저 봐야 한다. 그래서 같은 지표를 여섯 곳에서 따로 가져왔다.
| 어디서 가져왔나 | 값 | 내가 확인한 산식 |
| 전자공시 연간 행 네 해 | 15.16 ~ 18.24% | 연결 순이익을 기말 자본총계로 나눈 값. 네 해 모두 재현했다 |
| 한국경제 기업재무 네 해 | 15.76 ~ 19.34% | 지배주주 순이익을 평균 자본으로 나눈 값. 2023년과 2025년은 소수 둘째 자리까지 재현했다 |
| 알파스퀘어 2026년 9월 18일 | 17.622% | 내 계산 17.6216%와 소수 셋째 자리까지 같다 |
| 치킨스탁 2026년 9월 18일 | 17.3% | 직전 네 분기 주당순이익 1,378원을 주당순자산 7,961원으로 나눈 17.31%와 맞는다 |
| 밸류라인 5년 평균 | 17.21% | 평균을 낸 다섯 해의 목록이 화면에 없어 재현하지 못했다 |
| LS증권 2025년 7월 9일 추정 | 2025년 18.1% · 2026년 17.5% | 추정치라 재현 대상이 아니다 |
여섯 줄 가운데 다섯 줄이 15%와 19.5% 사이에 있다. 나머지 한 줄인 LS증권 추정도 그 구간 안이다. 산식이 셋으로 갈리고(기말 자본, 평균 자본, 주당 값끼리 나누기) 기준 기간이 셋으로 갈리는데(한 해, 직전 네 분기, 다섯 해 평균) 결과가 같은 자리에 모인다.
갈림을 글감으로 쓰지 않은 이유
이 코퍼스에서 나는 화면끼리 값이 어긋나는 자리를 여러 번 글감으로 썼다. 이번에는 쓰지 않는다. 어긋남을 재료로 삼으면 독자가 가져가는 것은 「화면을 믿지 마라」 하나이고, 그 말은 이미 여러 번 했다. 그 대신 이번에는 어긋남을 통과하고도 남는 것을 봤다. 여섯 산식 가운데 어느 것을 골라도 판정이 바뀌지 않으면, 그 판정은 어느 산식을 골랐는지에 기대고 있지 않다는 뜻이다.
대신 갈림 하나는 밝혀 둔다. 한국경제 화면의 네 값은 네 해가 같은 산식으로 만들어지지 않았다. 2025년 17.62%는 지배주주 자본 평균(4,379억 50만 원)으로 나눠야 닫히고, 2024년 19.34%는 연결 자본 평균(3,931억 6,850만 원)으로 나눠야 닫힌다. 한 화면 안에서 해마다 나누는 쪽이 바뀐 셈이라, 나는 그 네 값을 구간 확인용으로만 쓰고 연도별 비교에는 쓰지 않았다.
NICE평가정보 주가를 만드는 회사가 파는 것은 점수다
이 회사가 파는 물건은 신용에 매기는 점수와 그 점수를 만드는 자료다. 대신증권 박혜진이 2023년 9월 4일 낸 기업보고서는 매출 구성을 개인 신용평가 65%, 기업 신용평가 20%, 빅데이터와 채권추심 등 기타 15%로 적었다. 오래된 보고서라 비중은 그 뒤로 달라졌을 수 있고, 나는 이 숫자를 구성의 대략을 보는 데만 썼다.
점수를 파는 회사의 재무제표를 점수로 읽어 보면 어떤 모습인가. 2025년 영업이익률은 17.34%(매출 6,021억 4,700만 원에 영업이익 1,043억 8,900만 원)이고 2026년 상반기는 19.51%(매출 3,191억 7,400만 원에 영업이익 622억 7,200만 원)다. 부채비율은 2025년 말 37.69%(자본총계 4,695억 4,800만 원에 부채총계 1,769억 8,300만 원)다. 2026년 상반기 매출은 전년 같은 기간 2,935억 1,600만 원 대비 8.74% 늘었고 영업이익은 525억 4,500만 원 대비 18.51% 늘었다.
NICE평가정보 주가와 설비투자 54억 3,100만 원
이 회사가 2025년에 유형자산과 무형자산 취득에 쓴 돈은 54억 3,100만 원이다. 같은 해 영업활동현금흐름 1,208억 7,700만 원의 4.49%다. 네 해 누계로 보면 설비투자 260억 9,800만 원이 영업활동현금흐름 3,522억 2,800만 원의 7.41%다.
이 줄이 눈에 띄는 이유는 방향이다. 네 해 동안 매출은 25.48% 늘었는데 설비투자는 2022년 57억 1,200만 원에서 2025년 54억 3,100만 원으로 4.92% 줄었다. 매출을 늘리는 데 설비가 더 필요하지 않았다는 뜻으로 읽힌다.
다만 이 읽기에는 구멍이 하나 있다. 내가 본 설비투자 값이 이 회사의 투자 전부를 세고 있는지를 나는 확정하지 못했다. 자료를 사들이는 비용이나 소프트웨어 개발에 들어간 돈이 이 항목 밖에서 처리되고 있다면 위 문장은 틀린다. 그 확인은 사업보고서 주석을 열어야 가능하고 그 작업을 이번에는 하지 못했다. 그래서 이 대목은 이 글의 중심 논지로 올리지 않고 한 절에 두었다.
비지배지분은 2024년에 처음 나타났다
직전에 쓴 글의 마무리에서 나는 다음에 열 자리 다섯 개를 번호로 적어 두었고 그 가운데 셋째부터 보겠다고 했다. 셋째는 「자본 쪽에 적힌 비지배지분 잔액과 손익 쪽에 적힌 비지배 몫이 해마다 맞아떨어지는지」였다. 그 약속을 여기서 지킨다.
이 회사의 전자공시 연간 행에서 비지배지분 잔액은 2022년 0원, 2023년 0원, 2024년 47억 8,700만 원, 2025년 56억 9,600만 원이다. 두 해 연속 0이었다가 2024년에 값이 생겼다. 손익 쪽을 보면 2024년 연결 당기순이익 760억 3,000만 원과 지배기업 소유주지분 순이익 761억 800만 원의 간격은 마이너스 7,800만 원이다. 2025년은 연결 780억 7,500만 원과 지배 771억 6,500만 원의 간격이 9억 1,000만 원이다.
2025년은 잔액이 47억 8,700만 원에서 56억 9,600만 원으로 9억 900만 원 늘었고 손익 쪽 간격 9억 1,000만 원과 100만 원 차이로 닫힌다. 2024년은 닫히지 않는다. 손익이 마이너스인 해에 잔액이 0에서 47억 8,700만 원으로 생겼기 때문이다. 손익으로 설명되지 않는 해가 곧 거래가 있었던 해라는 뜻이고, 나는 그 거래가 무엇이었는지까지는 확인하지 못했다.
내가 이 회사 앞에 열어 본 네 편
이번 글을 쓰기 전에 이 코퍼스 안에서 네 편을 다시 읽었다. 읽은 이유는 각각 다르다.
- 같은 업을 다룬 편이 이미 있어 업 설명이 겹치지 않게 하려고 한국기업평가가 회사채 발행이 늘어난 해에 매출이 줄어든 자리를 먼저 봤다. 그 편은 신용평가라는 업 자체를 축으로 삼았고, 그래서 이번 편은 업이 아니라 비율의 움직임으로 축을 옮겼다.
- 주식수를 줄인 회사를 어떻게 읽었는지 되짚으려고 덴티움이 주식 15.9%를 소각한 해에 주가가 40% 내린 자리를 봤다. 소각이 주당 지표를 올리는 힘과 주가가 가는 방향이 따로 논다는 것을 그 편에서 적어 두었다.
- 네 해치를 한 묶음으로 세는 방식이 앞서 어떻게 쓰였는지 보려고 한진칼의 4년 영업이익 990억 원을 봤다. 그 편은 누계를 세웠고 이번 편은 해마다의 비율을 세운다.
- 금융업 화면의 수치를 어디까지 믿었는지 확인하려고 삼성카드 조달 단가를 직접 셈한 기록을 봤다.
네 편 모두 실제로 열어 제목과 첫 문단을 확인했고, 링크는 발행된 주소를 그대로 썼다.
NICE평가정보 주가에 붙은 추정 한 곳과 회사 자신의 계획
포워드 자료는 얇다. 실명 증권사 추정을 두 곳 이상 찾으려고 날짜 조건을 12개월로 늘리고 매체도 경제지 밖까지 넓혀 봤는데 현재 시점에서 확인한 것은 한 곳이다. 커버리지 공백을 그대로 적는다.
LS증권 정홍식이 2025년 7월 9일에 낸 기업 탐방 보고서는 투자의견 매수를 유지하고 목표가 2만 원을 적었다. 같은 보고서의 추정은 2025년 매출 5,920억 원, 영업이익 996억 원, 순이익 810억 원, 자기자본이익률 18.1%이고 2026년은 매출 6,448억 원, 영업이익 1,087억 원, 순이익 882억 원, 자기자본이익률 17.5%다.
이 추정을 확정 실적과 맞춰 보면 2025년 매출 추정 5,920억 원에 실제 6,021억 4,700만 원으로 101억 4,700만 원 많았고, 영업이익 추정 996억 원에 실제 1,043억 8,900만 원으로 47억 8,900만 원 많았다. 순이익은 추정 810억 원에 실제 연결 780억 7,500만 원으로 29억 2,500만 원 적었다. 위 두 줄은 추정을 넘었고 아래 한 줄은 넘지 못했다.
회사 자신의 계획도 있다. 기업가치 제고 계획에서 회사는 2027년 매출 6,900억 원 초과와 영업이익 1,100억 원 초과를 목표로 적었고 연평균 성장률 9%를 함께 적었다. 주주환원으로는 주당 배당금을 전기 대비 5% 확대하는 것과 연결 기준 배당성향 35% 이상, 그리고 자기주식을 매년 1% 사들여 소각하는 것을 적었다. 2025년 결산 배당은 주당 510원으로 2026년 3월 23일 주주총회에서 의결됐다.
주식수는 줄고 있다
자기주식 소각이 실제로 집행되고 있는지는 배당 자료로 확인할 수 있다. 배당총액을 주당 배당금으로 나누면 그해 배당을 받은 주식수가 나온다. 2021년 197억 2,800만 원 나누기 330원은 5,978만 1,818주, 2022년 220억 5,200만 원 나누기 370원은 5,960만 주, 2023년 242억 4,800만 원 나누기 410원은 5,914만 1,463주, 2024년 269억 5,200만 원 나누기 460원은 5,859만 1,304주, 2025년 298억 2,900만 원 나누기 510원은 5,848만 8,235주다.
2021년 5,978만 1,818주에서 2025년 5,848만 8,235주로 2.16% 줄었다. 현재 상장주식수 5,827만 235주와 비교하면 2021년 대비 2.53% 적다. 자기자본이익률을 만드는 두 값이 각각 크게 움직이는 동안 주식수는 반대 방향으로 조금씩 줄었다. 이 세 번째 움직임은 비율에는 나타나지 않고 주당 값에만 나타난다.
NICE평가정보 주가를 에퀴팩스와 폭으로만 나란히 놓았다
해외 비교 대상으로는 에퀴팩스(NYSE: EFX)를 골랐다. 고른 기준은 사업 규모도 성장률도 아니다. 「같은 지표를 네 해치로 인쇄해 두어 폭을 잴 수 있는 곳」이다.
스톡애널리시스가 인쇄한 에퀴팩스의 자기자본이익률은 2022년 18.49%, 2023년 12.74%, 2024년 12.64%, 2025년 13.76%다. 가장 높은 해와 가장 낮은 해의 간격은 5.85%포인트다. 같은 기간 이 회사는 전자공시 연간 행 기준 3.08%포인트, 한국경제 화면 기준 3.58%포인트다.
여기서 내가 하지 않은 것을 적는다. 두 회사의 수준을 비교하지 않았고 두 폭을 서로 나누지도 않았다. 에퀴팩스의 자기자본이익률이 기말 자본으로 계산된 것인지 평균 자본으로 계산된 것인지를 그 화면에서 확인하지 못했기 때문이다. 재는 방식이 같은지 모르는 두 값을 나누면 나온 수치가 무엇을 재는지 알 수 없다. 그래서 각 회사 안에서 잰 폭을 각각 적는 데서 멈췄다.
재현이 된 항목은 적어 둔다. 에퀴팩스 2025년 주가수익배수 40.22와 순이익 6억 6,030만 달러로 역산한 시가총액은 265억 5,800만 달러이고, 그 값을 주가순자산배수 5.61로 나눈 자기자본은 47억 3,400만 달러다. 같은 해 자기자본이익률 13.76%와 순이익으로 역산한 자기자본 47억 9,900만 달러와 1.37% 안에서 만난다. 달러 금액은 원화로 옮기지 않았다. 옮길 경우 쓸 환율은 2026년 9월 18일 서울외환시장 주간거래 종가 1,383.3원이지만, 두 회사의 회계 기준과 자본 계산 방식이 같은지를 확인하지 못해 합친 표를 만들지 않았다.
NICE평가정보 주가에 대한 내 스탠스와 반론 여섯
시가총액 8,973억 6,162만 원은 국내 시장 100위 밖이라 기본값인 관망으로 간다. 관찰을 접는 조건은 둘이다. 첫째, 연간 자기자본이익률이 전자공시 연간 행 기준으로 15% 아래로 내려가는 해가 나오는 것. 둘째, 자기주식 소각이 한 해 건너뛰어 배당총액을 주당 배당금으로 나눈 주식수가 전년보다 늘어나는 것. 확인 시점은 2026년 11월 16일로 잡는다. 3분기 보고서의 법정 제출 기한이 2026년 11월 15일이기 때문이다.
이 글에 대한 반론을 여섯 개 적는다. 순서는 반론이 참일 확률 순이 아니라 내가 그것을 검증하는 데 드는 비용이 적은 순이다. 위에 있을수록 누구나 빨리 확인할 수 있다.
- 비율이 움직이지 않았다는 말은 내가 정한 문턱에 기대고 있다. 문턱을 2%포인트로 낮추면 시작과 끝의 1.21%포인트는 여전히 통과하지만 네 해 폭 3.08%포인트는 더 크게 벗어난다. 확인 비용은 없다. 이 글의 숫자만 다시 보면 된다.
- 네 해는 짧다. 2021년까지 넣으면 폭이 달라질 수 있는데 그해 자본총계를 이 글에서는 확인하지 않았다. 확인 비용은 사업보고서 한 건을 여는 것이다.
- 비율이 같은 자리에 있다는 사실 자체는 좋은 소식도 나쁜 소식도 아니다. 같은 자리가 15%일 때와 5%일 때의 뜻이 다르기 때문이고, 이 글은 그 자리가 왜 하필 15%와 19% 사이인지를 설명하지 못한다. 확인 비용은 업종 전체의 분포를 재는 작업이다.
- 포워드 자료가 한 곳뿐이고 그마저 2025년 7월 9일 자료다. 2026년 상반기 실적이 나온 뒤의 시각은 이 글에 없다. 확인 비용은 새 보고서가 나오기를 기다리는 시간이다.
- 설비투자가 적다는 대목은 그 항목이 이 회사의 투자를 전부 세고 있다는 가정 위에 있다. 이 가정이 틀리면 그 절은 통째로 지워진다. 확인 비용은 사업보고서 주석을 읽는 작업이다.
- 대안 신용평가가 이 회사의 자리를 잠식하면 위 숫자 전부의 전제가 바뀐다. 대신증권 보고서는 2023년에 이미 「통신 3사, 핀테크 사 등이 대안신용평가 방식을 개발하며 간접적으로 개인신용평가업에 진출」했다고 적었다. 확인 비용이 가장 크다. 경쟁사의 점유율 자료를 따로 모아야 하고 그 자료는 공시되지 않는다.
NICE평가정보 주가 글을 닫으며 확인 단계를 역순으로 적는다
이 글을 쓰면서 내가 밟은 확인 단계를 마지막 것부터 거꾸로 적는다. 내가 무엇을 마지막에 확인했는지가 이 글에서 가장 약한 자리이기 때문이다.
마지막에 한 일은 내부링크 네 개를 실제로 열어 제목이 맞는지 보는 것이었다. 그 앞에는 에퀴팩스의 네 해 값을 가져와 주가수익배수와 주가순자산배수로 자기자본을 두 번 역산해 서로 만나는지를 봤다. 그 앞에는 배당총액을 주당 배당금으로 나눠 다섯 해 주식수를 만들었다. 그 앞에는 비지배지분 잔액과 손익 간격을 두 해에 각각 맞춰 봤다. 그 앞에는 자기자본이익률을 여섯 곳에서 가져와 각각의 산식을 되돌렸고, 알파스퀘어의 17.622%와 내 17.6216%가 만나는 것을 보고 이 글의 축이 서겠다고 판단했다. 그 앞에는 네 화면의 종가가 갈리는 것을 보고 등락률을 쓰지 않기로 정했다. 그리고 가장 먼저 한 일은 배수를 보기 전에 연간 표부터 열기로 순서를 정한 것이었다.
이 역순의 맨 위, 그러니까 내가 가장 늦게 확인한 내부링크는 틀려도 이 글의 논지를 흔들지 않는다. 맨 아래, 그러니까 내가 가장 먼저 정한 순서는 틀리면 이 글 전체가 다른 글이 된다. 배수를 먼저 봤다면 나는 주가수익배수 11.63배를 설명하는 글을 썼을 것이고, 그랬다면 네 해 내내 같은 자리에 있는 줄을 보지 못했을 것이다.
쓰지 않은 값들과 출처
쓸 수 있었는데 쓰지 않은 값이 넷이다. 배당수익률과 배당성향은 이 회사에서 가장 눈에 띄는 자리인데 화면이 배당성향을 39.3%와 53.4% 두 값으로 인쇄하고 있어 어느 기간을 재는지 확정하지 못했고, 무엇보다 배당을 축으로 삼은 글이 이 코퍼스에 최근 여러 편 있어 이번에는 내렸다. 부채총계 1,769억 8,300만 원에 이자비용이 11억 3,800만 원뿐이라는 자리도 좋은 재료였으나 같은 날 다른 글이 이자 계열을 중심으로 썼다. 지표 화면의 주당순자산 7,931원은 2025년 말 어느 자본으로도 닫히지 않아 뺐다. 외국인 지분율 32.65%는 수급 서술로 이어져야 하는데 이 글에 수급 절이 없어 뺐다.
이 글에 쓴 수치의 출처는 다음과 같다. 재무 수치는 금융감독원 전자공시 기준 연간·분기 행이고 접수번호는 2025년 연간이 20260313001207, 2026년 반기가 20260813000967이다. 가격은 치킨스탁 종목 화면과 알파스퀘어 종목 요약을 함께 열어 대조했다. 연도별 자기자본이익률 대조군은 한국경제 기업재무와 밸류라인 개요에서 가져왔다. 증권사 추정은 LS증권 정홍식의 2025년 7월 9일 탐방 보고서, 업 구성과 경쟁 서술은 대신증권 박혜진의 2023년 9월 4일 기업보고서다. 기업가치 제고 계획의 목표 수치는 블로터 보도에서 확인했다. 회사 공시 재무는 회사 IR 재무정보에서 대조했다. 해외 비교 대상 수치는 스톡애널리시스 에퀴팩스 재무비율이다. 환율은 2026년 9월 18일 서울외환시장 주간거래 종가로 머니투데이와 아시아경제 두 곳에서 1,383.3원으로 확인했다.
함께 보면 좋은 글