성일하이텍 실적: 두 해 설비투자가 매출에 맞먹었다
2026년 9월 3일(목) 종가로 내가 센 것 여섯 가지
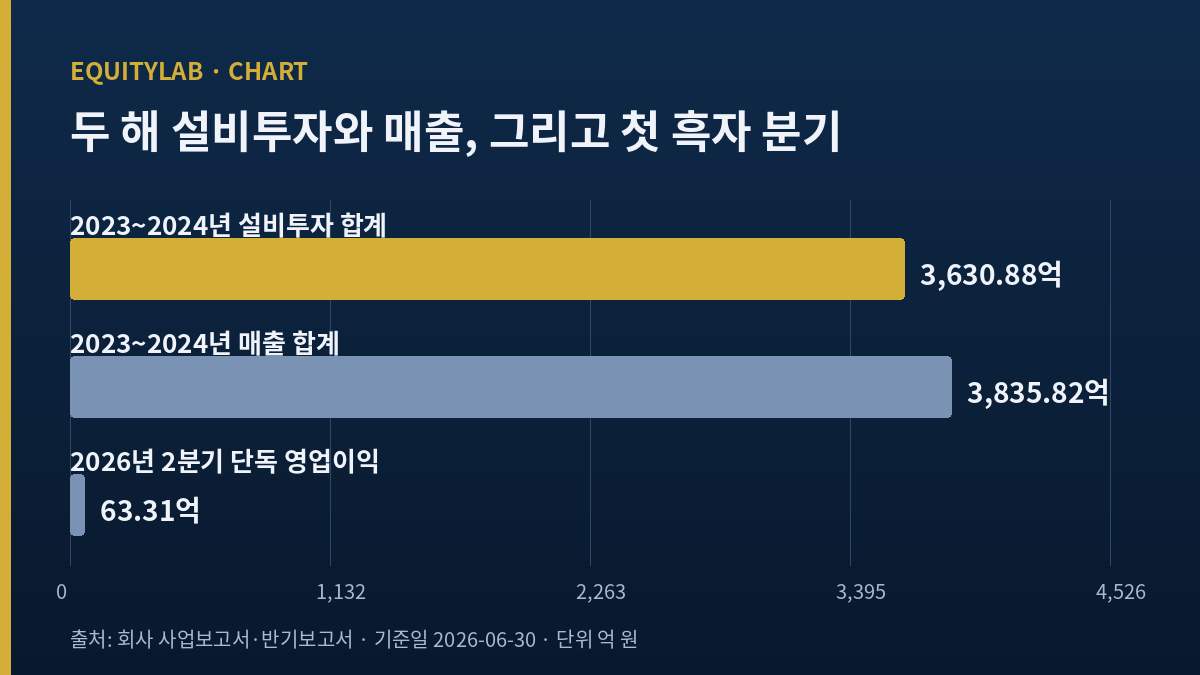
- 두 해 지출 · 2023년 설비투자 1,896억 9,100만 원 + 2024년 1,733억 9,700만 원 = 3,630억 8,800만 원.
- 같은 두 해 매출 · 2023년 2,473억 6,700만 원 + 2024년 1,362억 1,500만 원 = 3,835억 8,200만 원. 지출이 매출의 94.66%(역산).
- 첫 회수 · 그 설비가 만든 첫 흑자 분기(2026년 4~6월) 단독 영업이익 63억 3,100만 원. 두 해 지출의 1.74%(역산).
- 그 앞의 열한 분기 · 2023년 7~9월부터 2026년 1~3월까지 단독 영업손익이 연속 적자. 열한 번째인 2026년 1~3월은 500만 원 적자였다.
- 지금 값 · 종가 36,900원 · 시가총액 4,768억 원(36,900 × 12,921,409주, 역산) · 주가순자산배수 화면값 3.55.
- 내 스탠스 · 관망. 1차 필터는 크기이고, 두 번째는 회수 속도다.
목차
성일하이텍 주가를 열기 전에 내가 더한 두 해의 지출
성일하이텍 주가에 붙는 이야기는 대개 리튬 가격에서 시작한다. 나는 금속 시세를 열기 전에 이 회사의 지출부터 더했다. 2023년과 2024년 두 해의 설비투자를 합치면 3,630억 8,800만 원이다. 같은 두 해에 이 회사가 판 물건 값을 다 합치면 3,835억 8,200만 원이다. 나눠 보면 94.66%다(역산).
나는 이 숫자를 보고 나서야 손익계산서를 열었다. 두 해 동안 번 돈의 거의 전부에 해당하는 금액을 공장에 넣은 회사라면, 그다음 질문은 정해져 있다. 그 공장이 돌기 시작한 뒤 얼마가 돌아왔는가.
사업연도별 설비투자와 매출을 나란히
| 사업연도 | 설비투자 | 매출 | 영업손익 | 영업이익률 |
|---|---|---|---|---|
| 2022 | 211억 5,700만 | 2,698억 9,500만 | +483억 1,300만 | 17.90% |
| 2023 | 1,896억 9,100만 | 2,473억 6,700만 | -83억 3,900만 | -3.37% |
| 2024 | 1,733억 9,700만 | 1,362억 1,500만 | -713억 9,400만 | -52.41% |
| 2025 | 361억 8,100만 | 1,946억 2,900만 | -545억 3,400만 | -28.02% |
| 2026 상반기 | 98억 6,500만 | 1,377억 | +63억 2,600만 | 4.59% |
출처: 금융감독원 전자공시 연결 재무제표(2025년 사업보고서 접수번호 20260602000219, 2026년 반기보고서 접수번호 20260814000512). 단위는 원. 영업이익률은 회사가 표시한 값이고, 두 해 합계와 비율은 내가 역산했다.
한 해씩 보면 2024년 하나만 지출이 매출을 넘는다
표를 한 해씩 보면 설비투자가 매출을 넘긴 해는 2024년 하나다. 2023년은 매출의 76.68%, 2024년은 127.30%다(둘 다 역산). 두 해를 묶었을 때 94.66%로 내려오는 것은 2023년이 그 비율을 끌어내린 덕이다.
내가 두 해를 묶은 이유는 이 회사의 3공장(하이드로센터) 증설이 그 두 해에 걸쳐 있었기 때문이다. 한 해로 자르면 공사비가 어느 쪽에 실렸느냐에 따라 그림이 달라지고, 그건 내가 알고 싶은 것이 아니었다.
3,630억을 넣고 돌아온 첫 분기는 63억이었다
2026년 4~6월 단독 영업이익은 63억 3,100만 원이다. 반기 누적 63억 2,600만 원에서 1~3월 누적 500만 원 적자를 빼서 얻은 값이다. 두 누적값은 각각 2026년 반기보고서와 1분기보고서(접수번호 20260515000450)에 적힌 것을 그대로 옮겼다.
이 63억 3,100만 원을 두 해 설비투자 3,630억 8,800만 원으로 나누면 1.74%다(역산). 나는 이 나눗셈이 이 회사를 판단하는 유일한 방법이라고 생각하지 않는다. 설비의 수명은 한 분기가 아니고, 감가상각비는 이미 저 영업이익 안에서 빠진 뒤다. 다만 돈이 나간 속도와 돌아오는 속도의 차이를 한 번은 숫자로 보고 싶었다.
같은 속도라면 몇 분기가 필요한가
3,630억 8,800만 원을 63억 3,100만 원으로 나누면 57.35다(역산). 지금 분기 이익이 그대로 유지된다면 설비 대금만큼을 영업이익으로 다시 모으는 데 57.35개 분기가 걸린다는 뜻이다. 14년이 넘는다.
이 계산은 일부러 가혹하게 잡은 것이고, 나는 그 사실을 숨기지 않는다. 증권사들이 그린 그림에서 이 분기 이익은 유지되는 데 그치지 않고 빠르게 커진다. 아래에서 그 추정치를 그대로 옮겨 적었다. 다만 57.35라는 숫자를 한 번 적어 두면, 그 추정이 얼마나 큰 폭의 개선을 전제하고 있는지가 눈에 들어온다.
열한 개 분기의 적자, 그리고 그 끝에 놓인 500만 원
단독 분기 영업손익을 늘어놓으면 2023년 7~9월부터 2026년 1~3월까지 열한 개 분기가 연속으로 마이너스다. 나는 이 열한 개를 하나씩 세었고, 세는 과정에서 초고에 적었던 문장 하나를 지웠다.
연간 숫자를 분기로 쪼개면 다른 글이 읽히는 일은 이 회사에만 있는 것이 아니다. 인선이엔티는 세 해 연속 순손실이 전부 12월 분기 한 칸에서만 났다. 그쪽은 열한 개가 연속으로 마이너스인 경우가 아니라 한 칸만 마이너스인 경우이고, 같은 분해를 해도 답이 반대로 나온다는 점에서 이 열한 개를 세는 이유가 된다.
| 분기 | 단독 매출 | 단독 영업손익 |
|---|---|---|
| 2023년 7~9월 | 590억 6,800만 | -74억 9,700만 |
| 2023년 10~12월 | 432억 4,100만 | -205억 2,900만 |
| 2024년 1~3월 | 336억 6,600만 | -134억 6,100만 |
| 2024년 4~6월 | 364억 8,500만 | -190억 2,600만 |
| 2024년 7~9월 | 318억 6,300만 | -132억 9,000만 |
| 2024년 10~12월 | 342억 100만 | -256억 1,700만 |
| 2025년 1~3월 | 333억 7,000만 | -154억 8,000만 |
| 2025년 4~6월 | 640억 1,200만 | -174억 2,800만 |
| 2025년 7~9월 | 438억 100만 | -122억 8,600만 |
| 2025년 10~12월 | 534억 4,600만 | -93억 4,000만 |
| 2026년 1~3월 | 608억 8,600만 | -500만 |
| 2026년 4~6월 | 768억 1,400만 | +63억 3,100만 |
출처: 금융감독원 전자공시 분기·반기보고서의 누적값을 앞 분기 누적값으로 뺀 단독 분기 값(전부 역산). 단위는 원. 2023년 10~12월과 2024년 10~12월은 연간에서 3분기 누적을 뺀 계산값이다.
내가 초고에서 지운 문장
처음에 나는 「적자 폭이 2024년 10~12월을 지나 계속 줄었다」고 썼다. 표를 세로로 세어 보니 틀렸다. 2024년 10~12월의 -256억 1,700만 원 뒤로 2025년 1~3월 -154억 8,000만, 4~6월 -174억 2,800만으로 한 번 다시 커졌다. 그 뒤로는 -122억 8,600만, -93억 4,000만, -500만으로 줄었다. 「계속」으로는 적을 수 없다. 「한 번 되돌아간 뒤 네 분기」다.
전칭 표현은 쓰는 그 순간에 전 기간을 세어야 한다는 것을 나는 이번에도 뒤늦게 확인했다. 열두 줄짜리 표에서 한 번 어긋난 것을 못 보고 넘어갈 뻔했다.
2026년 1~3월의 500만 원
열한 번째 적자 분기의 크기는 500만 원이다. 같은 분기 매출 608억 8,600만 원의 -0.0082%다(역산). 회사가 표시한 그 분기 영업이익률은 -0.01%다. 나는 이 숫자를 「사실상 흑자」로 읽지 않는다. 적자는 적자고, 다음 분기에 실제로 부호가 넘어갔다는 사실이 훨씬 중요하다. 다만 열한 개를 세는 동안 마지막 하나가 이만큼 얇았다는 것은 적어 둘 만하다.
성일하이텍 주가가 반기보고서 날에 8.78% 오른 이유
2026년 반기보고서 접수일은 2026년 8월 14일(금)이다. 그날 종가는 38,400원으로 전날인 8월 13일(목) 35,300원 대비 8.78% 올랐다(역산). 거래량은 121,939주로 전날 44,462주의 2.74배였다(역산).
8월 15일이 토요일이라 8월 17일(월)이 광복절 대체공휴일 휴장이었고, 그다음 거래일인 8월 18일(화) 종가는 35,750원으로 8월 14일 대비 6.90% 내렸다(역산). 8월 13일 대비 오른 3,100원 가운데 2,650원, 곧 85.48%가 한 거래일 만에 되돌아왔다(역산).
7월 저점 이후의 되돌림
2026년 7월 29일(수) 종가 24,750원이 내가 조회한 127거래일 중 가장 낮은 종가다. 9월 3일(목) 종가 36,900원은 그 대비 49.09% 위다(역산). 반면 6월 1일(월) 종가 57,800원 대비로는 36.16% 아래다(역산). 같은 석 달 안에 이 두 방향이 다 들어 있다.
거래량이 한 번 크게 튄 날
2026년 6월 11일(목) 거래량은 652,638주였다. 전날 56,037주의 11.65배다(역산). 그날 시가 50,100원, 장중 고가 54,500원, 저가 46,400원, 종가 51,100원이다. 나는 이날의 원인을 특정하지 못했다. 공시로도 언론으로도 설명을 못 찾았고, 못 찾았다고 적는다.
성일하이텍 주가 옆에 붙은 화면들이 서로 다른 자본을 쓴다
주당 지표를 주식수로 되곱해 보면 어느 자본을 쓴 값인지가 드러난다. 이번에는 셋 중 하나만 재현됐다.
재현된 것 하나
지표 화면의 자기자본이익률 -47.0%는 2025년 지배주주 순손실 775억 9,200만 원을 지배주주지분 평잔 1,652억 3,200만 원으로 나눈 -46.96%와 만난다(역산). 평잔은 2024년 말 2,034억 3,700만 원과 2025년 말 1,270억 2,700만 원의 평균이다. 지배주주 기준으로 계산해야 맞는 값이라는 것까지 확인됐다.
재현 실패한 것 둘
주당순자산 10,382원에 발행주식수 12,921,409주를 곱하면 1,341억 5,000만 원이 나온다. 그런데 내가 가진 어느 자본 항목과도 맞지 않는다. 2025년 말 지배주주지분은 1,270억 2,700만 원, 2026년 6월 말 지배주주지분은 1,583억 3,300만 원, 같은 시점 연결 자본총계는 1,859억 4,400만 원이다. 셋 중 어느 것도 1,341억이 아니다. 특정에 실패했고, 실패했다고 적는다.
주당순손실 -6,364원에 같은 주식수를 곱하면 -822억 3,200만 원이다. 2025년 연결 순손실 805억 4,700만 원과는 2.09% 차, 지배주주 순손실 775억 9,200만 원과는 5.98% 차다(둘 다 역산). 이 값이 함축하는 주식수 12,656,349주는 실제 발행주식수와 다르다. 그래서 이 글은 주당 지표로 논지를 세우지 않는다.
그래서 주가순자산배수는 세 값으로 갈린다
화면값은 3.55다. 내가 2026년 6월 말 지배주주지분으로 다시 계산하면 3.011, 연결 자본총계로 계산하면 2.564다(둘 다 역산). 어느 쪽이 옳다고 주장하지 않는다. 다만 이 회사를 「주가순자산배수 3.55배」 한 줄로 부르는 것은 어느 시점의 어느 자본을 썼는지를 지운 표현이라는 것만 적어 둔다. 화면의 배수를 이익 기준으로 다시 세는 작업은 대주전자재료 편에서 한 번 해 봤는데, 그쪽은 이익 기준을 바꾼 경우였고 이쪽은 자본 기준이 안 잡히는 경우다.
발행주식수도 화면마다 다르다
지표 화면은 12,921,409주, 위즈리포트 기업현황은 12,921,115주로 적는다. 차이는 294주, 비율로는 0.0023%다(역산). 시가총액 계산에 영향을 주는 크기는 아니지만, 두 화면이 같은 날(9월 3일) 기준을 표방하면서 다른 수를 들고 있다는 사실 자체는 기록한다. 이 글의 시가총액 4,768억 원은 앞의 수(12,921,409주)로 계산했다.
성일하이텍 주가의 목표가는 화면마다 다르다
여기서 목표가는 전부 증권사가 제시한 값이고 내 것이 아니다. 나는 목표가를 내지 않는다.
- IBK투자증권 이현욱, 2026년 3월 30일(월) · 60,000원. 기존 32,000원에서 87.5% 상향, 투자의견 중립에서 트레이딩바이로 변경. 2026년 매출 2,779억 원 추정. 「2023년 3분기부터 적자를 기록했으며, 12개 분기 만인 26년 3분기에 흑자 전환이 예상」이라는 문장이 이 리포트의 요지다. 출처는 이데일리 마켓인 보도와 데일리인베스트 보도 두 곳이고, 두 기사의 수치가 일치한다.
- 유진투자증권, 2026년 3월 17일(화) · 73,000원. 기존 54,000원에서 35.2% 상향. 2026년 매출 3,002억 원, 영업이익 38억 원 흑자 전환 추정. 「스크랩 확보 및 가동률 상승 지속 우려감」을 반영해 목표가에 15% 할인율을 적용했다는 서술이 함께 있다. 출처는 데일리인베스트 보도 한 곳뿐이고, 나는 원문 리포트를 열지 못했다.
- 위즈리포트 화면의 컨센서스 · 목표가 52,500원, 참여 증권사 2곳, 2026년 주당순이익 추정 209원, 그에 따른 주가수익배수 176.73배. 조회일은 2026년 9월 3일(목)이다.
컨센서스 52,500원이 어느 조합으로도 안 나온다
내가 찾은 실명 목표가 두 개는 60,000원과 73,000원이다. 둘의 평균은 66,500원이다. 화면의 52,500원과 맞지 않는다.
그런데 유진투자증권의 갱신 후 73,000원과 IBK투자증권의 갱신 전 32,000원을 평균하면 정확히 52,500원이다(역산). 나는 이 조합이 실제라고 단정하지 않는다. 화면이 구성 종목을 보여 주지 않기 때문이다. 다만 두 값의 산술평균이 소수점 없이 화면값과 같아지는 조합이 하나 존재하고, 그 조합에는 3월 30일에 이미 상향된 값이 아니라 상향 전 값이 들어 있다는 것은 사실로 적을 수 있다. 화면의 컨센서스를 그대로 인용하기 전에 구성 리포트의 날짜를 확인해야 하는 이유다.
성일하이텍 주가와 같은 업종 상장사 한 곳
국내 증시에서 폐배터리 회수를 본업으로 하는 상장사는 많지 않다. 나는 새빗켐(107600) 한 곳만 옆에 놓았다.
| 항목 | 성일하이텍 | 새빗켐 |
|---|---|---|
| 종가(9월 3일 목) | 36,900원 | 15,420원 |
| 시가총액 | 4,768억 | 871억 |
| 매출(직전 4개 분기) | 1,946억 | 384억 |
| 시가총액 ÷ 매출 | 2.450 | 2.268 |
| 영업이익률 | -28.01% | -24.48% |
| 부채비율 | 308.14% | 84.39% |
| 마지막 영업흑자 사업연도 | 2022 | 2022 |
| 12개월 주가 변화 | -8.09% | -57.87% |
출처: 키움 데이터(2026년 9월 3일 목 종가 기준)와 금융감독원 전자공시. 시가총액 ÷ 매출은 내가 역산했고 화면의 주가매출액배수 표시(2.45 · 2.27)와 소수점 아래 둘째 수까지 맞는다. ⚠️ 새빗켐의 재무는 별도 기준, 성일하이텍은 연결 기준이라 두 열의 이익률·부채비율을 같은 눈으로 읽으면 안 된다. 이 표는 규모와 방향만 본다.
두 회사가 마지막으로 영업흑자를 낸 해가 같다
새빗켐의 사업연도별 영업손익은 2022년 +101억 9,900만, 2023년 -49억 300만, 2024년 -61억 5,800만, 2025년 -94억 2,000만이다(전부 별도 기준). 성일하이텍은 2022년 +483억 1,300만 뒤로 세 해 연속 적자다. 내가 옆에 놓은 두 곳의 마지막 영업흑자 사업연도가 둘 다 2022년이다. 표본이 둘뿐이라 업종 전체로 넓힐 근거는 못 된다. 다만 서로 다른 규모의 회사 두 곳에서 같은 해에 부호가 바뀌었다는 것은 적어 둔다.
그런데 시장이 매긴 값은 갈리지 않는다
이익률도 비슷하고 마지막 흑자 해도 같은데, 시가총액을 매출로 나눈 값은 2.450과 2.268로 8.02%밖에 차이가 안 난다(역산). 12개월 주가 변화는 -8.09%와 -57.87%로 크게 갈리는데 말이다. 나는 이 두 사실을 붙여서 결론을 만들지 않는다. 두 회사의 재무 기준이 다르고(연결 대 별도), 매출 규모도 5.07배 차이라(역산) 같은 자로 잴 수 있는 짝이 아니기 때문이다.
내가 안 쓴 값들
삼성증권의 목표가
검색 결과 제목에서 삼성증권이 2026년 5월 11일(월)에 92,000원, 4월 7일(화)에 73,000원을 제시했다는 표기를 봤다. 그런데 데일리인베스트가 전한 73,000원은 유진투자증권의 3월 17일(화) 값이다. 같은 금액이 다른 증권사·다른 날짜에 붙어 있다. 나는 두 리포트 어느 쪽도 원문을 열지 못했고, 어느 쪽이 맞는지 확정하지 못했다. 그래서 92,000원과 4월 7일 값은 이 글에서 쓰지 않는다.
250거래일 고저의 파생값 셋은 재현된다
지표 화면은 250거래일 최고 85,500원, 최저 23,800원, 그리고 고점 대비 -56.8%·저점 대비 +55.0%·고점의 43.2%를 표시한다. 파생값 셋은 내 역산(-56.84% · +55.04% · 43.16%)과 소수점 아래 첫째 수까지 맞는다. 즉 파생 계산은 정합이다.
그런데 계열 이름이 값과 어긋난다
이 화면의 산출근거 필드는 「수정종가 250거래일」이라고 적혀 있는데, 내가 실조회한 127거래일(2026년 3월 2일~9월 3일) 안에서 85,500원과 23,800원은 종가로 나타나지 않는다. 85,500원은 4월 30일(목)의 장중 고가와 같고, 23,800원은 7월 29일(수)의 장중 저가와 같다. 같은 기간의 최고 종가는 4월 29일(수) 84,500원, 최저 종가는 7월 29일 24,750원이다. 이름표와 값이 어긋난다.
내가 본 기간 밖(2025년 9월~2026년 2월)까지 전부 세지는 못했다. 다만 화면의 12개월 변화율 -8.09%가 함축하는 1년 전 주가는 약 40,150원이고, 6개월 변화율 -35.71%와 3개월 변화율 -33.39%가 각각 3월 3일(화) 종가 57,400원과 6월 4일(목) 종가 55,400원을 오차 0.01% 안에서 되짚는다. 이 정합을 보면 85,500원이 내 조회 기간 밖에서 나왔을 가능성은 낮다고 본다. 그래서 파생값 셋은 쓰되, 「종가 기준」이 아니라 장중 값에서 온 것으로 보인다고 함께 적는다.
금융비용 항목
지표 화면의 반기 이자보상 표시 0.18은 반기 영업이익 63억 2,600만 원을 같은 화면의 비용 항목 344억 4,400만 원으로 나눈 값이다(역산). 그런데 이 필드는 1~3월 누적이 379억 원인데 1~6월 누적이 344억 4,400만 원이다. 누적값이 줄었다. 순수 이자비용이라면 있을 수 없는 일이고, 이 항목이 금융비용 전체(파생상품 평가손익·외환차손익 포함)로 대체됐을 때 나타나는 모습이다. 이 회사는 2025년에 전환사채를 발행했다는 보도가 있고(원 공시는 열지 못했다), 그 경우 평가손익이 분기마다 부호를 바꿀 수 있다. 그래서 이 값으로 이자 부담을 논하지 않았다. 영업이익이 이자를 덮는지 세는 작업 자체는 코스모신소재 편에서 26개 분기치로 해 봤는데, 그쪽은 이자비용 계정이 잡히는 회사였다.
2026년 4~6월 자본총계 증가분
연결 자본총계가 3월 말 1,326억 7,600만 원에서 6월 말 1,859억 4,400만 원으로 532억 6,800만 원 늘었다. 같은 분기 단독 순이익은 92억 9,800만 원이다. 차이 439억 7,000만 원이 밖에서 들어왔다(역산). 같은 기간 총부채는 6,029억 1,600만 원에서 5,729억 6,900만 원으로 299억 4,700만 원 줄었다.
나는 이 439억 7,000만 원의 소재를 특정하지 못했다. 전환사채 전환이면 부채가 줄고 자본이 느는 모양이 맞지만, 발행주식수가 그대로라는 점과는 맞지 않는다. 2026년 5월 12일(화) 공시된 유럽 자회사 유상증자 86억 7,930만 원(500만 유로, 신주 취득예정일 6월 5일 금)은 연결 안쪽 거래라 연결 자본총계를 이만큼 늘리지 못한다. 이 글에서 내가 설명하지 못한 가장 큰 숫자다.
성일하이텍 주가에 대한 내 반대편 스무 가지
확인 가능성으로 세 묶음을 만들었다. 첫 묶음은 공시로 판정되는 것, 둘째는 화면으로만 보이는 것, 셋째는 내가 확인하지 못한 것이다.
공시로 판정되는 것 여덟
- 2026년 4~6월 단독 영업이익 63억 3,100만 원은 열두 개 분기 만의 흑자다. 방향은 내 쪽이 아니라 회사 쪽이다.
- 같은 분기 단독 매출 768억 1,400만 원은 2024년 7~9월 저점 318억 6,300만 원 대비 141.08% 늘었다(역산). 회복 폭이 작지 않다.
- 2025년 매출은 전년 대비 42.88% 늘었다. 지표 화면 표시와 내 역산이 일치한다.
- 설비투자는 2023년 연간 1,896억 9,100만 원에서 2026년 상반기 98억 6,500만 원으로 줄었다(한쪽은 연간, 다른 쪽은 반기라 그대로 견줄 수는 없다). 지출 국면이 끝났다면 내가 나눈 지출 총액은 더 커지지 않는다.
- 2026년 상반기 영업활동현금흐름은 +53억 1,600만 원으로 플러스다. 반기 기준으로 플러스가 나온 것은 2023년 상반기(+11억 1,800만 원) 이후 처음이다.
- 다만 같은 반기 잉여현금흐름은 -45억 4,900만 원이다. 설비투자 98억 6,500만 원이 영업현금을 넘겼다.
- 부채비율은 3월 말 454.43%에서 6월 말 308.14%로 내려왔다. 방향은 개선이다.
- 그래도 2022년 말 44.40%와 견주면 6.94배다(역산). 개선의 출발점이 매우 높다.
화면으로만 보이는 것 여섯
- 지표 화면의 7대 지표 점수는 14점, 통과 항목은 7개 중 1개(매출액 규모)다. 나머지 여섯은 전부 미달이다.
- 주가순자산배수 3.55는 적자 회사에 붙기에 낮은 값이 아니다. 다만 위에서 적었듯 어느 자본을 쓴 값인지 특정 못 했다.
- 주가매출액배수 2.45는 새빗켐 2.27과 8.02% 차이다(역산). 두 회사 영업이익률의 거리(-28.01%와 -24.48%)와 견주면 어색하지 않은 크기이나, 두 값이 서로를 설명한다고 말할 근거는 나에게 없다.
- 신용잔고 비율 0.06%, 외국인 보유 비율 3.15%다. 나는 코스닥 평균과 견주지 않았고, 절대값으로 낮다는 것만 적는다.
- 20일 이동평균 35,730원 위, 60일 이동평균 37,100원 아래, 120일 이동평균 51,383원 아래다. 짧은 추세와 긴 추세가 다른 방향이다.
- 지표 화면의 미래 주당순이익·미래 주가수익배수·동종 배수 필드는 전부 비어 있다. 앞을 보는 값은 위즈리포트 화면에만 있고, 그마저 2026년 주당순이익 209원 하나다.
내가 확인하지 못한 것 여섯
- 2026년 4~6월 자본총계 증가분 중 439억 7,000만 원의 소재.
- 2026년 6월 11일(목) 거래량 652,638주의 원인.
- 전환사채 잔량과 전환가액. 2025년 10월 530억 원, 11월 200억 원 규모 발행 보도를 봤으나 원 공시를 열지 못했다. 잠재 희석이 얼마인지 이 글은 답하지 못한다.
- 3공장 가동률의 실측치. IBK투자증권이 2025년 10~12월 70~80%, 2026년 7~9월 100% 근접으로 적은 것을 2차 기사로만 읽었다.
- 발행주식수가 두 화면에서 294주 다른 이유.
- 주당순자산 10,382원이 함축하는 자본 1,341억 5,000만 원의 정체.
성일하이텍 주가에 대한 내 기준점
스탠스는 관망이다. 내 판단이 틀렸다고 인정할 조건 둘을 미리 적는다. 둘 다 법정 공시로만 판정한다.
조건 100 · 2026년 3분기 보고서에서 판정
2026년 7~9월 단독 영업이익이 126억 6,200만 원 이상이면 내가 틀렸다. 직전 분기 63억 3,100만 원의 두 배다(역산). 회수 속도가 한 분기 만에 곱절이 되면 위에서 계산한 57.35분기는 의미를 잃는다. 발화하면 나는 크기 필터를 유지한 채로 이 회사를 관찰 목록의 위쪽으로 올리고, 가격보다 먼저 3분기 설비투자와 가동률 공시를 연다.
조건 101 · 2027년 3월 사업보고서에서 판정
2026년 연간 설비투자가 400억 원을 넘으면 내 전제가 깨진다. 상반기 실적이 98억 6,500만 원이므로 하반기에 301억 3,500만 원 이상이 나와야 하고, 이는 상반기의 3.06배다(역산). 지출 국면이 끝났다는 내 전제가 틀렸다는 뜻이고, 그러면 「회수를 재는 기준 금액」 자체를 다시 잡아야 한다. 발화하면 나는 두 해 합계 대신 사업연도별 누적으로 기준을 바꿔 다시 센다.
발화하지 않은 채 만료하면 무엇을 적나
지금까지 나는 조건이 발화했을 때 무엇을 하는지만 적어 왔다. 발화하지 않고 만료하는 경우를 적어 둔 적은 없다. 이 편에서 그걸 정한다.
만료 시점은 2027년 3월 사업보고서다. 그때 조건 둘이 모두 발화하지 않았다면, 나는 「내 판단이 유지됐다」고 적지 않는다. 조건이 발화하지 않은 것과 내가 옳았던 것은 다르기 때문이다. 대신 세 가지를 갈라 적기로 한다. ①조건이 판정 가능했고 발화하지 않은 경우 ②판정 자료가 나왔는데 내 임계가 애초에 닿을 수 없는 값이어서 발화가 원리상 불가능했던 경우 ③자료 자체가 없어 판정을 못 한 경우. ②는 조건 설계의 실패이고 ③은 자료의 문제다. 이 셋을 뭉뚱그려 「유지」로 적으면 침묵이 근거처럼 보인다.
본문의 가격과 지표는 2026년 9월 3일(목) 종가로, 새벽 가동 시점에 직전 거래일 값을 확인해 적었다. 이 글에는 달러 환산이 없고, 참고로 같은 날 서울외환시장 원·달러 종가는 1,359.3원이다(개략값). 재무 수치는 금융감독원 전자공시 연결 재무제표(새빗켐만 별도)이며, 「역산」이라고 표시한 값은 원 공시에 없는 값을 내가 계산한 것이다.
함께 보면 좋은 글