KT 2분기 실적: 영업이익 36% 감소를 따로 읽어야 하는 이유
KT 주가를 다시 열어 본 건 2026년 8월 28일(금) 장이 끝난 뒤다. 종가는 54,500원이었다. 그런데 2분기 숫자를 훑다가 손이 한 번 멈췄다. 이 회사의 2026년 2분기는 6월 30일(화)에 닫혔는데, 그 분기의 순이익 안에 7월 29일(수)에 정해진 돈이 들어 있었다.
개인정보보호위원회가 그날 의결한 과징금 539억 7,900만 원이다. 회계 규칙으로 보면 이상할 게 없는 처리다. 보고기간이 끝난 뒤에 확정됐지만 그 원인이 보고기간 안에 이미 있었던 사건은 그 기간의 숫자에 반영한다. 내가 적어 두려는 건 처리의 정오가 아니다. 한 칸의 숫자가 그 칸 바깥의 날짜를 하나 물고 있고, 그 숫자를 읽는 나도 그 날짜를 같이 들고 있어야 한다는 것이다.
그리고 그 처분을 따라가다가 두 번째로 멈췄다. 같은 사건의 사람 수가 두 개였다.
· 내가 본 가격 — 2026년 8월 28일(금) 종가 54,500원. 시가총액 13조 7,352억 원(발행주식총수 252,022,018주 기준). 관찰.
· 이 글이 붙들고 있는 것 — 6월 30일(화)에 닫힌 분기가 물고 있는 7월 29일(수), 그리고 같은 유출 사건을 22,227과 16,647로 나눠 센 두 주체.
목차
KT 주가를 보다 6월 30일(화)에 닫힌 칸에서 7월 29일(수)을 봤다
2026년 2분기 연결 순이익은 4,806억 원이다. 전년 같은 분기(7,333억 원, 단일분기 역산) 대비 34.5% 줄었다. 회사와 매체가 이 감소의 사유로 든 것 중 하나가 위에 적은 과징금이다. 금액은 539억 7,900만 원이고, 4,806억 원에 대고 나누면 11.2%다(역산).
날짜를 나란히 적어 본다. 위원회가 밝힌 침해 구간은 2024년 10월 8일부터 2025년 9월 5일까지, 약 11개월이다. 회사가 유출 사실을 공표한 건 2025년 10월 17일이다. 위원회가 처분을 의결한 건 2026년 7월 29일(수)이고, 발표는 그다음 날인 7월 30일(목)이었다. 그리고 회사가 2분기 실적을 발표한 건 2026년 8월 12일(수)이다.
즉 이 분기의 손익계산서는 분기가 닫힌 뒤 29일째 되는 날에 확정된 금액을 품고 발표됐다. 나는 이걸 흠으로 적지 않는다. 기준대로면 이 금액은 2분기에 실려야 하고 실렸다. 내가 여기서 얻은 것도 판단이 아닌 읽는 순서다. 3분기 손익을 볼 때 나는 이 항목을 다시 찾지 않아도 된다.
다만 하나가 남는다. 회사는 의결서를 검토한 뒤 행정소송을 검토하겠다는 뜻을 내비쳤다고 국내 매체들이 전했다. 같은 위원회로부터 더 큰 금액의 처분을 받은 다른 통신사가 앞서 불복 절차에 들어갔다는 보도도 있었다. 손익에 들어간 금액과 최종적으로 나갈 금액이 같다는 보장이 아직 없다는 뜻이다. 나는 그래서 이 539억 7,900만 원을 “확정된 비용”이 아니라 “확정된 회계 처리”로만 적어 둔다.
이번 편에서 내가 한 일의 절반은 날짜를 옮겨 적는 것이었다
칸. 이 글에서 내가 계속 만진 건 그것이다. 분기라는 칸, 그 칸이 닫히는 날, 그 칸에 들어온 바깥 날짜. 재무제표를 볼 때 나는 보통 값을 보고 칸은 안 본다. 이번엔 순서가 뒤집혔고, 값보다 칸이 닫히는 지점에 시간을 더 썼다. 이게 이 회사에 대한 판단으로 이어졌느냐면 아직 아니다. 다만 다음에 이 회사의 분기를 열 때 내가 무엇부터 볼지는 정해졌다.
내가 이 회사를 본 날의 KT 주가와 그 높이
가격과 시가총액은 2026년 8월 28일(금) 종가 기준이고, 배수와 재무 지표는 각각 기준 시점이 다르다. 셀마다 기준을 따로 적어 뒀다. 이 글은 그보다 늦게 공개되므로 실제 시세와는 차이가 있을 수 있다.
| 항목 | 값 | 기준·출처 |
|---|---|---|
| 종가 | 54,500원 | 2026-08-28(금), 키움 데이터 |
| 시가총액 | 13조 7,352억 원 | 발행주식총수 252,022,018주 × 종가(역산) |
| PER | 7.93배 | 키움 화면값 · 2025 회계연도 지배주주 순이익 기준 |
| PBR | 0.76배 | BPS 71,886원, 2026년 6월 말 지배주주지분 근사 |
| ROE / 영업이익률 | 10.2% / 8.74% | 키움 화면값 · 2025 회계연도 기준 |
| 배당수익률 | 4.40% | 2025년 결산 DPS 2,400원 ÷ 종가(역산) |
| 외국인 지분율 | 49.0% | 키움, 2026-08-28(금) 기준 |
| 부채비율 | 118.71% | 2026년 2분기 연결, 전자공시 |
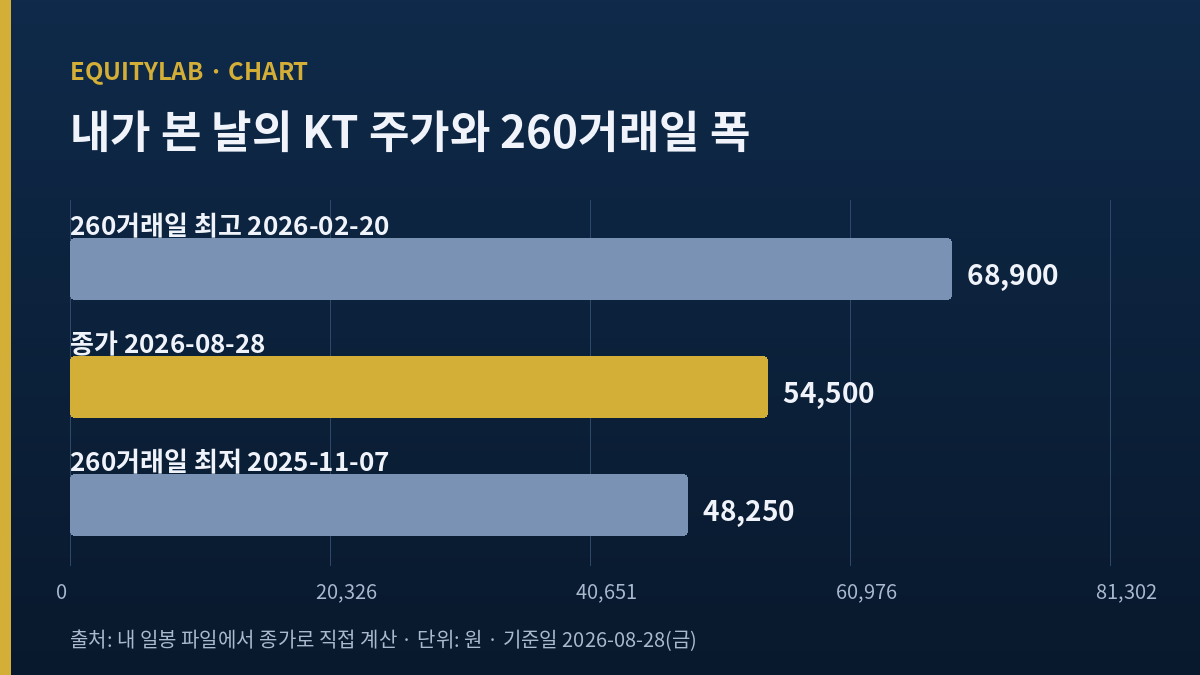
| 최근 260거래일 종가 최고 / 최저 | 68,900원 / 48,250원 | 2026-02-20(금) / 2025-11-07, 내 일봉 파일에서 직접 계산 |
PER 7.93배는 EPS 6,869원을 분해해 보면 성격이 분명해진다. 6,869원 × 252,022,018주 = 1조 7,311억 원이고, 이건 전자공시의 2025년 지배주주 순이익 1조 7,310억 원과 사실상 같은 값이다(역산). 이 배수의 아래쪽에 놓인 값은 지배주주 순이익이다. 같은 자리에 연결 순이익 1조 8,368억 원을 넣으면 6.1% 다른 배수가 나온다(역산). 화면의 EPS 계산에 자기주식을 포함한 발행주식총수가 쓰였다는 뜻이기도 하다.
가격의 위치는 이렇다. 최근 260거래일 종가 최고가 대비 79.1% 지점이고 낙폭은 -20.9%, 최저가 대비로는 +12.95%다(전부 종가로 직접 계산한 역산값). 그리고 정확히 365일 전인 2025년 8월 28일 종가가 54,000원이었으니, 열두 달 동안 +0.93% 움직였다(역산). 그 사이에 68,900원과 48,250원을 다 찍고 왔다.
시가총액이 두 개로 보이는 이유
같은 날 어떤 화면은 이 회사 시가총액을 13.1조 원으로 적는다. 발행주식총수 252,022,018주가 아니라 자기주식을 뺀 약 2억 4,117만 주를 쓰기 때문이다. 그 주식 수는 회사가 공시한 2025년 결산배당 총액 약 1,447억 원을 주당 600원으로 나눠도 거의 같게 나온다(역산). 나는 이 글에서 발행주식총수 기준을 쓰고, 그렇게 적어 둔다.
그 처분이 걸린 사람 수가 두 개다
이 절은 내가 답을 못 낸 채로 남겨 둔다.
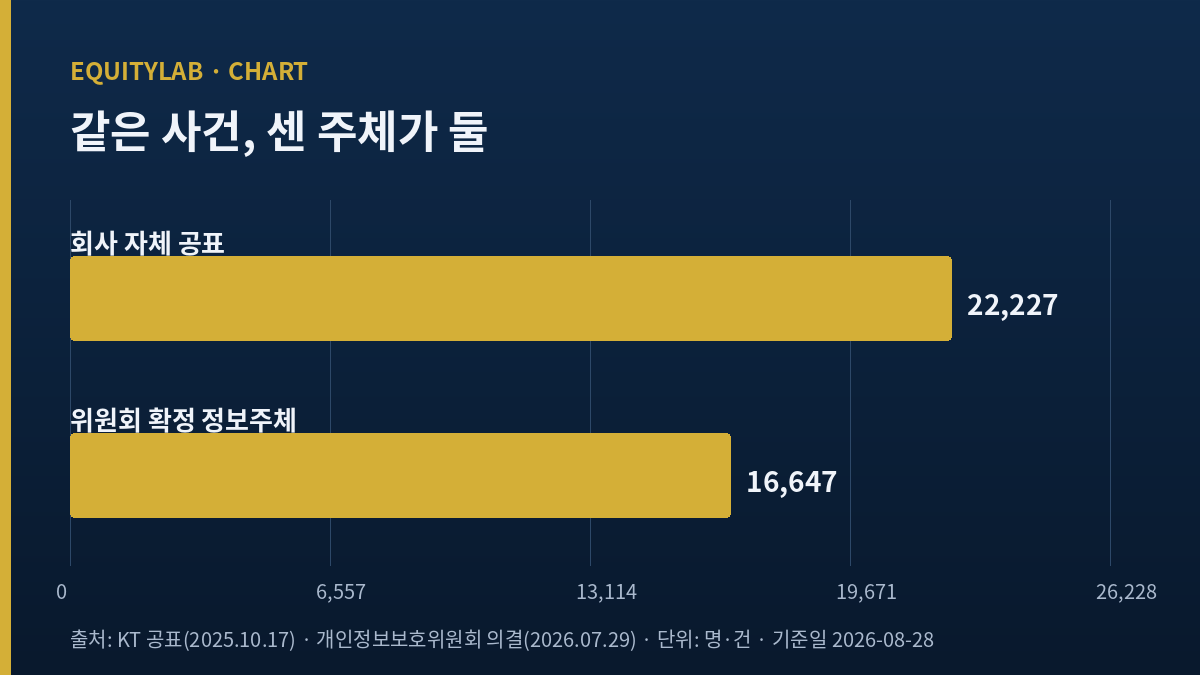
회사는 2025년 10월 17일에 유출 규모를 22,227로 공표했다. 위원회가 2026년 7월 29일(수) 의결에서 처분 대상으로 확정한 정보주체는 16,647명이다. 차이는 5,580이고, 회사 공표치를 기준으로 하면 25.1%다(역산).
| 센 주체 | 수 | 시점 |
|---|---|---|
| 회사 자체 공표 | 22,227 | 2025년 10월 17일 |
| 개인정보보호위원회 확정 | 16,647명 | 2026년 7월 29일(수) |
| 무단 소액결제 피해 | 368명 / 약 2억 4,000만 원 | 위원회 의결 기준 |
내가 확인한 범위에서 이 차이의 성격은 확정되지 않는다. 앞의 수는 신고·공표 시점의 건수로 읽히고 뒤의 수는 처분 대상 정보주체의 수로 적혀 있다. 세는 단위가 애초에 달랐을 가능성이 크고, 그렇다면 두 수는 서로 다른 것을 센 결과다. 그 가능성이 크다는 것까지가 내가 확인한 전부이고, 나는 그 이상을 주장하지 않는다.
그럼에도 이걸 본문에 남기는 이유가 있다. 이 사건은 최근 이 회사의 분기 손익에 실린 항목 중 영업활동이 만들지 않은 금액으로는 내가 확인한 범위에서 가장 큰 축에 든다. 그 금액의 근거가 되는 사람 수가 두 개의 서로 다른 문서에 두 개의 값으로 적혀 있고, 둘 중 어느 쪽이 향후 절차에서 쓰일지 내가 모른다면, 나는 그 금액의 크기도 확정된 것으로 다루면 안 된다. 368명이 입은 소액결제 피해를 1인당으로 나누면 약 65만 원이다(역산). 이런 수치는 보상·소송 국면에서 다시 등장하는 종류다.
참고로 이 침해 구간은 약 11개월이었고, 위원회는 조사 과정의 자료 제출 문제까지 함께 지적하며 고발 조치를 병행했다. 금액만 보고 넘어갈 사안은 아니라고 나는 본다.
영업이익이 36% 줄었다는 문장 뒤에 있는 아파트
2026년 2분기 연결 영업이익은 6,483억 원이다. 전년 같은 분기 1조 148억 원과 대면 -36.1%다(역산). 매출은 6조 6,799억 원으로, 전년 같은 분기 7조 4,273억 원 대비 -10.1%다(역산). 상반기 누적으로는 영업이익 1조 1,310억 원, 전년 상반기 1조 7,036억 원 대비 -33.6%다(역산).
이 감소의 사유로 회사가 든 것은 전년 동기에 있었던 일회성 부동산 분양이익의 기저효과다. 국내 매체들은 그 규모를 “3,000억원 후반대”로 전한다. 2025년 2분기 단일분기 영업이익이 1조 148억 원으로 튄 것도 같은 사유로 설명된다. 나는 이 설명을 회사의 설명으로 적어 두되, 그것만으로 전부가 설명되는지는 아래에서 따로 본다.
| 단일분기 연결 영업이익 | 금액 |
|---|---|
| 2025년 1분기 | 6,888억 원 |
| 2025년 2분기 | 1조 148억 원 |
| 2025년 3분기 | 5,382억 원 |
| 2025년 4분기 | 2,274억 원 |
| 2026년 1분기 | 4,827억 원 |
| 2026년 2분기 | 6,483억 원 |
표를 세로로 읽으면 두 줄이 다른 높이에 있다. 2025년 2분기 1조 148억 원이 위로, 2025년 4분기 2,274억 원이 아래로 벌어져 있다. 나머지 네 분기는 4,827억~6,888억 원 사이에 모여 있다. 위쪽 줄을 기준으로 잡으면 이번 분기는 36% 감소이고, 직전 분기 4,827억 원을 기준으로 잡으면 34.3% 증가다(역산). 아래쪽 줄이 왜 낮은지는 이번 글에서 확인하지 못했다.
그리고 표를 한 번 더 세로로 읽고 나서야 본 게 있다. 2026년 1분기 4,827억 원과 2025년 1분기 6,888억 원의 비교에는 아파트가 들어 있지 않다. 그 두 값을 나누면 -29.9%다(역산). 분양이익을 걷어낸 자리에서도 30% 가까이 줄어든 구간이 하나 있다는 뜻이다. 그래서 나는 「이번 분기 감소는 기저효과 때문」이라는 문장을 이 글의 결론으로 쓰지 않는다. 회사가 그 사유를 들었다는 사실까지만 적고, 나머지는 열어 둔다.
본업 쪽 줄에서 내가 실제로 본 것
같은 분기에 무선 서비스 매출은 1조 6,750억 원으로 전년 대비 1.8% 줄었고, 무선 ARPU는 34,412원으로 2.3% 낮아졌다. 5G 침투율은 83.2%다. 반대편에는 AI 전환 계열 매출이 3,678억 원으로 22.3% 늘었다는 줄이 있다. 규모로 보면 무선 쪽이 AI 전환 쪽의 약 4.6배다(역산). 증가율로 보면 AI 쪽이 훨씬 가파르다. 크기 차이가 이만큼이라 나는 이 둘을 상쇄 관계로 쓰지 않는다.
이 회사의 지분이 걸린 상장 자회사 쪽은 따로 한 편을 썼다. KT나스미디어 편에서는 6월 말 현금과 단기금융상품을 더한 1,411.1억 원이 시가총액의 99.8%였다는 것을 봤다. KT의 지분율은 2025년 2월 보도 기준 43.06%다.
배당은 표에 적은 여덟 해 동안 줄지 않았고, KT 주가는 한 해 전과 거의 같다
이 회사는 분기배당을 한다. 2025년 결산 기준 주당 2,400원(분기 600원 × 4회)이고, 2026년 8월 28일(금) 종가에 대면 4.40%다(역산). 배당 이력은 회사 IR 페이지에 연도별로 공개돼 있다.
| 결산 연도 | 주당 배당금 |
|---|---|
| 2025년 | 2,400원 |
| 2024년 | 2,000원 |
| 2023년 | 1,960원 |
| 2022년 | 1,960원 |
| 2021년 | 1,910원 |
| 2020년 | 1,350원 |
| 2019년 | 1,100원 |
| 2018년 | 1,100원 |
여기서 이 글의 축과 다시 만나는 대목이 있다. 배당절차 개선으로 이 회사의 결산배당 기준일은 결산일이 아니라 이듬해로 옮겨졌고, 2025년 결산분의 기준일은 2026년 2월 25일(수)이었다. 2026년 1분기분 기준일은 5월 27일(수), 2분기분 기준일은 7월 29일(수)다.
마지막 날짜를 나는 두 번 읽었다. 이 회사의 2026년 2분기 배당을 받을 주주가 정해진 날과, 이 회사에 539억 7,900만 원이 매겨진 날이 같은 날이다. 두 절차는 서로 다른 규정에 걸려 있고, 나는 둘을 잇는 어떤 인과도 확인하지 못했다. 그래서 이 회사에서 날짜가 칸을 넘나드는 방식을 한 번 더 확인한 대목으로만 적어 둔다.
그리고 주가 쪽. 열두 달 동안 +0.93%다(역산). 배당수익률 4.40%를 함께 놓으면, 이 기간 이 회사가 주주에게 돌려준 몫의 대부분이 배당에서 나왔다는 계산이 된다. 나는 이 구성이 좋다 나쁘다를 판정하지 않는다. 다만 이 회사를 다시 열 때 내가 먼저 볼 줄이 가격보다 배당이라는 건 이번에 정해졌다.
KT 주가 화면에서 내가 쓰지 않기로 한 숫자들
지표 화면을 그대로 옮기지 않은 항목이 셋, 원자료에서 따로 적어 둘 게 하나 있다. 전부 실측으로 확인했다.
- 250거래일 고저 — 화면은 69,400원 / 48,100원을 “종가 기준”이라는 라벨과 함께 준다. 내가 가진 일봉 파일의 종가 열에는 이 두 값이 없다. 같은 파일의 고가·저가 열에는 있는데, 그 열은 아래 넷째 항목대로 신뢰도가 떨어진다. 화면의 라벨이 무엇을 가리키는지 나는 확정하지 못했다. 창 길이도 다르다(화면 250거래일 대 내 파일 260행). 그래서 본문에는 종가 열만으로 다시 계산한 68,900원(2026-02-20(금)) / 48,250원(2025-11-07)과 79.1% / -20.9% / +12.95%를 실었다.
- 6개월 수익률 — 화면값은 -17.05%인데 역산하면 기준일이 185일 전이다. 실제 6개월 전인 2026년 2월 27일(금) 종가 63,800원 기준으로는 -14.58%다.
- 12개월 수익률 — 화면값은 -2.15%이고 기준일이 379일 전이다. 정확히 365일 전인 2025년 8월 28일 종가 54,000원 기준으로는 +0.93%다. 부호가 뒤집힌다.
- 일봉의 종가와 고저 정합 — 260행 중 11행에서 종가가 그날의 고가·저가 범위 밖에 있었다. 예를 들어 2026년 6월 11일(목) 행은 고가 56,700원인데 종가가 60,000원이다. 종가와 등락률은 외부 매체 보도로 교차 확인되므로, 어긋난 건 고저 쪽 컬럼으로 보인다. 그래서 이 글은 일간 변동폭을 축으로 쓰지 않았다.
1개월(+1.30%)과 3개월(+5.01%) 수익률은 역산해 보니 기준일이 각각 30일 전과 92일 전으로 정상 재현됐다. 화면 전체가 틀린 상태는 아니고 특정 필드만 어긋난다는 뜻이고, 그래서 필드별로 갈라 확인해야 한다.
2026년 3월 4일(수)에 대해 내가 안 쓴 것
이 종목은 2026년 3월 4일(수)에 하루 12.86% 빠졌다(역산). 국내 보도에 따르면 그날은 코스피 지수 자체가 크게 밀리며 서킷브레이커가 발동된 날이다. 지수 낙폭의 정확한 수치까지는 내가 1차 자료로 확인하지 못했으므로 여기 적지 않는다. 다만 이 회사에서 나온 악재로 설명되는 하락은 아니라는 점까지는 확인했고, 그래서 본문 어디에도 이 낙폭을 이 회사의 성격으로 쓰지 않았다.
주주명부 쪽에서 내가 확인한 것
수급을 보기 전에 주주 구성부터 적어 둔다. 이 회사는 지분이 한 곳에 몰려 있지 않다.
| 보유 주체 | 지분율 | 비고 |
|---|---|---|
| 현대자동차그룹 | 8.07% | 2026년 8월 11일(화) 국내 매체 보도 기준 |
| 웰링턴매니지먼트 | 7.65% | 동일 |
| 국민연금 | 7.05% | 동일 |
| 자기주식 | 약 4.31% | 약 1,085만 주, 배당대상 주식수에서 역산 |
| 외국인 합계 | 49.0% | 제도상 상한과 같은 값 |
여기서 내가 눈여겨본 건 세 곳의 지분율이 8.07%, 7.65%, 7.05%로 서로 1.02%포인트 안에 들어와 있다는 점이다(역산). 이 표를 순위로 읽지는 않겠다. 지분율은 분기마다 바뀌고, 순위를 문장으로 박으면 그 문장이 먼저 낡는다. 내가 확인한 범위에서는 지분율 9%를 넘는 단일 주체가 보이지 않았다는 것까지만 적어 둔다.
자기주식 약 1,085만 주는 발행주식총수 252,022,018주에서 배당대상 주식수 약 2억 4,117만 주를 뺀 값이다(역산). 두 수 모두 공시 원문을 직접 확인한 값이 아니라 배당 총액과 주당 배당금으로 되짚은 값이므로, 만 주 단위의 오차는 감안하고 읽어야 한다.
외국인 지분율이 49.0%라는 것의 의미
기간통신사업자에 적용되는 외국인 지분 상한이 49%다. 발행주식총수에 49%를 곱하면 123,490,789주이고, 국내 보도에 나온 외국인 보유 주식 수와 사실상 같다(역산). 이 상태에서 외국인이 이 종목을 더 사려면 다른 외국인이 팔아야 한다. 나는 이 조건을 이번 글의 축으로 쓰지 않았지만, 수급 관련 문장을 쓸 때는 반드시 먼저 놓아야 하는 전제라고 본다.
회사가 자기 목표를 잰 기준은 별도다
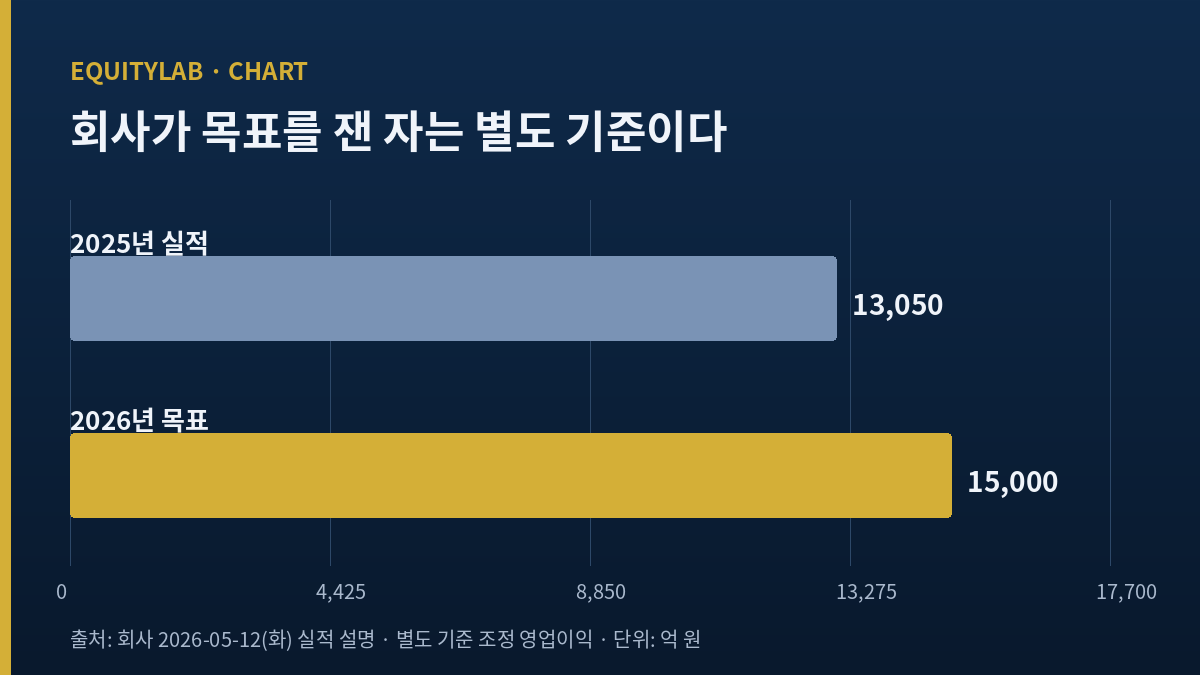
2026년 5월 12일(화) 실적 설명에서 회사가 제시한 그해 목표는 별도 기준 조정 영업이익 1.5조 원 수준이다. 2025년 같은 기준 실적이 1조 3,050억 원이었다. 그리고 2026~2028년 주주환원 재원은 별도 기준 조정 당기순이익의 50%로 정해져 있다.
여기서 기준이 하나 갈린다. 회사가 자기 목표로 내건 값은 별도 기준이고, 이 글 앞부분에서 내가 다룬 매출·영업이익·순이익은 연결 기준이다. 무선 매출과 ARPU는 또 회사가 사업부문 단위로 공개한 값이다. 세 기준을 같은 줄에 놓으면 안 된다. 서로 다른 회사를 세는 게 아닌, 서로 다른 범위를 세는 값이기 때문이다. 나는 이 글에서 세 종류의 숫자를 각각 자기 문단 안에만 두었다.
앞을 보는 숫자도 적어 둔다. 국내 증권사 네 곳(대신증권 김회재, SK증권 최관순, 삼성증권 최민하, 하나증권 김홍식)이 2026년과 2027년 연결 영업이익 추정치를 각각 공개했고, 네 값의 폭은 통신주 기준으로 넓지 않았다. 구체적인 금액은 이 글에 옮기지 않았다. 다만 그 네 건이 전부 2026년 1월부터 5월 사이에 나왔고, 2분기 실적과 8월 12일(수) 발표 내용을 반영한 연간 추정표는 내가 접근 가능한 경로에서 확보하지 못했다. 확보 못 한 것을 「없다」로 적지는 않겠다. 내가 못 봤다가 정확한 표현이다.
2026년 8월 12일(수) 회사는 기관 대상 행사에서 2028년 ROE 9~10%와 연결 영업이익률 9% 이상을 목표로 제시했고, 2026~2028년 자사주 매입·소각 7,500억 원과 2031년까지 데이터센터 1GW 추가 확보도 함께 내놨다. 회사 설명 기준으로 2026년분 자사주 매입은 9월 9일(수) 종료 예정이다.
내 가설이 깨지는 조건 — KT 주가에 대해 반대편에 둔 일곱 가지
이 글의 관찰이 틀렸다고 말할 근거를 먼저 적는다. 확인한 순서대로 적는다. 무게순은 아니다.
- 과징금 금액이 확정 금액이 아닐 수 있다. 회사가 의결서를 검토한 뒤 불복 절차를 밟으면 손익에 들어간 539억 7,900만 원과 실제로 나갈 금액이 갈린다. 같은 유형에서 다른 통신사가 이미 그 길로 갔다.
- 사람 수 두 개의 차이를 나는 확정하지 못했다. 단위 차이일 가능성이 크지만 “가능성이 크다”는 확인이 아니다. 이 글의 두 번째 절이 그 미확정 위에 서 있다.
- 본업이 줄고 있다. 무선 서비스 매출 -1.8%, ARPU -2.3%, 5G 침투율 83.2%. 요금제 통합과 데이터 안심 옵션 도입은 2026년 7월 1일(수)부터 시행됐고, 업계 추산치를 인용한 국내 보도는 이 조치가 통신 3사 합산 연간 매출을 수천억 원 단위로 낮출 것으로 전했다.
- 이탈이 실제로 일어났다. 2026년 초 위약금 면제 조치가 시작된 뒤 2주 동안 약 23만 4,620명이 다른 사업자로 옮겼다는 국내 매체 집계가 있다. 수습 비용도 함께 들어갔다.
- PER 7.93배의 아래쪽에 부동산이 섞여 있다. 2025년 지배주주 순이익에 일회성 분양이익이 들어 있으므로, 이 배수는 통신업 이익만으로 만들어진 값이 아니다. 해외 데이터 제공처 stockanalysis.com이 표시하는 최근 12개월 기준 배수는 9.80배다(화면 기준일 2026년 8월 19일(수)).
- 상반기 설비투자가 줄었다. 국내 매체가 전한 집계로는 전년 대비 15.1% 감소했다. 데이터센터 1GW 목표와 같은 방향으로 읽히지 않는다.
- 반대편 자료 자체가 부족하다. 내가 접근 가능한 경로에서 이 종목에 매도·중립 의견을 낸 국내 증권사를 확인하지 못했다. 의견이 한쪽으로만 있는 상태는 안심할 근거로 읽을 게 못 된다. 내가 볼 수 있는 시각의 폭이 좁다는 뜻에 가깝다.
내 관찰이 낡는 날 — 두 개의 조건
이 글은 두 가지가 일어나면 접는다. 둘 다 다른 쪽이 하는 일에 걸려 있다. 내 손에 있는 조건이 아니다.
하나. 회사가 2026년 7월 29일(수) 의결에 대해 행정소송을 제기하면, 2분기 손익에 들어간 539억 7,900만 원은 확정된 처리에서 다투는 금액으로 성격이 바뀐다. 그 순간 이 글의 첫 절은 낡는다.
둘. 2026년 3분기 실적이 나오는 날 — 11월 10일(화)이 회사 IR 일정으로 안내돼 있다 — 비교 대상이 되는 2025년 3분기에는 분양이익이 없다. 기저가 깨끗해지는 첫 분기다. 그날 나오는 증감률은 이 회사의 본업이 만든 값에 훨씬 가깝고, 그러면 “무엇에 대고 재느냐”가 이 글만큼 중요하지 않게 된다.
함께 읽을 글: SK텔레콤과 이 회사를 함께 본 글, LG유플러스의 영업이익과 순이익 차이를 본 글, 카카오뱅크를 본 글, 한국전력을 본 글
본문의 가격·지표는 2026년 8월 28일(금) 종가 기준으로 작성 시점에 확인한 값이다. 이 글은 확인 시점보다 늦게 공개되므로 실제 시세와 다를 수 있다. 달러 환산이 필요한 경우의 참고 환율은 같은 날 서울외환시장 종가 약 1,377원/달러이며(인베스팅닷컴), 개략값이다. 「역산」으로 표시한 값은 원 자료에 없는 값을 내가 직접 계산한 것이다. 재무 수치는 전자공시 연결 기준이며, 단일분기 값은 누적치에서 분리해 계산했다. 회사 발표·규제기관 의결·증권사 추정치는 서로 다른 주체의 숫자이므로 본문에서 매번 주체를 밝혀 적었다.
함께 보면 좋은 글