LX인터내셔널 실적: 자원 부문은 세 분기 연속 이익 3위
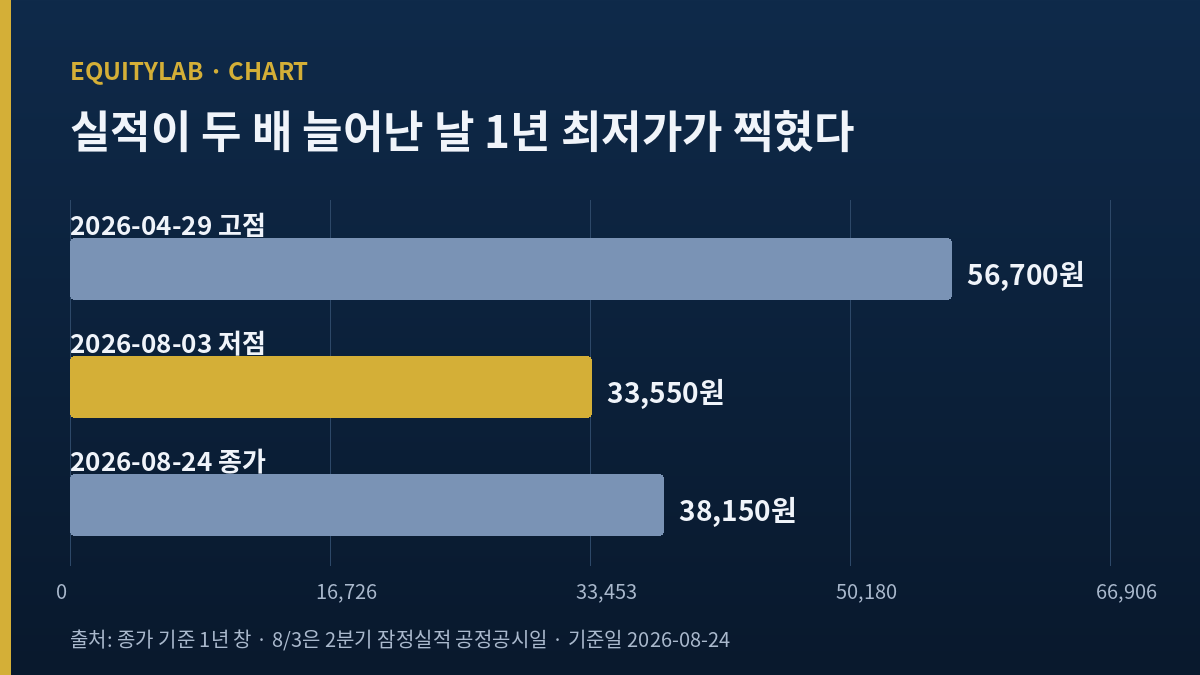
LX인터내셔널 주가가 1년 중 가장 낮았던 날은 2026년 8월 3일(월)이다. 종가 33,550원. 그날은 회사가 2분기 잠정실적을 공정공시한 날이었다. 나는 실적이 나쁜 날 저점이 찍혔겠거니 하고 공시를 열었는데, 2분기 영업이익은 전년 동기보다 114.2% 많은 1,178억 원이었다. 좋은 숫자가 나온 날 1년 최저가가 찍혔다는 뜻이다. 그래서 나는 그 1,178억 원을 부문별로 갈라 보기로 했다.
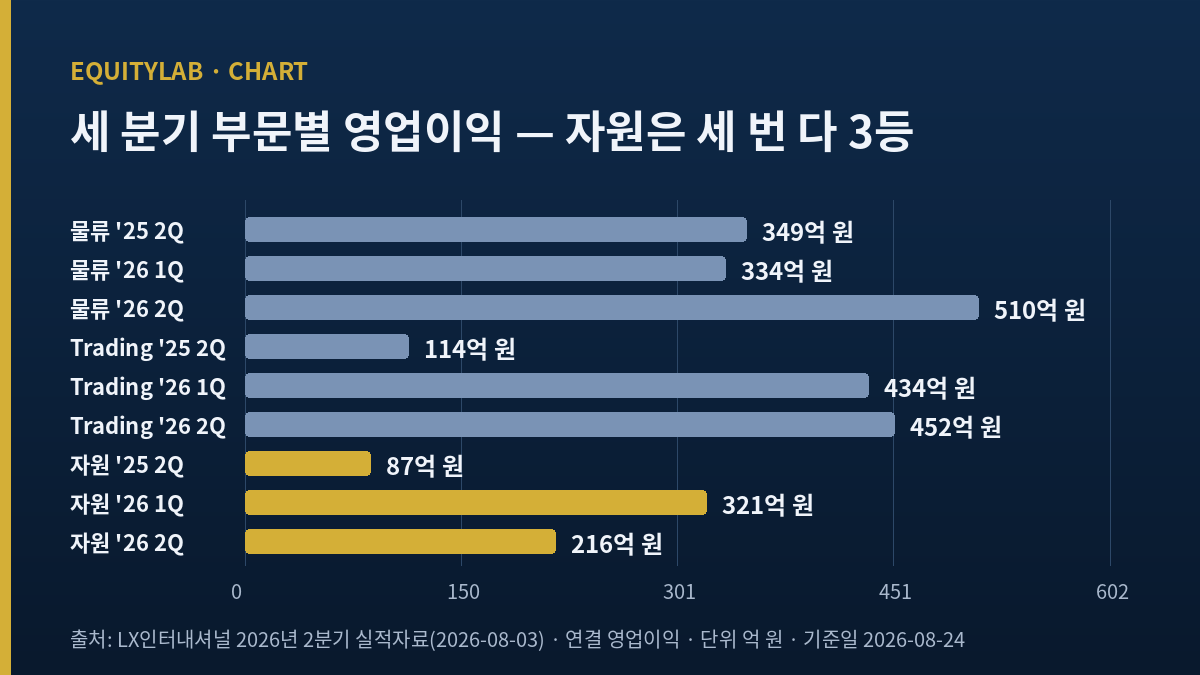
세 분기 × 세 부문, 영업이익 격자 (억 원, 회사 IR 공표치)
| 부문 | 2025년 2분기 | 2026년 1분기 | 2026년 2분기 |
|---|---|---|---|
| 물류 | 349 | 334 | 510 |
| Trading·신성장 | 114 | 434 | 452 |
| 자원 | 87 | 321 | 216 |
| 합계 | 550 | 1,089 | 1,178 |
세로로 더한 값이 세 열 모두 회사가 공표한 연결 영업이익과 원 단위로 맞는다. 굵게 표시한 칸이 그 분기의 1등이다. 자원은 세 열 어디에도 없다.
목차
8월 3일 월요일에 찍힌 LX인터내셔널 주가
내가 이 회사를 다시 연 계기는 저 날짜다. 2026년 8월 3일(월)은 회사가 2분기 실적자료를 낸 날이고, 같은 날 종가가 33,550원으로 1년 창의 바닥을 찍었다. 그 앞의 고점은 2026년 4월 29일(수) 종가 56,700원이다. 두 값 사이의 낙폭은 40.83%이고, 8월 24일(월) 종가 38,150원은 저점에서 13.71% 올라온 값이다(전부 종가 기준, 역산).
다음 날인 8월 4일(화)에는 증권사 여섯 곳의 코멘트가 한꺼번에 나왔다. 셋은 종전 값을 그대로 뒀고 셋은 내렸다. 실적이 두 배 넘게 늘어난 분기 발표 다음 날에 절반이 값을 내린 것이니, 시장이 본 것은 1,178억 원이라는 총액이 아니라 그 총액의 구성이었다는 뜻이 된다. 나도 총액 대신 구성을 보기로 했다.
LX인터내셔널 주가에 붙는 이름과 부문 순위가 어긋난다
이 회사 이름 옆에는 늘 석탄과 니켈이 붙는다. 인도네시아 광산, 팜농장, 광물 다각화. 기사도 그렇게 쓰고 회사의 기업가치제고계획도 첫 항목이 유망광물 다각화다. 그런데 회사가 스스로 공표한 부문별 영업이익에서 자원은 세 분기 내내 세 부문 중 마지막이었다.
세 번 다 3등이다
2025년 2분기는 물류 349억, Trading·신성장 114억, 자원 87억이었다. 2026년 1분기는 Trading 434억, 물류 334억, 자원 321억. 2026년 2분기는 물류 510억, Trading 452억, 자원 216억. 1등은 물류 → Trading → 물류로 바뀌었는데 3등만 한 번도 안 바뀌었다.
비중으로 보면 15.82% → 29.48% → 18.34%
같은 값을 각 분기 합계로 나누면 자원 부문의 몸집이 나온다. 15.82%, 29.48%, 18.34%다(전부 역산). 1분기에 30% 가까이 올라갔다가 2분기에 도로 내려왔다. 나는 이 진폭 자체가 이 부문의 성격이라고 본다. 광산 이익은 가격과 채굴량이 같이 움직여야 커지는데, 둘이 어긋나면 한 분기 만에 10%p 넘게 빠진다.
LX인터내셔널 주가 뒤에서 89억이 늘어난 방식
2026년 1분기 1,089억에서 2분기 1,178억으로, 전사 영업이익은 89억 원 늘었다(+8.17%, 역산). 그런데 그 안에서 자원은 321억에서 216억으로 105억 줄었다. 회사도 실적자료에서 석탄광 생산량 감소로 자원 부문이 105억 줄었다고 직접 적었다. 그 105억을 메우고도 89억을 남긴 것은 물류다. 물류는 334억에서 510억으로 176억 늘었다(+52.69%, 역산). 언론도 같은 날 같은 수치를 받아 적었다. Trading은 434억에서 452억으로 18억 늘었다.
세 증감을 더하면 −105 + 176 + 18 = 89. 회사가 낸 총액 증가와 원 단위로 맞는다. 즉 이 분기에 회사를 밀어 올린 것은 광산이 아니라 컨테이너선 운임이다. 회사는 2분기 SCFI가 전년 동기보다 39.1% 높았다고 적었다. 나는 이 대목에서 해운 종목을 볼 때 운임 지수를 어디까지 근거로 쓸 수 있는지 따져 본 기록을 다시 열었다. 운임은 분기 이익을 크게 흔들지만 그 흔들림이 다음 분기에도 같은 방향일 이유는 어디에도 없다.
1년 전과 견주면 주인공이 또 바뀐다
같은 2분기를 1년 전과 대 보면 답이 달라진다. 2025년 2분기 550억에서 2026년 2분기 1,178억으로 628억이 늘었는데, 그 증가분의 출처는 Trading 338억, 물류 161억, 자원 129억이다. 세 값을 더하면 628억이다. 비중으로는 Trading이 53.8%, 물류 25.6%, 자원 20.5%다(역산).
그러니까 직전 분기와 견주면 물류가 주인공이고, 1년 전과 견주면 Trading이 주인공이다. 어느 쪽으로 재도 자원은 아니다. 나는 이 두 개의 답이 서로 모순이라고 보지 않는다. 재는 기준이 두 개일 뿐이고, 두 기준 모두에서 자원이 3등이라는 사실만 남는다.
석탄 값은 올랐고 자원 이익은 줄었다
여기가 내가 가장 오래 붙들었던 대목이다. 뉴캐슬 석탄 선물은 2026년 8월 21일(금) 기준 톤당 131.50달러로, 1년 전보다 18.15% 높다. 인도네시아산 발전용탄 ICI4도 2분기에 전년 대비 올랐다. 가격이 올랐는데 자원 부문 영업이익은 직전 분기 대비 32.71% 줄었다(역산).
회사가 밝힌 이유는 생산량이다. 그리고 그 생산량 위에는 정책이 있다. 인도네시아는 2026년 6월 1일(월)부터 국영 창구를 통한 석탄 수출 통제를 시행했고, 6월 중 뉴캐슬 가격이 톤당 134달러에서 150달러대까지 뛴 배경에 그 조치가 있었다. 가격을 올린 힘과 물량을 줄인 힘이 같은 곳에서 나왔다는 뜻이다. 삼성증권 백재승 연구원이 8월 4일(화) 자원 비교기업 대비 할인율을 확대하며 인도네시아 정부의 추가 생산쿼터 승인을 핵심 변수로 짚은 것도 같은 지점을 본 것으로 나는 이해했다.
내가 본 LX인터내셔널 주가와 지표
| 항목 | 값 | 근거 |
|---|---|---|
| 종가 | 38,150원 | 2026-08-24(월) |
| 시가총액 | 1조 4,787억 원 | 38,150원 × 38,760,157주(역산) |
| PER | 10.43배 | 키움 데이터, 08-24 종가 기준 |
| PBR | 0.53배 | 지배주주 자본 2조 7,720억 기준(역산 0.5334) |
| 영업이익률 | 1.75% | 2025년 연결(DART) |
| 부채비율 | 165.42% | 2026-06-30 연결(DART) |
| 배당수익률 | 5.24% | 2025 사업연도 DPS 2,000원 |
| 외국인 지분 | 26.3% 수준 | 08-24 기준, 출처별 소수점 차 |
고가와 저가 사이 어디인가
250거래일 창의 수정 종가 고가는 57,700원, 저가는 28,450원이다. 8월 24일(월) 종가 38,150원은 그 고가의 66.12%이고 저가보다 34.09% 높다(전부 역산, 본문 표의 종가 기준). 1년 창의 종가 고점 56,700원과 250일 창의 고가 57,700원은 같은 값이 아니다. 창이 다르면 고점도 다르므로 나는 두 값을 한 문장에 섞지 않았다. 이동평균으로는 20일선(37,252원)과 60일선(37,735원) 위에 있고 120일선(42,485원) 아래에 있다.
영업이익 2,922억과 이자비용 4,448억
2025년 연결 손익계산서의 이자비용은 4,447.72억 원이다. 같은 해 영업이익은 2,921.93억 원이다. 이 두 숫자만 보면 영업이익이 이자비용을 못 덮는 회사가 된다. 나는 처음에 그 그림으로 글을 쓰려다 회사 영업보고서를 열고 생각을 바꿨다. 같은 해 금융수익이 3,186.0억 원이었다. 순금융손익은 −1,261.7억 원이고, 회사가 공시한 이자보상배율은 2.3배다. 2,922 ÷ 1,262 = 2.32이니 그 2.3배는 순액 기준이다.
종합상사는 무역금융 때문에 이자수익과 이자비용이 동시에 총액으로 잡힌다. 4,448억만 떼어 쓰면 부담을 세 배 넘게 부풀린 글이 된다. 다만 총차입금이 2024년 1조 2,947억에서 2025년 1조 7,408억으로 34.46% 늘어난 것은 별개의 사실이다(회사 IR, 역산). 순차입금은 2026년 6월 말 1조 4,467억 원이라고 회사가 2분기 실적자료에 적었다.
증권사 여섯 곳이 8월 4일 LX인터내셔널 주가에 한 일
| 증권사·연구원 | 직전 | 08-04 |
|---|---|---|
| 하나증권 유재선 | 66,000원 | 66,000원 |
| 신한투자증권 한승훈 | 66,000원 | 66,000원 |
| 미래에셋증권 류제현 | 56,000원 | 56,000원 |
| 유진투자증권 황성현 | 80,000원 | 50,000원 |
| 흥국증권 박종렬 | 71,000원 | 53,000원 |
| 삼성증권 백재승 | 67,000원 | 53,000원 |
산문에 금액을 옮겨 적지 않고 곳수만 적는다. 유지 셋, 하향 셋이다. 같은 날 집계된 여섯 곳의 2026년 영업이익 추정은 4,280억에서 5,112억 사이에 있다. 2025년 실적 2,922억을 기준으로 하면 모두 증익을 본다는 뜻이니, 값을 내린 셋도 이익이 줄 것으로 본 게 아니라 그 이익에 매기는 배수를 줄였다. 흥국증권 박종렬 연구원은 적용 배수를 과거 평균 5.2배에서 3.8배로 낮췄다고 보도됐다.
원문을 연 것과 기사만 본 것
여섯 건 중 원문을 연 것은 두 건이다. 삼성증권 백재승·최승환 연구원의 2026년 4월 30일(목) 리포트는 2026년 영업이익을 4,100억, 2027년을 3,990억으로 적었다(표 단위 십억 원, 2025년 값 2,920억이 확정치와 맞아 단위를 교차 확인했다). 미래에셋증권 류제현·김주희 연구원의 2026년 2월 2일(월) 리포트는 2026년 3,200억이다. 나머지 넷은 8월 4일자 2차 기사로만 확인했다. 삼성증권의 직전 값은 매체에 따라 60,000원과 67,000원으로 갈리는데, 4월 30일 원문의 67,000원과 맞는 쪽을 표에 적었다.
LX인터내셔널 주가는 시장에 완패하고 업종은 이겼다
2025년 8월 25일부터 2026년 8월 24일까지 243거래일 동안 이 종목은 27.59% 올랐다. 같은 기간 코스피는 108.64% 올랐고, 무역회사와판매업체 업종(자기 제외 동일가중 6종목)은 9.54% 올랐다. 시장 대비 81.05%p 완패이고 업종 대비 18.05%p 우위다. 분해하면 업종 기여분이 −99.09%p, 종목 기여분이 +18.05%p이고 둘을 더하면 −81.04%p로 총합과 맞는다. 업종 안 순위는 6종목 중 1위, 중앙값은 4.66%다.
부문 이름을 오래 잘못 읽고 있었다
부문 이름이 이 글에서 내가 배운 것이다. 나는 종합상사의 부문 표를 볼 때 이름이 큰 순서대로 적혀 있을 거라고 무심코 믿어 왔다. 자원이 맨 앞에 적혀 있으면 자원이 제일 큰 줄 알았다. 이번에 세 분기를 세로로 세워 보고서야 표의 배열 순서와 금액의 크기가 아무 상관이 없다는 걸 알았다. 회사는 사업의 정체성 순서로 적고, 나는 금액 순서로 읽었다. 이 착각을 몇 년 동안 눈치채지 못했다는 게 이번 글에서 제일 불편한 부분이다.
반대편, 내가 틀릴 수 있는 열두 곳
- 세 분기는 표본이 아니다. 내가 고른 창이 2025년 2분기부터 2026년 2분기까지 셋뿐이다. 미래에셋증권은 2026년 자원 부문 영업이익을 1,100억으로, 물류를 1,640억으로 추정했다(2025년 9월 30일 리포트). 연간으로 세우면 자원이 2등이 된다. 분기 셋으로 순위를 말한 것이 이 글에서 제일 약한 근거다.
- 부문별 매출액은 못 구했다. 회사 자료에서 뽑은 숫자들의 합이 연결 매출과 맞지 않아 쓰지 않았다.
- 2025년 연간 부문별 영업이익도 확인 못 했다. 영업보고서의 부문 표는 별도 기준이라 연결 16.7조와 성격이 다르다.
- 2분기 영업이익이 114.2% 늘었는데 순이익은 40.05%만 늘었다(역산). 그 격차의 이유를 못 찾았다.
- 이자수익 3,186억이 순수 이자만인지, 금융수익 계정의 다른 항목이 섞였는지 주석까지 대조하지 못했다.
- 자기주식 수량을 공시에서 확인하지 못했다. 배당총액과 주당 배당금으로 역산한 값만 있다.
- 2026년 7월 10일(금) 대량보유상황보고서의 보고 주체와 변동 지분율을 확인 못 했다.
- 2026년 8월 12일(수) 자금대여·담보제공 공시의 상대방과 금액을 확인 못 했다.
- 매출의 40% 남짓이 계열 한 곳에서 나온다는 보도가 있으나 그 비중을 1차 자료로 검증하지 못해 본문 논지에 쓰지 않았다.
- 업종 비교 대상이 6종목뿐이다. 표본이 작으면 1위라는 순위의 무게도 작다.
- 석탄 가격은 8월 21일(금) 값이고 부문 실적은 6월 30일까지의 값이다. 두 시점이 다르다.
- 내가 쓴 부문 숫자는 전부 회사가 만든 표에서 나왔다. 부문 구분선을 어디에 긋는지는 회사가 정하고, 나는 그 선을 검증할 수단이 없다.
내가 쓰지 않은 값들
화면의 BPS 72,567원은 어떤 주식수로 나눈 값인지 재현하지 못해 뺐다. 회사가 밝힌 BPS 77,069원은 자기주식을 뺀 주식수로 나눈 값과 맞아서 그쪽만 확인했다. 3년 매출 성장률 필드와 배당성향 필드는 정의를 확정하지 못해 이번에도 논지에 쓰지 않았다. 저점 대비 회복률 필드는 내 역산값과 크게 달라 정의를 못 밝혔으므로 뺐다. 매출은 회복했는데 이익은 절반이었던 종목에서도 같은 종류의 결측을 만났는데, 그때와 달리 이번에는 결측이 논지의 중심이 아니라 주변에 있다.
LX인터내셔널 주가에 대한 내 기준점
시가총액 1조 4,787억 원이면 코스피 순위로 한참 아래이므로 관망이 내 기본값이고, 이번 글로 그 기본값을 바꿀 이유를 찾지 못했다. 내가 세운 문장은 하나다. 회사에 붙는 이름이 이익의 3등짜리 부문에서 온 것이라면, 나는 그 이름으로 값을 매기는 사람들의 계산을 따라가지 않는다. 배당수익률 5.24%와 PBR 0.53배는 눈에 들어오지만, 그 두 숫자는 자원이 3등이든 1등이든 똑같이 계산된다.
이 문장이 낡는 조건도 적어 둔다. 자원 부문이 세 부문 중 1등이 되는 분기가 나오면, 내가 본 것은 이 회사의 구조가 아니라 세 분기짜리 가격 국면이었던 셈이 된다. 그때는 순위가 바뀐 게 아니라 내 판단의 근거가 통째로 없어진 것이므로, 3분기 표를 열고 처음부터 다시 세운다. 돈이 어디서 들어왔는지를 먼저 갈라 봤던 다른 종목에서도 그랬듯, 순서를 바꾸면 같은 표가 다른 이야기를 한다.
본문의 가격과 지표는 2026년 8월 24일(월) 종가로 작성 시점에 확인한 값이다. 재무 수치는 DART 연결 기준과 회사 IR 공표치이며, 원화가 이 글의 기준 통화다. 달러 환산이 필요한 독자를 위해 적어 두면 같은 날 서울외환시장 주간거래 종가는 달러당 약 1,382.4원이었고, 이 환율로 환산한 값은 모두 개략값이다.
함께 보면 좋은 글