CJ ENM 실적: 지배주주 몫 295억이 연결 순이익보다 크다
2026년 9월 17일(목) 종가 37,500원짜리 이 종목의 2025년 손익계산서를 열었을 때, 나는 맨 아래 한 줄만 확인하면 끝날 줄 알았다.
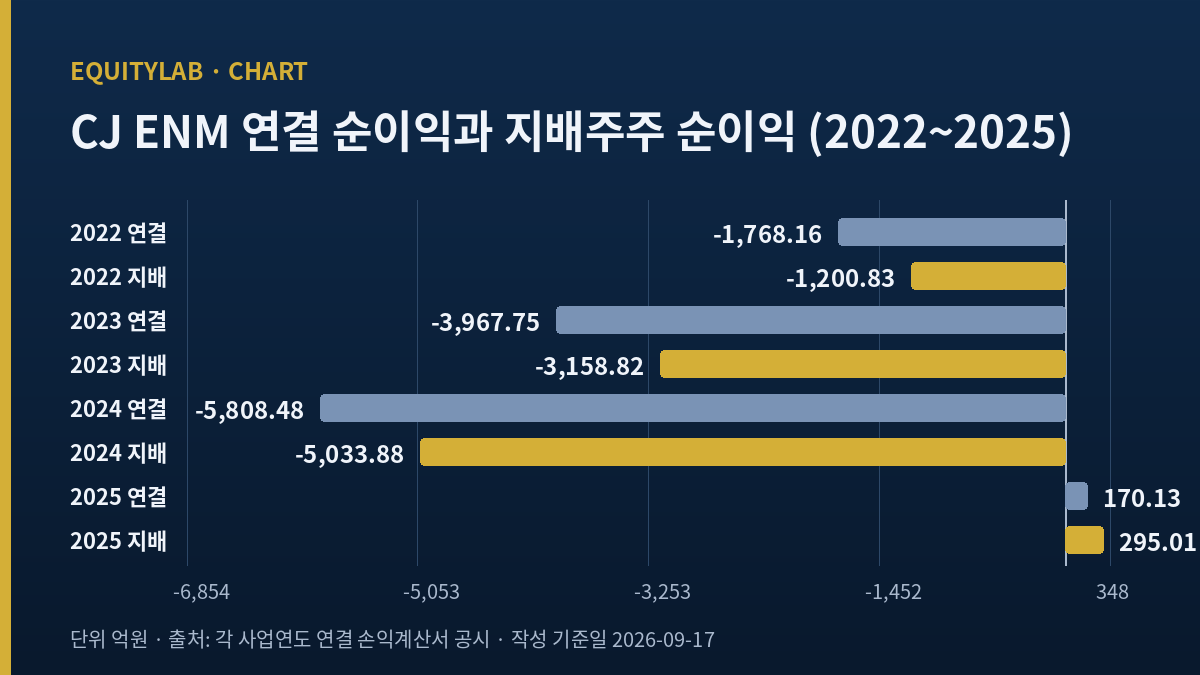
맨 아래는 한 줄이 아니라 두 줄이었다. 그리고 두 줄 중 아래 줄이 위 줄보다 컸다. 연결 기준 당기순이익은 170억 1,300만 원인데, 그중 지배기업 소유주에게 돌아가는 몫은 295억 100만 원이다. 부분이 전체보다 크다. 이 글은 그 한 칸을 네 해로 늘려 본 기록이고, 결론부터 적으면 나는 CJ ENM 주가를 관망으로 둔다. 이 회사는 2022년부터 2025년까지 네 해 연속으로 비지배주주 몫이 음수였고, 2025년은 그 음수가 전체 이익보다 커진 첫 해다.
요약. 각 칸이 공시값인지 내가 만든 값인지 칸마다 적었다
| 사업연도 | 연결 당기순이익 (공시) | 지배주주 순이익 (공시) | 비지배 몫 (내가 뺀 값) |
|---|---|---|---|
| 2022 | -1,768.16억 | -1,200.83억 | -567.33억 |
| 2023 | -3,967.75억 | -3,158.82억 | -808.93억 |
| 2024 | -5,808.48억 | -5,033.88억 | -774.60억 |
| 2025 | 170.13억 | 295.01억 | -124.88억 |
세 번째 열은 공시에 인쇄돼 있지 않다. 내가 앞의 두 열을 빼서 만들었다. 그리고 이 글의 논지는 내가 만든 열이 아니라 인쇄된 두 열만으로도 선다. 2025년에 가운데 값이 왼쪽 값보다 크다는 사실 하나면 된다. 스탠스는 관망이고 기준가는 2026년 9월 17일(목) 종가 37,500원이다.
한 장의 손익계산서에 숫자가 둘로 갈리는 자리는 지배·비지배 구분에만 있는 것이 아니다. 지주와 자회사 단계에서도 같은 일이 생긴다. 삼성에피스홀딩스의 2026년 상반기는 자회사 삼성바이오에피스 영업이익이 2,306억 원인데 그 회사를 100% 가진 지주의 연결 영업이익은 1,493억 원으로, 813억 원이 비었다. 자회사 이익의 35.3%다. 그쪽은 비지배주주가 아니라 2022년 지분 인수 때 생긴 무형자산의 상각이 가른 것이어서, 삼성에피스홀딩스 상반기 실적에 따로 적었다.
목차
CJ ENM 주가 37,500원 아래의 주식수와 시가총액
먼저 기준부터 맞춘다. 내가 조회한 지표 화면은 발행주식수를 21,928,000주로 적는다. 2026년 9월 17일(목) 종가 37,500원을 곱하면 822,300,000,000원이고, 억 단위로 8,223억이다. 화면이 표시한 시가총액도 8,223억이다. 원 단위까지 닫힌다. 주가와 주식수와 시가총액 셋이 서로 어긋나지 않는다는 것은 확인했다.
기준일을 9월 17일로 잡은 이유는 따로 있다. 같은 도구를 세 경로로 물었더니 답이 갈렸다. 화면의 현재가 칸은 37,500원, 가격 추세 요약의 최신가 칸은 36,650원, 일봉 시계열의 첫 행은 2026년 9월 18일(금) 종가 36,650원이었다. 그 9월 18일 행은 거래소 구분이 비어 있고 확정 여부도 비어 있으며 거래량이 22,177주로 직전 거래일 65,999주의 33.6%에 그친다. 장이 열려 있는 동안 쌓이는 중인 행이다. 그래서 이 글은 변화율 계열을 쓰지 않는다. 몇 퍼센트 올랐다는 문장을 한 줄도 적지 않았고, 대신 확정된 종가 하나만 기준으로 쓴다.
CJ ENM 주가가 선 2025년 손익계산서의 맨 아래 두 줄
공시 원문에서 가져온 2025 사업연도 숫자는 이렇다. 매출액 5조 1,345억 1,100만 원, 영업이익 1,328억 8,700만 원, 연결 당기순이익 170억 1,300만 원. 여기까지는 보통의 회복 서사다. 적자였던 회사가 흑자로 넘어온 해로 읽힌다.
그 아래 한 줄이 더 있다. 지배기업 소유주지분 순이익 295억 100만 원. 연결 전체가 170억인데 그중 모회사 주주 몫이 295억이라는 뜻이다. 처음 봤을 때 나는 둘 중 하나를 잘못 읽었다고 생각했다.
이 두 줄을 한 번 빼서 읽으면
잘못 읽은 것이 아니었다. 연결 손익계산서의 당기순이익은 지배기업 소유주 몫과 비지배주주 몫의 합이다. 앞의 값에서 뒤의 값을 빼면 비지배주주 몫이 나온다. 170억 1,300만에서 295억 100만을 빼면 마이너스 124억 8,800만이다. 모회사 주주가 아닌 쪽의 몫이 음수였다.
말로 옮기면 이렇게 된다. 이 그룹 안에는 외부 주주와 지분을 나눠 가진 자회사들이 있고, 2025년에 그 자회사들이 합쳐서 손실을 냈다. 그 손실의 외부 주주 몫이 124억 8,800만 원이다. 연결 전체가 170억을 벌었다는 말과 모회사 주주 몫이 295억이라는 말은 그래서 동시에 참이다. 규칙을 모르면 불가능해 보이는 두 칸이고, 규칙을 알면 자회사가 어디서 새고 있는지를 가리키는 화살표다.
같은 응답에서 자본 항등식도 확인했다. 2025년 말 자본총계 3조 4,458억 4,100만 원은 지배기업 소유주지분 2조 7,893억 5,900만 원과 비지배지분 6,564억 8,200만 원의 합과 정확히 맞는다. 2022년과 2024년 행도 같은 방식으로 닫힌다. 2023년 행만 백만 원 단위에서 1이 어긋나는데 반올림 범위라 판단에서 빼지 않았다.
CJ ENM 주가가 딛고 선 네 해는 전부 같은 부호였다
한 해만 보고 끝내면 우연일 수 있어 네 해를 전부 같은 방식으로 뺐다. 결과는 요약 박스에 있고, 여기서는 그 셈이 무엇을 말하는지만 적는다.
비지배 몫은 2022년 마이너스 567억 3,300만, 2023년 마이너스 808억 9,300만, 2024년 마이너스 774억 6,000만, 2025년 마이너스 124억 8,800만이다. 네 해 전부 음수다. 네 해를 더하면 마이너스 2,275억 7,400만 원이고, 같은 기간 지배주주 순손익 합계는 마이너스 9,098억 5,200만 원, 연결 합계는 마이너스 1조 1,374억 2,600만 원이다.
그래서 2025년의 성격이 앞의 세 해와 다르다. 2022년부터 2024년까지는 전체도 음수, 부분도 음수, 나머지도 음수였다. 부호가 같으니 어느 쪽을 봐도 같은 이야기를 한다. 2025년은 전체의 부호만 뒤집혔고 나머지는 그대로 음수로 남았다. 그 해에만 부분이 전체를 넘어선다.
비지배지분 잔액도 같이 줄었다. 2022년 말 7,921억 6,500만 원이던 것이 2025년 말 6,564억 8,200만 원이다. 3년 동안 1,356억 8,300만 원이 줄었는데, 같은 기간 비지배 손익 합계는 마이너스 2,275억 7,400만 원이다. 두 값이 919억가량 어긋난다. 잔액 변동에는 손익 말고도 출자와 지분 취득과 처분이 섞여 들어가므로 이 차이만으로 무엇이 일어났는지 단정할 수 없다. 나는 여기서 멈췄고, 그 이유를 아래에 따로 적어 두었다.
CJ ENM 주가에 붙은 배수를 하나씩 되돌려 봤다
지표 화면은 이 종목에 주가수익비율 27.87배, 주가순자산비율 0.27배, 자기자본이익률 1.1%를 붙여 두었다. 무엇으로 나눈 값인지가 이 글의 주제와 직결된다. 그래서 세 배수를 각각 원자료로 되돌려 봤고, 결과는 항목마다 달랐다.
주가수익비율부터. 지배주주 순이익 295억 100만 원을 발행주식수 21,928,000주로 나누면 주당 1,345.36원이다. 종가 37,500원을 이 값으로 나누면 27.8736배가 나오고 화면의 27.87과 소수 둘째 자리까지 붙는다. 같은 셈을 연결 당기순이익 170억 1,300만 원으로 하면 주당 775.86원, 배수는 48.33배가 된다. 화면의 배수는 지배주주 기준이다. 자기자본이익률도 같다. 295억 100만을 지배기업 소유주지분 2조 7,893억 5,900만으로 나누면 1.0576%이고 화면은 1.1이다. 연결 기준으로 하면 0.4937%다.
주가순자산비율만 재현되지 않았다. 화면의 주당순자산 139,244원에 주식수를 곱하면 자본이 3조 533억 4,200만 원이어야 하는데, 2025년 말 지배기업 소유주지분은 2조 7,893억 5,900만 원이고 자본총계는 3조 4,458억 4,100만 원이다. 어느 쪽도 아니다. 내가 직접 계산하면 지배주주 기준 주당순자산은 127,205원으로 배수 0.29480배, 연결 총계 기준은 157,143원으로 0.23864배다. 화면의 0.27은 그 사이에 있다.
기준 시점이 2025년 말이 아닌 다른 분기일 가능성이 크다고 보지만, 그 분기 자본을 같은 도구에서 꺼내지 못했다. 그래서 주당순자산과 그 배수는 이 글의 표에서 뺐다. 확인이 안 되는 값을 그럴듯하게 적어 두는 것보다 빈칸으로 남기는 편이 낫다고 판단했다.
내가 이 회사 앞에 열어 본 세 편
같은 계산이 통하는 자리를 나는 앞에서도 몇 번 만났다. 지배와 비지배가 갈리는 구조를 광고 대행 쪽에서 본 기록이 이노션 편에 있다. 지분 2.6%가 이익의 15.79%를 가져가는 자리를 다뤘는데, 그때는 지분율과 이익 배분율이 어긋나는 쪽이 초점이었고 이번에는 부호가 갈리는 쪽이다.
같은 방송 칸에서는 SBS 편을 먼저 썼다. 그 글의 축은 회사 밖에서 그어진 선이었고, 이번 글의 축은 회사 안에서 갈라진 선이다. 제작 쪽으로는 CJ대한통운 편에서 한 항목이 세 값으로 읽히는 자리를 다뤘는데, 그 글의 세 값은 단가였고 이번 글의 세 값은 주당순자산이다. 세 편 모두 발행된 상태를 실제로 열어 확인하고 걸었다.
CJ ENM 주가와 한 해 영업활동현금흐름 1조 1,664억
순이익 옆에 현금 줄을 같이 놓으면 그림이 또 달라진다. 2025년 영업활동현금흐름은 1조 1,663억 7,400만 원이다. 같은 날 기준 시가총액 8,223억 원과 비교하면 시가총액 8,223억 대비 141.84%다. 한 해 영업활동으로 들어온 현금이 회사 전체 값보다 크다는 뜻이 된다.
네 해를 같이 놓으면 2022년 1조 6,507억 6,100만, 2023년 1조 2,960억 4,700만, 2024년 1조 4,025억 7,600만, 2025년 1조 1,663억 7,400만이다. 네 해 합계가 5조 5,157억 5,800만 원이다. 같은 네 해에 연결 당기순손익 합계는 마이너스 1조 1,374억 2,600만 원이었다. 현금은 계속 들어왔고 이익은 계속 사라졌다.
이 간격을 나는 이 글에서 원인까지 설명하지 않는다. 콘텐츠 제작비가 어느 항목으로 잡히고 얼마가 상각으로 되돌아오는지를 확인하려면 주석을 봐야 하는데, 내가 쓴 도구는 감가상각비 계정을 내려 주지 않는다. 다만 매출 대비 비율은 적어 둘 수 있다. 영업활동현금흐름을 각 해 매출로 나누면 2022년 매출 4조 7,922억 3,700만 대비 34.45%, 2025년 매출 5조 1,345억 1,100만 대비 22.72%다. 들어오는 현금의 두께 자체는 네 해 동안 얇아졌다.
2026년 2분기를 부문 넷으로 갈라 보면
가장 최근 확정 실적은 2026년 8월 6일(목)에 나온 2분기다. 회사가 밝힌 연결 매출은 1조 2,033억 원, 영업이익은 334억 원이다. 매출은 전년 동기 대비 8.3% 줄었고 영업이익은 16.9% 늘었다.
부문별로는 미디어플랫폼 매출 3,800억 원에 영업이익 110억 원으로 흑자 전환, 영화드라마 매출 1,902억 원에 영업손실 105억 원, 음악 매출 2,302억 원에 영업이익 109억 원, 커머스 매출 4,028억 원에 영업이익 260억 원이다. 회사는 영화드라마 부문의 부진을 두고 해외 제작 자회사의 콘텐츠 인도 시점이 글로벌 플랫폼 편성에 따라 조정되는 구조라 이번 분기에 주요 시리즈 인도가 없었다고 설명했다. 티빙은 월간 이용자 970만에 매출이 2025년 2분기 99억 5,000만 원에서 2026년 2분기 140억 7,000만 원으로 늘었다.
여기서 내가 주의한 것 하나. 부문 영업이익 네 개를 더한 값과 연결 영업이익은 같은 것이 아니다. 110억에 마이너스 105억, 109억, 260억을 더하면 374억인데 발표된 연결 영업이익은 334억이다. 40억 차이는 내부거래 제거와 본사 비용 배부에서 나온다. 그리고 이 글의 주제인 지배와 비지배의 갈림은 부문 표에 아예 나오지 않는다. 부문은 사업으로 자르고 지배·비지배는 지분으로 자르기 때문이다.
CJ ENM 주가에 붙은 여섯 곳의 숫자
셀사이드는 이 종목을 계속 보고 있다. 한국투자증권 김정찬 연구원은 2026년 4월 21일(화) 자료에서 목표가를 93,000원에서 75,000원으로 내리면서 투자의견 매수를 유지했고, 2026년 연간 매출 5조 3,220억 원과 영업이익 1,960억 원을 제시했다. KB증권 최용현 연구원은 2026년 5월 7일(목) 자료에서 목표가 74,000원과 투자의견 Buy를 유지하면서 향후 주가 동인으로 플랫폼 합병과 자산 유동화, 음악 사업 확장을 들었다. 대신증권 김회재 연구원은 2026년 8월 7일(금) 자료에서 목표가 56,000원과 매수 의견을 내면서 2026년 영업이익 1,500억 원, 2027년 영업이익 2,400억 원을 추정했다.
2026년 5월 8일(금) 보도에는 같은 시기에 목표가를 내린 곳이 세 곳 더 적혀 있다. DB증권이 83,000원에서 69,000원으로, 하나증권이 70,000원으로, NH투자증권이 65,000원으로 내렸다. 연구원 이름과 정확한 발표일은 그 보도에 없어서 여기에는 회사명과 숫자만 옮긴다.
여섯 곳의 숫자를 나란히 놓으면 폭이 56,000원에서 75,000원까지다. 가장 낮은 값도 2026년 9월 17일(목) 종가 37,500원보다 높다. 다만 세 곳은 4월과 5월 자료이고 한 곳만 8월 자료다. 가장 최근 값이 가장 낮다는 점은 적어 둔다.
같은 계산을 AMC Networks에 던졌다
피어를 고른 기준은 사업 유사성도 규모도 아니다. 연결 순이익과 보통주주 몫이 한 화면에 따로 인쇄돼 있어 내가 쓴 계산을 그대로 돌릴 수 있는 곳을 골랐다. 미국 케이블 채널 사업자인 AMC Networks가 그 조건을 채운다. 2026년 9월 14일(월) 기준 페이지에서 주가 12.39달러, 시가총액 5억 1,109만 달러, 주가순자산비율 0.55배, 주당순자산 22.09달러, 최근 12개월 매출 22.5억 달러, 순이익 마이너스 1,975만 달러를 읽었다.
같은 계산의 결과는 이렇다. 2022년 순이익 1,103만 달러에 보통주주 몫 759만 달러로 비지배 몫 플러스 344만 달러, 2023년 순이익 2억 140만 달러에 보통주주 몫 2억 1,546만 달러로 비지배 몫 마이너스 1,406만 달러, 2024년 마이너스 2억 1,799만 달러에 마이너스 2억 2,655만 달러로 플러스 856만 달러, 2025년 1억 177만 달러에 8,940만 달러로 플러스 1,237만 달러다.
붙는 자리와 갈리는 자리가 분명하다. 붙는 자리는 두 회사 모두 부분이 전체보다 커지는 해를 실제로 갖고 있다는 것이다. AMC Networks는 2023년이 그 해다. 갈리는 자리는 횟수다. 네 해 중 AMC Networks는 한 해만 음수였고 이 회사는 네 해 전부 음수였다. 한 번은 사건이고 네 번은 구조라고 나는 읽는다. 다만 환산은 하지 않았다. 원화와 달러를 한 표에 섞으면 두 회사 모두 틀리게 보이므로 부호와 횟수만 비교했다.
이 글에 쓰는 환율은 2026년 9월 17일(목) 서울외환시장 주간거래 종가 1,382.2원으로 하나만 쓴다. 전일 대비 13.6원 오른 값이다. 본문에서 원화를 달러로 옮긴 금액은 없다.
CJ ENM 주가에 대한 내 스탠스는 관망이다
관망. 시가총액 8,223억 원으로 국내 시가총액 100위 밖이라 매매 스탠스를 내지 않는 것이 내 기본값이고, 이번에는 그 기본값을 뒤집을 이유도 찾지 못했다. 관망을 접는 조건은 둘이다. 첫째, 비지배 몫이 한 해라도 0 이상으로 올라오면 이 글의 전제를 다시 계산한다. 둘째, 지배기업 소유주지분이 다시 늘어나면 자본 쪽 판단을 새로 세운다. 2024년 말 2조 7,935억 9,900만 원이던 지배주주 지분은 2025년 말 2조 7,893억 5,900만 원으로 42억 4,000만 원 줄었다. 그 해 지배주주 몫으로 295억을 벌고도 장부는 줄었다.
반론 여섯을 이 글의 어느 절을 지우는지로 갈랐다
- 비지배 몫이 음수인 것은 회계상 정상이고 나쁜 신호가 아니다. 이 반론이 맞으면 「네 해는 전부 같은 부호였다」 절의 마지막 문단이 통째로 지워진다. 나머지 숫자는 남는다.
- 2025년 지배주주 순이익 295억에는 일회성 처분이익이 섞여 있을 수 있다. 맞으면 요약 박스의 2025년 행과 「맨 아래 두 줄」 절의 해석이 함께 약해진다. 나는 항목별 내역을 확인하지 못했다.
- 2026년 2분기 영업이익 334억은 회복의 증거다. 맞으면 「부문 넷으로 갈라 보면」 절이 이 글에서 가장 중요한 절이 되고, 네 해 표는 과거 기록으로 내려간다.
- 영업활동현금흐름이 시가총액보다 크다는 비교는 의미가 없다. 현금흐름은 기간값이고 시가총액은 시점값이라 단위가 다르다. 맞으면 「한 해 영업활동현금흐름」 절의 첫 문단이 지워진다.
- 주가순자산비율을 뺀 것은 과한 보수다. 화면 값을 그냥 쓰면 될 일이라는 반론이다. 맞으면 「배수를 하나씩 되돌려 봤다」 절의 마지막 두 문단이 불필요해진다.
- 목표가 여섯 개가 전부 종가보다 높다. 맞으면 「여섯 곳의 숫자」 절이 스탠스 절을 이기고, 관망이라는 판단 자체가 지워진다.
CJ ENM 주가를 다시 열 때 내가 먼저 볼 칸
이 글은 쓸 수 있었는데 쓰지 않은 칸을 꽤 남겼다. 그 목록을 여기 적어 다음에 이 종목을 열 때의 조사 순서로 쓴다.
첫째, 배당 칸이다. 화면의 배당 이력은 1년 전 1,600원, 2년 전 1,400원, 3년 전 1,200원으로 적혀 있는데 같은 응답의 공시 기반 이력은 그 세 값을 각각 2020년, 2019년, 2018년으로 적는다. 가장 최근 배당 사업연도도 2021년으로 찍혀 있다. 두 칸이 같은 세 숫자에 다른 연도를 붙이고 있어 어느 쪽이 무엇을 세는지 확정하지 못했고, 그래서 배당은 본문에서 한 줄도 쓰지 않았다.
둘째, 유통주식수 칸이다. 발행주식수는 21,928,000주인데 유통주식수가 21,929,000주로 1,000주 더 많다. 정의상 유통주식수는 발행주식수를 넘을 수 없다. 반올림 자리의 문제로 보이지만 확인하지 못했고, 수급 관련 서술을 아예 하지 않는 쪽을 택했다.
셋째, 비지배지분 잔액의 3년 감소분 1,356억 8,300만 원과 같은 기간 비지배 손익 합계 마이너스 2,275억 7,400만 원 사이의 차이다. 넷째, 화면 주당순자산 139,244원이 어느 시점 자본에서 나왔는지다. 다섯째, 2026년 3분기 보고서 공시 예정일이다. 이번에도 확인하지 못했다.
다섯 칸 중 앞의 두 개는 도구 쪽 문제일 가능성이 크고 뒤의 세 개는 서류를 더 열면 풀린다. 다음에 이 종목을 여는 날 나는 셋째부터 본다. 비지배 몫이 네 해 내내 음수였다는 이 글의 중심 문장이 틀릴 수 있는 자리가 거기이기 때문이다. 2026년 11월 16일(월)까지 3분기 보고서가 나오면 다섯째 칸이 먼저 닫히고, 그 보고서의 자본변동표가 셋째 칸의 답을 갖고 있을 것이다.
출처
- 회사 뉴스룸 2026년 2분기 실적 발표 (2026-08-06)
- 이데일리 2분기 영업이익 334억원 보도
- 아시아경제 한국투자증권 목표가 하향 보도 (2026-04-21)
- KB증권 최용현 연구원 자료 (2026-05-07)
- 파이낸셜뉴스 대신증권 김회재 연구원 보도 (2026-08-07)
- 전자신문 증권가 목표가 하향 보도 (2026-05-08)
- 한국거래소 상장공시시스템 사업보고서
- 머니투데이 2026년 9월 17일 서울외환시장 주간거래 종가
- 아시아경제 2026년 9월 17일 환율 종가
- AMC Networks 연간 손익계산서
- 재무 수치는 전자공시 기반 연간 재무 시계열, 주가·주식수·배수는 키움 데이터 2026년 9월 17일(목) 종가 기준
함께 보면 좋은 글