아모레퍼시픽홀딩스 실적 전망: 이익의 95%는 한 회사가 낸다
아모레퍼시픽홀딩스 실적 전망: 4~6월 지주 영업이익 1,227.8억 원이 어디서 왔나
나머지 54.5억 원(4.4%) = 이니스프리·에뛰드·에스쁘아·아모스프로페셔널 묶음, 오설록·지주 단독 등 (DART 반기보고서 연결 숫자로 직접 뺀 금액)
나는 아모레퍼시픽홀딩스 실적을 따로 예측할 길이 거의 없다고 본다. 7~9월 지주 영업이익은 사업회사 추정치(SK증권 1,084억 원 · LS증권 1,110억 원)에 나머지 계열사 55~124억 원을 얹은 1,139~1,295억 원 범위로 계산된다. 사업회사가 SK 추정 밑으로 내려가면 이 글의 계산은 다시 짠다.
아모레퍼시픽홀딩스 실적 전망을 세우려고 지주 연결 손익을 펼쳤는데, 정작 지주가 스스로 버는 숫자가 잘 보이지 않았다. 4~6월 지주 연결 영업이익은 1,227.8억 원이었고 그 가운데 1,173.4억 원이 자회사 아모레퍼시픽 한 곳의 영업이익이었다. 둘을 빼면 54.5억 원, 지주 이익의 4.4%다.
지주 주식을 볼 때 다들 사업회사 주가를 먼저 본다. 설화수와 코스알엑스, 북미의 에스트라가 이 그룹 뉴스의 대부분을 차지하니 당연하다. 그런데 내가 이 지주를 사고 싶었던 이유는 거꾸로였다. 사업회사 밖의 브랜드들, 이니스프리와 에뛰드, 오설록이 회복하면 지주가 사업회사보다 더 움직일 수 있다고 봤다. 숫자는 그 그림과 반대로 움직였다. 나머지 계열사의 영업이익은 2025년 1~3월 111.3억 원에서 2026년 4~6월 54.5억 원으로 내려와 있었다.
그래서 이 글은 7~9월 지주 영업이익을 사업회사 추정치에서 거꾸로 맞춰 보는 기록이다. 가격은 2026년 10월 19일(월) 종가 25,850원 기준이고, 보통주 상장주식 76,458,180주를 곱한 시가총액은 약 1조 9,764억 원이다. 시가총액 100위 밖이라 내 매매 규칙상 관찰만 한다.
목차
아모레퍼시픽홀딩스 실적 전망의 출발점은 사업회사 하나다
아모레퍼시픽홀딩스는 아모레퍼시픽을 연결 자회사로 두고 있어, 사업회사의 매출과 영업이익이 지주 연결 손익에 그대로 들어온다. 회사가 7월 30일 낸 4~6월 실적 발표를 보면 지주 매출 1조 2,543억 원(+14.6%), 영업이익 1,228억 원(+53.3%)이고, 아모레퍼시픽 매출 1조 1,759억 원(+17%), 영업이익 1,173억 원(+59%)이다. 지주 숫자가 좋아진 이유는 사업회사가 좋아졌기 때문이고, 그 밖의 이유는 거의 없다.
1~6월로 넓혀도 같다. 지주 연결 영업이익은 2,605.7억 원으로 1년 전 2,089.8억 원보다 24.7% 늘었다. 같은 기간 아모레퍼시픽 영업이익은 1,913.9억 원에서 2,440.4억 원으로 27.5% 늘었고, 나머지 계열사 합계는 175.9억 원에서 165.3억 원으로 6.0% 줄었다(세 숫자 모두 DART 연결 숫자로 직접 계산). 지주 이익 증가분 515.9억 원보다 사업회사 증가분 526.5억 원이 더 크다.
사업회사 안에서도 4~6월 이익의 출처는 갈렸다. 같은 발표에서 국내 영업이익은 596억 원(+48%), 해외 영업이익은 718억 원(+99%)이었다. 해외가 국내보다 많이 번 3개월이다. 지주 손익으로 옮기면, 지주 영업이익 1,228억 원을 움직인 가장 큰 변수는 결국 아모레퍼시픽의 해외 사업이라는 이야기가 된다. 지주를 볼 때도 미주·유럽 매출 기사를 먼저 찾아보게 되는 이유다.
1년 전 같은 7~9월에는 사업회사가 시장 예상에 맞는 숫자를 냈다. 당시 아모레퍼시픽 7~9월 영업이익은 919억 원으로 예상치에 부합했다는 평가를 받았다(스마트투데이 보도). 그 919억 원이 이번 글의 비교 기준이고, 같은 3개월 지주 영업이익은 1,042.6억 원이었다.
사업회사 아모레퍼시픽의 주가가 6월에 왜 흔들렸는지는 아모레퍼시픽 목표가 하향 기록에 따로 적었다. 이번 글은 그 사업회사의 이익이 지주 손익에서 몇 퍼센트를 차지하는지만 본다.
여섯 구간으로 나눠 본 지주 영업이익
LUXRIX가 정리한 DART 연결 재무에서 지주와 사업회사의 3개월 단위 영업이익을 나란히 놓았다. 10~12월은 연간에서 1~9월 누계를 뺀 계산이다.
| 구간 | 지주 영업이익 | 아모레퍼시픽 | 나머지 | 사업회사 비중 |
|---|---|---|---|---|
| 2025년 1~3월 | 1,288.6억 | 1,177.3억 | 111.3억 | 91.4% |
| 2025년 4~6월 | 801.2억 | 736.6억 | 64.5억 | 91.9% |
| 2025년 7~9월 | 1,042.6억 | 918.9억 | 123.7억 | 88.1% |
| 2025년 10~12월 | 547.6억 | 525.5억 | 22.1억 | 96.0% |
| 2026년 1~3월 | 1,377.9억 | 1,267.1억 | 110.8억 | 92.0% |
| 2026년 4~6월 | 1,227.8억 | 1,173.4억 | 54.5억 | 95.6% |
출처: DART 분기·반기·사업보고서 연결 영업이익(LUXRIX 재무 시계열, 2026-08-20 적재) · 나머지와 비중은 내가 직접 뺀 숫자와 나눈 숫자 · 단위 억 원
표의 여섯 줄 모두에서 사업회사 비중은 88~96%였다. 지주가 따로 버는 금액은 가장 좋을 때 124억 원, 가장 나쁠 때 22억 원이다. 사업회사 영업이익이 3개월마다 300억~500억 원씩 움직이는 동안 나머지는 100억 원 아래에서 오르내린다. 지주 손익의 방향을 정하는 것은 처음부터 끝까지 아모레퍼시픽이다.
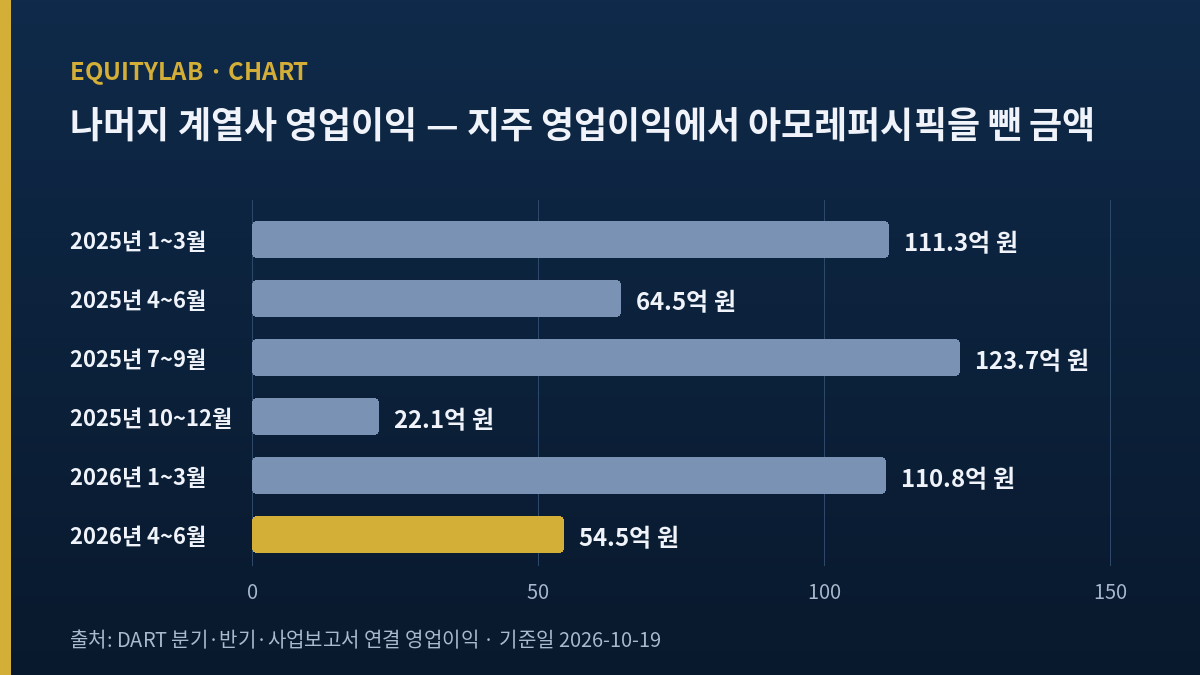
아모레퍼시픽을 뺀 나머지가 줄어든 이유
회사 실적 발표는 사업회사 밖의 계열사를 두 묶음으로 보여 준다. 그 둘을 더하면 표의 「나머지」와 거의 맞고, 남는 차이는 연결 조정으로 보인다.
뷰티 브랜드 계열사: 4~6월 영업이익 40억 원
이니스프리·에뛰드·에스쁘아·아모스프로페셔널을 묶은 뷰티 브랜드 계열사는 4~6월 매출 1,058억 원(-13%), 영업이익 40억 원(-51%)이었다(회사 실적 발표). 매출이 13% 줄었는데 이익은 절반이 사라졌다. 고정비가 큰 사업에서 매출이 빠지면 이익은 더 크게 빠진다. 감소의 원인을 브랜드별로 나눈 숫자는 회사 발표에 없었다.
지난봄까지 나는 이 지주를 살 이유를 이니스프리 회복에서 찾았다. 표를 다시 그려 보니 이니스프리가 들어간 묶음 전체가 4~6월에 40억 원을 벌었다. 지주 영업이익의 3%를 보고 지주를 산다는 계획은 앞뒤가 맞지 않았다. 그 계획은 버렸다.
오설록과 지주 단독: 매출 456억 원, 영업이익 2억 원
지주 단독·오설록·오설록농산·퍼시픽테크를 묶은 기타 계열사는 4~6월 매출 456억 원(+18%)에 영업이익 2억 원으로 흑자 전환했다고 회사가 밝혔다(코스모닝 7월 30일 보도도 같은 숫자를 전했다). 흑자 전환은 좋은 소식이지만 금액이 2억 원이다. 두 묶음을 더하면 42억 원이고, 표의 나머지 54.5억 원과의 차이 약 12억 원은 내부거래 제거 같은 연결 조정으로 추정한다. 이 12억 원의 정체는 확인하지 못했다.
지주가 계열사 실적을 이렇게 한 덩어리로 들고 있는 구조는 다른 지주에서도 봤다. 자회사 하나의 일회성 숫자가 지주 반기 실적을 끌어올린 사례는 미스토홀딩스 실적 기록에 정리했는데, 거기서는 자회사 숫자를 연환산하지 말아야 할 이유가 컸고, 여기서는 반대로 자회사 숫자 말고는 볼 것이 적다는 점이 다르다.
1~3월과 7~9월에 나머지가 커지는 모양
표에서 하나 더 보인 것이 있다. 나머지 금액이 1~3월과 7~9월에는 110~124억 원, 4~6월과 10~12월에는 22~65억 원으로 갈린다. 2025년과 2026년 두 해가 같은 모양이다. 두 해치 표본이라 계절성이라고 단정하지는 못하지만, 4~6월의 54.5억 원 하나만 보고 7~9월 나머지를 50억 원대로 박아 두면 너무 낮게 잡을 수 있다. 아래 계산에서 나머지를 세 가지로 둔 이유가 이것이다.
아모레퍼시픽홀딩스 실적 전망, 7~9월 세 가지 가정
지주 7~9월 실적을 직접 추정한 증권사 보고서는 찾지 못했다. 대신 사업회사 7~9월 추정치는 둘 있다. SK증권은 10월 8일 아모레퍼시픽의 7~9월 연결 매출 1조 1,225억 원, 영업이익 1,084억 원(+18.1%)을 냈고, 이 영업이익이 시장 예상보다 7.4% 낮다고 밝혔다(토요경제 10월 12일 보도). LS증권 오린아 연구원은 10월 6일 매출 1조 1,413억 원(+12.2%), 영업이익 1,110억 원(+20.8%)을 제시하며 시장 예상에 부합한다고 봤다(인사이트 10월 7일 보도). SK 숫자를 7.4%로 되돌리면 시장 예상은 약 1,171억 원이다(역산).
지주 7~9월 영업이익 = 사업회사 영업이익 + 나머지. 1년 전 7~9월 지주 영업이익 1,042.6억 원과 비교하면 이렇게 된다.
가정 1 (확률 40%): SK 추정 + 4~6월 수준 나머지
1,084억 원 + 54.5억 원 = 약 1,139억 원, 1년 전보다 9.2% 많다. 뷰티 브랜드 계열사의 감소가 7~9월에도 이어지고 사업회사가 북미 마케팅 비용을 먼저 쓴 경우다. LS증권도 9월 말 프라임데이 전 마케팅 비용이 단기 수익성을 누를 수 있다고 적었다.
가정 2 (확률 40%): LS 추정 + 1~3월 수준 나머지
1,110억 원 + 110.8억 원 = 약 1,221억 원, +17.1%. 위에서 본 1~3월·7~9월이 큰 모양이 2026년에도 나오는 경우다. 나는 이 가정과 가정 1을 같은 확률로 둔다. 나머지 금액의 계절 모양은 두 해밖에 안 되고, 뷰티 브랜드 계열사 감소는 4~6월에 실제로 확인된 숫자이기 때문이다.
가정 3 (확률 20%): 시장 예상 + 1년 전 수준 나머지
1,171억 원 + 123.7억 원 = 약 1,295억 원, +24.2%. 사업회사가 시장 예상대로 나오고 나머지도 1년 전만큼 버는 경우다. 1~6월 지주 영업이익 증가율 24.7%와 거의 같은 속도다. 가능하지만 나머지 계열사의 4~6월 흐름을 거스르는 가정이라 확률을 낮게 둔다.
세 가정의 폭은 156억 원이다. 그 가운데 사업회사 추정 차이가 87억 원, 나머지 차이가 69억 원을 만든다. 7~9월 지주 실적을 맞히는 일의 절반 이상은 아모레퍼시픽 실적을 맞히는 일이다.
확인 방법은 간단하다. 지난 7월 30일에는 지주와 사업회사가 같은 날 잠정 실적을 냈다. 이번에도 그렇다면 두 숫자가 나오는 날 뺄셈 한 번으로 나머지 금액이 나온다. 나는 그 금액이 54.5억 원 근처인지, 110억 원 근처인지를 먼저 본다. 가정 1과 가정 2를 가르는 숫자가 그것이기 때문이다.
아모레퍼시픽홀딩스 실적 전망이 틀릴 수 있는 이유
첫째, 나머지 계열사가 다시 커질 수 있다. 기타 계열사는 4~6월에 흑자로 돌아섰고 매출은 18% 늘었다. 나머지 금액이 1~3월과 7~9월에 컸던 두 해의 모양이 무엇 때문인지 나는 확인하지 못했고, 이유를 모르는 모양은 7~9월에 다시 나올 수도 있다. 그러면 지주는 가정 2와 3 사이로 간다.
둘째, 사업회사가 두 추정치보다 좋게 나올 수 있다. 회사 발표에 따르면 4~6월 해외 영업이익은 718억 원으로 99% 늘었고, 미주의 에스트라와 유럽의 코스알엑스가 성장을 이끌었다. 1~3월과 4~6월 연속으로 해외 영업이익률이 두 자릿수였다. SK증권이 시장 예상보다 7.4% 낮게 본 것이 틀릴 수 있다는 뜻이고, 그러면 내 가정 1은 너무 보수적이 된다. 반대로 같은 보도는 중화권 매출이 채널 효율화로 줄었다고 전했다. 두 방향이 동시에 있다.
아모레퍼시픽홀딩스 실적 전망을 다시 쓸 조건
내가 이 계산을 다시 짜는 조건은 여섯 가지다.
- 아모레퍼시픽 7~9월 영업이익이 1,084억 원(SK 추정)을 밑돈다.
- 사업회사가 SK 추정에 맞았는데도 지주 7~9월 영업이익이 1,139억 원(가정 1)을 밑돈다. 그러면 나머지 계열사가 4~6월보다도 줄었다는 뜻이다.
- 뷰티 브랜드 계열사 영업이익이 7~9월에 적자로 돌아선다.
- 나머지 금액이 7~9월에 110억 원을 넘는다. 1~3월·7~9월이 큰 모양이 세 해째 반복되면 나는 그 모양을 계산에 정식으로 넣는다.
- 11월 16일(월) 3분기보고서에서 연결 조정 약 12억 원의 정체가 확인된다.
- 사업회사 지분에 변화가 생기는 공시(지분 매각·추가 취득)가 나온다. 이 글의 계산은 지금의 연결 구조를 전제로 한다.
정리하면 아모레퍼시픽홀딩스의 7~9월 숫자는 아모레퍼시픽의 7~9월 숫자가 나오는 순간 거의 정해진다. 나는 지주만의 회복을 근거로 이 종목을 사려던 계획을 거뒀고, 아직 한 주도 사지 않았다. 사업회사 잠정 실적이 나오면 위 표의 일곱째 줄을 채우고, 그 줄의 나머지 금액이 두 해의 모양을 따르는지부터 보겠다.
본문의 주가와 시가총액은 2026년 10월 19일(월) 한국거래소 종가 기준이다. 영업이익 표의 나머지 금액과 비중은 공시 숫자로 내가 직접 계산한 개략값이다.