HMM 배당금은 2026년에 주당 770원을 넘을 수 있을까
HMM 배당금은 2026년 연결 순이익이 2조 4,210억 원을 넘으면, 회사가 스스로 정한 하한(순이익의 30%)만 지켜도 주당 770원에 닿는다. 770원은 2025년 결산배당 700원보다 10% 많은 금액이고, 주식수가 그대로라면 배당소득 분리과세의 「노력형」 고배당기업 요건(배당 총액 10% 이상 증가)과 정확히 겹치는 숫자다. 1~6월 지배 순이익이 7,648억 원이니, 7~12월에 1조 6,561억 원이 더 필요하다.
| 770원에 필요한 배당 총액 | 7,263억 원 |
| 그 총액이 순이익의 30%가 되려면 | 순이익 2조 4,210억 원 |
| 1~6월에 이미 쌓인 지배 순이익 | 7,648억 원 |
| 7~12월에 더 필요한 순이익 | 1조 6,561억 원 |
나는 HMM을 아주 작은 비중으로 들고 있고, 2026년 배당은 이 마지막 숫자를 7~9월과 10~12월이 채우는지로 판단한다. 계산은 모두 현재 상장주식 943,237,970주 기준이다.
목차
HMM 배당금을 다시 계산하게 된 공시 하나
10월 15일(목) HMM은 컨테이너선 12척에 2조 1,678억 원을 쓰겠다고 공시했다(머니투데이방송 10월 15일 보도). 1만 3,000TEU급 신조선 8척과, 남이 발주했다가 넘긴 소형선 4척이다. 그 공시를 보고 내가 처음 떠올린 질문은 운임도 선대도 아닌 배당이었다. 배를 사는 데 2조 원이 넘게 나가는 해에, 배당은 줄어드는가 늘어나는가.
답은 너무 쉽게 나와서 오히려 의심스러웠다. HMM은 2025년 1월 밸류업 계획에서 2030년까지 「배당성향 30%와 시가배당률 5% 중 작은 금액 이상」을 주주에게 돌려주겠다고 밝혔다(한국경제 2월 18일 보도). 하한이 순이익에 묶여 있으니, 순이익이 늘면 배당 하한도 같이 올라간다. 배를 사는 돈은 그 계산에 들어가지 않는다. 그래서 나는 「배당이 늘까」를 「순이익이 어디까지 오나」로 바꿔서 계산했다.
HMM 배당금 5년: 순이익과 같이 움직이지 않았다
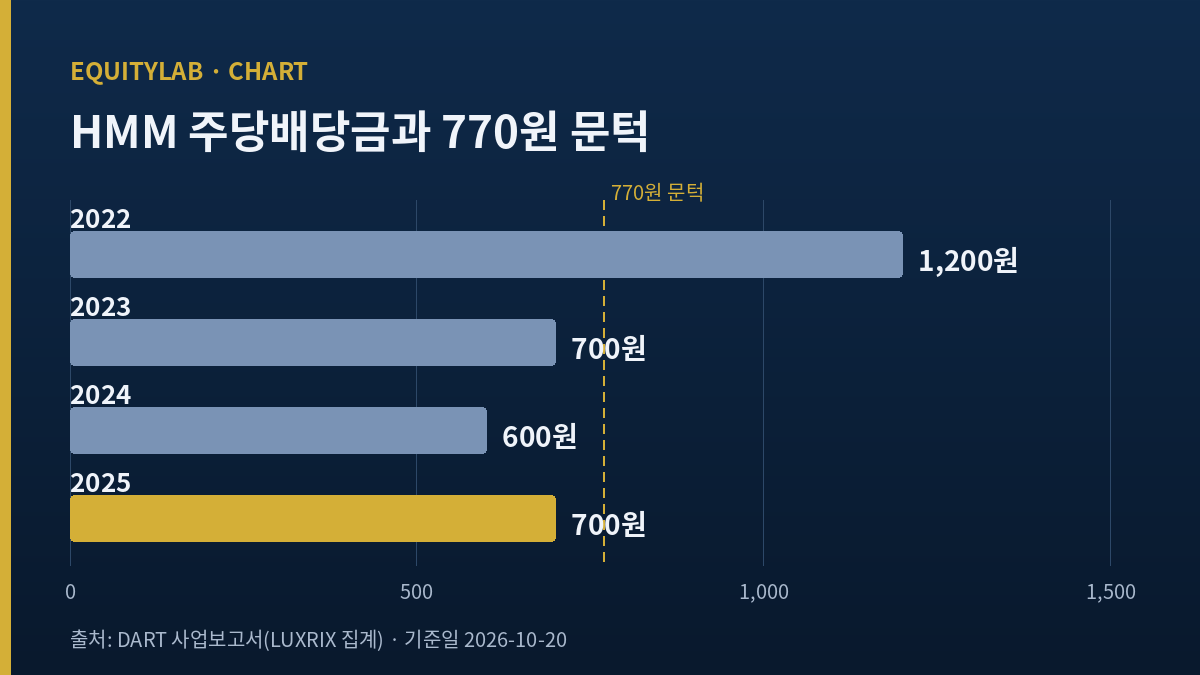
먼저 지난 5년 결산배당을 순이익 옆에 놓아 봤다. 주당배당금은 DART 사업보고서 기준이고(LUXRIX 집계), 순이익은 연결 기준이다.
| 회계연도 | 주당배당금 | 연결 순이익 | 배당 기준일 |
|---|---|---|---|
| 2022 | 1,200원 | 10조 854억 원 | 2022-12-31 |
| 2023 | 700원 | 9,687억 원 | 2023-12-31 |
| 2024 | 600원 | 3조 7,821억 원 | 2025-02-26 |
| 2025 | 700원 | 1조 8,787억 원 | 2026-02-27 |
| 2026 | 미정 | 1~6월 7,650억 원 | 미정(전례상 2027년 2월) |
출처: DART 사업보고서·반기보고서(LUXRIX 재무 시계열), 배당 기준일은 ETF쇼핑 배당 이력 | 순이익은 연결 총계(1~6월 지배주주 귀속분은 7,648억 원)
표에서 눈에 걸리는 해는 2024년이다. 순이익이 3조 7,821억 원으로 2025년의 두 배였는데 주당배당금은 600원으로 더 적었다. 그 해 주주환원의 대부분은 배당이 아니라 공개매수로 사서 전량 소각한 자사주였다(한국경제가 집계한 2024년 주주환원 2조 6,718억 원 중 자사주가 2조 1,432억 원). 돈을 돌려준 방식이 배당이 아니었던 해가 있었다는 사실은, 순이익만 보고 배당을 추정하는 내 계산의 약점으로 남겨 둔다.
2025년은 거꾸로였다. 700원 × 943,237,970주 = 약 6,603억 원(내 계산, 현재 상장주식수 기준)이고, 연결 순이익 1조 8,787억 원의 35.1%다. 하한 30%를 5.1%포인트 넘겨서 줬다. 배당 기준일도 12월 말에서 2월 말로 옮겨, 배당금을 먼저 정하고 기준일을 뒤에 두는 방식으로 바뀌었다.
나는 7월 말에 이 종목을 처음 다룰 때 공개매수가와 주가의 차이를 봤다. 그 글은 HMM 주가 전망: 공개매수가보다 20% 낮은 이유에 남아 있다. 이번에는 주가 수준이 아니라 2026년 결산배당 하나만 본다.
HMM 배당금 770원이 문턱인 이유: 회사 정책과 세법
회사 정책: 순이익의 30%가 바닥
정책 문구는 「배당성향 30%와 시가배당률 5% 중 작은 금액 이상」이다. 10월 20일 종가 23,450원에 시가배당률 5%를 적용하면 주당 1,172.5원, 총액 약 1조 1,059억 원이다. 이 금액이 순이익 30%보다 작아지려면 순이익이 3조 6,865억 원을 넘어야 한다(내 계산). 2026년에 그 정도 순이익을 보는 증권사는 내가 찾은 범위에 없다. 그러니 실제로 작동하는 바닥은 순이익의 30%다.
세법: 배당 총액 10% 증가가 「노력형」 요건
2025년 12월 확정된 배당소득 분리과세는 2026~2028년에 받는 고배당기업 배당에 14~30%의 별도 세율을 매긴다(한국경제 4월 4일 정리). 고배당기업이 되는 길은 둘이다. 배당성향 40% 이상(우수형), 또는 배당성향 25% 이상이면서 배당 총액이 전년보다 10% 이상 늘어난 경우(노력형)다. 배당성향은 연결재무제표로 계산한다(뉴시스 1월 16일, 시행령 입법예고).
HMM 배당금이 2025년 6,603억 원이었으니, 2026년 노력형은 총액 7,263억 원부터다. 주식수가 그대로라면 주당 770원이다. 배당성향 40%짜리 우수형은 HMM이 한 번도 가 보지 않은 수준이라 나는 계산에서 뺐다. 결국 770원은 「회사가 하한만 지켜도 넘을 수 있는가」와 「분리과세 대상으로 남을 수 있는가」라는 두 질문이 만나는 숫자다.
2025년분이 실제로 고배당기업으로 공시됐는지는 내가 KIND 원문을 열어 확인하지 못했다. 2025년 배당성향 35.1%와 주당 600원에서 700원으로 16.7% 증가라는 숫자만 보면 노력형 조건에 맞아 보이지만, 총액 비교에는 기준일 주식수가 필요하고 2025년 2월 기준일의 주식수를 나는 확정하지 못했다. 이 부분은 단정하지 않는다.
같은 해운 업종의 배당 판단은 KSS해운 자사주 매입: 198억을 주식수로 나누면 10,030원에서도 한 번 해 봤다. 그때도 금액을 주식수로 나눠 보니 회사가 실제로 돌려주는 크기가 처음 인상과 달랐다.
HMM 배당금 시나리오 넷: 증권사 이익 추정을 순이익으로 옮기면
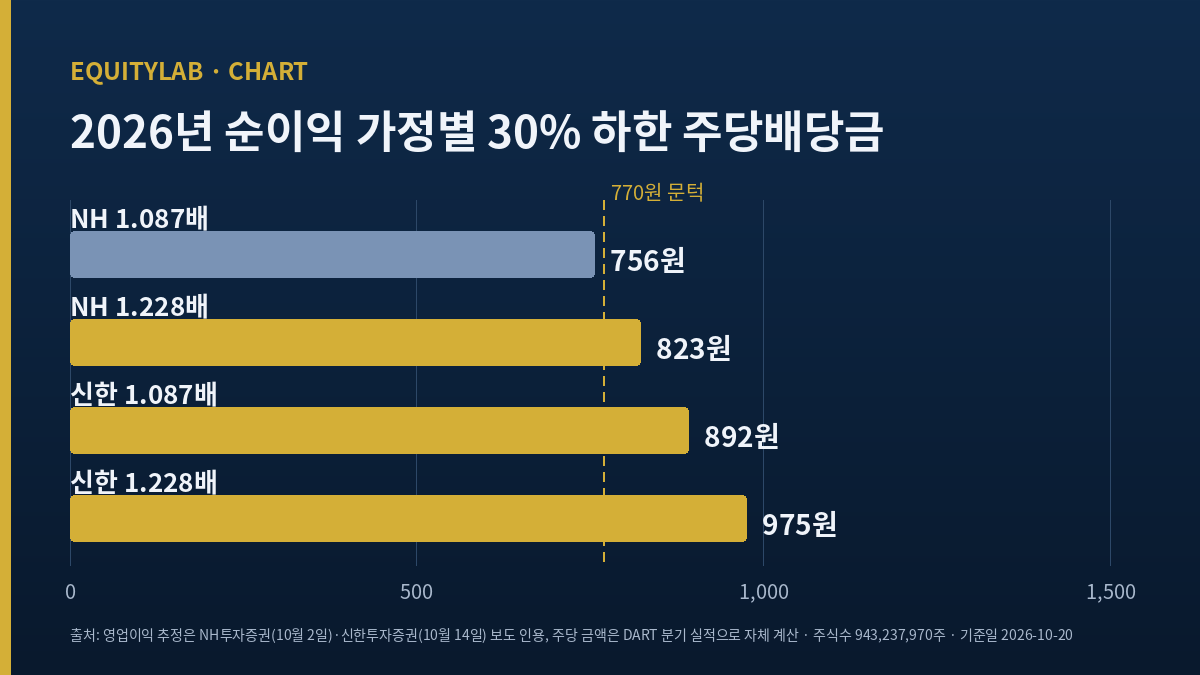
증권사는 순이익보다 영업이익을 먼저 낸다. 그래서 나는 두 곳의 2026년 영업이익 추정을 출발점으로 썼다. NH투자증권 정연승 연구원은 10월 2일 2조 1,070억 원(뉴스핌 10월 2일), 신한투자증권 최민기 연구원은 10월 14일 2조 4,980억 원을 냈다(이투데이 10월 14일). 1~6월 연결 영업이익 6,232억 원을 빼면 7~12월에 각각 1조 4,838억 원, 1조 8,748억 원이 남는다.
HMM은 현금이 많아 순이익이 영업이익보다 큰 회사다. 다만 그 비율이 일정하지 않다. 2025년 7~12월은 1.087배였고, 2026년 1~6월은 1.228배였다. 두 비율을 두 추정에 각각 곱하면 네 경우가 나온다(전부 내 계산이고, 1~6월 지배 순이익 7,648억 원에 7~12월 추정치를 더했다).
| 출발 추정 | 순이익 비율 | 2026년 순이익 | 30% 하한 주당 |
|---|---|---|---|
| NH 2조 1,070억 | 1.087배 | 2조 3,780억 원 | 756원 |
| NH 2조 1,070억 | 1.228배 | 2조 5,862억 원 | 823원 |
| 신한 2조 4,980억 | 1.087배 | 2조 8,031억 원 | 892원 |
| 신한 2조 4,980억 | 1.228배 | 3조 662억 원 | 975원 |
출처: 영업이익 추정은 NH투자증권(10월 2일)·신한투자증권(10월 14일) 보도 인용, 순이익 비율과 주당 금액은 DART 분기 실적으로 내가 직접 계산 | 주식수 943,237,970주
네 경우 중 셋은 770원을 넘고, 하나(NH 추정 × 낮은 비율)만 756원으로 14원 모자란다. NH가 함께 제시한 2026년 예상 배당수익률 3.78%를 그 기준 주가(10월 1일 종가 21,150원)에 곱하면 주당 약 800원이다. 내가 계산한 하한 범위의 아래 절반과 겹친다.
여기서 하나를 분명히 적어 둔다. 이 표는 회사가 정확히 30%만 줄 때의 숫자다. 2025년처럼 35%를 준다면 가장 낮은 경우도 주당 약 882원이 된다(2조 3,780억 원 × 35% ÷ 주식수, 내 계산). 거꾸로 회사가 하한에 딱 맞추면서 순이익이 NH 추정 아래로 오면, 770원은 넘지 못한다.
내가 HMM을 조금 더 볼 이유와 덜 볼 이유
배당만 놓고 보면 2026년은 HMM이 하한을 지키는 것만으로 2025년보다 많이 줄 가능성이 큰 해다. 나는 이 점을 꽤 강하게 기대한다. 1~6월 지배 순이익 7,648억 원은 2025년 1~6월 1조 2,110억 원보다 36.8% 적었지만, 7~9월부터 운임이 그 차이를 메우는 중이라는 것이 증권사들의 공통된 진단이다. 10월 20일 종가 23,450원 기준 시가총액은 약 22조 1,189억 원이다.
반대편도 분명하다. 첫째, 한국투자증권 최고운 연구원은 10월 19일 이익 추정을 크게 올리면서도 투자의견을 중립으로 유지했다. 컨테이너선 공급 과잉, 그리고 최대주주가 정해지지 않아 평범한 주주환원 정책을 기대하기 어렵다는 점을 이유로 들었다(머니투데이 10월 19일 보도). 둘째, 산업은행과 한국해양진흥공사가 합쳐 70%를 넘게 들고 있고, 산업은행은 2026년 하반기에 매각 구조 검토를 다시 시작한다(딜사이트 9월 4일 보도). 매각 협상 중에 배당 정책이 어떻게 바뀔지는 아무도 확언하지 못한다. 셋째, HMM은 7월 24일 장래사업·경영계획 공정공시로 2030년까지 29조 원 투자 계획을 다시 내놨고, 10월의 2조 1,678억 원은 그 일부다. 넷째, 두 증권사 모두 2027년 영업이익 추정은 2026년보다 낮게 잡았다. 2026년 배당이 늘어도 그다음 해까지 늘 것이라는 근거는 아니다.
HMM 배당금이 시장 기대와 갈릴 수 있는 지점
NH투자증권은 HMM의 낮은 배당성향과 자사주 소각 정책 부재를 이유로 목표 PBR에 10% 할인을 적용했다. 중화권 선사의 2026년 예상 배당수익률은 OOCL 7.4%, COSCO 6.4%, 에버그린 7.0%, 양밍 5.4%로 HMM 3.78%의 1.4~2.0배라고 NH는 정리했다. 같은 업종에서 배당만 따로 떼어 내도 HMM이 덜 준다는 것은 숫자로 확인된다.
내가 보는 차이는 이렇다. 시장은 「배당을 더 줄까」를 묻고, 나는 「하한만 줘도 얼마인가」를 묻는다. 앞의 질문은 산업은행과 회사의 결정에 달려 있어 내가 예측할 수 없다. 뒤의 질문은 순이익 하나로 거의 계산된다. 그래서 나는 2026년 배당을 기대할 때 정책 상향을 전제로 두지 않고, 순이익이 2조 4,210억 원을 넘는지만 본다.
HMM 배당금 기대를 바꿀 세 가지 조건
먼저 답이 나오는 것은 11월 16일(월) 3분기보고서다. 7~9월 지배 순이익이 6,000억 원에 못 미치면, 10~12월 하나에 1조 원이 넘게 남는다. 운임이 7~9월 수준을 유지해도 그 금액은 2025년 어느 3개월에도 나온 적이 없다. 그때는 770원 기대를 접는다.
둘째는 11월 25일(수) 임시주주총회 전후다. 안건은 최원혁 대표 재선임 하나이고(디지털투데이 10월 15일), 배당과 직접 관련은 없다. 다만 이 시기에 산업은행 매각 구조가 「배당 축소」나 「현금 유출 제한」을 조건으로 보도되면, 30% 하한 자체를 다시 봐야 한다.
셋째는 2027년 2월 이사회의 결산배당 결의다. 배당성향이 30%에 정확히 맞춰지고 주당 금액이 770원 아래면, 내 계산은 맞았는데 기대는 빗나간 것이 된다. 앞의 두 조건이 먼저 나오므로 세 번째를 기다리기 전에 대부분 판단이 끝날 것이다.
작은 비중을 유지하는 이유
나는 HMM을 작은 비중으로 들고 있고, 3분기보고서가 나오기 전에는 늘리지 않는다. 솔직히 처음엔 배당을 운임의 부산물로만 봤다. 운임을 맞혀야 배당도 맞힌다고 생각했고, 2025년 11월 신영증권이 2026년 영업이익을 1조 753억 원(30% 감소)으로 잡았을 때도 배당도 따라 줄겠다고 별 의심 없이 생각했다. 운임은 그 뒤로 전혀 다르게 움직였다. 이번에 밸류업 계획 문구를 다시 열어 보고서야, 하한이 순이익에 묶여 있으면 운임을 맞히지 못해도 배당의 바닥은 계산된다는 것을 알았다. 이 글은 그 문구 하나를 처음부터 넣고 다시 한 계산이다.
본문의 주가·시가총액은 2026년 10월 20일(화) 유가증권시장 종가 23,450원 기준이며, 순이익·배당 계산은 상장주식 943,237,970주(같은 날 키움 기준)를 썼다. 주당 금액은 원 단위에서 반올림한 개략값이다.