비츠로넥스텍 주가 전망은 2027년 순이익 107억 원에 걸려 있다
비츠로넥스텍 주가 전망을 다시 짜려고 공모 때 증권신고서 요약표를 꺼냈다. 10월 22일(목) 종가 8,340원은 회사가 2027년 순이익 106.96억 원을 근거로 낸 주당 평가액 8,840원의 94% 수준이다. 그런데 상장 뒤 공시한 수주 다섯 건 960.72억 원을 계약 기간에 고르게 나눠 보면 2027년에 매출로 들어오는 금액은 약 252억~297억 원이고, 공모 때 추정한 2027년 매출 843억 원과는 약 550억 원이 빈다.
주가 8,340원 · 공모 때 적정가 8,840원 · 그 적정가의 뿌리 2027년 순이익 106.96억 원
나는 관망한다. 지금 가격은 2027년 숫자를 거의 다 믿고 있는데, 공시된 수주만으로는 그 해 매출 추정의 3분의 1 정도만 보인다. 나머지를 채울 누리호 고도화·중이온가속기 본품 수주가 공시되는지를 먼저 본다.
상장 첫날이 2025년 11월 21일이었다. 그날 나는 공모가 6,900원과 장중 고가 2만 500원 사이의 거리만 봤고, 회사가 공모가를 어떤 숫자에서 끌어냈는지는 열어 보지 않았다. 주가는 2026년 1월 30일(금) 종가 2만 9,900원까지 갔다가 7월 30일(목) 6,860원까지 내려왔고, 지금은 공모가보다 20.9% 위에 있다. 오르내린 폭이 이만큼 크면 가격이 무엇을 믿는지부터 다시 봐야 한다고 생각했다.
목차
비츠로넥스텍 주가 전망의 출발점: 공모가를 만든 2027년 순이익
공모 때 회사가 쓴 셈은 단순하다. 유진투자증권이 2025년 10월 31일 정리한 IPO 예정기업 보고서에 증권신고서 요약표가 그대로 실려 있다. 2027년 추정 순이익 10,696백만 원을 연 20%로 할인해 현재가치 6,781백만 원을 만들고, 한국항공우주·한화에어로스페이스·헥셀·노스럽그러먼 네 곳의 평균 PER 37.78배를 곱해 적정 시가총액 2,561.53억 원, 주당 8,840원을 냈다. 희망 공모가 5,900~6,900원은 그 평가액에서 21.95~33.26%를 깎은 구간이었다.
지금 가격을 이 틀에 그대로 넣어 봤다. 8,340원 × 28,976,443주 = 약 2,416.6억 원이고, 적정 시가총액 2,561.53억 원의 94.3%다(계산). 같은 할인율과 같은 PER을 쓰면 지금 주가가 전제하는 2027년 순이익은 약 100.9억 원이다(계산). 공모 때의 할인 폭은 이미 다 메워졌고, 남은 것은 회사 추정치를 거의 그대로 믿는 가격이라는 뜻으로 나는 받아들였다.
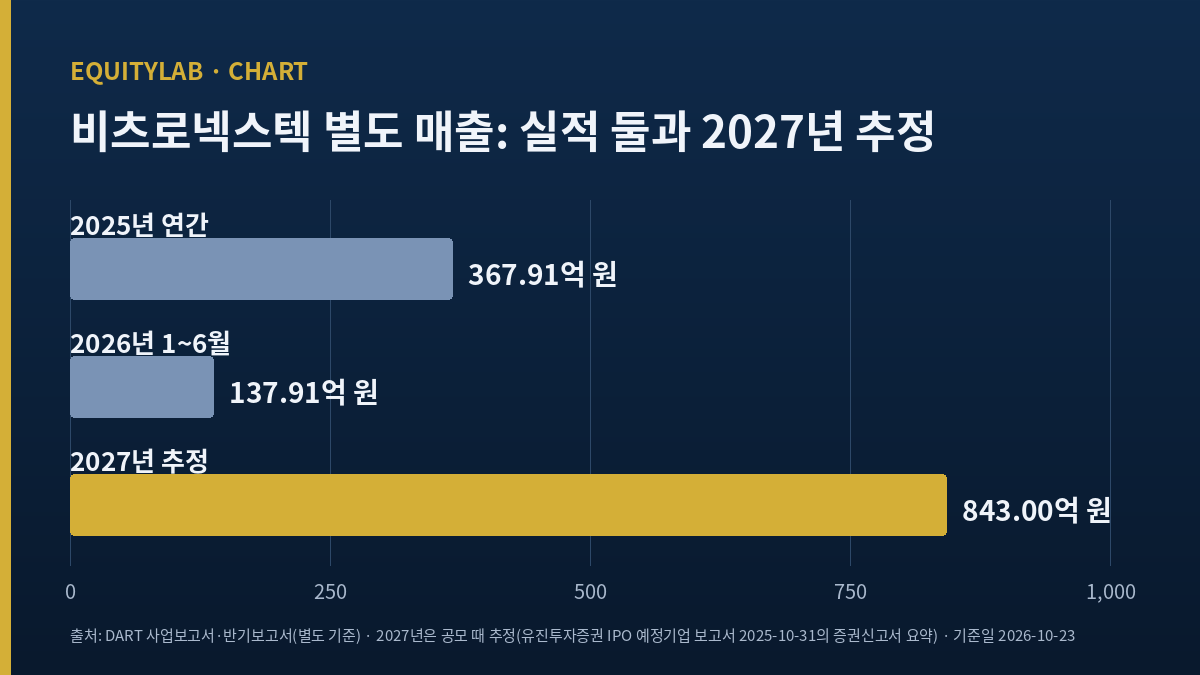
그 2027년 숫자를 받치는 매출 추정은 843억 원, 영업이익은 107억 원이다(같은 보고서). 2025년 별도 매출이 367.91억 원이었으니 두 해 만에 2.29배가 돼야 한다(계산). 회사도 상장 간담회에서 2027년 흑자 전환을 목표로 밝혔다(비즈워치 2025년 11월 4일).
2025년과 2026년 1~6월: 추정은 지켰지만 아직 커지지 않았다
먼저 공모 때 추정과 실제를 맞춰 봤다. 상장 전 회사 추정은 2025년 매출 약 362억 원, 영업손실 약 108억 원이었다(더벨 2026년 3월 11일). 실제 2025년 별도 실적은 매출 367.91억 원, 영업손실 73.65억 원, 순손실 65.97억 원이다(DART 사업보고서, LUXRIX 재무 시계열). 매출은 추정을 살짝 넘겼고 손실은 추정보다 약 34억 원 작았다(계산). 첫해 약속은 지켰다.
| 구간(별도) | 매출 | 영업손익 | 순손익 |
|---|---|---|---|
| 2025년 연간 | 367.91억 | -73.65억 | -65.97억 |
| 2026년 1~3월 | 71.20억 | -33.70억 | -29.64억 |
| 2026년 4~6월 | 66.71억 | -31.19억 | -24.36억 |
| 2026년 1~6월 합계 | 137.91억 | -64.89억 | -54.00억 |
| 2027년 공모 때 추정 | 843억 | 107억 | 106.96억 |
출처: DART 사업보고서·분기보고서·반기보고서(LUXRIX 재무 시계열, 별도 기준, 4~6월은 1~6월 누적에서 1~3월을 뺀 금액) · 2027년 추정은 유진투자증권 IPO 예정기업 보고서(2025-10-31)의 증권신고서 요약
2026년 1~6월은 다르게 보였다. 매출 137.91억 원은 2025년 같은 기간 134억 원(공모 때 공시된 반기 실적)보다 2.9% 늘었을 뿐이고(계산), 영업손실 64.89억 원은 이미 2025년 연간 손실의 88%다(계산). 1~3월과 4~6월 모두 매출의 47% 안팎이 영업손실로 나갔다. 이 회사는 진행률로 매출을 인식해서 하반기로 갈수록 매출이 커지는 구조라고 설명한다(더벨 2026년 8월 24일). 그 설명이 맞는지는 11월 16일(월) 무렵 나올 3분기보고서가 처음 보여 준다.
비츠로넥스텍 주가 전망을 수주로 따져 보면: 공시 다섯 건 960억 원
매출 추정이 2.29배로 커지려면 결국 수주다. 상장 뒤 회사가 낸 단일판매·공급계약 공시는 다섯 건이고, 나는 그 다섯 건을 한 표에 모았다.
| 공시일 | 상대방 · 내용 | 금액 | 기간 |
|---|---|---|---|
| 2025-12-26 | 한국핵융합에너지연구원 · 초전도 도체 시험시설 헬륨냉동기·회수설비 | 63.08억 | ~2028-03-31 |
| 2026-01-16 | 우주항공통합풍동센터 · 통합 풍동 장치 | 272.73억 | ~2029-10-31 |
| 2026-03-10 | 한화에어로스페이스 · 차세대발사체 고압 작동용 연소기 | 약 45억 | 미확인 |
| 2026-08-06 | 한화에어로스페이스 · 누리호 FM7~FM11 액체로켓엔진 핵심 구성품 5기분 | 535억 | ~2029-11 |
| 2026-09-15 | 한국항공우주연구원 · 차세대발사체 메탄 엔진 연소시험설비 설계 용역 | 44.91억 | ~2027-05-08 |
출처: DART 공급계약 공시(2026-09-15) 등 공시 목록(LUXRIX) · 금액·기간은 데이터투자(2025-12-26) · 디지털투데이(2026-01-16) · 뉴스핌(2026-03-10) · 더벨(2026-08-24) · CBC뉴스(2026-09-15) 보도 기준
시장은 이 계약들에 어떻게 반응했나. 535억 원 공시 다음 날인 8월 7일(금) 종가가 8,920원이었고 8월 14일(금)에는 1만 1,130원까지 올랐다. 그 상승분은 지금 다 사라졌고, 10월 22일 종가 8,340원은 공시 당일 8월 6일(목) 종가 8,490원보다도 낮다. 가격이 큰 수주 한 건에 한 번 반응하고 되돌아온 모습이다.
합계는 960.72억 원이고, 2025년 매출의 2.61배다(계산). 숫자만 보면 넉넉하다. 그런데 기간을 같이 보면 그림이 달라진다. 가장 큰 535억 원은 2029년 11월까지 5기를 나눠 공급하고, 272.73억 원짜리 풍동은 2029년 10월까지 간다.
가장 큰 발주처의 사정은 한화에어로스페이스 수주잔고가 아직 현금이 아닌 이유를 적을 때 따로 봤고, 같은 업종의 배수 문제는 한국항공우주 2분기 실적 편에서 다뤘다. 여기서는 그 계약이 이 회사 손익에 언제 찍히는지만 본다.
그래서 나는 각 계약 금액을 기간에 고르게 나눠 2027년에 떨어지는 금액만 따로 셌다. 누리호 계약은 회사가 2026년에 약 161억 원을 인식한다고 했으니(더벨 8월 24일) 남은 374억 원을 2027년 1월부터 2029년 11월까지 35개월로 나눴다. 그렇게 하면 2027년분은 누리호 약 128억, 풍동 약 72억, 핵융합 시험시설 약 28억, 메탄 엔진 설계 용역 약 24억 원으로 합계 약 252억 원이다(계산). 기간을 모르는 45억 원짜리 연소기까지 전부 2027년에 들어온다고 넉넉히 잡아도 약 297억 원이다(계산).
그래도 방향은 분명하다. 2027년 매출 추정 843억 원에서 공시된 계약이 채우는 252억~297억 원을 빼면 약 546억~591억 원이 남는다(계산). 2027년 안에 매출이 될 새 수주가 그만큼 더 나와야 공모 때 숫자에 닿는다. 한국투자증권 윤철환 연구원이 2025년 12월 26일 리포트에서 2027년 흑자 전환의 분수령으로 꼽은 것이 바로 누리호 고도화와 중이온가속기 본품 수주였다(비즈트리뷴 2025년 12월 27일). 그 두 건이 아직 공시 목록에 없다.
발주처를 보면 보이는 것: 한화에어로스페이스와 정부 연구기관
다섯 건 중 두 건이 한화에어로스페이스이고 금액으로는 580억 원, 전체의 60.4%다(계산). 나머지 세 건은 연구기관과 정부 산하 센터다. 회사가 상장 전까지 정부 과제로 받은 지원금이 14개 과제 517억 8,700만 원이었다는 보도도 있다(시대일보 2025년 10월 17일). 6월 23일에는 다원시스가 맡던 총연구비 116억 원짜리 국책과제의 잔여 업무와 성과물을 넘겨받았다고 공시했다(딜사이트 6월 23일).
이 구조는 양면이다. 발사체 체계종합을 맡은 한화에어로스페이스가 반복 발주하는 것은 기술 해자의 증거로 볼 수 있다. 국내에서 액체로켓엔진을 설계·제작하는 곳이 사실상 여기뿐이라는 평가가 그 근거다(한투 리포트). 반대로 예산과 사업 일정을 정부가 정하니 매출 시점을 회사가 고르지 못한다.
숫자 하나가 이 해석을 거든다. 상장 당시 회사의 2026년 우주 사업 매출 전망은 약 109억 원이었는데, 8월 기준으로는 1~6월 55억 원에 누리호 후속분 약 161억 원을 더해 약 216억 원이 보인다고 했다(더벨 8월 24일). 우주 사업만 놓고 보면 전망의 1.98배다(계산). 수주 속도는 공모 때 가정보다 빠르다. 다만 1~6월 전사 매출은 2.9% 늘었을 뿐이다. 우주 매출이 전망보다 빠르게 늘었다면 핵융합·가속기·플라즈마 사업 매출이 줄었거나 인식이 하반기로 밀렸을 수 있다. 2025년 1~6월 우주 매출을 공시 숫자로 찾지 못해서, 둘 중 무엇인지 나는 아직 가르지 못했다.
2027년 추정치 하나에 밸류에이션이 걸리는 구조는 대우건설 주가 전망에서도 같다. 2027년 영업이익이 2026년보다 13% 줄어든다는 추정이 핵심 변수다.
비츠로넥스텍 주가 전망: 내 판단과 그것을 흔드는 세 가지
내 판단은 관망이다. 이 회사의 기술과 발주처는 의심하지 않는다. 내가 걸리는 것은 가격이 공모 때 할인 폭을 다 메우고 2027년 순이익을 거의 그대로 믿는 수준까지 왔는데, 공시로 확인되는 2027년 매출은 그 추정의 30~35%라는 점이다. 이 차이를 메울 수주가 나오기 전에 나는 판단을 바꾸지 않는다.
내 생각을 흔드는 근거도 적어 둔다.
- 흑자 시점이 앞당겨질 수 있다. 더벨은 8월 기사에서 우주 매출이 전망을 크게 넘어서 2027년 흑자 목표가 앞당겨질 가능성을 짚었다. 수주 속도가 이대로면 내 균등 배분은 2027년분을 너무 작게 잡은 것이 된다.
- 생산 여력은 충분하다고 회사는 말한다. 연간 생산능력을 약 3,000억 원으로 제시했다(더벨 8월 24일). 짧은 기간에 물량이 몰릴 때 생기는 병목 걱정을 회사는 부인한다.
- 2027년에 큰 수주가 예고돼 있다. 한투가 꼽은 누리호 고도화·중이온가속기 본품이 실제로 나오면 2027년 매출 추정은 공시 수주 몇 건으로 금방 채워질 수 있다. 그러면 지금 가격은 비싸지 않다.
반대 방향의 시선도 있다. 시대일보는 상장 전 기사에서 회사가 적용한 PER 37.78배가 비교 대상 한화에어로스페이스의 19.51배보다 높다고 지적했다. 포워드 숫자도 비어 있다. 실명 리포트는 한투 한 곳이고, 그마저 2026년 적자·2027년 흑자라는 방향만 있고 추정치는 기사에 나오지 않는다. 증권사 두 곳 이상의 추정치로 2027년을 교차 확인할 수 없다는 점을 나는 이 글의 약점으로 남긴다.
비츠로넥스텍 주가 전망에서 내가 확인할 순서
시간순으로 먼저 답이 나오는 것부터 적는다.
- 11월 16일(월) 무렵 3분기보고서: 회사 설명대로라면 7~9월부터 매출이 커져야 한다. 1~9월 누적 매출이 250억 원에 못 미치면 2026년 우주 매출 216억 원이라는 설명부터 다시 본다.
- 2026년 연간 실적(2027년 3월 사업보고서): 연간 매출이 2025년의 367.91억 원보다 작으면, 2027년 2.29배 성장 가정은 출발점부터 낮아진다.
- 2027년 1~6월 신규 수주 공시: 누리호 고도화·중이온가속기 본품 같은 큰 건이 하나도 없이 합계 300억 원 아래에 머물면, 2027년 순이익 107억 원 근처를 믿는 지금 가격은 근거를 잃는다.
- 공모가 6,900원: 7월 30일 종가 6,860원으로 한 번 그 아래를 다녀왔다. 다시 그 아래로 가면 시장이 회사 추정을 깎기 시작했다는 신호로 받아들인다.
네 가지가 같은 방향을 가리킬 필요는 없다. 첫 번째가 가장 빨리 오고 가장 싸게 확인된다. 그 숫자가 회사 설명과 맞으면 나머지 셋은 시간을 두고 본다.
마지막으로 내 실수 하나를 적는다. 1월에 주가가 2만 원을 넘었을 때 나는 273억 원 풍동 계약을 그대로 2026년 매출로 생각했다. 계약 기간이 2029년 10월까지라는 줄은 공시 맨 아래에 있었고, 나는 거기까지 내려가지 않았다. 이번에 다섯 건을 한 표에 모으면서야 금액보다 기간이 2027년 숫자를 정한다는 걸 알았다. 그래서 이 종목은 다음 수주 공시가 나오면 금액 옆에 기간부터 적어 넣고 다시 판단하겠다.
가격과 시가총액은 2026년 10월 22일 종가 기준(8,340원, 상장주식 28,976,443주)이다. 재무는 별도 기준이고, (계산)으로 적은 수치는 반올림한 개략값이다.