삼화콘덴서 AI 매출: 데이터센터 비중은 회사 목표로도 5%
- 회사는 AI 데이터센터로 가는 산업용 매출을 지난해 2%에서 올해 5%까지 올리겠다고 했다. 직접 납품은 아직 5%에 못 미친다.
- iM증권 이상헌은 2026년 2월 23일 자료에서 올해 매출 3,230억 원, 영업이익 203억 원을 적었고 한 주당 값을 51,000원으로 올렸다. 직전 값은 34,500원이었다.
- 메리츠증권 양승수는 2026년 8월 21일 자료에서 올해 매출 3,273억 원, 영업이익 297억 원, 내년 매출 4,069억 원, 영업이익 601억 원을 적었다. 한 주당 값은 내지 않았다.
2%, 5%, 그리고 5% 미만. 이 세 값이 내가 이 회사에서 가장 오래 들여다본 숫자다. 앞의 둘은 회사가 스스로 적은 것이고, 마지막 하나는 지난 5월 보도가 옮긴 것이다. 셋 다 같은 것을 가리킨다. AI 데이터센터라는 말이 이 회사 매출에서 차지하는 비율이다.
2026년 9월 22일 화요일 종가는 147,400원이었다. 전 거래일 146,000원에서 1,400원, 0.9589% 올랐다. 상장주식수 10,395,000주를 곱하면 시가총액은 1조 5,322억 2,300만 원이다. 지난 열두 달 동안 이 종목은 27,750원과 196,800원 사이를 지났다.
목차
내가 삼화콘덴서 주가를 어떻게 닫았나
종가를 정하는 데 두 제공처를 썼다. 콕스톡은 최종 147,400원과 전일 146,000원을 날짜 쌍으로 적었고, 치킨스탁은 같은 147,400원에 「9월 22일 정규장 종가 기준」이라는 장 구분 라벨을 붙였다. 두 근거가 같은 값을 냈으므로 이 글의 모든 가격 파생값은 147,400원 위에 선다.
같은 날 알파스퀘어는 현재가를 147,600원으로 적었고 시가총액은 1조 5,176억 원으로 적었다. 그 시가총액을 상장주식수로 나누면 145,997원이 나온다. 9월 21일 종가 146,000원에 가깝다. 한 제공처 안에서 표시가와 시가총액 항목이 서로 다른 날을 보고 있다는 뜻이다. 나는 두 값 다 쓰지 않았다.
보도는 또 달랐다. 9월 21일 기사는 145,800원, 9월 22일 기사는 147,800원을 적었다. 장중 값으로 보인다. 종가와 200원씩 벌어져 있어 파생값의 근거로 삼지 않았다.
회사가 스스로 적은 값, 2%에서 5%로
2026년 7월 1일 보도에 이 회사가 올해 하겠다고 한 것이 한 줄로 적혀 있다. AI 데이터센터로 가는 산업용 매출을 지난해 2%에서 올해 5%까지 끌어올린다는 것이다. 같은 보도는 사업 구성이 지난해와 올해 5월 사이에 어떻게 움직였는지도 옮겼다. 차량 전장용 35%에서 34%, 산업용 31%에서 35%, 가전용 25%에서 20%다.
그보다 한 달 반 앞선 5월 20일 보도에는 더 좁은 값이 있다. 데이터센터로 직접 들어가는 물량은 5%에 못 미치고, 나머지는 전력 인프라와 인버터를 거쳐 들어간다는 것이다. 두 값을 나란히 놓으면 이렇게 읽힌다. 시장이 이 종목에 붙인 이야기의 이름은 AI인데, 그 이름이 실제로 덮는 매출은 회사 스스로 세어도 스무 개 가운데 하나다.
나는 이 숫자를 한 번 더 환산해 봤다. 메리츠증권이 적은 올해 매출 3,273억 원에 5%를 곱하면 163억 6,500만 원이다. 시가총액 1조 5,322억 2,300만 원을 그 163억 6,500만 원으로 나누면 93.63배다. 물론 시가총액은 회사 전체를 사는 값이고 163억 원은 한 갈피의 매출일 뿐이라 이 나눗셈이 배수라고 부를 만한 것은 아니다. 그래도 이야기와 매출 사이의 거리를 한 값으로 줄여 보고 싶었고, 나온 값이 93.63이었다.
다섯 해 동안 삼화콘덴서 주가가 딛는 숫자는 이렇게 내려왔다
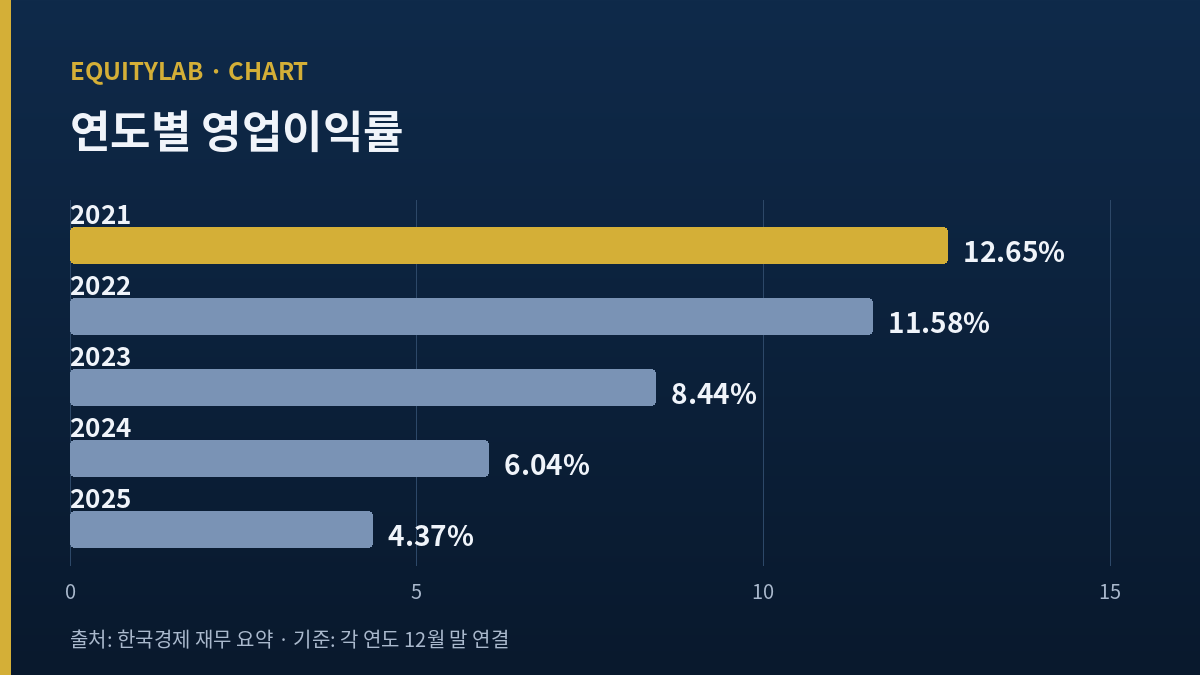
먼저 이 회사가 다섯 해 동안 무엇을 했는지부터 봤다. 매출은 2021년 2,621억 5,900만 원에서 2025년 2,944억 9,200만 원으로 12.33% 늘었다. 같은 다섯 해 영업이익은 331억 6,900만 원에서 128억 6,600만 원으로 61.21% 줄었다. 늘어난 것과 줄어든 것이 같은 손익계산서 안에 있다.
| 연도 | 매출액(억 원) | 영업이익(억 원) | 영업이익률(%) |
|---|---|---|---|
| 2021 | 2,621.59 | 331.69 | 12.65 |
| 2022 | 2,634.69 | 305.15 | 11.58 |
| 2023 | 2,807.69 | 236.93 | 8.44 |
| 2024 | 2,954.12 | 178.42 | 6.04 |
| 2025 | 2,944.92 | 128.66 | 4.37 |
출처: 한국경제 재무 요약 | 기준: 각 연도 12월 말 연결. 맨 끝 열은 제공처가 적어 둔 값이고, 앞의 두 열로 내가 다시 나눈 값과 다섯 해 전부 소수 둘째까지 맞았다.
다섯 값을 손으로 다시 나눠 본 이유가 있다. 표에 적힌 값과 원자료가 어긋나는 회사를 몇 번 봤기 때문이다. 이 회사는 어긋나지 않았다. 12.65, 11.58, 8.44, 6.04, 4.37이 전부 재현됐다. 그래서 이 사다리는 그대로 믿고 쓴다.
같은 표에서 2025년 EPS, BPS, PER, PBR 네 항목은 전부 0.00으로 비어 있었다. 이 제공처에서 다섯 편 연속으로 같은 공란을 봤다. 그래서 주당 지표는 이 표에서 가져오지 않았다.
내가 이 사다리를 산업 이야기로 읽지 않는 이유
2023년에서 2025년 사이 영업이익은 236억 9,300만 원에서 128억 6,600만 원으로 45.69% 줄었다. 7월 1일 보도가 「2년 만에 46% 급감」이라고 쓴 것과 같은 움직임이다. 그 두 해 동안 매출은 2,807억 6,900만 원에서 2,944억 9,200만 원으로 오히려 4.89% 늘었다. 파는 양이 줄어서 난 일이 아니다. 매출 100원이 회사에 남긴 영업이익이 8.44원에서 4.37원으로 내려앉은 것이다.
올해 반년이 되돌린 것
올해 1~3월 매출은 728억 원, 영업이익은 47억 원이었다. 5월 20일 보도 기준으로 영업이익률 6.4%, 한 해 전 같은 기간 대비 영업이익은 2.4% 줄었다. 4~6월은 달랐다. 매출 828억 원, 영업이익 86억 원, 영업이익률 10.4%다. 한 해 전 같은 기간 대비 영업이익이 53.6% 늘었다.
두 기간을 더하면 반년 매출 1,556억 원, 반년 영업이익 133억 원이다. 반년 영업이익률은 8.55%가 되고, 이는 2023년 연간 8.44%보다 조금 위다. 세 해 전으로 돌아간 셈이다.
여기서 한 가지를 의도적으로 쓰지 않았다. 반년 안의 두 기간이 한 해 전 대비로 서로 반대 방향이었다는 사실이다. 앞의 석 달은 내려갔고 뒤의 석 달은 올라갔다. 그 대비를 축으로 세우면 글이 잘 서겠지만, 나는 직전에 쓴 글에서 똑같은 구조를 이미 썼다. 같은 짜임을 두 편 연달아 쓰면 글 묶음 전체가 기계로 찍은 것처럼 읽히기 시작한다. 그래서 두 기간은 표의 두 줄로만 남겨 둔다.
두 보도가 갈린 4~6월 숫자
4~6월 숫자에는 갈림이 하나 있다. 9월 21일 보도는 매출 828억 원에 영업이익 53.6% 증가라고 적었고, 9월 22일 보도는 매출 829억 원에 55.1% 증가라고 적었다. 1억 원과 1.5%포인트 차다. 나는 작은 값을 썼고, 갈림이 있다는 사실을 아래 반대편에 올렸다.
매출의 절반이 된 제품과 삼화콘덴서 주가의 거리
올해 1~3월에 이 회사의 MLCC 매출은 387억 원이었다. 한 해 전 같은 기간보다 24.2% 늘었다. 전체 매출 728억 원으로 나누면 53.16%다. 5월 보도는 이 값을 52%로, 7월 보도는 53.2%로 적었다. 셋 가운데 어느 것을 쓰든 절반을 넘는다. 한 해 전 같은 기간에는 43.1%였다.
이 회사가 만드는 것은 콘덴서다. 전기를 잠깐 담았다가 내보내는 부품이고, 회로 어디에나 들어간다. MLCC는 그중 적층 세라믹 방식이다. 전장용, 산업용, 가전용 셋으로 팔리고, 셋은 서로 다른 가격표 위에 선다. 그래서 「MLCC가 매출의 절반」이라는 문장은 하나의 시장을 가리키는 말이 아니라 세 시장을 묶어 부르는 말이다.
같은 전자부품을 두고 주가가 한 해 안에 여덟 배 가까이 올랐다가 닷새 만에 3분의 1이 빠진 회사를 앞서 한 편 다뤘다. 그 편에서 내가 본 것은 가격보다 사이클의 위치였다. 이번 회사는 그 회사보다 훨씬 작고, 그래서 같은 사이클이 와도 한 갈피의 매출이 움직이는 폭이 전체 손익에 훨씬 크게 찍힌다.
제품 이름을 하나의 시장으로 읽었던 내 버릇
솔직히 적어 두자면, 나는 이 이름을 하나의 시장으로 읽었다. MLCC라는 네 글자가 매출의 절반이라는 말을 들으면 그 절반이 같은 수요를 본다고 생각했다. 이번에 사업 구성을 열어 보고서야 전장 34%, 산업용 35%, 가전 20%가 각각 다른 주기를 탄다는 것을 다시 확인했다. 가전이 25%에서 20%로 내려온 것과 산업용이 31%에서 35%로 올라온 것은 같은 사이클의 두 면이 아니다. 서로 다른 두 사건이다.
그래서 습관 하나를 고쳐 적어 둔다. 제품 이름이 매출의 몇 퍼센트라는 형태로 나오면, 그 이름이 몇 개의 시장으로 갈라지는지부터 센 다음에 문장을 쓴다.
용인에 들어간 돈, 그리고 들어갈 돈
7월 1일 보도에 설비에 관한 숫자가 셋 있다. 지난해 용인 공장에 145억 원을 넣었고, 올해 1~3월에 26억 원을 더 넣었으며, 앞으로 89억 원이 예정돼 있다. 셋을 더하면 260억 원이다.
이 260억 원을 어디에 대 볼까 하다가, 메리츠증권이 적은 내년 매출 4,069억 원에 대 봤다. 이 회사가 다섯 해 안에 낸 가장 큰 매출은 2024년 2,954억 1,220만 원이다. 내년 추정은 그보다 37.74% 크다. 영업이익 601억 원은 다섯 해 안에 낸 가장 큰 값인 2021년 331억 6,900만 원의 1.81배다. 한 번도 서 본 적 없는 높이다.
앞서 어느 석 달이 앞선 한 해 전체를 넘어 버려서 기준으로 삼을 평년이 사라진 회사를 한 편 다뤘다. 그때 배운 것은 짧은 기간의 크기가 긴 기간의 크기를 넘어서면 두 기간을 같은 잣대로 못 쓴다는 것이었다. 이번 회사의 내년 추정도 같은 성격이다. 넘어서는 폭이 크면 그 해를 평년으로 삼을 수 없다.
나는 이 추정을 틀렸다고 말하려는 것이 아니다. 다만 그 높이에 서려면 설비와 가격 가운데 최소한 하나는 크게 움직여야 하는데, 지금 눈에 보이는 설비에 들어간 금액이 260억 원이라는 것만 적어 둔다. 나머지는 가격과 제품 구성이 해야 한다.
실명 둘이 삼화콘덴서 주가에 붙인 값
한 주당 값을 적어 낸 실명은 하나뿐이다. iM증권 이상헌 연구원이 2026년 2월 23일에 51,000원을 냈고, 그 직전 값은 34,500원이었다. 한 번에 47.83% 올린 것이다. 같은 자료의 올해 매출은 3,230억 원, 영업이익은 203억 원이었다.
메리츠증권 양승수 연구원은 2026년 8월 21일에 올해 3,273억 원과 297억 원, 내년 4,069억 원과 601억 원을 적었지만 한 주당 값과 의견은 내지 않았다. 삼성증권 임은영 팀장과 김현지 연구원이 2026년 5월 19일에 낸 자료는 「Not Rated」였고, 그 자료가 적어 둔 당시 주가는 62,500원이었다.
여기서 두 가지가 보인다. 첫째, 같은 해 영업이익 추정이 2월 203억 원에서 8월 297억 원으로 46.31% 올라왔다. 둘째, 5월 19일 자료가 적은 62,500원과 9월 22일 종가 147,400원 사이에 넉 달과 2.36배가 있다.
그리고 유일하게 나와 있는 한 주당 값 51,000원은 9월 22일 종가의 34.60%다. 뒤집어 말하면 종가가 그 값의 2.89배다. 나는 이 배수를 누구의 실패로 읽지 않는다. 일곱 달 된 값이 지금 값과 2.89배 벌어져 있다는 것은, 그 값이 지금의 판단 재료로는 쓸 수 없게 됐다는 뜻일 뿐이다. 그래서 이 글의 어떤 문장도 51,000원 위에 서 있지 않다.
커버리지 두께는 연도마다 다르다. 올해 추정은 두 실명이 있고, 내년 추정은 한 실명뿐이며, 한 주당 값은 일곱 달 전 하나뿐이다. 「있다」와 「없다」 사이의 상태다.
내가 삼화콘덴서 주가에서 쓰지 않기로 한 값들
글을 쓰다 보면 논지에 넣을 수 있었는데 넣지 않은 값이 생긴다. 이번에는 셋이었고, 셋 다 같은 이유로 뺐다. 제공처끼리 서로 다른 값을 내는데 어느 쪽이 맞는지 확정할 근거를 못 찾았다는 것이다.
배수 세 값
치킨스탁은 PER 85.12배, PBR 5.52배를 적었다. 알파스퀘어는 같은 날 PER 24.26배, PBR 1.1배를 적었다. 한국경제 표의 2025년 PER과 PBR은 0.00이다. 세 제공처가 세 값을 낸다. 어느 것도 이 글의 논지에 쓰지 않았다.
주당배당금 두 값
밸류라인은 주당배당금을 500원으로 적었고 알파스퀘어는 2,525.70원으로 적었다. 다섯 배 넘게 벌어진다. 확정할 근거를 찾지 못해 둘 다 쓰지 않았다.
자본금과 액면가
네 편 연속으로 자본금과 액면가를 어느 조회 경로에서도 얻지 못했다. 밸류라인 요약, 치킨스탁, 알파스퀘어 어디에도 없다. 그래서 주식수가 맞는지 액면가로 다시 나눠 보는 검증을 이번에도 못 했다.
이 회사 옆에 내가 놓아 본 회사
비교 대상으로 삼화전기(009470, 코스피)를 놓아 봤다. 같은 창업 계열에서 갈라져 나와 이름을 공유하지만 만드는 부품이 다른, 같은 시장 회사다. 고른 이유는 그 하나뿐이다. 검색 결과 제목으로 두 회사가 2026년 3월 말 며칠 사이에 같은 종류의 자율 문서를 냈다는 것까지는 봤지만, 그 문서의 본문은 열지 못했다. 그래서 두 회사를 나란히 놓는 표는 만들지 않았고, 이 문단에는 숫자가 하나도 없다.
내가 삼화콘덴서 주가를 두고 보는 세 경로
확률은 내 판단이고 계산이 아니다. 셋을 더하면 100이 되게 적었다.
가장 그럴듯한 경로 (45%)
하반기에도 4~6월과 비슷한 영업이익률이 이어지고, AI 데이터센터로 가는 매출이 회사가 말한 5% 안팎에 실제로 닿는다. 올해 영업이익은 두 실명이 적은 203억 원과 297억 원 사이 어딘가에서 끝난다. 이 경로에서는 내년 601억 원이 「가능성」으로 남는다.
내가 빗나갈 수 있는 경로 (35%)
4~6월의 10.4%가 제품 구성의 일시적 결과였고, 하반기에 전장이나 가전이 빠지면서 반년 8.55%가 유지되지 않는다. 그러면 2023년으로 돌아갔다는 내 문장이 틀린다.
그 밖 (20%)
가격 개선이 내가 본 것보다 크게 붙어 내년 추정이 오히려 낮은 값이 되는 경우가 12%, 반대로 데이터센터 수요가 식어 산업용 35%가 되돌아가는 경우가 8%다.
내가 틀릴 수 있는 열네 가지
- 5%는 회사가 하겠다고 한 값이지 이미 한 값이 아니다. 지난해 실적은 2%였다.
- 93.63이라는 값은 시가총액을 한 갈피의 매출로 나눈 것이라 통상의 배수가 아니다. 이야기와 매출의 거리를 한 값으로 줄여 본 것일 뿐이다.
- 데이터센터 직접 납품이 5%에 못 미친다는 문장은 5월 20일 보도에 실린 것이고, 그 뒤 넉 달치는 확인하지 못했다.
- 4~6월 매출과 영업이익 증가율이 두 보도에서 갈린다(828억 원과 53.6% 대 829억 원과 55.1%).
- 올해 1~3월 매출도 728억 원과 729억 원 두 값이 돌아다닌다.
- 반년 영업이익률 8.55%는 내가 두 기간을 더해 나눈 값이고, 회사가 낸 반기 공표값을 직접 본 것이 아니다.
- 영업이익률 사다리는 재현됐지만, 그 하락의 원인(원자재, 가격, 제품 구성 중 무엇인지)은 이 글에서 확정하지 못했다.
- 내년 영업이익 601억 원은 한 실명의 값이고, 다른 실명은 내년 값을 내지 않았다.
- 유일한 한 주당 값 51,000원은 일곱 달 전 것이고 그 뒤 갱신 여부를 확인하지 못했다.
- PER과 PBR이 세 제공처에서 세 값으로 갈린다.
- 주당배당금이 500원과 2,525.70원으로 다섯 배 넘게 갈린다.
- 자본금과 액면가를 얻지 못해 주식수 검증을 못 했다.
- 회사 홈페이지의 재무 자료는 이번에 열지 않았다. 사업 구성 수치는 전부 보도를 거쳐 얻은 것이고 원문 서류로 대조하지 못했다.
- 지난 열두 달 가격 범위가 27,750원에서 196,800원까지 7.09배다. 이 폭 안에서는 어떤 시점을 기준으로 잡느냐에 따라 같은 사실이 다르게 읽힌다.
내 판단이 깨지는 삼화콘덴서 주가의 일곱 조건
- 3분기 보고서의 7~9월 영업이익률이 6.4% 아래로 내려가면, 4~6월의 10.4%는 한 번의 사건이었다는 뜻이 된다.
- 같은 보고서의 7~9월 매출이 828억 원 아래로 내려가면, 올해 매출 3,200억 원대 추정 자체가 흔들린다.
- 산업용 구성이 35%에서 31% 근처로 되돌아가면, 회사가 말한 5%로 가는 길이 막힌 것이다.
- MLCC가 전체 매출의 절반 아래로 다시 내려가면, 이 글이 잡은 소재 자체가 바뀐다.
- 용인 설비에 예정된 89억 원이 실제로 나가지 않거나 미뤄지면, 내년 4,069억 원은 설비라는 근거를 잃는다.
- 어느 실명이든 한 주당 값을 새로 내면, 일곱 달 된 51,000원 하나로 버티는 지금 상태가 끝난다.
- 유상증자나 전환사채처럼 주식수를 흔드는 결정이 나오면, 이 글의 모든 주당 계산이 다시 서야 한다.
내가 삼화콘덴서 주가 앞에서 기다리는 다섯 값
관망이다. 이유는 값이 비싸다거나 싸다는 판단에서 오지 않았다. 주가를 밀어 올린 이야기의 이름과 그 이름이 덮는 매출의 크기가 아직 스무 배 가까이 벌어져 있다는 것이다.
결론을 스탠스로 닫는 대신, 내가 이 글에서 끝내 쓰지 않은 값들을 적어 두고 닫는다. PER과 PBR, 주당배당금, 자본금과 액면가, 그리고 51,000원. 다섯 가지다. 이 다섯이 채워지면 내 판단은 한 방향으로 움직인다. 배수와 주당배당금이 한 값으로 모이면 나는 이 회사를 관망에서 관찰로 옮길 것이고, 새 한 주당 값이 나오면 그 값과 종가의 거리를 보고 기준을 다시 짤 것이다. 반대로 다섯이 채워졌는데도 산업용이 35% 아래로 돌아가 있으면 그때는 소재 자체를 접는다.
그래서 내가 11월 16일 월요일까지 기다리는 것은 주가도 아니고 한 주당 값도 아니다. 숫자 하나다. 3분기 보고서에서 산업용이 전체 매출의 몇 퍼센트로 찍히는가. 그 한 값이 35%보다 크면 회사가 말한 5%는 지나가는 이야기가 아니었던 것이고, 31% 근처로 돌아가 있으면 나는 이 글을 다시 쓸 필요도 없이 접으면 된다.
본문의 가격과 파생값은 2026년 9월 22일 종가 기준이다. 시가총액과 배수 계산은 상장주식수 10,395,000주를 곱하거나 나눈 개략값이며, 소수 둘째 아래는 반올림했다. 연도별 손익은 각 연도 12월 말 연결 기준이다.
참고한 자료: 한국경제 재무 요약, 밸류라인 재무상태표, IB토마토 2026년 7월 1일, 금융소비자뉴스 2026년 5월 20일, 잡포스트 2026년 9월 21일, 치킨스탁.