대우건설 주가 전망: 2027년 영업이익이 13% 줄어든다는 추정
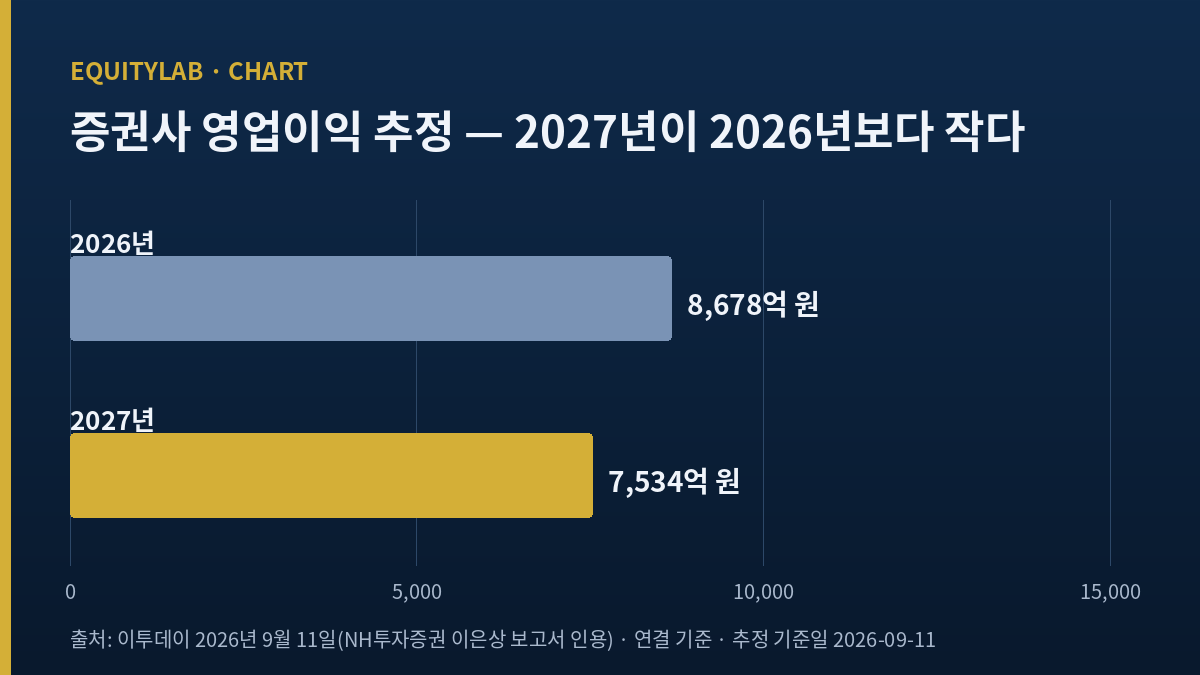
2026년 8,678억 원 → 2027년 7,534억 원
NH투자증권 9월 11일 영업이익 추정이다. 매출은 19.5% 늘려 잡았는데 이익은 13.2% 줄여 잡았다. 나는 1만 4,670원까지 내려온 주가보다 이 방향을 먼저 본다. 7~9월 실적이 1,671억 원(컨센서스)을 밑돌면 2026년 숫자부터 흔들린다.
대우건설 주가 전망을 다시 짜면서 내가 처음 맞닥뜨린 숫자는 증권사가 보는 2027년 영업이익이 2026년보다 작다는 사실이었다. NH투자증권은 2026년 9월 11일 추정에서 2026년 영업이익을 8,678억 원, 2027년을 7,534억 원으로 적었다. 1년 사이 13.2% 감소다.
주가는 그보다 훨씬 크게 움직였다. 2025년 12월 30일 종가 3,820원이던 주가는 2026년 4월 28일 종가 3만 7,150원까지 올랐고, 10월 15일(목)에는 1만 4,670원에 마감했다. 연초보다는 284% 높고 4월 고점보다는 60.5% 낮다. 10월 15일 하루에만 7.4% 내렸다.
더팩트는 5월 12일 보도에서 원전과 중동 재건 기대를 상승 배경으로 들었다. 체코 두코바니 5·6호기 시공 참여 기대가 컸고, 4월 말에는 신한투자증권과 미래에셋증권이 투자의견을 중립으로 낮췄다. 나는 이 글에서 기대보다 손익계산서에서 출발한다. 이익이 어디서 늘었고, 증권사는 그 이익이 언제까지 간다고 보는지를 확인하는 것이 이번 기록의 목적이다.
목차
1~6월 이익이 커진 곳: 대우건설 주가 전망의 출발점
먼저 여섯 구간을 한 표에 놓았다. 숫자는 전부 DART 정기보고서의 연결 재무제표다. 10~12월은 연간에서 1~9월 누적을 빼서 구했다.
| 구간 | 매출 | 영업이익 | 영업이익÷매출 |
|---|---|---|---|
| 2025년 1~3월 | 2조 767억 | 1,513억 | 7.3% |
| 2025년 4~6월 | 2조 2,733억 | 822억 | 3.6% |
| 2025년 7~9월 | 1조 9,906억 | 566억 | 2.8% |
| 2025년 10~12월 | 1조 7,140억 | -1조 1,055억 | -64.5% |
| 2026년 1~3월 | 1조 9,514억 | 2,556억 | 13.1% |
| 2026년 4~6월 | 2조 435억 | 2,322억 | 11.4% |
출처: 대우건설 반기보고서(2026년 8월 14일 제출), 2025년 사업보고서·분기보고서 연결 기준. 10~12월은 연간에서 1~9월 누적을 뺀 계산. 비율은 내가 직접 나눈 것이다.
표에서 가장 먼저 보이는 것은 2025년 10~12월의 영업손실 1조 1,055억 원이다. 키움증권 신대현 연구원의 2월 10일 보고서는 그 구간에 플랜트 1,500억 원, 토목 4,300억 원, 지방 미분양 관련 대손상각비 5,500억 원이 들어갔다고 정리했다. 합치면 1조 1,300억 원이다. 큰 비용을 한 번에 털어 낸 뒤의 첫 두 구간이 2026년 1~3월과 4~6월이다.
13.1%에서 11.4%로, 비율은 이미 한 번 내려왔다
1~6월 영업이익은 4,879억 원으로 1년 전 2,335억 원의 두 배를 넘었다. 다만 두 구간을 따로 보면 방향이 다르다. 1~3월 13.1%였던 영업이익 비율이 4~6월 11.4%로 내려왔다. 매출은 1~3월보다 4.7% 늘었는데 영업이익은 9.2% 줄었다.
회사는 4~6월 실적 설명에서 진행 현장 수가 줄어 매출이 감소했고, 원가율 안정화와 건축 부문 수익성 개선으로 이익이 늘었다고 했다. 1년 전보다 매출이 10.1% 줄고 영업이익은 182.6% 늘어난 구간이다.
4~6월 2,322억 원 안에 들어 있는 일회성 900억 원
다올투자증권 박영도 연구원은 8월 5일 보고서에서 4~6월 이익에 계약 증액에 따른 일회성 이익 약 900억 원이 들어 있다고 짚었다(머니투데이 8월 5일). 그 900억 원이 전부 영업이익에 들어갔다고 가정하고 빼면 4~6월 영업이익은 약 1,422억 원, 매출로 나누면 7.0%다(내 계산). NH투자증권은 일회성을 뺀 건축 부문 매출총이익률을 1~3월 14%, 4~6월 15%로 봤다.
그러니까 1~6월의 높은 비율에는 비용을 미리 털어 낸 효과와 일회성 이익이 같이 섞여 있다. 내가 2027년 숫자를 이상하게 여기지 않게 된 이유가 여기 있다. 증권사는 일회성이 빠진 뒤의 비율로 다음 해를 그리고 있다.
같은 업종의 다른 회사도 1~6월에 비슷한 문제를 안고 있었다. 매출이 줄면서 이익이 버틴 경우가 많았고, GS건설 상반기 실적을 정리한 기록에서는 영업이익 1,648억 원이 지배주주 순이익 26억 원으로 줄어드는 과정을 따라갔다. 대우건설은 영업이익 단계에서 숫자가 좋아진 경우라 질문이 다르다. 그 이익이 다음 해에도 같은 크기로 남는가이다.
증권사 숫자로 본 대우건설 주가 전망: 2027년이 2026년보다 작다
공개 보도에서 연간 추정 숫자까지 확인되는 곳은 두 곳이었다. 키움증권(2월 10일)과 NH투자증권(9월 11일)이다. 다른 증권사 목표가는 보도로 봤지만 연간 영업이익 추정은 찾지 못했다.
| 추정 | 2026년 매출 | 2026년 영업이익 | 2027년 매출 | 2027년 영업이익 |
|---|---|---|---|---|
| 키움증권 2월 10일 | 8조 740억 | 6,340억 | 8조 4,020억 | 7,520억 |
| NH투자증권 9월 11일 | 8조 2,300억 | 8,678억 | 9조 8,310억 | 7,534억 |
| 두 추정의 차이 | +1,560억 | +2,338억 | +1조 4,290억 | +14억 |
출처: 키움증권 신대현, 2026년 2월 10일 · 이투데이 9월 11일(NH투자증권 이은상 보고서 인용). 연결 기준. 차이는 내가 직접 뺀 것이다. 서로 다른 증권사의 추정이라 같은 모형의 수정으로 볼 수는 없다.
2026년 추정은 2,338억 원 올라갔고 2027년은 14억 원 차이다
나는 이 표의 마지막 열을 이 글의 중심으로 둔다. 2월에서 9월 사이 두 증권사의 2026년 영업이익 추정 차이는 2,338억 원(36.9%)이다. 1~6월 실적이 이미 키움 2월 추정의 77.0%를 채웠으니 올라가는 것이 자연스럽다. 그런데 2027년 추정은 7,520억 원과 7,534억 원으로 거의 같다.
NH투자증권은 2027년 매출을 2026년보다 19.5% 많은 9조 8,310억 원으로 잡았다. 매출이 늘어나는데 영업이익이 줄어드는 모형이고, 영업이익 비율로 바꾸면 2026년 10.5%에서 2027년 7.7%로 내려간다(내 계산). 앞에서 일회성 900억 원을 뺀 4~6월 비율이 7.0%였다. 증권사의 2027년 비율은 그 근처에 있다.
2026년 이익은 털어 낸 비용과 일회성 이익 위에 서 있고, 증권사는 2027년을 그 둘이 빠진 크기로 그린다.
이 내용은 계룡건설 재고자산과 매출채권을 비교한 기록과도 이어진다. 그 글은 대차대조표의 순서가 바뀐 이야기였고, 여기서는 손익계산서에서 이익 비율이 한 해 만에 어디로 돌아가느냐를 본다. 같은 건설주라도 묻는 질문이 다르다.
7~9월 1,865억 원과 10~12월에 남는 금액
NH투자증권은 7~9월 매출 2조 840억 원, 영업이익 1,865억 원(비율 9.0%)을 예상했고 같은 보도에 컨센서스는 1,671억 원으로 나왔다. 1년 전 7~9월 영업이익은 566억 원이었다. 2026년 연간 8,678억 원에서 1~6월 4,879억 원을 빼면 하반기에 3,799억 원이 필요하고, 7~9월 1,865억 원을 다시 빼면 10~12월에 1,934억 원이 남는다(내 계산).
10~12월은 2025년에 대규모 비용이 몰린 구간이다. 나는 이 1,934억 원이 연간 추정에서 가장 약한 고리라고 본다. 7~9월이 1,671억 원을 밑돌면 10~12월이 2,128억 원 넘게 내야 8,678억 원이 된다. 그 금액은 일회성 900억 원을 뺀 4~6월 약 1,422억 원보다 50% 많다(내 계산).
7~9월 결과별로 나눠 본 대우건설 주가 전망의 계산
대우건설 주가 전망을 7~9월 결과 하나로 줄이면 아래 표가 된다. 예측이 아니라 연간 8,678억 원을 맞추려면 10~12월이 얼마를 내야 하는지를 되짚은 계산이다. 네 번째 열은 10~12월이 7~9월과 같은 금액을 낸다고 가정한 연간 합계다.
| 7~9월 영업이익 | 10~12월 필요액 | 7~9월보다 | 같은 금액이면 연간 |
|---|---|---|---|
| 1,500억(가정) | 2,299억 | +53.3% | 7,879억 |
| 1,671억(컨센서스) | 2,128억 | +27.4% | 8,221억 |
| 1,865억(NH) | 1,934억 | +3.7% | 8,609억 |
| 2,100억(가정) | 1,699억 | -19.1% | 9,079억 |
1~6월 4,879억 원(DART)과 NH투자증권 연간 추정 8,678억 원으로 직접 계산. 1,500억·2,100억은 내가 정한 가정이다.
표에서 보이는 것은 NH 추정이 7~9월과 10~12월을 거의 같은 크기로 놓았다는 점이다. 7~9월이 컨센서스에 그치면 10~12월은 2026년 들어 가장 컸던 1~3월 2,556억 원의 83%에 이르는 숫자를 내야 한다. 반대로 7~9월이 2,100억 원이면 연간은 9,000억 원을 넘고, 그때는 2027년 7,534억 원과의 간격이 더 벌어진다. 어느 쪽이든 2027년 감소 추정이 맞는지에 대한 첫 증거는 7~9월 비율에서 나온다.
매출 쪽도 같이 봐야 한다. 2025년 연간 매출은 8조 546억 원으로 2024년 10조 5,036억 원보다 23.3% 줄었고, 2026년 1~6월도 1년 전보다 8.2% 적었다. 회사 설명대로 진행 현장 수가 줄어든 결과다. 1~6월 신규 수주는 7조 1,285억 원으로 22.4% 늘었으니, 이 수주가 매출로 바뀌는 시점이 NH가 가정한 2027년 매출 9조 8,310억 원의 근거가 된다.
목표가도 같은 방향으로 움직였다. NH투자증권은 9월 11일 목표가를 3만 원으로 올렸는데(전날 종가 1만 9,750원), 리포트 목록 사이트 스톡허브 기준으로 10월 7일에는 2만 5,000원으로 낮췄다. 10월 보고서 원문은 열어 보지 못했다. 메리츠증권 문경원 연구원은 8월 5일 목표가를 1만 4,000원으로 올리면서도 의견은 중립(Hold)으로 낮췄고(뉴스웨이 8월 5일 보도), 다올투자증권과 미래에셋증권은 2만 4,000원을 유지했다.
내 결론에 맞서는 근거 두 가지
- 수주가 2027년 매출을 더 키울 수 있다. 회사는 8월에 2026년 신규 수주 목표를 18조 원에서 27조 원으로 올렸고, 6월 말 수주잔고는 53조 4,019억 원으로 2025년 매출의 약 6.6배였다(계산). 9월 29일에는 대우건설 컨소시엄이 용인 반도체 국가산단 1공구 낙찰자로 선정됐다(잡포스트 10월 13일 보도). NH투자증권은 체코 두코바니 원전 5조 원, 파푸아뉴기니 LNG 3조 원, 가덕도 신공항 5조 원을 임박 안건으로 꼽았다. 큰 계약이 일찍 들어오면 2027년 매출 가정 자체가 바뀐다.
- 본업 마진이 생각보다 단단할 수 있다. 다올투자증권은 일회성을 빼도 마진이 10%대 중반을 지킨다며 본업이 완연한 회복 추세라고 봤다. 삼성증권 허재준 연구원은 나이지리아 현장 준공 때 클레임 정산으로 비용 일부가 돌아올 수 있다고 봤다(뉴스웨이 8월 5일 보도). 그렇다면 7.7%보다 높은 비율이 2027년에도 나올 수 있다.
두 근거 모두 가볍지 않다. 다만 둘 다 아직 계약서나 정산 공시로 확인된 숫자가 없다. 미래에셋증권 김기룡 연구원도 7월 13일 체코 원전 시공 계약이 한국수력원자력과의 조율로 지연되고 있다고 썼다.
판단 지점 다섯 개와 날짜
내 판단은 아래 다섯 지점에서 바뀐다. 먼저 답이 나오는 순서대로 적었다.
- 10월 말~11월 초 7~9월 잠정 실적(날짜 미공시, 2025년은 10월 31일): 영업이익이 1,671억 원(컨센서스)을 밑도는가, 1,865억 원(NH)을 넘는가.
- 같은 발표의 영업이익 비율: 일회성을 뺀 4~6월 7.0%(내 계산)보다 높은가. 9%대가 나오면 2027년 7.7% 가정이 낮아 보이기 시작한다.
- 매출 방향: NH는 7~9월 매출이 1년 전보다 4.7% 늘어난다고 봤다. 매출 감소가 계속되면 2027년 매출 19.5% 증가 가정이 먼저 흔들린다.
- 11월 16일(월) 3분기보고서: 부문별 원가율과 일회성 항목의 크기를 확인한다.
- 대형 계약 공시: 두코바니 시공 계약이나 파푸아뉴기니 LNG 본계약이 금액과 함께 나오는가.
앞의 세 지점은 같은 날 답이 나온다. 이익과 비율이 둘 다 예상보다 낮으면 2026년 추정이 내려가고, 2027년 추정은 그대로여도 감소 폭이 줄어든다. 반대로 비율이 9%를 넘고 매출이 늘면, 2027년 7,534억 원이 오히려 보수적인 숫자가 된다. 나는 이 경우가 2027년 추정을 다시 쓰게 만드는 유일한 조합이라고 본다. 계약 공시는 그 뒤에 크기를 정한다.
시가총액은 10월 15일 종가 기준 약 6조 280억 원으로, NH의 2027년 영업이익 추정의 8.0배다(내 계산). 2027년 추정이 그때도 7,500억 원대였다고 보면 4월 28일 종가로 같은 계산은 약 20배였다(계산). 숫자로만 보면 10월까지의 하락은 2027년 이익 추정이 바뀌어서가 아니라 배수가 줄어든 결과다.
기록을 닫으며
이번 기록에서 내가 확인한 것은 하나다. 대우건설의 2026년은 손익계산서로 보면 회복의 해가 맞다. 그러나 증권사 두 곳은 2027년 영업이익을 7,500억 원대에 묶어 두었다. 나는 7~9월 잠정 실적이 나오는 날 영업이익 비율부터 확인하고, 그 숫자가 9%를 넘는지 7%에 머무는지에 따라 이 기록의 결론을 고쳐 쓰겠다.
본문의 주가와 시가총액은 2026년 10월 15일(목) 한국거래소 정규장 종가 1만 4,670원과 상장주식 410,907,638주를 곱한 개략값이다. 실적은 DART 공시, 추정치는 각 증권사 보고서와 그것을 인용한 보도를 따랐다.