고영 자사주 처분이 끝나면 보유분의 82%가 시장으로 나간다
고영 자사주 처분 공시를 두 번 확인하고 내가 붙든 결론은 하나다. 회사가 5월에 쥐고 있던 자기주식 2,493,005주 가운데 실제로 사라진 것은 450,542주(18.1%)뿐이고, 나머지 2,042,463주(81.9%)는 매각과 임직원 지급을 거쳐 결국 유통 주식이 된다. 소각 뉴스만 보면 주식 수가 줄어든 회사 같지만, 12월 29일(화)까지의 처분이 끝나면 시장에서 거래되는 주식은 5월보다 866,909주 많아진다.
5월 14일 소각 결정 450,542주 → 발행 주식은 줄었지만 거래되는 주식은 그대로였다.
9월 29일 처분 결정 866,909주 → 발행 주식은 그대로인데 거래되는 주식이 1.31% 늘어난다.
그래서 나는 관망이다. 처분 물량이 다 소화되는 것을 보고 다시 본다.
목차
고영 자사주 처분 공시, 같은 숫자가 두 번 나온다
숫자 하나가 눈에 걸렸다. 5월 14일(목) 이사회가 소각하기로 한 주식이 450,542주였고, 9월 29일(화) 처분 결정에서 신사업 확대와 신기술 도입을 위한 경영상 활용 목적으로 시간외대량매매에 내놓겠다는 주식도 450,542주다. 한 주도 다르지 않다. 처음엔 같은 주식을 두 번 적은 오기인가 싶었다.
오기가 아니었다. 뉴시스 5월 14일 보도에 따르면 당시 보유 자기주식은 2,493,005주였고, 그중 901,084주가 소각·처분 대상이었다. 901,084주를 반으로 나누면 정확히 450,542주다. 회사는 5월에 이미 절반은 태우고 절반은 팔기로 정해 두었고, 태우는 절반만 그달에 끝났다. 팔기로 한 절반은 5월에 팔리지 않았다.
왜 못 팔았는지는 중기이코노미의 재결의 기사가 적었다. 처분 시점의 시장 가격이 제24기 정기주주총회에서 승인받은 처분 하한가격에 못 미쳤기 때문이다. 그 하한은 「실제 처분시점 직전 3개월 거래량가중평균주가의 115% 이상」이다. 주총이 정한 가격 문턱 아래로는 회사가 자기 주식을 팔 수 없게 묶어 둔 구조다. 나는 이 장치 자체는 소액주주에게 유리하다고 본다. 회사가 낮은 가격에 주식을 풀어 기존 주주의 지분 가치를 깎는 것을 막는다.
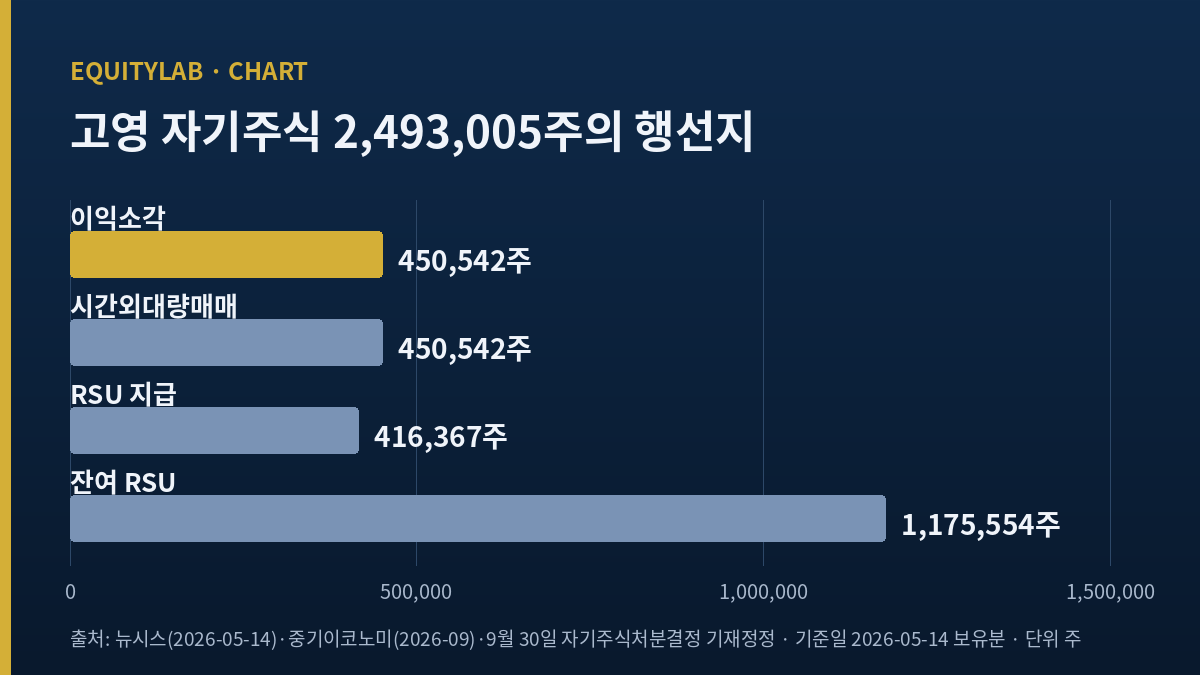
고영 자사주 처분 전후, 보유 249만 주의 행선지
5월 기준 보유분을 행선지별로 나눠 표를 만들었다. 숫자는 뉴시스(5월 14일)·중기이코노미(9월)·거래소 주식소각 공지(탑스타뉴스 6월 24일 보도)를 맞춰 붙였고, 비율은 내가 직접 나눴다.
| 행선지 | 주식 수 | 보유분 중 비율 | 시점 |
|---|---|---|---|
| 이익소각 | 450,542 | 18.1% | 5월 22일 소각, 6월 29일 변경상장 |
| 시간외대량매매 | 450,542 | 18.1% | 9월 30일~12월 29일 |
| RSU 지급(임직원 352명) | 416,367 | 16.7% | 10월 23일·12월 22일 |
| 처분 후 잔여(계약된 RSU) | 1,175,554 | 47.2% | 이후 조건 충족분부터 |
| 합계 | 2,493,005 | 100.0% | 5월 14일 기준 보유 |
출처: 뉴시스(2026-05-14) · 중기이코노미(2026-09) · 9월 30일 자기주식처분결정 기재정정(치킨스탁 공시 요약) · 비율은 내 계산 · 기준: 주식 수
표의 마지막 줄이 이 글을 쓰게 만든 부분이다. 같은 뉴시스 기사에 따르면 나머지 1,591,921주는 임직원 보상용 RSU로 이미 계약된 상태였다. 1,591,921주에서 이번에 지급하는 416,367주를 빼면 1,175,554주이고, 이것이 중기이코노미가 적은 처분 후 잔량과 한 주까지 같다. 처분이 끝나도 회사 금고에 남는 자기주식은 사실상 전부 임직원에게 갈 주식이다. 앞으로 추가 소각이 나오려면 새로 사들이는 수밖에 없다.
그래서 내 계산으로는 5월에 보유하던 자기주식 가운데 영영 사라진 것은 450,542주 하나뿐이다. 나머지 2,042,463주는 시점만 다를 뿐 모두 누군가의 계좌로 옮겨 가 거래될 수 있는 주식이 된다. 2,042,463 ÷ 450,542 = 4.53이니, 시장으로 나가는 주식이 소각된 주식의 네 배 반이다.
고영 자사주 처분 뒤 거래 주식이 늘어나는 이유
여기서 많이들 헷갈린다고 생각한다. 나도 처음 표를 짤 때 그랬다. 자기주식은 회사 금고에 있는 동안 원래 거래되지 않는다. 그래서 금고에 있던 주식을 소각하면 발행 주식 수는 줄지만, 시장에서 사고팔리는 주식 수는 하나도 줄지 않는다. 반대로 금고에 있던 주식을 팔거나 직원에게 주면, 발행 주식 수는 그대로인데 거래되는 주식이 늘어난다.
숫자로 다시 맞춰 보면 이렇다. 소각 전 발행 주식은 68,654,755주(변경상장 후 68,204,213주에 소각분 450,542주를 더한 수, 내 계산)였고, 금고 2,493,005주를 빼면 거래 가능한 주식은 66,161,750주였다. 이번 처분이 끝난 뒤 발행 주식 68,204,213주에서 금고 잔여 1,175,554주를 빼면 67,028,659주다. 차이 866,909주, 5월보다 1.31% 많다. 소각 뉴스가 나온 회사에서 유통 주식이 오히려 늘어나는 셈이다.
이것을 「주주를 속였다」고 보지는 않는다. 회사는 5월 발표 때부터 소각과 처분을 절반씩 나눈다고 적었고, 임직원 RSU 계약도 함께 공개했다. 다만 주당 가치를 계산하는 사람이라면 나눌 주식 수가 오히려 늘어난다는 사실을 알고 들어가야 한다. 1.31%가 크다고는 못 하지만, 「소각 = 주당 가치 상승」이라는 등식은 이 회사의 2026년에는 맞지 않는다.
반도체 장비주를 보면서 같은 함정을 다른 형태로 만난 적이 있다. 아이에스시 2분기 실적을 전년과 직전 분기 두 기준으로 나눠 본 글에서는 같은 분기가 비교 기준에 따라 성장으로도 후퇴로도 보였고, 대덕전자의 한 분기 이익이 2025년 한 해를 넘은 글에서는 평상시 이익을 정하지 못해 관망했다. 고영에서는 이익보다 주식 수가 같은 착시를 만든다.
고영 자사주 처분 가격 문턱, 10월 초 종가가 위에 섰다
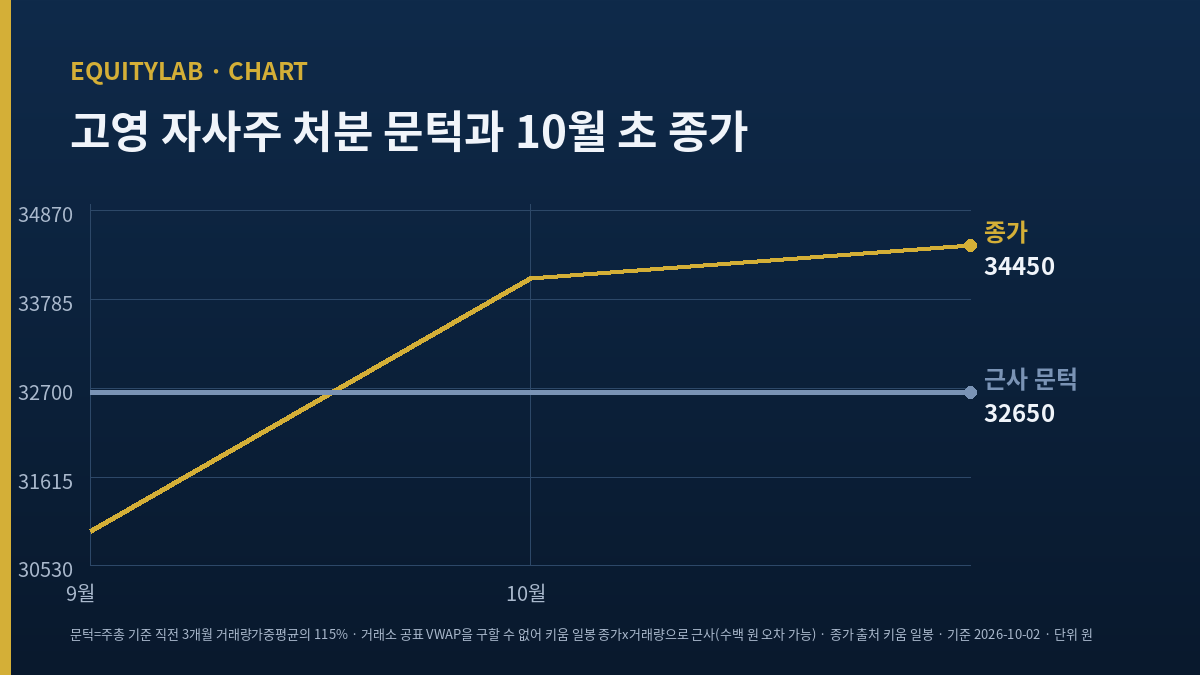
이번 처분의 실제 속도는 가격이 정한다. 주총이 정한 문턱은 직전 3개월 거래량가중평균의 115%다. 거래소가 공표하는 정확한 거래량가중평균은 내가 구할 수 없어서, 키움 일봉의 종가 × 거래량으로 근사했다. 정확한 문턱과는 수백 원 차이가 날 수 있다는 전제로 본다.
- 5월 처분 시도 때: 2월 12일~5월 12일 근사 평균 약 35,980원, 문턱 약 41,380원. 5월 14일 종가 40,150원, 5월 20일 33,850원으로 문턱 아래였다(키움 일봉).
- 9월 재결의 뒤: 7월 3일~10월 2일 근사 평균 약 28,400원, 문턱 약 32,650원. 9월 30일 종가 30,950원은 아래였고, 10월 1일(목) 종가 34,050원(약 10% 상승)에서 재결의 이후 처음 위로 올라섰다.
그러니까 5월에는 회사가 팔려고 마음먹은 바로 그 주에 주가가 문턱 밑으로 떨어졌고, 이번에는 처분 결정(9월 29일) 뒤 두 번째 거래일인 10월 1일에 주가가 문턱을 넘었다. 10월 2일(금) 종가는 34,450원이다. 이 가격이면 매각분 450,542주의 대금은 약 155억 원(내 계산)이고, 근사 문턱 32,650원에서 팔면 약 147억 원이다. 처분 결정 공시가 적은 기준 가격은 29,150원, 전체 866,909주에 대한 처분 예정 금액은 약 252.7억 원이었다.
내 판단을 가장 오래 붙잡은 대목은 이것이다. 문턱이 3개월 평균에 묶여 있으니, 주가가 오를수록 평균도 따라 올라 문턱이 높아진다. 10월 1일처럼 하루 10% 급등으로 넘은 문턱은 며칠 뒤 다시 멀어질 수 있다. 회사가 12월 29일까지 매각분을 다 팔지 못할 가능성도 있다는 뜻이다. 그 경우 이 글의 「82%」 중 18.1%는 다시 금고에 남는다.
고영 자사주 처분이 12월 29일에 끝나는 세 가지 결과
매각분이 얼마나 팔리느냐에 따라 연말의 유통 주식 수가 달라진다. RSU 416,367주는 지급일이 정해져 있으니 세 경우 모두 포함했고, 매각분만 바꿔 넣었다. 기준은 5월 소각 전 거래 가능 주식 66,161,750주다(내 계산).
| 매각분 처리 | 연말 거래 가능 주식 | 5월보다 늘어난 주식 | 증가율 |
|---|---|---|---|
| 450,542주 전량 매각 | 67,028,659 | 866,909 | 1.31% |
| 절반(225,271주)만 매각 | 66,803,388 | 641,638 | 0.97% |
| 매각 0, RSU만 지급 | 66,578,117 | 416,367 | 0.63% |
발행 주식 68,204,213주(6월 29일 변경상장 기준)에서 연말 금고 잔여를 뺀 수 · 내 계산
어느 경우든 5월보다 거래 주식은 늘어난다. 차이는 0.63%와 1.31% 사이이고, 매각이 막힐수록 그 숫자가 작아진다. 묘하게도 주가가 약해 회사가 못 파는 경우가 기존 주주의 주식 수 계산에는 유리하다. 나는 이 대목에서 회사와 소액주주의 이해가 반대로 움직인다고 본다. 회사는 문턱 위에서 팔고 싶고, 주식 수만 보는 주주는 안 팔리는 편이 낫다.
금액으로 바꿔 보면 크기가 더 분명해진다. 처분 후에도 남는 RSU용 1,175,554주는 10월 2일 종가로 약 405억 원어치이고, 5월에 보유하던 자기주식 가운데 시장으로 나갈 2,042,463주 전체는 약 704억 원어치다(내 계산). 6월 말 연결 자본총계 3,622억 원(DART 반기보고서 기준)의 약 19%에 해당한다. 회사가 주주에게 돌려줄 수 있었던 재원 상당 부분이 임직원 보상으로 쓰이고 있다는 뜻이기도 하다. 나는 RSU 자체를 나쁘게 보지 않는다. 장비 회사에서 엔지니어를 붙잡는 비용이고, 현금 대신 주식으로 줬을 뿐이다. 다만 그 비용이 주당 가치에서 빠진다는 점은 따로 적어 둔다.
그런데 9월에 주식을 내놓은 것은 회사만이 아니었다. 같은 9월에 지분 공시가 두 건 나왔다. 하나는 최대주주 고영홀딩스의 9월 8일 대량보유 보고로, 보유 주식이 14,093,432주(20.66%)에서 14,273,629주(20.93%)로 180,197주 늘었다(치킨스탁 공시 요약). 다른 하나는 삼성자산운용의 9월 29일 보고로, 보고 기준일 9월 10일에 4,633,706주에서 2,658,233주(3.90%)로 1,975,473주 줄었다.
삼성자산운용의 직전 비율 6.75%는 소각 전 발행 주식 68,654,755주로 나눠야 나오는 숫자다(내 계산). 직전 보고가 소각 전에 나왔다는 뜻이고, 그래서 두 비율을 그대로 빼면 감소폭이 조금 틀어진다. 주식 수로 보면 기관 한 곳이 직전 보고 이후 줄인 1,975,473주가 최대주주가 산 180,197주의 열 배를 넘는다. 보고 기준일인 9월 10일 거래량 4,369,889주는 7월 이후 키움 일봉에서 가장 크다.
정리하면 9월의 공급은 기관 매도 약 198만 주, 회사 처분 예정 약 87만 주이고, 수요로 확인되는 것은 최대주주의 18만 주 정도다. 그 와중에 주가는 정규장 종가로 9월 10일 28,900원에서 10월 2일 34,150원까지 올랐다. 나머지 수요가 누구였는지는 공시로는 확인되지 않는다.
고영 자사주 처분 기간에 내가 관망하는 이유
고영의 시가총액은 10월 2일 종가 34,450원 × 상장주식 68,204,213주로 약 2조 3,496억 원이다(내 계산). 코스닥 종목이고 시총 순위로는 내 기준 100위 밖이라, 이 일지에서는 매수 스탠스를 내지 않고 관망으로 둔다. 거기에 주식 수 문제가 겹친다. 연말까지 최대 866,909주가 시장에 풀리는 동안에는 굳이 먼저 들어갈 이유가 없다고 본다.
반대편 시각은 세 가지로 정리했다.
- 매각분은 「국내외 투자자」 대상 시간외대량매매다. 전략적 투자자가 받아 가면 사업 제휴 신호가 될 수 있다. 상대가 공개되기 전까지는 판단할 수 없다.
- RSU 416,367주는 352명에게 나뉘어 1인당 평균 1,183주 정도다(내 계산). 받은 직원이 곧바로 팔지 않으면 시장 물량으로 나오지 않는다. 내 「유통 주식 증가」 계산은 받은 주식이 전부 거래 가능해진다는 가정 위에 서 있다.
- 회사는 같은 시기 여주 제2생산센터 증축에 294.39억 원(자기자본의 8.8%, 8월 6일 자율공시)을 쓰기로 했다. 매각 대금이 설비와 신사업으로 간다면, 주식 수가 1.31% 늘어나는 대가로 이익이 그보다 빠르게 늘 수 있다. 실명 셀사이드는 7월 실적 이전에 미래에셋증권(4월 28일, 5만 2,500원)·한국투자증권(5월 7일, 5만 원)·신한투자증권(6월 10일, 4만 7,000원)이 목표가를 냈는데, 7월 실적 이후 리포트는 내가 확인하지 못했다. 그 공백은 그대로 적어 둔다.
내 가설이 깨지는 조건은 둘이다.
- 회사가 남은 1,175,554주 중 일부라도 RSU가 아닌 소각으로 돌린다는 결정을 내면, 「82%가 시장으로」라는 이 글의 숫자가 바뀐다.
- 12월 29일까지 매각분이 문턱 아래 가격 때문에 다시 팔리지 않으면, 시장에 나오는 주식은 866,909주가 아니라 416,367주에 그친다.
10월 23일(금)과 12월 22일(화) RSU 지급, 12월 29일(화) 처분 기간 종료가 차례로 온다. 그 사이 11월 16일(월)이 3분기보고서 제출 기한이라, 자기주식 변동 내역이 분기 말 기준으로 한 번 찍혀 나온다.
솔직히 말하면 처음 이 공시를 봤을 때는 「소각한 회사가 왜 또 파나」 정도의 의문이었다. 표를 다 채우고 나니 질문이 바뀌었다. 이 회사의 자기주식은 원래 대부분 직원에게 갈 주식이었고, 5월의 소각은 그중 작은 일부였다. 내가 다음에 볼 것은 처분 결과 보고서의 실제 매각 단가와 상대방이다. 그 숫자가 문턱 근처인지, 한참 위인지가 회사가 이 물량을 얼마나 서두르는지를 알려 줄 것이다.
본문의 가격은 2026년 10월 2일(금) 종가 기준이다. 본문의 9월 30일·10월 1일·10월 2일 종가(30,950·34,050·34,450원)는 대체거래소를 포함한 통합 시세로, 10월 2일 값은 알파스퀘어 화면과 키움 데이터 최신가가 같다. 거래소 정규장 일봉 종가는 같은 사흘 30,900·33,750·34,150원이다. 처분 문턱은 키움 정규장 일봉의 종가와 거래량으로 근사했고 반올림했다.