TKG휴켐스 계약 해지: 끝나는 날은 원래 만기와 같았다
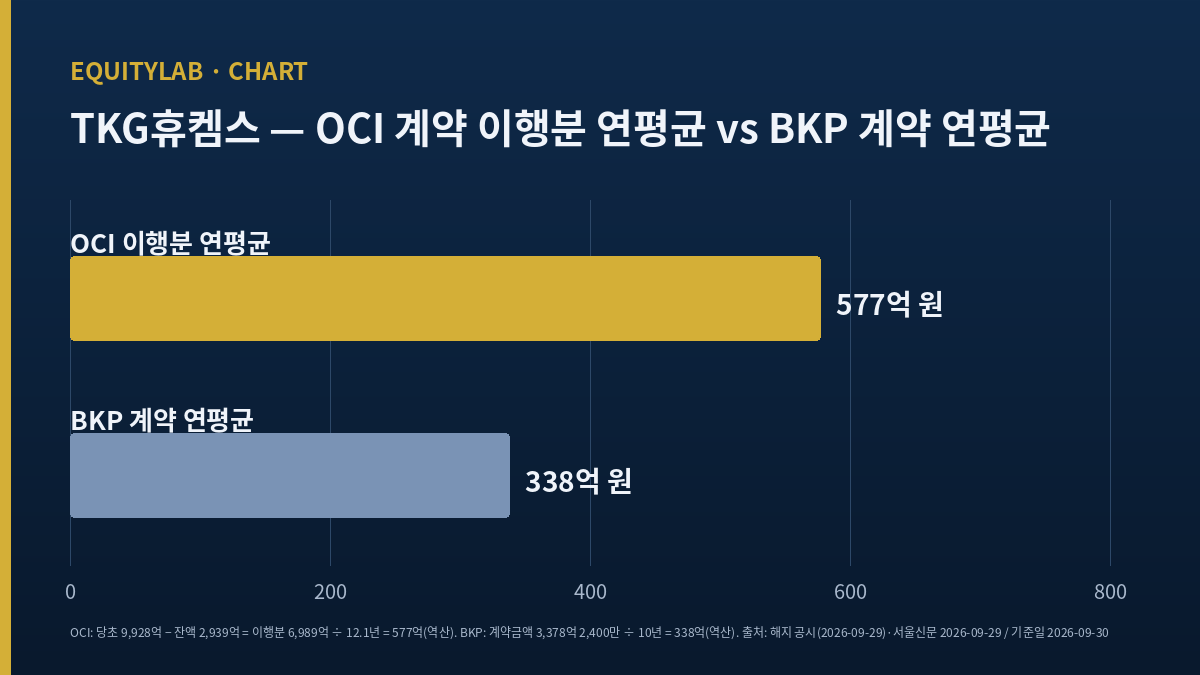
TKG휴켐스 계약 해지 공시(9월 29일)에서 가장 먼저 확인할 숫자는 금액이 아니라 날짜였다. 해지 효력일은 2027년 3월 28일로, 2014년에 맺은 OCI와의 DNT 매매 계약이 원래 끝나기로 한 바로 그날이다. 기사 제목에 붙은 「매출의 26.1%」는 12년 계약에서 아직 이행되지 않은 잔액 2,939억 원을 2025년 매출로 나눈 수치이고, 지금까지 이행된 금액을 햇수로 나누면 한 해 평균 약 577억 원(2025년 연결 매출의 5.0%, 내 계산)이다.
9월 30일(수) 종가 15,750원, 하루 3.61% 하락으로 장을 마친 날 이 공시를 원문부터 다시 확인했고, 결론은 관망이다. 해지 자체보다 그 뒤에 비는 시간이 더 신경 쓰인다.
- 계약 상대: OCI, 품목: DNT, 체결 2014년 8월 18일
- 당초 계약금액 약 9,928억 원
- 해지 금액(미이행 잔액) 2,939억 4,764만 원
- 공시 원문의 비율 41.0%는 2014년 매출 7,166억 원 기준
- 해지 통보 9월 29일(화), 효력일 2027년 3월 28일
- 효력일 = 원래 계약 종료일
- 사유: OCI의 TDI 사업 종료(OCI는 12월 18일 중단 공시)
- 이행분 연평균 약 577억 원(내 계산)
- 4~6월 매출 3,971억 원, 영업이익 328억 원
- 인도네시아 BKP와 질산 10년 계약 3,378억 원, 공급 시작 2029년 3월 31일
- 9월 30일 종가 15,750원, 250일 최고 종가 21,550원보다 26.9% 낮다
- 내 스탠스: 관망
목차
TKG휴켐스 계약 해지, 효력일은 원래 끝나는 날이었다
공시 제목은 「단일판매ㆍ공급계약해지」다. 이 제목만 보면 계약이 중간에 끊긴 것처럼 보인다. 그런데 디지털투데이가 옮긴 공시 요약에는 계약 기간이 2014년 8월 18일부터 2027년 3월 28일까지로 적혀 있고, 해지 효력일도 2027년 3월 28일이다. 통보는 9월 29일에 했지만, 공급 의무는 원래 약속한 끝날까지 그대로 살아 있다는 뜻으로 나는 판단했다.
사유는 계약 상대의 사업 정리다. EBN 보도(9월 29일)에 따르면 OCI는 TDI 제조·판매를 12월 18일에 끝내기로 했고, 그 사업의 한 해 매출은 1,179억 원(OCI 2025년 매출의 5.87%)이었다. TKG휴켐스가 파는 DNT는 TDI의 원료다. 사는 사람이 공장을 닫으니 원료 계약도 갱신 없이 끝나는 구조다.
여기서 날짜를 하나 더 맞춰 봐야 한다. OCI가 TDI 생산을 끝내는 날은 12월 18일(금)이고, DNT 계약의 효력이 끝나는 날은 2027년 3월 28일이다. 원료를 쓸 공장이 먼저 가동을 끝내니, 계약이 살아 있는 마지막 약 100일 동안 실제 주문이 얼마나 나올지는 알 수 없다. 공시가 적은 효력일보다 매출이 빠지기 시작하는 날이 앞당겨질 수 있다는 뜻이다. 나는 이 차이를 이번 해지에서 가장 과소평가되기 쉬운 부분으로 본다. 연간으로 환산한 크기는 작아도, 시작일이 12월 말로 당겨지면 2027년 1~3월 실적부터 영향이 보일 수 있다.
솔직히 적으면, 나는 처음에 속보 제목만 보고 「내년부터 매출 4분의 1이 빈다」고 적어 두었다. 원문의 기간 두 날짜를 나란히 놓고서야 그 문장을 지웠다. 해지라는 낱말이 주는 인상과, 원래 만기에 끝나는 계약이라는 사실은 크기가 다르다.
TKG휴켐스 계약 해지 금액 2,939억 원은 12년 계약의 잔액이다
이 금액을 한 해 매출처럼 보면 결론이 크게 달라진다. 그래서 두 가지 방식으로 나눠 봤다.
공시가 적은 41.0%와 기사가 적은 26.1%
공시 원문이 매출액과 견준 비율은 41.0%다. 이 비율의 기준 매출은 7,166억 3,899만 원인데, 이것은 계약을 처음 맺던 무렵의 매출로 보인다(2,939.48 ÷ 7,166.39 = 41.0%, 내 계산으로 확인). 기사들이 쓴 26.1%는 같은 잔액을 2025년 매출 약 1.1조 원으로 다시 나눈 수치다. 내가 가진 2025년 연결 매출 1조 1,533억 원(밸류라인 재무 요약)으로 나누면 25.5%가 나오고, 26.1%를 만드는 매출이 연결인지 별도인지는 확인하지 못했다.
이미 이행된 금액으로 계산한 한 해 평균
당초 계약금액 약 9,928억 원에서 잔액 2,939억 원을 빼면 이행된 금액은 약 6,989억 원이다(역산). 계약 시작부터 해지 통보까지 약 12.1년이니, 한 해 평균은 약 577억 원이다(역산). 2025년 연결 매출의 5.0%에 해당한다.
거꾸로, 잔액 2,939억 원을 남은 180일 안에 전부 공급한다고 가정하면 연 5,965억 원 속도가 필요하다(내 계산). OCI의 TDI 사업 전체 매출이 한 해 1,179억 원이었으니 이 속도는 성립하지 않는다. 내 추론으로는 계약서의 금액이 12년 전 추정 물량과 가격으로 잡은 상한이고, 실제 거래는 그보다 훨씬 작게 흘렀다고 보는 편이 숫자와 맞는다. 다만 연도별 실제 DNT 매출은 공시되지 않아, 577억 원도 12년을 고르게 편 평균일 뿐이다.
TKG휴켐스 계약 해지 직전의 4~6월 실적
해지 공시가 나오기 두 달 전의 실적은 오히려 좋았다. 잠정 실적 공시를 옮긴 CBC뉴스(8월 7일) 기준으로 4~6월 연결 매출은 3,971억 9,900만 원(전년 같은 기간보다 36.9% 증가), 영업이익은 328억 1,800만 원(49.2% 증가)이었다. 상반기 누적은 매출 6,920억 9,400만 원, 영업이익 480억 1,400만 원이다. 여기서 1~3월 영업이익을 빼 보면 151억 9,600만 원이고(내 계산), 4~6월은 그보다 116% 많다.
증가율을 거꾸로 풀면 2025년 상반기 매출은 약 5,595억 원, 영업이익은 약 346억 원이다(역산). 한 해 전보다 늘어난 상반기 영업이익 약 134억 원 가운데 약 108억 원이 4~6월 한 기간에서 나왔다(내 계산). 1~3월 영업이익 증가율은 20% 안팎이었고(삼성증권 5월 19일 보고서도 전년 같은 기간보다 20% 증가로 적었다), 4~6월에 49.2%로 커졌다. 이 속도가 OCI 매출이 빠지는 2027년까지 이어진다고 보기는 어렵다.
기초화학 회사의 실적이 외부 수급 한 번에 크게 흔들린 사례는 이수화학 편에서도 봤다. 거기서는 상반기 한 번의 호실적이 다섯 해 누적 적자를 지웠는데, 나는 그 반대 방향, 즉 호실적 뒤에 고객 하나가 빠지는 경우를 이번에 보고 있다.
이 숫자를 셀사이드 전망 옆에 두면 차이가 크다. 유안타증권 황규원 연구원은 5월 6일 보고서에서 2026년 영업이익을 629억 원, 4~6월을 150억 원으로 잡았다(이데일리 보도). 실제 4~6월은 그 추정의 2.19배였고, 상반기만으로 연간 추정의 76.3%를 채웠다. 같은 보고서에 붙은 주당 가치는 2만 8,000원(종전 2만 5,000원)이었다. 논리는 사우디 TDI 설비 가동 중단과 TDI 가격 차이 확대였고, 원료 암모니아 가격이 2025년 톤당 379달러에서 650달러로 올랐다는 점도 같이 적혀 있었다.
암모니아 가격은 이 회사에 원가다. 같은 원료를 반대 위치에서 다루는 회사의 사정은 롯데정밀화학 편에서 따로 정리했다(암모니아 사업의 2025년 영업이익률 추정 8.85%).
포워드 시각은 실명으로 둘이다. 유안타는 숫자를 냈고, 삼성증권 조현렬 연구원의 5월 19일 보고서는 투자의견 없이 탄소배출권(연간 인증 100만 톤) 매각 가능성과 TDI 가격 차이만 다뤘다. 그래서 본문에서 쓰는 추정치는 유안타 하나뿐이다.
인도네시아 질산 10년 계약이 채우는 것과 채우지 못하는 것
해지 공시 하루 전인 9월 28일(월), 회사는 인도네시아 바크리 그룹 계열 BKP와 질산 장기 공급 계약을 공시했다. 금액 3,378억 2,400만 원, 공급 기간 2029년 3월 31일부터 10년, 연 18만 톤이다(서울신문 9월 29일). 선수금은 없고, 상대가 짓는 질산암모늄 공장이 상업 가동해야 공급이 시작된다.
시장은 이 계약을 하루 동안만 크게 반겼다. 키움 일봉 기준 9월 28일 주가는 장중 18,390원까지 올랐다가 16,360원에 마감했다. 다음 날 OCI 해지가 공시됐고, 9월 30일 종가는 15,750원이었다. 좋은 소식과 나쁜 소식이 이틀 사이에 연달아 나왔는데, 두 계약을 함께 놓고 보면 나쁜 소식은 금액보다 시점이 먼저이고 좋은 소식은 시점이 2년 뒤다.
이 계약을 한 해로 나누면 337억 8,000만 원이다. OCI 계약 이행분 연평균 약 577억 원의 58.6%다(내 계산). 금액만 보면 절반을 조금 넘게 메운다. 10년 동안 모두 180만 톤이니 계약 금액을 물량으로 나눈 톤당 가격은 약 18만 8,000원이다(역산). 원료 암모니아 가격이 올해처럼 톤당 650달러 근처에 머물면 이 가격에서 남는 마진이 얇아질 수 있고, 계약서에 가격 조정 조항이 있는지는 공시 요약만으로 확인하지 못했다. 그리고 더 큰 문제는 시점이다. OCI 계약은 2027년 3월 28일에 끝나고 BKP 계약은 2029년 3월 31일에 시작하니, 그 사이 약 2년이 비는 셈이다. 그 기간 DNT 설비를 무엇으로 돌리는지는 공시에 없다.
TKG휴켐스 계약 해지 뒤에도 주당 1,000원 배당이 이어질까
이 회사는 2019년부터 2025년 결산까지 일곱 해 연속 주당 1,000원을 현금 배당했다(DART 배당 이력). 9월 30일 종가로 나누면 배당수익률은 6.35%다. 상장주식수 4,087만 8,588주로 곱하면 한 해 배당 총액은 약 408억 8,000만 원이고(내 계산, 자기주식 미반영), 2025년 지배주주 순이익 594억 원의 68.8%다.
OCI 이행분 연평균 577억 원은 매출 기준이다. 그 매출에서 얼마가 이익으로 남았는지는 공시되지 않는다. 회사 전체의 2025년 영업이익률 5.9%(682억 원 ÷ 1조 1,533억 원)를 DNT에도 똑같이 적용한다는 가정을 두면, 빠지는 영업이익은 한 해 약 34억 원이다(가정 계산). 2025년 영업이익 682억 원의 5.0%이고, 한 해 배당 총액 약 408억 원과 비교하면 크지 않다. 물론 DNT가 회사 평균보다 마진이 높은 제품이었다면 이 숫자는 커지고, 낮았다면 작아진다. 2025년 지배주주 순이익 594억 원으로 계산한 PER은 9월 30일 기준 약 10.84배다(내 계산). 그래서 나는 배당 유지 여부를 이 해지 하나로 판단하지 않는다. 다만 이익의 70% 가까이를 배당으로 내보내는 회사가 7월 23일에 에이프릴바이오에 1,500억 원을 넣었다는 사실은 같은 현금에서 나간 두 지출이라, 2026년 결산 배당 공시(보통 2월)를 볼 이유가 하나 더 생겼다.
주식수 변동도 적어 둔다. 회사는 4월에 500억 원 사모 전환사채를 발행했고, 전환되면 주식수가 늘어난다. 위 배당 총액은 현재 주식수로만 계산했다.
내 판단이 틀릴 수 있는 세 가지
- 계약서 금액이 상한이라는 해석은 내 추론이다. 실제로 2023~2025년의 OCI향 매출이 577억 원보다 훨씬 컸다면, 2027년 4월부터 빠지는 매출은 내 계산보다 크다.
- 반대로 DNT 설비를 다른 고객이나 다른 제품으로 돌릴 수 있다면, 2년 공백은 숫자만큼 크지 않다. 4~6월 영업이익이 전년보다 49.2% 늘었다는 점은 이 회사가 한 고객에만 기대지 않는다는 방증일 수 있다.
- 9월 30일의 3.61% 하락이 이미 이 소식을 반영했을 수 있다. 250일 최고 종가보다 26.9% 낮은 가격에서 PBR은 지배주주 자본 기준 0.69배(내 계산)라, 시장이 더 나쁜 경우를 먼저 가격에 넣었을 가능성도 있다.
TKG휴켐스 계약 해지 이후 내가 다시 볼 조건
- 11월 16일(월)까지 나올 3분기보고서의 7~9월 매출이 4~6월 3,971억 원에서 얼마나 내려오는가.
- 보고서 주석이나 IR에 OCI향 DNT 연간 매출이 따로 나오는가. 나오면 577억 원 평균을 그 숫자로 바꾼다.
- 2027년 3월 28일 이후 DNT 설비의 새 고객이나 전환 계획이 공시되는가.
- BKP 질산암모늄 공장 착공·준공 소식이 2029년 3월 31일 전에 나오는가.
- 2026년 결산 배당이 주당 1,000원에서 바뀌는가.
이 다섯 가지 가운데 가장 먼저 답이 나오는 것은 1번이고, 가장 무거운 것은 3번이다. 3번이 비어 있는 채로 2027년 봄이 오면, 4~6월의 좋은 실적은 한 번의 높은 점으로 남는다.
지금은 관망으로 둔다
정리하면 이번 해지는 크기보다 시간의 문제다. 계약은 원래 날짜에 끝나고, 연평균으로 환산한 비중은 매출의 5% 안팎이다. 대신 그 뒤를 받을 인도네시아 계약은 2년 늦게 시작하고 금액도 60%가 안 된다. 나는 이 공백을 회사가 어떻게 채우는지 한 번은 보고 싶다. 그래서 지금 15,750원에서는 관망하고, 3분기보고서가 나오는 11월 중순에 7~9월 매출부터 다시 확인한다. 그 전에 주가가 250일 최저 종가 14,300원 근처로 내려오더라도 판단의 순서는 바꾸지 않는다. 가격이 싸졌다는 사실은 2년 공백을 설명해 주지 않기 때문이다.
본문의 주가·배수는 2026년 9월 30일 종가 기준이다(종가는 알파스퀘어·한국경제TV 15,750원, 키움 일봉 15,760원, 밸류라인 15,790원으로 갈려 15,750원을 썼고, 어느 가격을 써도 결론은 같다). 「역산」·「내 계산」으로 표시한 수치는 공시·보도 숫자로 직접 나눈 개략값이며 반올림했다. 재무 수치는 연결 기준이다.