이수화학 상반기 실적: 다섯 해 누적 영업적자를 한 번에 지웠다
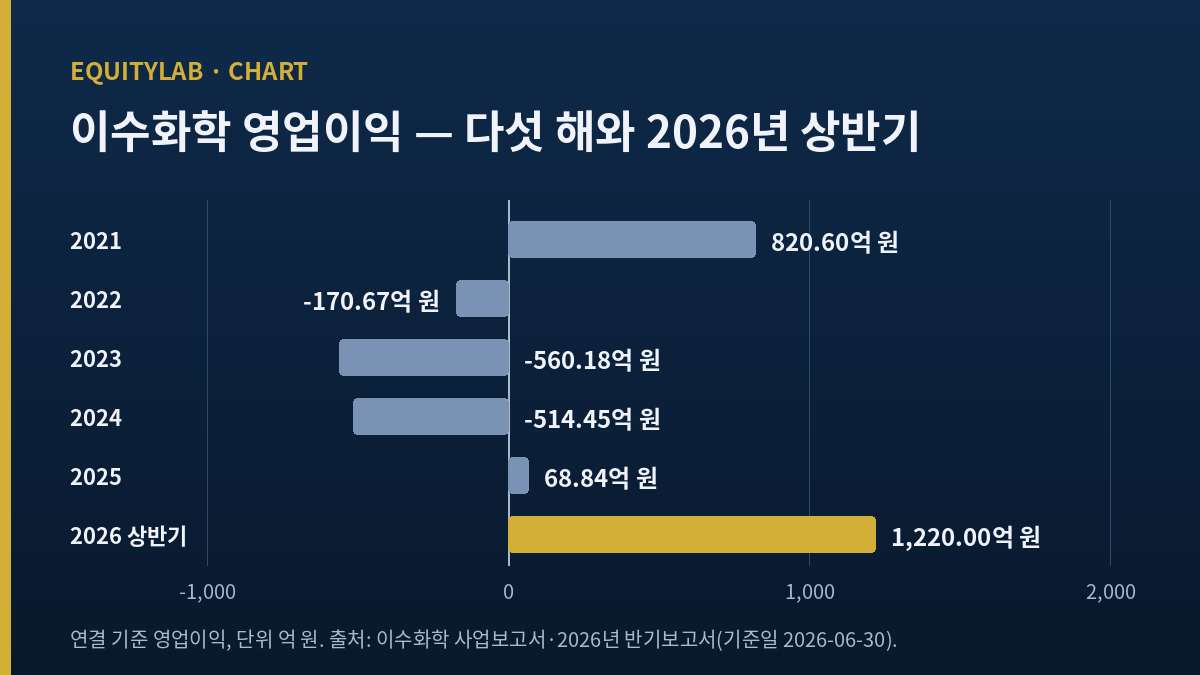
- 어디서. 2021년부터 2025년까지 다섯 해의 연결 영업이익을 더하면 마이너스 355.86억 원이다. 2026년 상반기 한 번이 1,220억 원이다.
- 얼마나. 2분기 영업이익률 12.9944%는 1분기 3.9943%의 3.25배다. 반기 평균 8.8451%는 두 분기 어느 것과도 같지 않다.
- 무엇을. 3분기 영업이익률이 1분기에 가까우면 이번 반기는 한 분기짜리 사건이었다는 뜻이 된다.
이수화학 주가를 들여다보기 전에 나는 영업이익 다섯 줄을 먼저 더했다. 2021년 820.60억 원, 2022년 마이너스 170.67억 원, 2023년 마이너스 560.18억 원, 2024년 마이너스 514.45억 원, 2025년 68.84억 원. 다섯 해를 전부 합치면 마이너스 355.86억 원이다. 그리고 2026년 상반기 한 줄에 적힌 영업이익이 1,220억 원이다.
다섯 해 동안 이 회사가 판 물건의 값은 9조 2,763.19억 원이었다. 2026년 상반기 여섯 달에 판 값은 1조 3,793억 원으로, 다섯 해 합계의 14.8690%다. 매출로는 다섯 해의 일곱 분의 일쯤 되는 반년이, 영업이익으로는 다섯 해 합계의 마이너스를 통째로 뒤집어 놓았다. 나는 이 대비를 먼저 적어 두고 그 다음에 무슨 일이 있었는지를 봤다.
목차
먼저 다섯 해를 더해 봤다
내가 이 종목을 처음 열었을 때 눈에 들어온 것은 반기 실적 기사의 「역대 최대」라는 낱말이었다. 그런 낱말을 보면 나는 반대로 간다. 한 번이 역대 최대라면 그 앞이 어땠는지를 알아야 그 한 번의 크기를 잴 수 있기 때문이다. 그래서 연간 손익 다섯 줄을 먼저 옮겨 적었다.
| 연도 | 매출액(억 원) | 영업이익(억 원) | 영업이익률 |
|---|---|---|---|
| 2021 | 17,033.37 | 820.60 | 4.8177% |
| 2022 | 20,017.86 | -170.67 | -0.8526% |
| 2023 | 19,954.88 | -560.18 | -2.8073% |
| 2024 | 19,162.31 | -514.45 | -2.6847% |
| 2025 | 16,594.77 | 68.84 | 0.4148% |
| 다섯 해 합 | 92,763.19 | -355.86 | -0.3836% |
출처: 한국경제 기업재무 요약(연결, 단위 백만 원을 억 원으로 옮김) | 합계와 영업이익률은 내가 계산한 값(역산)
다섯 해 매출의 크기는 거의 움직이지 않았다. 2022년 2조 17.86억 원에서 2025년 1조 6,594.77억 원까지 세 해 사이에 17.10% 줄었을 뿐이다. 그런데 같은 다섯 해의 영업이익은 820.60억 원에서 마이너스 560.18억 원까지 내려갔다가 68.84억 원으로 올라왔다. 매출의 폭보다 영업이익의 폭이 훨씬 크다. 파는 값은 비슷한데 남는 값만 크게 흔들리는 회사라는 뜻이고, 그건 이 업의 성격이기도 하다.
다섯 해를 통째로 한 해처럼 놓고 재면 영업이익률은 마이너스 0.3836%다. 2026년 상반기 한 번은 8.8451%다.
2026년 상반기 이수화학 주가 뒤의 손익계산서
1분기와 2분기를 갈라 놓았다
회사가 낸 값은 1분기 하나와 상반기 하나다. 1분기는 2026년 5월 15일 금요일 공시로 매출 6,359억 원, 영업이익 254억 원, 당기순이익 208억 원이었다. 상반기는 2026년 8월 18일 화요일 보도로 매출 1조 3,793억 원, 영업이익 1,220억 원이었다. 2분기 값은 내가 뺐다. 매출 7,434억 원, 영업이익 966억 원이다. 966억 원은 보도가 「분기 기준 역대 최고」라고 적은 값과 같으므로, 내 뺄셈이 회사 값과 만나는 것을 한 번 확인한 셈이다.
| 구간 | 매출액(억 원) | 영업이익(억 원) | 영업이익률 | 누가 만든 값인가 |
|---|---|---|---|---|
| 2026년 1분기 | 6,359 | 254 | 3.9943% | 앞 두 값은 공시, 비율은 역산 |
| 2026년 2분기 | 7,434 | 966 | 12.9944% | 매출은 내 뺄셈, 영업이익은 보도값과 일치 |
| 2026년 상반기 | 13,793 | 1,220 | 8.8451% | 앞 두 값은 보도, 비율은 역산 |
출처: 2026년 5월 15일 금요일 1분기 공시 보도, 2026년 8월 18일 화요일 상반기 실적 보도 | 2분기 매출과 세 줄의 비율은 내가 계산한 값(역산)
여기가 이 글의 중심이다. 반기 하나로 보면 영업이익률은 8.8451%다. 그런데 그 여섯 달 안에 3.9943%인 석 달과 12.9944%인 석 달이 들어 있다. 두 값의 차이는 9.0000%포인트이고, 뒤가 앞의 3.2532배다. 영업이익 금액으로 보면 254억 원에서 966억 원으로 3.8032배가 됐다. 반기 평균 8.8451%는 이 두 분기 어느 것도 설명하지 못하는 값이다.
전년 같은 반년과의 거리
2025년 분기 매출은 4,006.3억 원, 3,398.5억 원, 4,417.9억 원, 4,772.1억 원이었고 네 값을 더하면 1조 6,594.8억 원이 되어 연간 표기 1조 6,594.77억 원과 억 원 단위에서 만난다. 이 확인을 먼저 한 이유는, 분기 값을 따로 모아 온 자료가 연간 값과 안 맞는 일이 드물지 않기 때문이다.
그 위에서 거리를 재면 이렇다. 2026년 1분기 매출은 전년 같은 석 달의 1.5872배, 2분기는 2.1874배다. 반기로는 7,404.8억 원에서 1조 3,793억 원으로 86.2711% 늘었다. 매출이 이만큼 늘면서 영업이익률까지 같이 올라간 것이 이번 반기의 모양이다. 파는 양이 늘었는데 하나 팔 때 남는 비율도 같이 올라갔다는 뜻이다.
회사는 그 이유를 LAB(연성알킬벤젠)과 NP(노말파라핀)의 글로벌 수급이 타이트해져 제품 스프레드가 벌어졌기 때문이라고 설명했다. 국내 화학사 가운데 NP를 만든 뒤 그것으로 LAB까지 자체 생산하는 곳은 이 회사뿐이라는 보도도 같은 시기에 나왔다. 나는 이 설명을 사실로 받아들이되, 스프레드의 폭을 숫자로 확인하지는 못했다. 그래서 본문에 스프레드 수치는 한 줄도 적지 않았다.
반기 하나가 덮고 있는 이수화학 주가 뒤의 두 영업이익률
나는 실적을 볼 때 반기 숫자를 잘 믿지 않는 편이다. 반기는 두 분기의 평균인데, 그 두 분기가 서로 많이 다르면 평균은 둘 다 아닌 값이 되기 때문이다. 이번이 딱 그런 경우다. 8.8451%라는 값 하나만 들고 다음 분기를 예상하면, 나는 3.9943%에서도 12.9944%에서도 멀리 떨어진 데에 서게 된다.
그래서 내가 실제로 쓰는 값은 반기가 아니라 2분기 하나다. 12.9944%가 유지되는지 아니면 1분기 쪽으로 내려오는지가 이 회사의 다음 한 줄을 정한다. 회사는 타이트한 수급 환경이 올해 하반기를 넘어 내년까지도 시황에 긍정적 영향을 미칠 것으로 본다고 밝혔다. 나는 그 문장을 회사의 전망으로 적어 두고, 내 전망으로 옮기지는 않았다.
한 가지 더. 이 회사의 연결 손익에는 화학만 들어 있지 않다. 건설 자회사인 이수건설의 상반기 영업이익 101억 원이 같은 1,220억 원 안에 들어 있다. 연결 영업이익의 8.2787%다. 나머지 1,119억 원이 화학에서 나왔다고 읽는 것이 자연스럽지만, 다른 자회사가 얼마를 더했거나 뺐는지를 나는 확인하지 못했다. 그래서 1,119억 원이라는 값은 표에도 넣지 않았고 논지에도 쓰지 않았다. 여기 적은 것은 101억 원과 8.2787% 둘뿐이다.
이 회사가 어떤 물건을 파는지를 한 단계 더 내려가서 보면 이번 반기의 성격이 조금 더 선명해진다. LAB은 세탁세제에 들어가는 계면활성제의 원료다. 이 물건의 마지막 수요는 사람들이 빨래를 하는 횟수에 걸려 있고, 그 횟수는 경기를 크게 타지 않는다. 그러면 팔린 양이 반년에 갑자기 두 배가 됐다고 읽기는 어려워진다. 남는 설명은 팔린 값이고, 회사가 스프레드를 이유로 든 것과 이 구조는 서로 어긋나지 않는다. 다만 나는 그 스프레드의 폭을 숫자로 대지 못하므로 여기까지를 구조에 관한 관찰로만 적어 둔다.
같은 산업 안에서 더 가까운 이름도 있다. 롯데정밀화학 주가의 PBR을 작년 ROE로 되읽은 기록과 롯데케미칼을 흑자 두 분기가 아니라 배수로 읽은 기록이 그것이다. 두 글 모두 화학 업종의 값이 어느 시점을 기준으로 적혀 있는지를 다뤘고, 이번 종목에서도 같은 질문이 그대로 걸렸다.
내가 이수화학 주가에서 쓰지 않고 남긴 숫자들
평균 하나를 그대로 쓸 뻔했다
초고에서 나는 반기 영업이익률 8.8451%를 그대로 이 회사의 「지금 수익성」으로 적어 놓고 다음 문단으로 넘어갔다. 한참 뒤에 분기를 갈라 놓고 나서야 그 평균이 두 분기 어느 것과도 닮지 않았다는 것을 알았다. 평균은 두 값이 비슷할 때만 그 둘을 대표한다. 이번처럼 3.25배가 벌어져 있으면 평균은 요약이 아니라 지우개가 된다.
그래서 습관을 하나 더 만들었다. 반기나 누적 비율을 쓰기 전에 그 안의 분기를 갈라 보고, 둘 사이가 두 배를 넘으면 누적 비율은 표에만 두고 문장으로는 쓰지 않는다. 이번 글에서 8.8451%가 표 마지막 줄에만 있고 내 판단 문장에는 12.9944%만 들어가 있는 것이 그 결과다.
여러 제공처가 서로 다른 배수를 적어 놓았다
이 종목의 PER과 PBR은 내가 본 세 제공처에서 제각각이었다. 세 곳이 같은 날의 같은 주가를 쓰면서도 주당순자산을 다르게 잡고 있었기 때문이다. 나는 그 배수를 한 줄도 옮기지 않았다. 지배주주 기준인지 연결 전체 기준인지, 최근 네 분기인지 직전 연간인지를 확정하지 못한 배수는 내게는 없는 값이다.
종가도 갈렸다. 같은 2026년 9월 18일 금요일에 대해 어디는 10,770원을, 어디는 10,840원을, 또 어디는 10,890원을 적어 두고 있었다. 셋 다 전날 종가는 11,040원으로 같았다. 나는 「정규장 종가」라고 적힌 값을 골랐고, 그 값으로 시가총액을 직접 곱해 두 곳의 시가총액 표기와 맞는지를 확인했다. 10,770원 곱하기 26,294,169주는 283,188,200,130원이다.
연결이라는 줄에 화학과 건설이 같이 앉아 있다
같은 뿌리에서 갈라져 나간 회사
이 회사 옆에는 이름이 비슷한 상장사가 하나 더 있다. 이수스페셜티케미컬(457190, 코스피, 화학)이다. 두 회사는 지금 따로 상장돼 있고 따로 실적을 낸다. 나는 이 글에서 그 회사의 매출도 이익도 시가총액도 분할 비율도 하나 가져오지 않았다. 종목코드와 상장 시장만 적는다. 이름이 닮았다는 이유로 두 회사의 값을 나란히 놓으면, 독자는 두 값이 같은 셈의 두 부분이라고 읽게 되는데 그건 사실이 아니기 때문이다.
이수건설은 다르다. 이 회사는 상장사가 아니고 연결 안에 들어와 있어서, 앞의 1,220억 원 안에 그 101억 원이 섞여 있다. 2026년 1분기 보도에는 이수건설에 대한 지급보증 규모가 작년 말 986억 원에서 1분기 말 208억 원으로 줄었다는 내용도 있었다. 이 두 값은 내가 확인한 보도값 그대로이고 내가 계산한 값이 아니다. 화학 시황이 좋을 때 건설 자회사의 보증이 줄어드는 조합은 나쁘지 않지만, 그 보증이 어떤 사업장에 걸려 있었고 왜 줄었는지까지는 열지 못했다.
같은 종류의 질문을 나는 한화솔루션 영업이익에서 세액공제를 먼저 뺐던 기록에서도 했다. 한 줄로 적힌 영업이익 안에 성격이 다른 것들이 섞여 있을 때, 나는 먼저 빼 보고 그 다음에 판단한다.
내가 이수화학 주가를 두고 반대편에 세운 것들
- 다섯 해 영업이익 합계가 마이너스라는 것은 이번 반기가 크다는 뜻이기도 하지만, 이 회사가 평소에 돈을 잘 벌던 회사는 아니었다는 뜻이기도 하다.
- 2023년과 2024년은 연속 영업적자였고, 2025년 68.84억 원은 매출 1조 6,594.77억 원 위의 0.4148%다. 겨우 흑자였다.
- 당기순이익으로 보면 2023년, 2024년, 2025년이 모두 손실이다. 영업이익이 흑자로 돌아선 2025년에도 순이익은 마이너스였다.
- 2분기 12.9944%가 시황에서 왔다면 시황이 돌아설 때 같은 속도로 돌아온다. 원가가 구조적으로 낮아진 것과 팔리는 값이 일시적으로 높아진 것은 다르다.
- 회사가 밝힌 배경은 중동 지역의 지정학적 상황에 따른 수급 타이트다. 그 상황의 지속 기간은 이 회사가 정하지 못한다.
- 같은 보도에 고유가가 이어지면 원가 상승분을 제품 값에 넘기기 어려울 수 있다는 지적이 함께 실려 있었다.
- 스프레드가 벌어진 폭을 나는 숫자로 확인하지 못했다. 이 글의 중심 사실인 12.9944%의 원인은 회사 설명과 보도에만 기대고 있다.
- 1,220억 원 가운데 화학이 얼마이고 나머지 자회사가 얼마인지를 부문별로 열지 못했다. 101억 원 하나만 확인했다.
- 매출이 반기에 86.2711% 늘었다는 것은 반대로 그만큼 값에 민감한 매출이라는 뜻이기도 하다.
- 2026년 9월 18일 금요일 종가 10,770원은 52주 최고 17,990원의 59.8666% 수준이다. 이미 크게 올랐다가 꽤 내려온 값이다.
- 같은 날 종가는 52주 최저 5,060원의 2.1285배이기도 하다. 어느 기준을 잡느냐에 따라 이 값은 싸게도 비싸게도 읽힌다.
- 최근 90일 사이 이 회사의 주요 공시는 지분 보고 두 건이 전부다. 회사가 새로 알린 사실이 많지 않은 구간이었다.
- 2026년 9월 4일 금요일 공시에서 최대 보유자의 보유분 9,924,353주 가운데 4,281,784주가 담보로 잡혀 있다. 보유분의 43.1442%다.
- 같은 공시의 변동 사유는 차입금 연장에 따른 담보 수량 변경이다. 담보 수량이 줄어든 방향이지만, 담보가 걸려 있다는 사실 자체는 남는다.
- 2026년과 2027년의 추정치를 실명으로 낸 증권사를 나는 한 곳도 확인하지 못했다. 내 읽기가 시장 평균의 어디에 있는지 알 방법이 없다.
- 커버리지가 없다는 것은 이 값이 덜 알려졌다는 뜻일 수도 있고, 세워 볼 만한 추정이 어렵다는 뜻일 수도 있다. 둘 중 무엇인지 나는 모른다.
- 연결 손익에 건설이 들어 있다는 것은 화학 시황만으로 이 회사를 읽으면 틀린다는 뜻이다.
- 분기 매출을 모아 연간과 맞춰 본 것은 2025년 한 해뿐이다. 그 앞의 해까지 같은 확인을 하지는 않았다.
- 2분기 매출 7,434억 원은 내 뺄셈이다. 상반기 값이 억 원 단위에서 반올림돼 있다면 이 값도 그만큼 움직인다.
- 다섯 해 합계라는 틀 자체가 내가 고른 틀이다. 네 해로 자르거나 여섯 해로 늘리면 합계의 마이너스는 사라질 수도 있다.
- 실제로 2021년 한 해만 빼면 다섯 해 합계는 마이너스 1,176.46억 원으로 더 나빠지고, 2021년을 넣으면 마이너스 355.86억 원이 된다. 이 글의 첫 문장은 내가 고른 구간 위에 서 있다.
- 가장 크게 걸리는 것은 이것이다. 나는 이 회사의 2분기 영업이익률이 왜 그렇게 올라갔는지를 회사 설명 말고는 대지 못한다. 원인을 못 대는 숫자로 다음 분기를 말하는 것은 예측이 아니라 기대다.
내 가설이 깨지는 조건
- 2026년 3분기 영업이익률이 1분기의 3.9943%에 가깝게 내려오면, 12.9944%는 한 분기짜리 사건이었다는 뜻이 된다. 그때 나는 이 글의 중심 문장을 지운다.
- 3분기 보고서에서 부문별 영업이익이 나왔을 때 화학 부문이 아닌 데에서 상반기 1,220억 원의 상당 부분이 나왔다면, 내가 이 글 내내 화학 시황을 본 것 자체가 빗나간 것이 된다.
- 영업이익이 유지되는데 당기순이익이 다시 손실로 내려가면, 이 회사의 문제는 파는 값보다 그 아래에 있다는 뜻이다. 그건 2025년에 이미 한 번 있었던 일이다.
- 최대 보유자의 담보 수량이 다시 늘어나는 방향으로 공시가 나오면, 나는 이 회사의 숫자보다 그 공시를 먼저 본다.
이 넷 가운데 앞의 셋은 2026년 3분기 보고서 한 문서에서 같이 답해진다. 법정 제출 기한은 2026년 11월 16일 월요일이다. 넷째만 다른 경로로 온다.
관망이 이수화학 주가 앞의 내 스탠스다
시가총액 2,831.88억 원은 전체 시장에서 한참 뒤이고, 내가 그 구간에서 기본으로 잡는 자세는 관망이다. 그 기본값을 이번에 바꿀 만한 근거를 나는 찾지 못했다. 이번 반기가 크다는 것은 인정하지만, 큰 반기 하나와 다섯 해의 마이너스 합계 가운데 어느 것이 이 회사의 평소 모습인지를 나는 아직 모른다.
그래서 다음 분기를 네 갈래로 적어 둔다. 영업이익률이 12% 위에서 유지될 확률을 나는 46%로 본다. 그 경우 2분기는 사건이 아닌 새 수준이었다는 뜻이 되고, 나는 그때 이 회사를 처음부터 다시 연다. 8%에서 12% 사이로 내려올 확률은 32%로 본다. 이건 시황이 식되 천천히 식는 모양이고, 내가 가장 판단하기 어려운 구간이다. 1분기 수준인 4% 근처까지 내려올 확률은 15%, 다시 적자로 돌아설 확률은 7%로 본다. 이 네 값은 내 개인적인 감이고 계산으로 나온 값이 아니다. 그렇게 적어 두는 이유는, 나중에 내가 얼마나 빗나갔는지 세어 보기 위해서다.
한 가지 솔직하게 적자면, 나는 이 글을 쓰는 동안 두 번 마음이 바뀌었다. 처음에는 다섯 해 합계가 마이너스라는 사실이 이 회사를 피할 이유라고 봤다. 중간에 2분기 12.9944%를 계산하고 나서는 그 반대로 기울었다. 지금은 둘 다 아니고, 3분기 한 줄을 보기 전에는 어느 쪽으로도 기울지 않기로 했다. 다섯 해를 더하는 데 십 분, 두 분기를 가르는 데 십 분이 걸렸는데 마음은 그 사이에 두 번 왔다 갔다 했다.
다음에 이수화학 주가를 열 때 먼저 볼 순서
여섯 달 뒤에 이 종목을 다시 열 때 나는 이 순서로 볼 생각이다. 첫째, 3분기 영업이익률 한 줄. 둘째, 부문별 영업이익에서 화학과 그 밖이 갈리는지. 셋째, 당기순이익이 영업이익을 따라오는지. 넷째, 지분 공시의 담보 수량. 다섯째, 그때도 증권사 추정치가 없는지.
그리고 이 글을 쓰는 동안 값이 바뀐 줄과 바뀌지 않은 줄을 갈라 적어 둔다. 바뀐 것은 주가 하나뿐이다. 다섯 해의 영업이익도, 두 분기의 매출과 영업이익도, 재무제표의 어느 줄도 이 글을 쓰는 동안에는 움직이지 않았다. 주가만 움직였고 나머지는 다음 공시까지 그대로다. 그 사실을 알고도 나는 주가부터 열었다.
끝으로 이 글에서 내가 끝내 쓰지 않은 낱말 하나를 적어 둔다. 「턴어라운드」다. 두 분기가 좋았다는 것과 회사가 돌아섰다는 것은 다른 말이고, 나는 아직 뒤를 말할 근거가 없다. 다섯 해를 더해 본 사람이 여섯 달로 결론을 내리면 더한 보람이 없다.
본문의 가격과 시가총액은 2026년 9월 18일 금요일 종가 기준이다. 억 원 단위 값에는 반올림이 섞여 있어 합계가 표시값과 소수 첫째 단위 안팎에서 어긋날 수 있다. 「역산」이라고 적은 값은 내가 공시값과 보도값에서 직접 계산한 것이다.
출처: ZDNet Korea 2026년 8월 18일 상반기 실적 보도 · 뉴스핌 2026년 5월 15일 1분기 실적 보도 · 리드경제 2026년 5월 18일 NP·LAB 일관 생산 보도 · 한국경제 기업재무 요약 · 치킨스탁 공시 목록 · 밸류라인 재무상태표
함께 보면 좋은 글
- 동국제약 실적 전망: 하반기 영업이익률 11.94%가 필요하다
- 삼양홀딩스 분할: 매출 4% 사업이 영업이익 20%를 가져갔다
- KG케미칼 상반기 실적: 순이익의 31.5%는 영업 밖에서 왔다